大学生の扶養控除2026最新版|103万と130万の壁・親の税金急増の真相
大学生の子どもを持つ家庭や、アルバイトに励む学生の間で、毎年のように議論の的となるのが「扶養控除」のボーダーラインです。「103万円を超えたら親の税金が跳ね上がる」「社会保険料を自分で払わなければならなくなる」といった噂が飛び交う一方、近年の税制改正議論によって基準の見直しが段階的に進められており、正確な知識をアップデートできている人は決して多くありません。
2026年現在の税制動向において、大学生(19歳から22歳)を対象とした特定扶養控除の枠組みは大きな転換点を迎えています。本記事では、税務関係省庁の公式発表データや報道各社の取材情報をもとに、アルバイト収入が家計に与える実質的な金銭的影響、見落としがちな社会保険の壁、そして親子間でトラブルを防ぐための現実的な判断基準までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の税制見直しにより、大学生(19〜22歳)の特定扶養控除は給与年収上限が段階的に引き上げられ、従来の「103万円の壁」の適用条件が大きく緩和されている。
- 要点2:税金の壁よりも手取り激減を招くリスクが高いのは「130万円の社会保険の壁」や「親の勤務先の扶養手当支給条件」であり、交通費や業務委託収入の算定ミスによる扶養外れが多発している。
- 要点3:大学生本人が勤労学生控除を使っても「親側の特定扶養控除」は自動的に維持されないため、年末調整前の家族間コミュニケーションと働き方の線引きが不可欠である。
【2026年最新動向】大学生の扶養控除見直しと年収ボーダーライン激変の全貌
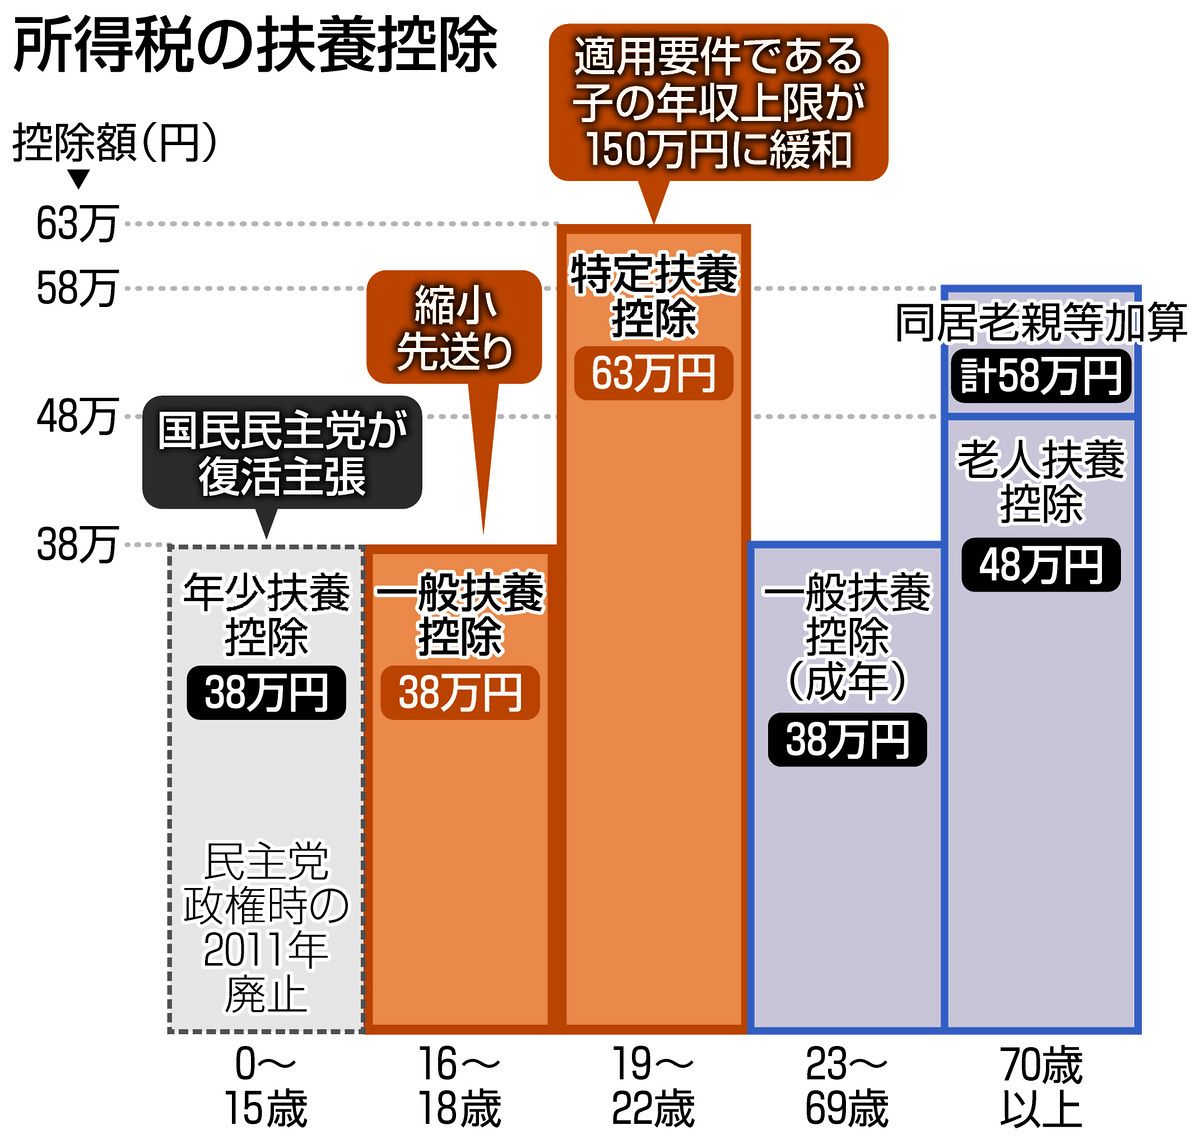
大学進学に伴う教育費負担が家計を圧迫する中、税制上の優遇措置として長年機能してきたのが、所得税法における特定扶養控除(19歳以上23歳未満の控除額63万円)です。しかし、いわゆる「年収の壁」が学生の就業抑制につながっているという現場からの声や各界の政策提言を受け、制度の改定が進んでいます。
関係省庁の公表資料および各種報道によると、大学生世代の扶養判定基準については、基礎控除や給与所得控除の改定と連動する形で引き上げが行われてきました。2025年に導入された「特定親族特別控除」の枠組みをベースに、2026年度においては年収159万円まで満額控除(所得税63万円・住民税45万円の控除)が維持される新基準へと段階的な移行が進んでいます。
従来の「103万円を超えたら即座に全額控除喪失」という硬直的なルールは是正されつつありますが、大学生本人にかかる所得税・住民税の発生基準や、健康保険における扶養判定基準は別個に存在します。単に「いくらまで稼いでも平気なのか」という数字だけを見るのではなく、税法上の扶養と社会保険上の扶養を峻別して把握することが極めて重要です。
103万を超えると親の税金はいくら増える?噂の真相とリアルな負担額を検証
「子どもがアルバイトで稼ぎすぎると、親の手取りが十数万円単位で吹き飛ぶ」という話は、決して都市伝説ではありません。扶養控除の年収要件を完全にオーバーした場合、親の課税所得から特定扶養控除(所得税63万円、住民税45万円)が丸ごと除外されるためです。
具体的に親の税金がいくら増えるのかは、扶養者である親の年収(適用される所得税率)によって大きく異なります。例えば、親の給与年収が約600万〜700万円(所得税率20%・住民税率10%)の場合、年間の税負担増は以下のようになります。
・所得税の増加分:63万円 × 20% = 12万6,000円
・住民税の増加分:45万円 × 10% = 4万5,000円
・合計の増税額:年間17万1,000円の負担増
もし親の年収が1,000万円超(所得税率33%)の高所得層であれば、所得税だけで約20万円、住民税と合わせて年間約25万円以上の手取り減に直結します。「大学生本人が数万円オーバーして稼いだ結果、世帯全体で見ると十数万円の赤字になった」という逆転現象は、こうした税率構造から発生しています。
【徹底比較】税金と社会保険の「3大ボーダーライン」が一目でわかる基準表
大学生がアルバイトをする際に意識すべき基準は、「税金」「社会保険」「親の会社の手当」の3領域に分かれます。それぞれの実質的な損益ラインを以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特定扶養控除(親の税金) | 所得税控除63万円/住民税控除45万円(2026年基準では年収159万円まで満額維持) | かつては給与年収103万円以下が厳格な上限 | 緩和が進み学生の労働機会は拡大したが、後述の社会保険とのズレに厳重な警戒が必要。 |
| 大学生本人の住民税・所得税 | 住民税非課税限度額は地域により給与年収約100万円前後。所得税は基礎控除等により判定 | 100万〜103万円を超えると数千円〜数万円の本人課税が発生 | 本人課税自体の金額は軽微であり、世帯崩壊を招くレベルではない。 |
| 社会保険の被扶養者基準 | 年収130万円未満(月額約10.8万円以下かつ交通費を含む総支給額) | 学生は週20時間基準(勤め先の社保)が原則除外でも、親の健保から外れる | 最大の落とし穴。超過すると国民健康保険+国民年金で年間約20万〜30万円の自己負担が発生。 |
| 親の勤務先の家族・扶養手当 | 月額1万〜3万円程度(企業独自の就業規則による) | 「税法上の扶養(年収103万以下など)」を条件に据えている民間企業が多数 | 国の税制が緩和されても、勤務先の社内規定が旧103万円基準のままだと手当が打ち切られる。 |

盲点になりがちな「130万円の壁」と交通費・業務委託の落とし穴
大学生の扶養問題において、税金以上に手取りを大きく毀損させるのが「年収130万円の社会保険の壁」です。昼間部の学生は、一般企業の「週20時間以上・月収8.8万円以上」による社会保険強制加入の対象から原則として除外(学生除外)されています。しかし、親の健康保険の「被扶養者」で居続けるための年間収入130万円未満という基準は厳格に適用されます。
ここで多くの学生が見落とすのが、「非課税交通費」の取り扱いです。税金(所得税・住民税)の計算では、月15万円までの通勤手当・交通費は非課税所得として年収カウントから除外されます。ところが、健康保険の扶養基準における「年収130万円」の算定では、支給された交通費も全額収入に含まれます。遠方のキャンパスやバイト先へ通い、定期代が月2万円支給されている場合、年間24万円が加算され、給与実額が110万円でも合計134万円となり、健康保険の扶養を喪失する事態に陥るのです。
さらに近年増えているのが、Uber Eats等の配達員、Webライティング、プログラミング、SNS運用代行などの業務委託(ギグワーク)で稼ぐ大学生です。給与所得者であれば給与所得控除が適用されますが、業務委託は「事業所得」または「雑所得」となります。基礎控除のみが適用されるため、年間の所得(総収入から必要経費を引いた額)が48万円を超えると、税法上の扶養から外れる条件に抵触します。「バイト仲間と同じ金額を稼いでいたのに、自分だけ扶養から外れて親が激怒した」というトラブルの典型例がここにあります。
【実態検証】「勤労学生控除」の罠と年末調整で親にバレるペナルティの真実
大学生がアルバイト先で年収103万円を超えそうになった際、店長や先輩から「勤労学生控除を使えば税金がかからなくなるから大丈夫」とアドバイスされるケースが後を絶ちません。しかし、これには重大な制度上のすれ違いが存在します。
勤労学生控除(所得税27万円・住民税26万円の控除)は、あくまで「大学生本人にかかる所得税を非課税にするための制度」であり、親の扶養控除を救済するものではありません。本人が年末調整で勤労学生控除の申請書を提出したとしても、本人の所得要件がオーバーしていれば、親の特定扶養控除は自動的に剥奪されます。
SNSや相談掲示板では、「内緒でバイトを掛け持ちしていたら、翌年の秋に親の会社から税務署の是正通知が届き、過去に遡って十数万円の追徴課税を親が請求された」という生々しい手記が多数報告されています。自治体から企業へ送付される住民税の課税決定通知書や、国税庁の法定調書照合によって、バイト代の超過は100%把握されます。扶養を超えた場合のペナルティとして、親の追徴課税(延滞税を含む場合あり)だけでなく、親の勤務先から支給されていた家族手当の過去数年分の全額返還を求められるケースも珍しくありません。

【プロの結論】親子間の「経済的境界線」と失敗しない働き方の判断基準
大学生のアルバイトを巡るトラブルの根底には、家庭内における「経済的自立の曖昧さ」と「心理的バウンダリー(境界線)の不全」が存在します。親は「学費を出しているのだから扶養内で大人しくしていてほしい」と考え、学生は「自分の時間を売って自分で稼いだお金をなぜ制限されなければならないのか」と反発する構図です。
しかし、扶養制度の本質は「扶養者が被扶養者を経済的に養っていることに対する税制上の配慮」です。感情論を排し、以下の客観的基準をもとに親子で働き方のルールを設計することが求められます。
扶養内で働くべき学生の条件
・年間の稼動目標が120万円以下であり、学業やサークル活動を最優先したい学生
・親の勤務先から手厚い家族手当(月2万〜3万円等)が支給されており、扶養を外れると世帯全体の手取りが確実にマイナスになる家庭
・自力で国民健康保険料や国民年金保険料(年間数十万円)を支払う余力や計画がない学生
扶養を外れて突き抜けて稼ぐべき学生の条件
・インターンや専門スキル業務、起業準備等で年間200万〜250万円以上を確実に稼ぎ出す見込みがある学生
・自活を前提とし、親の税負担増分を自分で補填するか、完全に生計を独立させる覚悟がある学生
・「中途半端に130万〜150万円程度で止まり、社会保険料と税金のダブルパンチで手取りが激減するゾーン」を完全に飛び越えられる見込みがある場合
【大学生 扶養 控除】に関するよくある質問(FAQ)
Q1:アルバイトの掛け持ちをしている場合、扶養の計算はどうなりますか?
A1:すべての勤務先から支払われた給与(額面)を合算して判定します。「A社で80万円、B社で50万円」稼いだ場合、合計130万円となり、社会保険の扶養ボーダーに抵触します。年末調整は主たる勤務先1箇所でしか行えないため、掛け持ちをしている学生は原則として自身で確定申告を行い、正確な合計額を把握する必要があります。
Q2:アルバイト代の支給が12月分だけ翌年1月払いの場合、どの年の年収になりますか?
A2:税法上の年収は「実際に口座へ振り込まれた日(支給日)」を基準に計算されます。12月稼働分であっても、支給日が翌年1月10日であれば「翌年の年収」としてカウントされます。年末の駆け込みシフトで年収上限を管理する際は、稼働日ではなく支払日に注意してください。
Q3:親の会社の年末調整書類(扶養控除等申告書)には何を書けばいいですか?
A3:親が勤務先に提出する「給与所得者の扶養控除等(異動)申告書」の控除対象扶養親族欄に、大学生の氏名・マイナンバー・生年月日とともに「その年の所得の見積額」を記入します。給与年収から給与所得控除を差し引いた金額(例:給与年収103万円なら所得0円)を記載します。見込み額を低く虚偽申告しても、後日税務署からの照会で必ず発覚するため、正確な見積もりを親に伝えてください。
まとめ:最新制度を味方につけて損をしない大学生活を送るために
2026年現在の税制改革によって、大学生世代の特定扶養控除枠は柔軟化し、学生がアルバイトで経験を積みながら正当な対価を得る環境は整いつつあります。しかし、どれほど税制上の上限が引き上げられようとも、「社会保険の130万円基準(交通費込み)」や「企業の社内規定」という別のハードルが依然として立ちはだかっています。
最も避けるべきは、制度の全体像を知らないまま「稼ぎすぎて親の税金や社会保険料が跳ね上がり、家庭内不和に発展する」という事態です。自身の雇用形態(給与か業務委託か)、毎月の支給額推移、そして親の会社の就業規則を正しく把握し、賢く計画的なマネープランを組み立てていきましょう。 (出典: 大学生 扶養 控除(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
