500円玉貯金は本当に損?手数料の落とし穴と100万円貯める新常識
ずっしりとした重みと、チャリンと小気味よい音を立てて缶に吸い込まれる500円玉。昭和・平成から続く「500円玉貯金」は、手軽かつゲーム感覚で達成感を味わえる貯蓄法として根強い人気を誇ります。しかし、キャッシュレス決済が社会インフラとして定着し、金融機関による硬貨取り扱いルールの改定が進んだ現在、かつてのような「貯まったら銀行へ持っていけばいい」という単純な発想では、手痛い損失を被るケースが頻発しています。
ネット上でも「硬貨の預け入れで手数料を取られて大損した」「キャッシュレス生活の中でわざわざ小銭を作るのは本末転倒」といった挫折の声が聞かれる一方、工夫を凝らして100万円の大台を達成し、夢の旅行や自己投資を実現させた成功者の評判も後を絶ちません。手元にある硬貨の資産価値を目減りさせず、確実にゴールへ到達するための最新ノウハウと、知られざる落とし穴の全貌を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:メガバンクやゆうちょ銀行の硬貨預け入れ手数料改定により、無計画な大量入金は数千円単位の手数料負けを引き起こすリスクがある。
- 要点2:100万円達成には500円玉が2,000枚(約14.2kg)必要であり、「開かない缶」の活用と手数料無料枠(各行の枚数制限)を活用した計画的入金が必須。
- 要点3:キャッシュレス時代においては「行動経済学的な触覚報酬」と「セルフレジ等の日常消費ルート」を組み合わせたハイブリッド運用が最適解となる。
【2026年最新】500円玉貯金の落とし穴|銀行の硬貨預け入れ手数料と新ルール徹底比較
500円玉貯金に取り組む人が真っ先に直面するのが、金融機関の硬貨預け入れ・両替手数料の壁です。かつては窓口やATMに硬貨を大量に持ち込んでも手数料はかかりませんでしたが、人件費や現金管理コストの適正化を理由に、各行で「硬貨取扱手数料」が厳格化されました。せっかく貯めたお金を口座に入金しようとして、かえって目減りしてしまう事態が起きています。
特に問い合わせが多い主要金融機関の硬貨預け入れルールを比較すると、各行のスタンスに明確な違いが見て取れます。窓口での預け入れにおける無料枠と手数料体系は以下の通りです。
| 金融機関 | 窓口での硬貨預け入れ手数料(無料枠・課金基準) | ATMでの硬貨入金対応 | 編集部の見解・評価 |
|---|---|---|---|
| ゆうちょ銀行 | ・50枚まで:無料 ・51〜100枚:550円 ・101〜500枚:825円 ・501〜1,000枚:1,100円 | 1枚から手数料発生(1〜25枚で110円など) | 過去の全面有料化から見直しが入り、窓口50枚までは無料。こまめな持ち込みが鉄則。 |
| 三菱UFJ銀行 | ・100枚まで:無料 ・101〜500枚:550円 ・501〜1,000枚:1,100円 | 平日特定時間帯のみ取扱(1回あたり100枚上限) | 三菱UFJ 入金手数料は100枚まで無料枠が維持されており、メガバンクの中で比較的使い勝手が良好。 |
| 三井住友銀行 | ・300枚まで:無料 ・301〜500枚:550円 ・501〜1,000枚:1,100円 | 硬貨対応ATMにて取扱(無料枠内での利用推奨) | 窓口での無料枠が300枚と広く、まとまった硬貨を持ち込む際の第一候補。 |
| みずほ銀行 | ・100枚まで:無料 ・101〜500枚:550円 ・501〜1,000枚:1,320円 | 店舗内ATMにて硬貨預け入れに対応 | 100枚までの無料枠を厳守することが重要。500枚を超えると手数料が割高になるため注意。 |
500円玉貯金 ゆうちょ銀行 手数料の動向を見て分かるとおり、大量の硬貨を一度に預け入れると、額面の数パーセントを手数料として差し引かれます。損をしないための500円玉貯金 銀行 預け入れ やり方の基本は、各行の「1日あたりの無料受付枚数(ゆうちょなら50枚=2万5,000円分、三菱UFJなら100枚=5万円分)」を把握し、複数回に分けて窓口へ持ち込むことです。また、口座への「預け入れ」ではなく「両替」を選択すると、枚数制限がさらに厳しくなるため、必ず自身の口座への入金手続きを選択するのが賢明です。
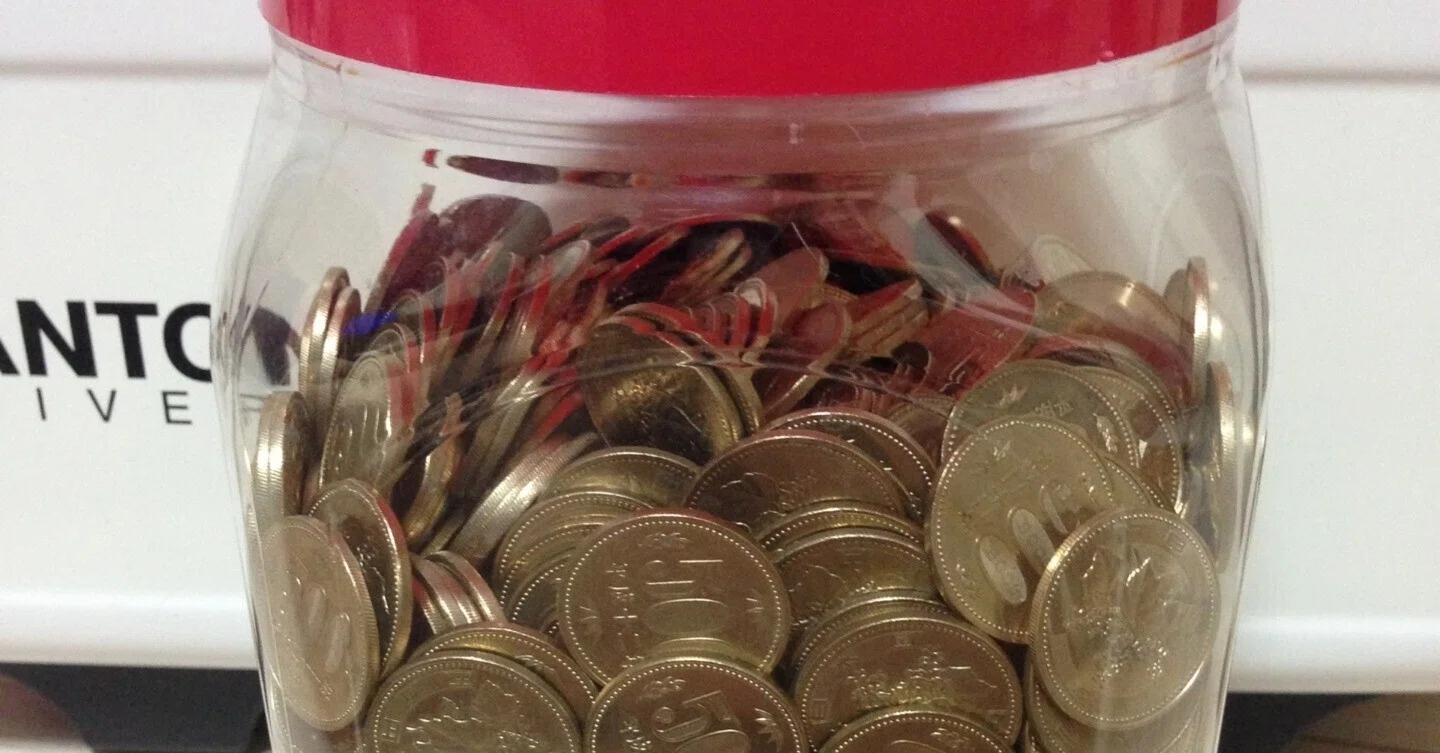
硬貨の重さと金額のリアル|30万円・100万円は何kgで達成期間はどれくらいか?
500円玉貯金の魅力は、貯まっていく過程を「重量」として体感できる点にあります。しかし、目標金額に到達したとき、その貯金箱がどれほどの重さになり、どの程度の期間を要するのかを事前に把握している人は多くありません。
現行の500円硬貨(3代目・バイカラー・クラッド貨)の1枚あたりの重量は7.1g(旧・2代目ニッケル黄銅貨は7.0g)です。目標金額別の枚数と総重量、達成に必要な期間の目安を整理しました。
- 10万円貯金:硬貨200枚 / 重さ約1.42kg
(1日1枚ペースで約6〜7ヶ月、週3枚ペースで約1年4ヶ月) - 30万円貯金:硬貨600枚 / 重さ約4.26kg
(1日1枚ペースで約1年8ヶ月、週3枚ペースで約3年10ヶ月) - 100万円貯金:硬貨2,000枚 / 重さ約14.2kg
(1日1枚ペースで約5年6ヶ月、1日2枚ペースで約2年9ヶ月)
500円玉貯金 いくら貯まる 重さの観点から見ると、100万円に到達した際の重量は14kg以上に達します。これは一般的な2リットルのペットボトル7本分に匹敵する重量であり、底が抜ける危険性があるため、プラスチック製の薄型容器や簡易な木箱での保管は推奨されません。
また、500円玉貯金 30万円 期間を意識する場合、およそ1年半から2年のスパンを見込むのが現実的です。無理に小銭を作ろうと無駄な買い物を増やしてしまうと本末転倒になるため、自身の生活収支に合わせたペース配分が不可欠です。
「新500円玉が使えない・入らない」噂の真相とおすすめ貯金箱の選び方
2021年11月に発行が開始された「新500円硬貨(3代目)」をめぐり、ネット上では「貯金箱に入らない」「自動販売機や券売機で弾かれて貯金に回せない」といった戸惑いの声が散見されます。
財務省および造幣局の公式仕様によると、新500円玉は偽造防止技術として2色3層構造の「バイカラー・クラッド技術」や「異形斜めギザ」を採用していますが、外形寸法は直径26.5mmで旧硬貨と全く同一です。したがって、一般的な市販の貯金箱のスリットに通らないという物理的な問題は発生しません。
問題となるのは、硬貨の電気伝導度や重量バランスの変化により、古い自動計算機能付き貯金箱や一部の精算機が新500円玉を「異物」と判定して認識しないケースです。物理的な貯金箱を選ぶ際は、機械仕掛けの選別機付きのものではなく、堅牢なアナログ設計のものを選択するのが確実です。
挫折を防ぐための500円玉貯金 おすすめ貯金箱 開かない缶の代表格が、100円ショップや雑貨店で手に入る「一度入れたら缶切りで開けるしかないスチール缶」です。途中で「ちょっと数千円だけ拝借」という甘えを物理的に遮断できる構造こそが、完走率を劇的に引き上げる防衛策となります。

「500円玉貯金は意味ない?」挫折する3大理由とキャッシュレス時代の賢い貯め方
キャッシュレス決済の普及率が4割を超え、現金をほとんど持ち歩かない生活様式が広がるなか、「500円玉貯金 意味ない 挫折理由」を検索する人が増えています。かつて王道だった貯蓄法が挫折に終わりやすい背景には、現代特有の構造的要因が存在します。
【挫折を招く3大要因】
- 1. 小銭を作るための余計な出費:500円玉を手に入れるために、不要なジュースやお菓子を1,000円札で買い、結果的に支出総額を増やしてしまう逆転現象。
- 2. ポイント還元の機会損失:還元率1.0〜2.0%のクレジットカードやQRコード決済を使わず、わざわざ現金決済を優先することで得られるはずのポイントを逃す。
- 3. 満期時の入金ストレス:重い缶を銀行へ運び、手数料ルールに気を揉みながら窓口で待たされる手間の煩わしさ。
こうした課題をクリアする500円玉貯金 キャッシュレス時代の貯め方として注目されているのが、「リアルとデジタルの棲み分け」です。無理に日常生活のすべてを現金決済に戻すのではなく、以下のような現実的な運用ルールが推奨されます。
日常の固定費や日用品はポイント高還元のキャッシュレス決済を徹底しつつ、飲み会での現金精算時や、地域の個人商店・イベントなどで発生した500円玉だけを「ボーナス硬貨」として貯金箱に投入する手法です。日常を圧迫せず、無理のないペースで副次的に貯めるスタイルであれば、キャッシュレスの利便性を損なわずに貯蓄の喜びを両立できます。
【実態検証】100万円達成者が明かした「預け入れの裏技」と成功者の評判
手数料規制が厳格化された環境下でも、500円玉貯金 100万円 達成のコツを掴んで見事にゴールを果たした人々は、どのような工夫を行っているのでしょうか。SNSや家計管理コミュニティで寄せられた500円玉貯金 成功者の評判や体験談から、極めて実用的な知恵が浮き彫りになっています。
「100万円を貯め切った達成感は、銀行口座の数字が増えるのとは全く次元の違う自信になった」と語る30代会社員は、満期を迎えた大量の硬貨の出口戦略として「スーパーのセルフレジによる日常消費」を挙げます。
多くのスーパーやドラッグストアに導入されているセルフレジは、一度に10〜20枚程度の硬貨を一括投入して会計できる機種が多く存在します。毎回の買い物で5,000円〜1万円分ずつ硬貨を使って食品や日用品を購入し、その分だけ財布に残った紙幣や浮いた生活費を銀行口座に振り返るという手法です。この方法を用いれば、500円玉貯金 両替手数料 無料の環境を実質的に作り出すことが可能となります。
また、旅行積立として貯めていた別の成功者は、旅行代理店の窓口支払いや、現金をそのまま使える大型家電量販店の店頭支払いに充当することで、銀行手数料を1円も払わずに満額を有効活用したと報告しています。貯めた後の出口(使い道)をあらかじめ明確にしておくことこそが、完走後の満足度を左右する決め手です。

【プロの結論】行動経済学から紐解く成功法則と向いている人・向いていない人の境界線
500円玉貯金が時代を超えて支持される背景には、行動経済学における「メンタル・アカウンティング(心の会計)」と「触覚的報酬系」の心理メカニズムが存在します。スマートフォンの画面に表示されるデジタル残高は抽象度が高く、支出の痛みも貯蓄の喜びも感情に結びつきにくい側面があります。一方、重量と音を伴う硬貨の蓄積は、脳の報酬系を直接刺激し、貯蓄行動そのものを自己肯定感へと直結させる強力な心理的効果を持ちます。
しかし、すべての人に500円玉貯金が適しているわけではありません。自身の性格とライフスタイルに照らし合わせた判断基準を提示します。
【おすすめできる人の条件】
- デジタル管理だと知らぬ間にお金を使ってしまい、目に見える形で節約を実感したい人
- 数年後の旅行や趣味の大型購入など、「明確な使い道」に向けたワクワク感を原動力にできる人
- 生活圏内に硬貨取扱手数料の無料枠が広い金融機関(三菱UFJ銀行や三井住友銀行など)がある人
【おすすめできない人の条件】
- 完全キャッシュレス生活を実践しており、小銭を作る行為自体がストレスになる人
- 投資信託や株式など、資金を眠らせずに利回り(運用益)を最大化させたい人
- 重い硬貨の管理や、計画的な分割入金の手間を「時間対効果の無駄」と感じる人
【500円玉貯金】に関するよくある質問(FAQ)
Q1:500円玉貯金をATMや窓口で手数料完全無料で預け入れる具体的なやり方は?
A1:利用する金融機関の「窓口における無料枚数上限」を事前に確認し、その範囲内の枚数で入金票を記入して窓口へ提出してください。例えば三菱UFJ銀行なら1日1回100枚(5万円分)、ゆうちょ銀行なら50枚(2万5,000円分)まで手数料無料で預け入れが可能です。ATMでの硬貨入金は枚数に関わらず手数料が発生する銀行が多いため、必ず窓口を利用するのがポイントです。
Q2:新500円玉と旧500円玉が混ざっていても、銀行窓口でそのまま受け付けてもらえますか?
A2:問題なく受け付けてもらえます。新旧どちらの硬貨であっても法的な通用力に違いはなく、窓口の計数機で一括して枚数がカウントされます。事前の選別作業などは原則として不要です。
Q3:100万円分の500円玉(2,000枚)を銀行窓口で一度に入金すると、手数料はいくら取られますか?
A3:金融機関によって異なりますが、一般的な大手メガバンクやゆうちょ銀行の場合、2,000枚の硬貨持ち込みには2,000円〜3,000円前後の硬貨取扱手数料が発生します。手元に残る金額が目減りするため、無料枠を活用した分割入金や、セルフレジ等での日常利用への充当を検討してください。
まとめ:手数料時代を乗り越えて「貯める楽しさ」を最大化する知恵
銀行の硬貨預け入れ手数料の新設や新硬貨の登場など、500円玉貯金を取り巻く環境は大きく変化しました。しかし、ルールを正しく理解し、計画的な出口戦略を持って取り組めば、現在でも「目に見える資産形成の楽しさ」を味わえる魅力的な貯蓄法であることに変わりはありません。
キャッシュレス決済による効率性と、アナログな硬貨貯金による心理的モチベーション。双方の利点を賢く組み合わせ、無理のないペースで楽しみながら目標金額の達成を目指しましょう。 (出典: 500 円 玉 貯金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
