個人事業主のふるさと納税2026|限度額計算と確定申告の落とし穴
実質2,000円の自己負担で全国の特産品や宿泊券が手に入るふるさと納税。給与所得者である会社員のみならず、自営業やフリーランスとして独立して働く個人事業主にとっても極めて魅力的な制度です。しかし、会社員と同じ感覚でポータルサイトの簡易シミュレーターを使って寄附を行うと、確定申告の段階で「控除限度額をオーバーして大損した」「経費にできると思っていたのに仕訳を間違えた」という事態に陥るリスクを孕んでいます。
個人事業主は売上や経費の増減、さらには各種控除の組み合わせによって年間の所得が大きく変動します。2026年の税制環境やルール改定を踏まえ、個人事業主がふるさと納税で最大限の恩恵を受けるための限度額の計算手法、青色申告時の盲点、確定申告での正しい処理手順を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主は「ワンストップ特例」が使えず確定申告が必須であり、上限額の算出基準は額面売上ではなく「青色申告特別控除などを差し引いた後の事業所得」になる。
- 要点2:ふるさと納税の寄附金は事業の経費(租税公課など)には計上できず、確定申告書の「寄附金控除」として所得控除を受けるのが法的な鉄則。
- 要点3:売上が確定していない年の前半に上限ぎりぎりまで寄附するのは危険。11月〜12月に年間着地見込みを試算してから寄附を行うことが最大の自己防衛策。
【2026年最新】会社員と何が違う?個人事業主が知るべき決定的な3つの相違点
個人事業主と会社員におけるふるさと納税の根本的な違いは、「所得の確定時期」「控除枠の計算根拠」「申告手続きのルート」の3点に集約されます。給与所得者の場合、毎月の給与明細や前年の源泉徴収票から年収の見通しを立てやすく、5自治体以内であれば申請書を郵送するだけの「ワンストップ特例制度」を利用できます。
対照的に、個人事業主は業務委託料や売上から必要経費を差し引いた「事業所得」をベースに税額が算定されます。そのため、年度末を迎えるまで正確な課税所得が確定しません。また、事業主はもともと確定申告を行う義務があるため、ふるさと納税のワンストップ特例は一切適用対象外となります。仮に自治体へ特例申請書を送付していたとしても、確定申告書を提出した時点でその申請は法的に無効化されるため、申告書側で改めて寄附金控除を記載しなければ全額が持ち出しになってしまいます。
総務省が公表している制度指針に基づき、2026年時点における両者の決定的な差異を把握することが、失敗を未然に防ぐ第一歩です。

【限度額シミュレーション】個人事業主はいくらまで寄附できる?計算方法と早見表
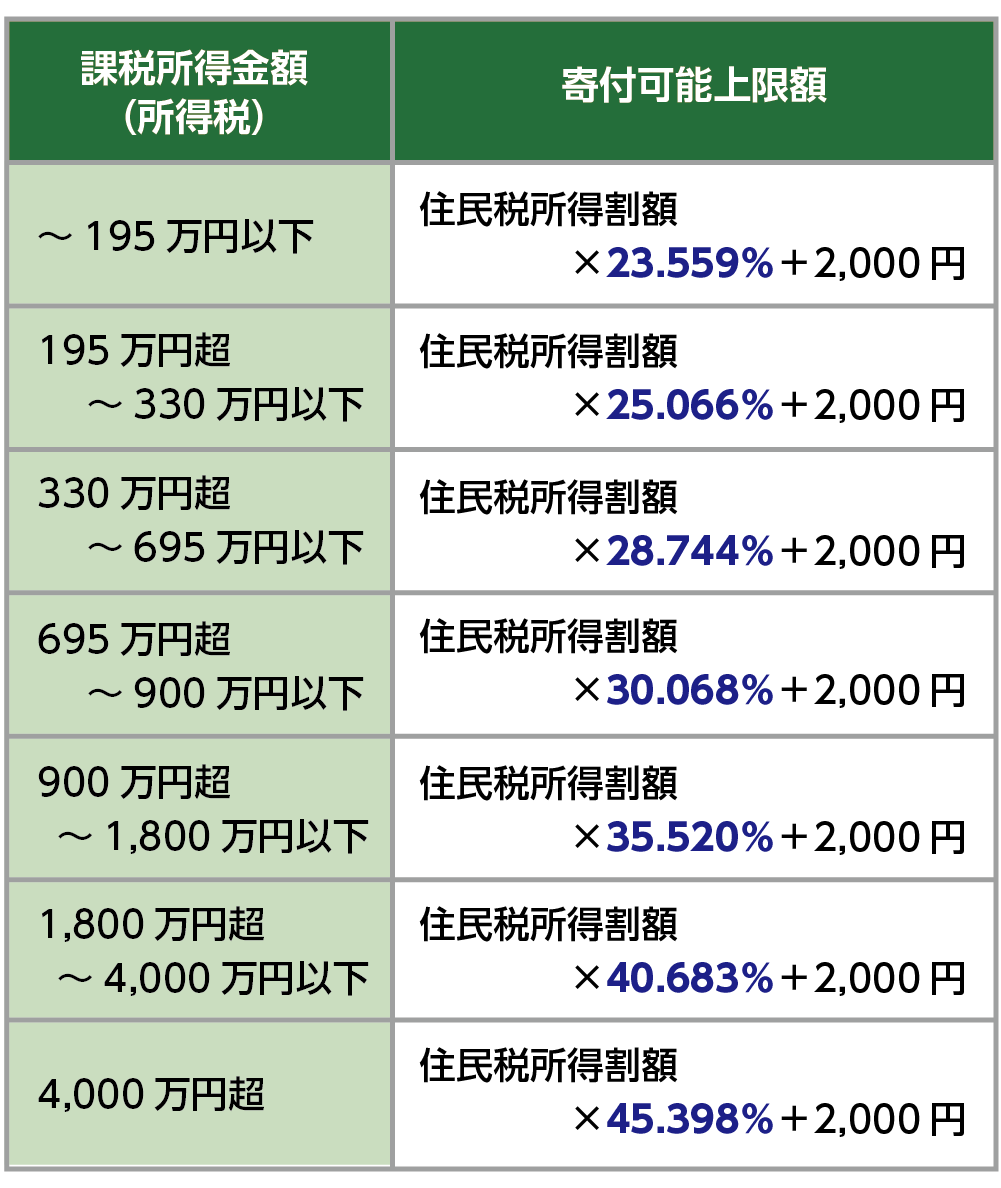
個人事業主が「自分はいくらまで寄附できるのか」を割り出すには、住民税の所得割額を把握する必要があります。ふるさと納税による住民税控除額の特例分の上限は、「個人住民税所得割額の20%」と地方税法で定められています。
具体的な住民税の控除額の計算方法は以下の数式で導き出せます。
【寄附金控除上限額の目安計算式】
上限額 =(住民税所得割額 × 20%)÷(90% - 所得税率 × 1.021)+ 2,000円
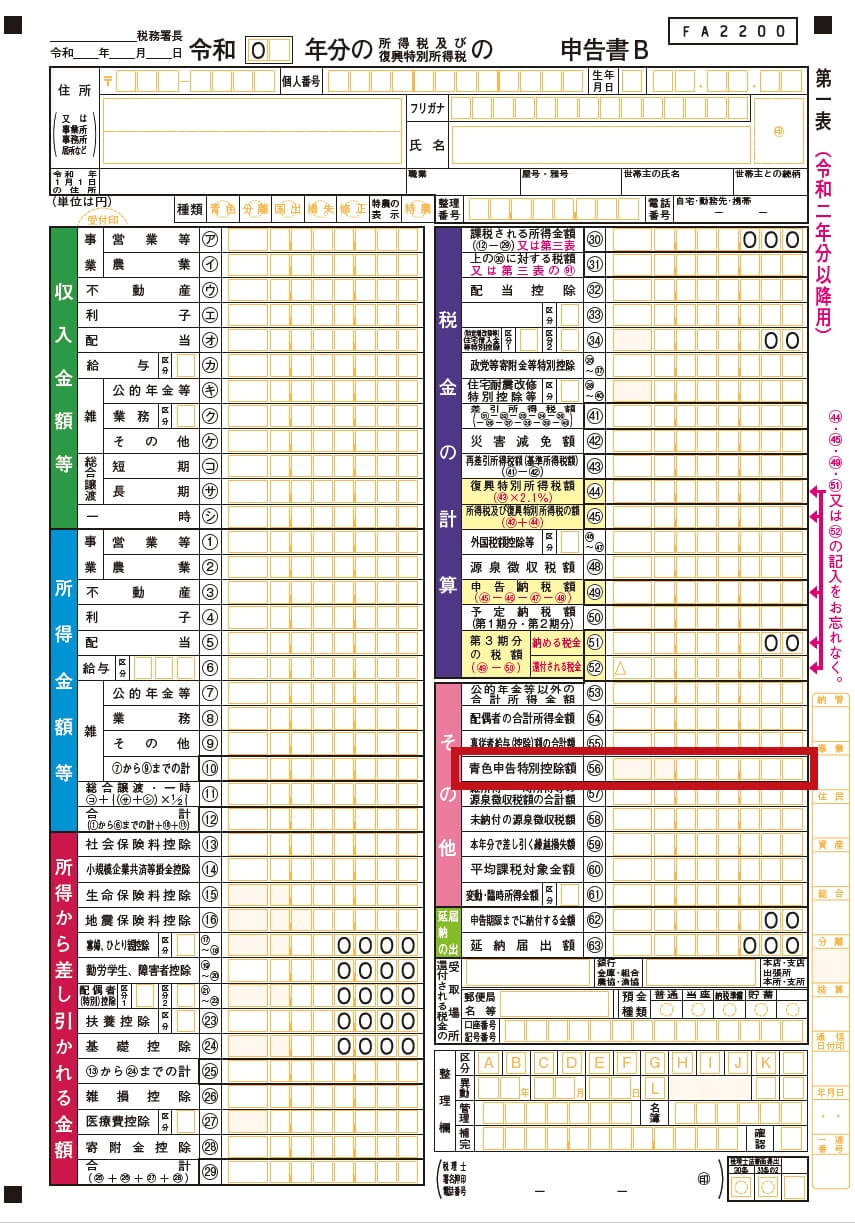
ここで極めて重要なのが、青色申告特別控除(最大65万円)の扱いです。青色申告で複式簿記・電子申告を行っている事業者は、事業所得から最大65万円を差し引いた後の金額が住民税所得割の基礎となります。特別控除の分だけ所得が低く抑えられるため、節税効果は高まる一方、ふるさと納税の控除上限額そのものは白色申告者に比べて若干低くなるという相関関係が生じます。
国税庁や各自治体の課税基準をもとに、個人事業主の所得水準ごとの上限目安を比較したデータが以下の通りです。
| 所得階層(売上-経費) | 白色申告の場合の限度額目安 | 青色申告(65万円控除)の場合 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 所得300万円 | 約28,000円〜31,000円 | 約19,000円〜22,000円 | 基礎控除・社保控除の影響大。年内は2万円前後で手堅く抑えるのが安全。 |
| 所得500万円 | 約60,000円〜64,000円 | 約49,000円〜53,000円 | iDeCoや小規模企業共済の掛金額により上限が5,000円〜1万円程度下がる。 |
| 所得700万円 | 約108,000円〜115,000円 | 約94,000円〜100,000円 | 所得税率が23%帯へ突入。高額返礼品を選定する絶好のレンジ。 |
| 所得1,000万円 | 約175,000円〜185,000円 | 約162,000円〜171,000円 | 12月中旬の帳簿締め後に確定シミュレーションを実施し、残り枠を一気に使う。 |
※上記は単身または共働き世帯、国民健康保険料等を標準的に差し引いた試算です。民間のポータルサイトで個人事業主向けのシミュレーションを行う際は、必ず「給与年収」ではなく「事業収入から経費と青色申告特別控除を引いた金額」を入力してください。
【実態検証】利用者の生の声と現場目線で見えたリアル|赤字・開業初年度の誤算
確定申告期の税務署窓口や税理士への相談現場、SNSのコミュニティでは、個人事業主特有のふるさと納税トラブルが毎年のように報告されています。特に目立つのが「開業初年度」と「想定外の赤字・売上急減」による失敗事例です。
Webデザイナーとして独立した30代男性の手記には、次のような生々しい実体験が綴られています。
「会社員時代と同じ感覚で、上半期の売上ペースから『年収600万円相当になるはず』と見込んで10月に7万円分を寄附しました。しかし11月に大口クライアントとの契約が打ち切りとなり、さらに機材購入の経費が重なって年間の事業所得は150万円に激減。結果として控除限度額は1万円台前半にとどまり、5万円以上が純粋な自己負担(高額な実費購入)になってしまいました」
また、開業初年度の個人事業主は前年の実績がないため、住民税決定通知書からの逆算ができません。加えて、開業費の償却や初期投資の経費算入により、売上が上がっていても課税所得自体は圧縮されているケースが多々あります。事業所得がゼロまたは赤字(欠損)となった場合、納めるべき所得税も住民税所得割も発生しないため、ふるさと納税による税金控除の効果はゼロ(全額自己負担)になります。
現場のリアルな教訓が示しているのは、「個人事業主のふるさと納税は、年間の収支がほぼ完全に固まる12月中旬以降に実行するのが最も堅実である」という事実です。
一般に知られていない盲点とネットの誤解|経費計上と勘定科目の真相
ネット上のQ&Aサイトや一部の誤った解説記事で頻繁に見られるのが、「ふるさと納税は事業用クレジットカードで支払って、経費(租税公課や寄付金)にできるのか?」という疑問です。
国税庁の見解および所得税法上、個人のふるさと納税を事業の「必要経費」に算入することは一切認められていません。ふるさと納税はあくまで「個人が地方自治体に対して行う寄附金」であり、家計上の支出(所得控除の対象)という位置付けになります。
もし事業用資金の口座や事業用クレジットカードで寄附金を決済した場合は、帳簿上で以下のように処理しなければなりません。
【正しい複式簿記の仕訳例】
(借方)事業主貸 30,000円 /(貸方)普通預金(事業用) 30,000円
※摘要欄に「〇〇県〇〇市ふるさと納税」と明記
勘定科目に「租税公課」や「寄付金(法人税法上の損金)」を使って事業経費に潜り込ませると、税務調査において経費否認の対象となり、過少申告加算税や延滞税が課されるリスクがあります。事業用資産からプライベートの支出を行ったことを示す「事業主貸」で処理し、確定申告書の所得控除欄で正しく申告するのが適正な会計処理です。
【画面付き解説】確定申告書等作成コーナーでの寄附金控除の書き方と手順
確定申告期に国税庁のウェブサイト「確定申告書等作成コーナー」を利用して、ふるさと納税(寄附金控除)を正しく反映させる手順をステップ順に整理します。e-Tax(電子申告)を利用すれば、マイナポータル連携によって寄附金受領証明書の一括自動入力も可能です。
【確定申告書等作成コーナーでの入力手順】
ステップ1:決算書・収支内訳書の作成と送信
まず「青色申告決算書」または「収支内訳書」を作成し、売上・経費・青色申告特別控除額を確定させて事業所得を確定申告書側へ引き継ぎます。
ステップ2:「所得控除の入力」画面へ進む
申告書作成画面の「所得控除」項目一覧の中から、「寄附金控除」の入力ボタンをクリックします。
ステップ3:寄附先データの入力またはXMLファイルの読み込み
各ポータルサイト(さとふる、ふるなび、楽天ふるさと納税など)からダウンロードした「寄附金控除に関する証明書(XMLデータ)」をアップロードするか、各自治体から郵送された「寄附金受領証明書」を見ながら以下の項目を手動入力します。
- 寄附年月日(202X年〇月〇日)
- 寄附金の種別(「都道府県、市区町村に対する寄附金(ふるさと納税など)」を選択)
- 寄附先の所在地および名称(〇〇県〇〇市)
- 寄附金額(支払った総額)
ステップ4:控除額の自動計算と確認
システムが自動的に「支払った寄附金額の合計 - 2,000円」を計算し、所得税の控除額を算出します。申告書第一表の「寄附金控除」欄、および住民税に関する事項欄に正しく数字が連動しているかを確認して送信・印刷を行えば完了です。
【プロの結論】ふるさと納税を最大活用できる人・慎重になるべき人の判断基準
事業の資金繰りや税務戦略の観点から、個人事業主がふるさと納税に取り組むべきかどうかの明確な判断基準を提示します。
【積極的に活用すべき個人事業主の条件】
- 年間を通じて売上・利益が安定しており、11月時点で年間の事業所得が300万円以上見込める事業者
- 日用品や保存性の高い食品(米、肉、飲料など)を返礼品に選び、生活防衛・生活費の圧縮を図りたい人
- e-Taxでの確定申告に慣れており、マイナポータル連携等を活用して事務コストを最小化できる人
【寄附を控えるか極めて慎重になるべき個人事業主の条件】
- 開業1〜2年目で売上の上下動が激しく、期末まで利益の見通しが全く立たない事業者
- 先行投資や大型の減価償却費計上により、当期の課税所得が100万円未満または赤字見込みの人
- 年末近くに資金繰りが逼迫しており、キャッシュフローの確保を最優先にすべき事業者(実質2,000円とはいえ一時的な現金支出が発生するため)
【ふるさと 納税 個人 事業 主】に関するよくある質問(FAQ)
Q1:売上の着地が12月後半まで読めない場合、いつ寄附するのが最も安全ですか?
A1:12月25日〜31日の間に、ポータルサイトでクレジットカード決済を行うのが最も安全です。ふるさと納税は受領日ではなく「決済完了日」が寄附年として扱われます。12月中旬に年間の帳簿を締め、売上と経費の概算が出た段階でシミュレーションを行い、上限額の7〜8割程度を目安に寄附を完了させるのがリスクを避ける王道です。
Q2:小規模企業共済やiDeCo(イデコ)を満額掛けていると、ふるさと納税の上限額は減りますか?
A2:はい、確実に減少します。小規模企業共済やiDeCoの掛金は全額が「小規模企業共済等掛金控除」として所得から差し引かれるため、課税所得および住民税所得割額が小さくなります。その結果、ふるさと納税の控除上限額も年間数千円から数万円程度下がります。シミュレーション時にはこれらの控除額を正確に織り込んで計算してください。
Q3:青色事業専従者給与を家族に支払っている場合、限度額にどのような影響がありますか?
A3:専従者給与は事業主にとっては「経費」となるため、事業主本人の事業所得が減り、ふるさと納税の限度額は下がります。一方で、給与を受け取っている家族(専従者)本人は「給与所得者」となるため、給与額が一定以上(年収100万円以上等で住民税課税)であれば、専従者自身が自分の名義でふるさと納税を行うことが可能です。
まとめ:今後の動向と失敗しないための判断基準
個人事業主にとって、ふるさと納税は地域貢献を果たしながら実生活のコストを削減できる極めて有効な税制メリットです。しかし、会社員以上に「所得の正確な試算」「青色申告特別控除との兼ね合い」「経費にせず事業主貸で処理する会計ルール」「確定申告書等作成コーナーでの正確な記載」といった実務知識が要求されます。
制度の改定や返礼品ルールの変更が続く現在だからこそ、噂や安易な簡易計算に惑わされず、自らの帳簿データに基づいた確実なシミュレーションを行うことが不可欠です。事業のキャッシュフローを圧迫しない範囲で、12月の年次決算直前のタイミングを見極めて賢く活用してください。 (出典: ふるさと 納税 個人 事業 主(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
