被保険者とは誰のこと?保険者・被扶養者の違いと見分け方を徹底解説
公的医療保険や雇用保険の手続き、あるいは生命保険の契約書を交わす際、必ず目にするのが「被保険者」という言葉です。日常生活では聞き慣れない法律用語であるため、「結局、自分は被保険者なのか、それとも被扶養者なのか」「保険者とは何が違うのか」と書類の記入欄の前で頭を抱えてしまうケースは珍しくありません。
社会保険制度の適用拡大やマイナ保険証への移行が進む現在、被保険者の定義や資格条件を正確に把握しておくことは、給与の手取り額や将来の年金受給額、万が一の際の給付金請求を左右する実務的知識です。本記事では、各種公的保険から民間生保における「被保険者」の定義、保険者・被扶養者との決定的な違い、保険証や確認書類での見分け方まで、制度の裏側にある現場の実態と合わせてわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「被保険者」は保険の対象となる“本人”を指し、保険事業を運営する「保険者」や、加入者に養われる「被扶養者」とは法律上の権利・義務が根本から異なる。
- 要点2:健康保険・国民健康保険・厚生年金・雇用保険・介護保険・民間生保で「被保険者」の条件や対象範囲が異なり、パートの「106万円の壁」撤廃に向けた法改正で対象者が拡大している。
- 要点3:健康保険証(資格確認書・マイナポータル)の被保険者番号や雇用保険被保険者証の記載内容を正しく判読することで、各種給付の申請漏れや手続きミスを確実に回避できる。
【基礎知識】被保険者とは具体的に誰のこと?保険者・被扶養者との決定的な違い
「被保険者(ひほけんしゃ)」という言葉をわかりやすく解き明かす鍵は、漢字の「被(〜される)」という接頭辞にあります。文字通り「保険の対象と“される”人」を意味し、制度ごとに定められた保険事故(病気、ケガ、失業、加齢、死亡など)が発生した際に、給付を受ける権利を持つ主体そのものを指します。
公的医療保険や労働保険の実務において、最も混同されやすい3つの概念の違いを整理します。
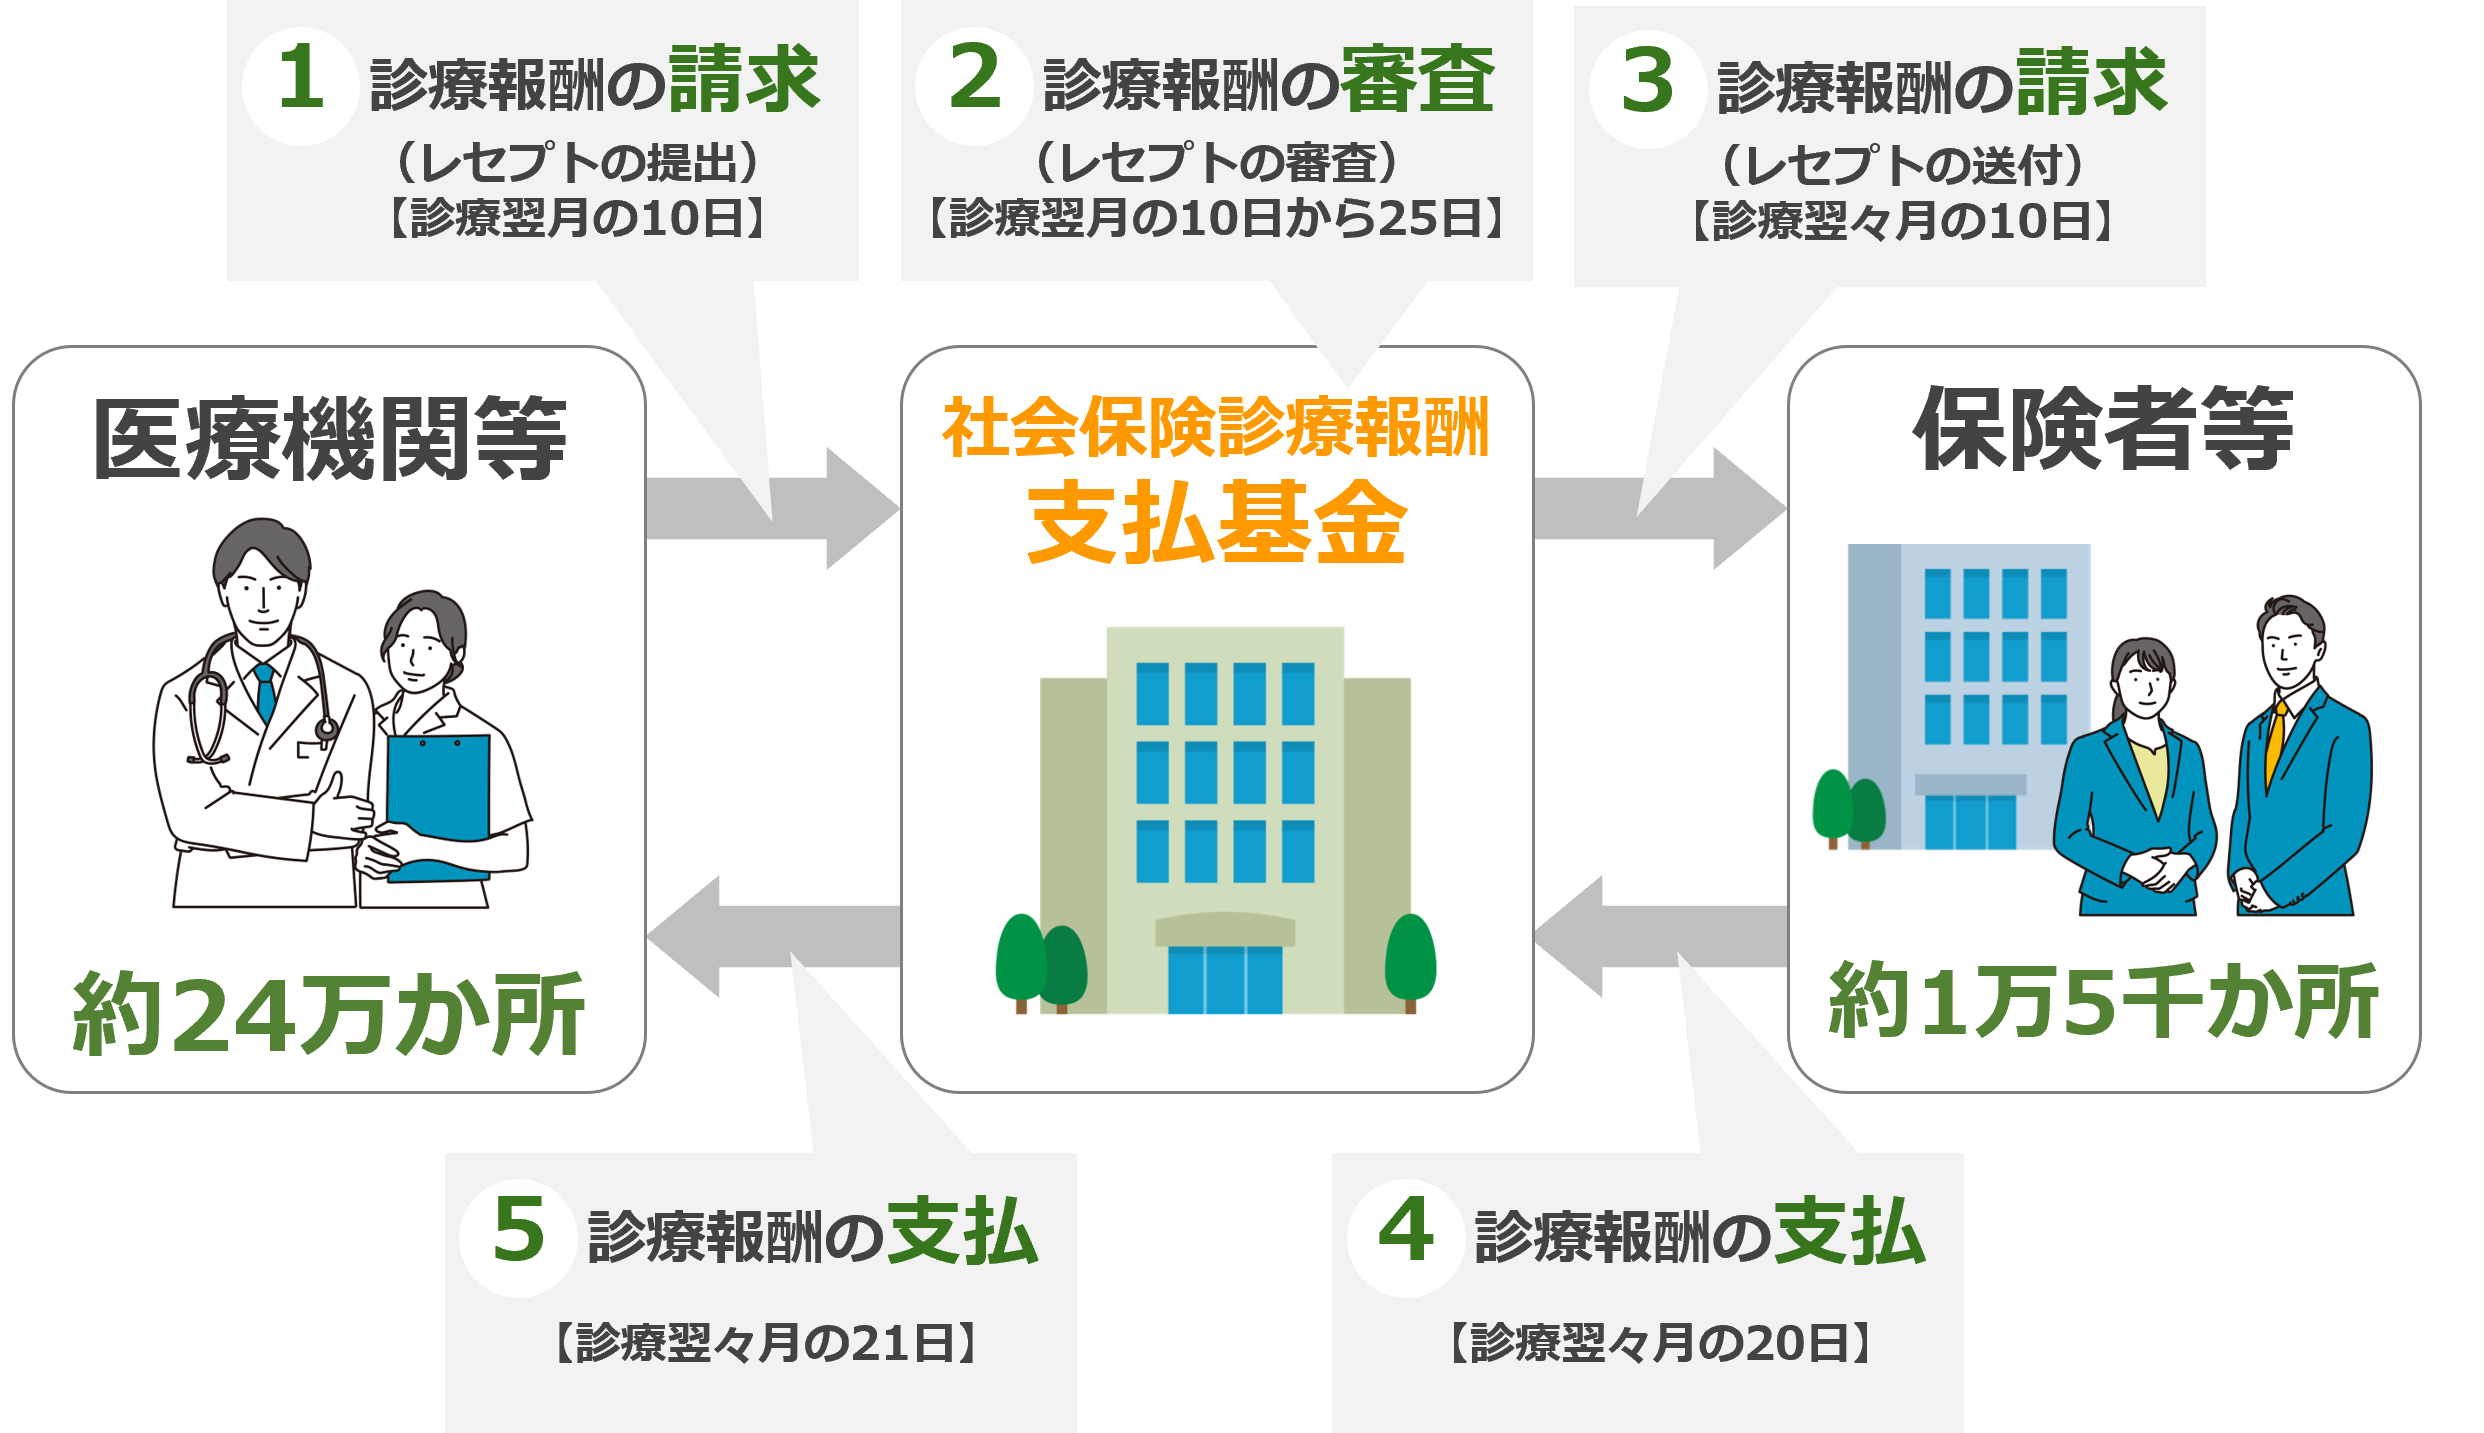
まず「被保険者と保険者の違い」です。「保険者」とは、保険事業を運営・管理し、保険料を徴収して保険給付を行う組織や団体を指します。具体的には、全国健康保険協会(協会けんぽ)、健康保険組合、市区町村、日本年金機構、あるいは民間の生命保険会社がこれに該当します。つまり、サービスを提供する側が「保険者」であり、加入して保障を受ける側が「被保険者」という対立関係にあります。
次に、現場で書類の記入ミスが多発する「被保険者と被扶養者の違い」です。公的健康保険における被保険者(本人)は、自ら保険料を負担して加入している主たる契約者です。これに対して被扶養者(家族)は、被保険者の収入によって生計を維持している配偶者や子、父母などを指します。被扶養者は自ら個別の保険料を納めることなく保険給付(医療費の3割負担など)を受けられますが、傷病手当金や出産手当金といった「就労不能時の所得補償」は対象外となる点が決定的な相違点です。
【徹底比較】公的医療・雇用・年金・生命保険における「被保険者」の定義一覧
「被保険者」という言葉は一つですが、適用される法律や制度によって、誰が対象になり、どのような要件が課されるのかが異なります。主要な6大保険制度における被保険者の位置づけと特徴を下記の比較表にまとめました。
| 制度種別 | 被保険者となる対象者 | 保険者・保険料の負担形態 | 実務上の重要チェック項目 |
|---|---|---|---|
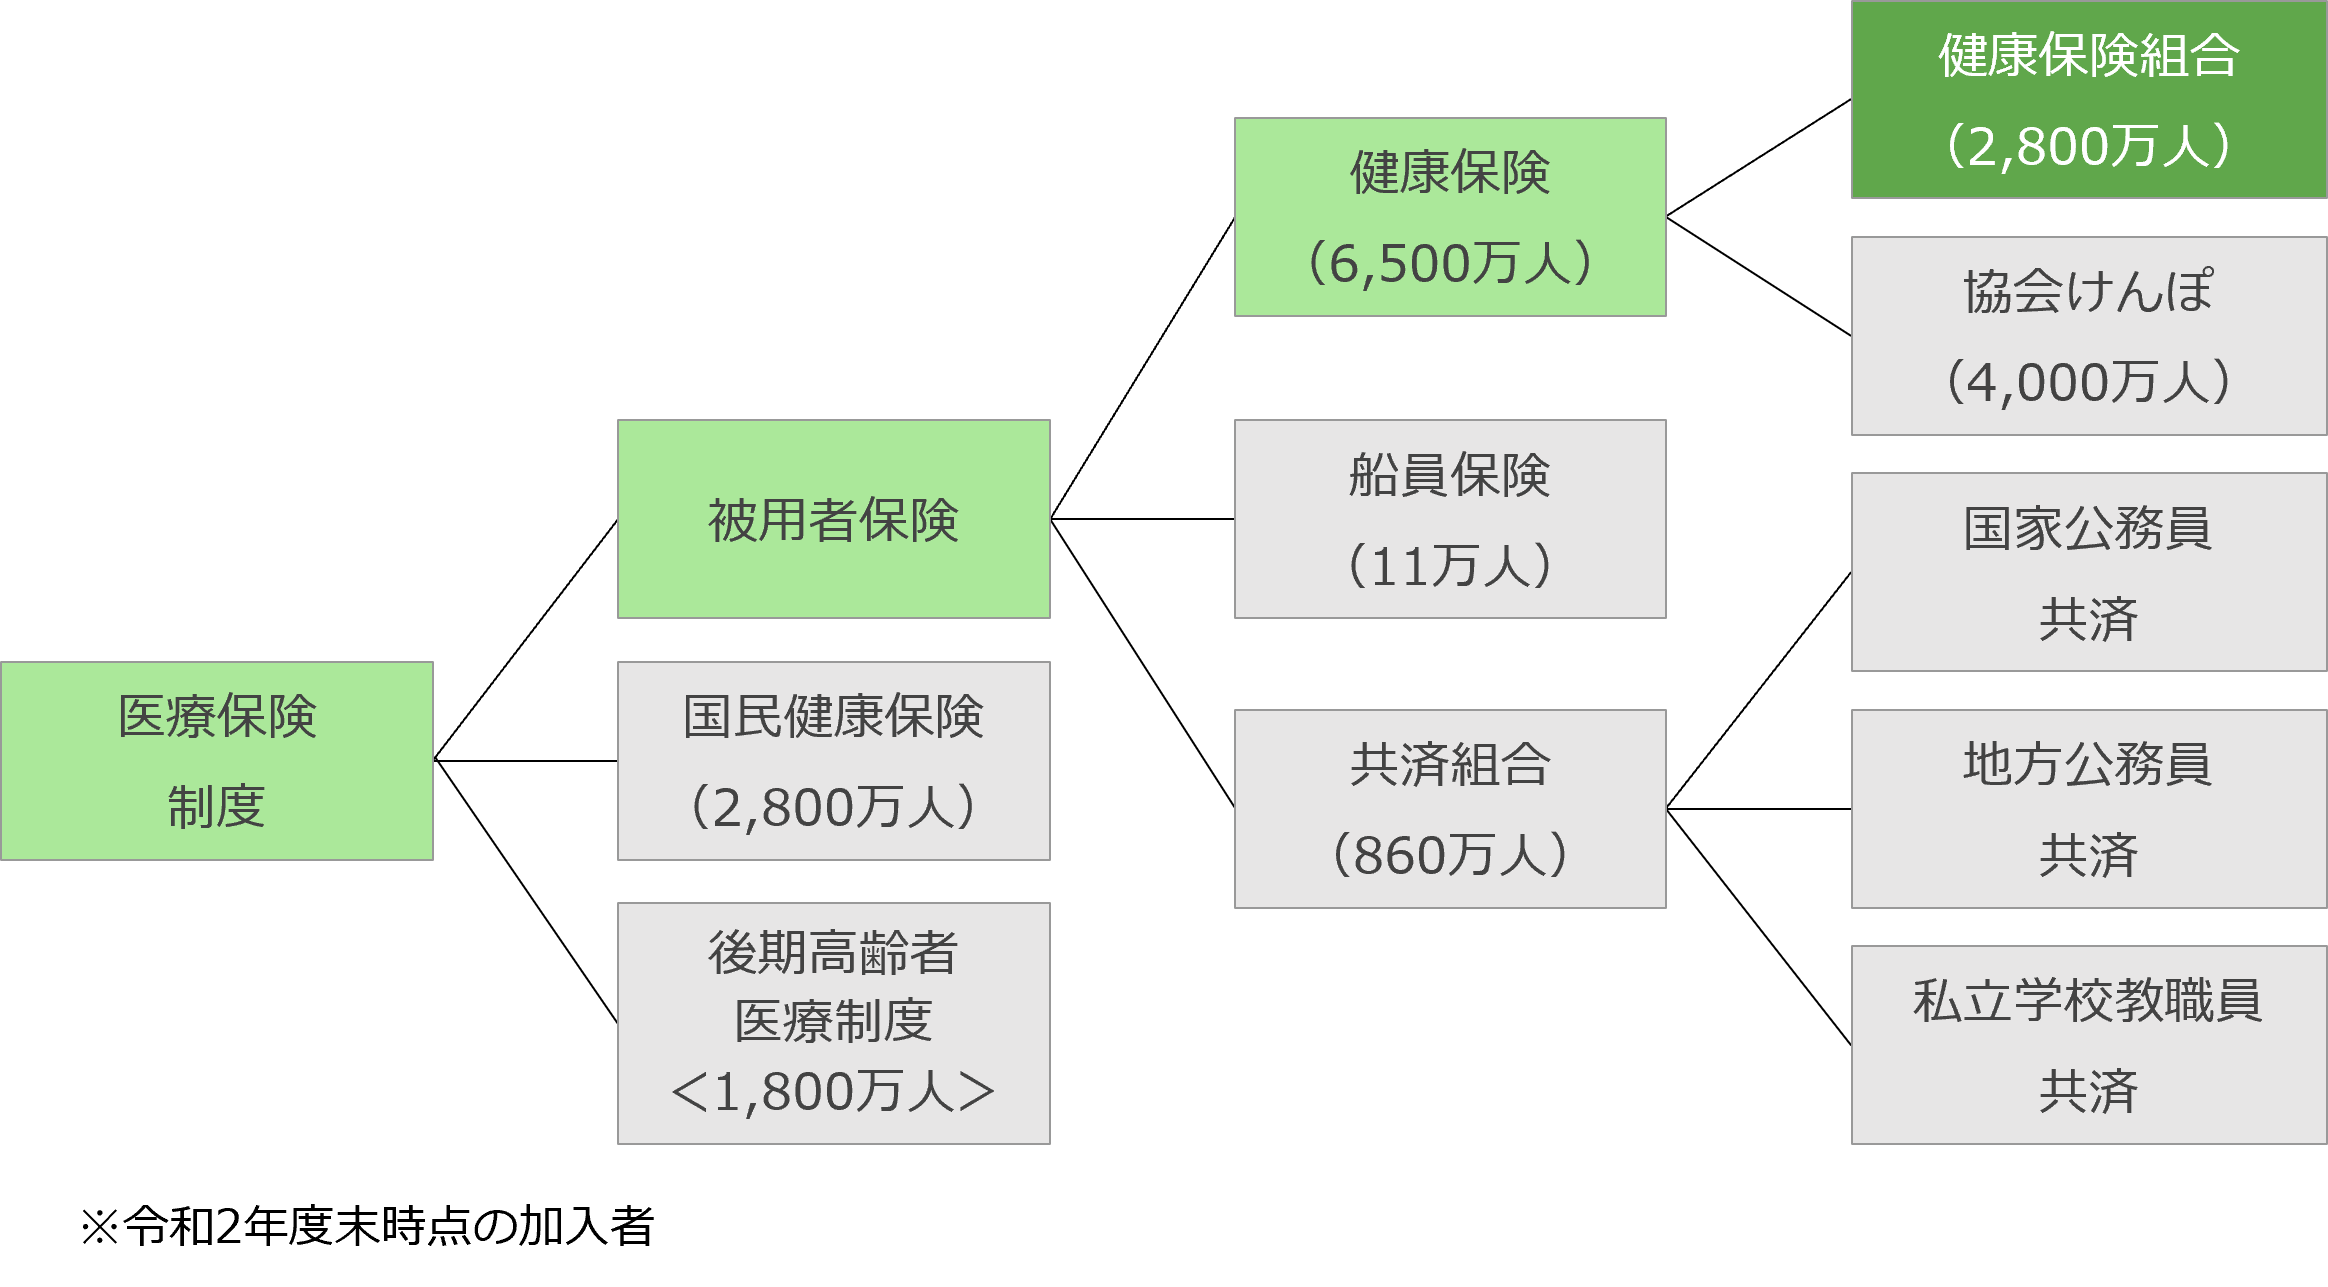
| 健康保険(社会保険) | 会社員、公務員、一定基準を満たす短時間労働者 | 協会けんぽ/健康保険組合 (労使折半で給与天引き) | 被扶養者の認定枠が存在。傷病手当金・出産手当金の受給資格あり。 |
| 国民健康保険 | 自営業者、フリーランス、退職者、未就業者 | 各市区町村および国保組合 (世帯主が全額納付義務を負う) | 扶養の概念が存在しない。加入者全員が個別被保険者となる。 |
| 厚生年金保険 | 会社員、公務員等の常用雇用者(原則70歳未満) | 日本年金機構 (労使折半で給与天引き) | 加入により第2号被保険者となり、配偶者は第3号被保険者になり得る。 |
| 雇用保険 | 週20時間以上就労し、31日以上雇用見込みのある労働者 | 国(ハローワーク・労働局) (事業主と労働者双方で負担) | 失業手当、育児休業給付金、教育訓練給付金の受取主体。 |
| 介護保険 | 第1号:65歳以上の全住民 第2号:40歳〜64歳の公的医療保険加入者 | 各市区町村 (年金天引きまたは医療保険料に上乗せ) | 第2号は加齢に起因する16特定疾病による要介護状態のみ給付対象。 |
| 民間生命保険 | 保険の対象となる人(生死・病気・介護の対象者) | 民間の生命保険会社 (契約者が保険料を払い込む) | 契約者・被保険者・受取人の3者関係によって課税区分(所得・贈与・相続)が変動。 |
【最新基準】社会保険の資格要件と「106万円の壁」をめぐる現場実態
パート・アルバイトなどの短時間労働者が「社会保険の被保険者」となるかどうかの判断基準は、制度改正の進展によって大きな転換期を迎えています。いわゆる「106万円の壁」として知られる短時間労働者への社会保険(健康保険・厚生年金保険)適用拡大は、企業規模要件の段階的な引き下げを経て、多くの事業所で標準的な労務管理事項として定着しました。
現在、短時間労働者が社会保険の被保険者資格を取得するための基本的要件は次の通りです。
- 週の所定労働時間:20時間以上であること
- 月額賃金:8.8万円以上(年収換算で約106万円以上、賞与や手当を除く基本給・諸手当ベース)
- 見込み雇用期間:2ヶ月を超えて雇用される見込みがあること
- 学生要件:学生でないこと(休学中や夜間学部生等は除く)
事業主は、採用した従業員がこれらの資格要件を満たした場合、雇い入れから5日以内に年金事務所へ「被保険者資格取得届」を提出する法定義務を負っています。これによって労働者は正式に被保険者となり、厚生年金と健康保険の双方に同時加入します。
労務管理の現場では、手取り額の一時的な減少を懸念して「週19.5時間勤務に抑えたい」と希望する労働者と、人手不足の中で稼働時間を増やしたい企業側との間で調整が続いています。しかし、被保険者資格を得ることは、将来受給できる基礎年金に「老齢厚生年金」が上乗せされるだけでなく、万一の病気や障害時に支給される「障害厚生年金」の受給権を確保するという強力な生活防衛策でもあります。
【実態検証】健康保険証・雇用保険被保険者証の確認法と現場で多発するトラブル
行政手続きや転職実務において、自身の「被保険者情報」を迅速かつ正確に把握できているかどうかは極めて重要です。特に確認頻度の高い2大書類のチェックポイントを検証します。
公的医療保険において自身を識別する重要情報が「健康保険の被保険者番号」です。従来の紙・プラスチック製保険証だけでなく、マイナ保険証移行後の「資格確認書」や「マイナポータル」の画面上にも必ず記載されています。そこには「記号(事業所番号)」「番号(個人ごとの連番)」、そして個人情報保護のために導入された「枝番(世帯内の個人を識別する2桁の番号)」が表示されています。被保険者本人と被扶養者家族では、同一の記号・番号であっても枝番が異なり、区分欄に「本人(被保険者)」または「家族(被扶養者)」と明記されています。
一方、転職や失業手続きで必須となるのが「雇用保険被保険者証」です。ここには「4桁-6桁-1桁」で構成される固有の「雇用保険被保険者番号」が記載されています。この番号は会社ごとではなく「1人の労働者に対して一生涯にわたり原則1つ」割り振られる番号です。転職するたびに新しい会社へ提出し、前職の加入期間を引き継ぐことで、失業手当や育児休業給付金の受給要件である算定対象期間が合算されます。
人事労務の現場窓口や各種相談窓口には、被保険者資格を巡る次のようなトラブルが頻繁に寄せられています。
- ケース1:扶養外れの申告漏れによる一括返還請求
「パート収入が基準を超えたにもかかわらず配偶者の健康保険から被扶養者取消の手続きを怠り、過去1年分の医療費負担分と保険料を遡及して数十万円一括請求された」 - ケース2:退職時の雇用保険番号の二重発行
「転職時に前職の雇用保険被保険者証を提出しなかったため新しい番号が新規発行され、前職までの加入年数がリセットされてしまい、早期の失業給付受給要件を満たせなくなった」 - ケース3:事業主の資格取得届の提出遅延
「会社が被保険者資格取得届の提出を数ヶ月放置していたため、急なケガで受診した際に無保険状態となり、全額自己負担を強いられた」
一般に知られていない盲点とネットの誤解|国民健康保険と生命保険の罠
「被保険者」という概念について、インターネット上やSNS上では制度の仕組みを誤解した言説が散見されます。特に大きな損失や税務トラブルに直結しやすい2つの落とし穴を検証します。
第1の誤解は、国民健康保険における被保険者の扱いです。会社員の健康保険(社保)の感覚のまま、「夫が自営業で国保に加入しているから、妻や子どもはその扶養に入れば保険料はタダになる」と思い込んでいるケースが後を絶ちません。国民健康保険法において被扶養者という枠組みは存在せず、生まれたばかりの乳幼児から高齢者まで全員が個別の被保険者となります。納付義務者自体は世帯主(親など)に一括して課されますが、保険料の計算は世帯内の被保険者数に応じた「均等割」が加算されるため、家族が増えるほど保険料負担は確実に増加します。
第2の誤解は、民間生命保険における「契約者・被保険者・受取人」の組み合わせ問題です。生命保険を契約する際、誰を被保険者にし、誰を受取人にするかによって、保険金を受け取った際にかかる税金の種類が劇的に変化します。
- パターンA(契約者=夫、被保険者=夫、受取人=妻):夫の死亡により妻が受け取る死亡保険金は「相続税」の対象(基礎控除枠あり)。
- パターンB(契約者=夫、被保険者=妻、受取人=夫):妻の死亡により夫が受け取る死亡保険金は「所得税(一時所得)」の対象。
- パターンC(契約者=夫、被保険者=妻、受取人=子):妻の死亡により子が受け取る死亡保険金は「贈与税」の対象となり、最高55%の極めて高い累進税率が適用されるリスクがある。
このように、「被保険者(誰の万一を対象にするか)」と「契約者(誰がお金を払うか)」のズレを意識せずに名義を設定すると、受取時の手取り額が大幅に目減りする恐れがあります。

【専門家分析】社会保障制度から読み解く「自立と生活防衛」の境界線
日本の社会保障制度は長年、昭和型の「夫が世帯主として被保険者になり、専業主婦の妻が被扶養者として守られる」という単一所得世帯モデルを前提に設計されてきました。公的年金における「第3号被保険者制度」や各種保険の扶養制度はその象徴です。
しかし、単身世帯の急増、共働き世帯の一般化、そして平均寿命の延伸に伴い、この構造は大きな制度的摩擦を生み出しています。家族単位での保障に依存しすぎると、世帯主の死亡や離婚、予期せぬ失業といったライフイベントが発生した際、被扶養者側の生活基盤が一気に脆弱化するリスクを孕んでいます。近年進められている社会保険適用拡大の根底には、すべての就労者を個別の「被保険者」として位置づけ直し、自立した個人のセーフティネットを構築するという社会構造の再編があります。
【プロの結論】「扶養内」に留まるべきか「自ら被保険者」になるべきかの判断基準
目先の手取り収入を重視して被扶養者の枠内に留まるべきか、それとも勤務時間を延ばして自ら社会保険の被保険者となるべきか。判断を迷う方のために、明確な選定基準を提示します。
【自ら被保険者になる道を選ぶべき人】
- 将来の受取年金額を増やしたい人:厚生年金に加入することで、生涯にわたる老齢給付の受給水準を底上げしたい場合。
- 病気や出産・失業時のセーフティネットが欲しい人:傷病手当金(最長1年6ヶ月、給与の約3分の2支給)や出産手当金、雇用保険の失業手当・育休給付を自身名義で確保したい場合。
- キャリアアップや労働時間の制限をなくしたい人:シフト調整に煩わされることなく、働いた分だけ収入を伸ばしたい場合。
【現状の被扶養者に留まることを検討すべき人】
- 月間の労働時間が極めて限られている人:介護や育児などの事情により、週所定労働時間を20時間未満に抑えざるを得ない場合。
- 配偶者側の企業独自の手当(家族手当・扶養手当)の支給基準が厳格な人:社会保険の被扶養者から外れることで、配偶者側の給与手当が大幅に削減される逆転現象が起きる場合。
【被保険者とは】に関するよくある質問(FAQ)
Q1:健康保険証に記載されている「本人」と「家族」はどう違いますか?
A1:「本人」と記載されている人が制度上の「被保険者」であり、会社で勤務して保険料を直接負担している当事者です。「家族」と記載されている人は「被扶養者」であり、被保険者の収入によって養われている配偶者や子どもなどを指します。
Q2:会社を退職した場合、健康保険の被保険者資格はどうなりますか?
A2:退職日の翌日に被保険者資格を喪失します。その後は、①再就職先で社会保険に加入する、②国民健康保険に切り替える、③退職前の健康保険を最長2年間継続する「任意継続被保険者」となる、④家族の健康保険の「被扶養者」に入る、のいずれかの手続きを速やかに行う必要があります。
Q3:雇用保険被保険者証を紛失してしまった場合はどうすればよいですか?
A3:身分証明書を持参の上、最寄りのハローワーク窓口で即日再交付申請が可能です。また、新しく入社する企業の担当部署に「前職の会社名」と「退職年月」を伝えることで、企業側がハローワークを通じて番号を照会・確認することもできます。
Q4:介護保険の被保険者は、何歳から保険料を支払う義務が発生しますか?
A4:満40歳に達した月(誕生日の前日が含まれる月)から「第2号被保険者」となり、加入している健康保険料と合算して介護保険料の納付が始まります。その後、満65歳を迎えると「第1号被保険者」へと切り替わり、原則として受給する年金からの直接天引きとなります。
まとめ:被保険者の正しい理解が確実な生活防衛とキャリアの土台になる
「被保険者」という概念は、単なる行政手続き上の用語にとどまりません。自分がどの制度の被保険者であり、いかなる条件のもとでどのような保障を受けられるのかを正確に把握することは、予測困難なライフステージの変化から自身と家族を守るための基礎知識です。
公的医療保険から年金、雇用保険、生命保険に至るまで、各種手続きや契約書を交わす際は、「誰が保険者で、誰が被保険者なのか」を常に明確に意識してください。制度の権利と義務を正しく使いこなすことこそが、無用なトラブルを防ぎ、安定した生活設計を築くための第一歩となります。 (出典: 被 保険 者 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
