達成率の正しい計算式とエクセル術!マイナス時の落とし穴まで完全解説
日々の業務における売上進捗の追跡や四半期ごとの業績評価において、数値管理の根幹をなすのが「達成率」の算出です。しかし、営業現場や経営企画の現場を取材すると、計算式の初歩的な誤解や、エクセルでのエラー処理の不備、さらには「赤字予算」や「コスト削減目標」といったマイナス数値が絡む場面での算出ミスが後を絶ちません。
数字の狂いは、単なる計算ミスにとどまらず、人事評価の不公平感や経営判断の遅れに直結します。本稿では、基本となる達成率の計算式から、実務で即座に使える目標達成率エクセル関数の組み方、さらには多くのビジネスパーソンが頭を抱える「マイナス目標」の計算ロジックまで、現場の知見を交えて徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:達成率の基本は「実績 ÷ 目標 × 100」。エクセル上では表示形式をパーセンテージに設定し「実績 ÷ 目標」で完結させるのが鉄則。
- 要点2:マイナス目標(赤字縮小・経費削減)の場合、単純な割り算では逆転現象が起きるため、専用の補正計算式(差分アプローチ)を用いる必要がある。
- 要点3:ゼロ除算エラー(#DIV/0!)の回避や条件付き書式による可視化を施し、予実管理と達成率を一体化させたダッシュボード運用が実務の標準となる。
【基本編】達成率の計算式とパーセンテージ算出の基礎
ビジネス実務において最も頻繁に用いられる達成率パーセンテージ計算の基本構造は、極めて明快です。目標に対してどれだけの成果を積み上げたかを相対的な割合として表します。
【基本の計算式】
達成率(%)= 実績値 ÷ 目標値 × 100
例えば、月間の売上目標が500万円の営業担当者が、当月実績として650万円を売り上げたとします。この場合の売上達成率の求め方は以下の通りです。
650万円(実績)÷ 500万円(目標)× 100 = 130%
このように、数値が100%を超えていれば目標超過達成、100%を下回っていれば未達と即座に判断できます。営業部門における個人のノルマ達成率の計算式もまったく同一のロジックが適用されます。
ただし、電卓で手計算する場合は末尾に「× 100」を掛けますが、スプレッドシートや業務システム上で処理する際は扱いが異なります。システム内部では小数のまま保持し、表示形式でパーセント変換を行うのがデータ管理上の標準作法です。
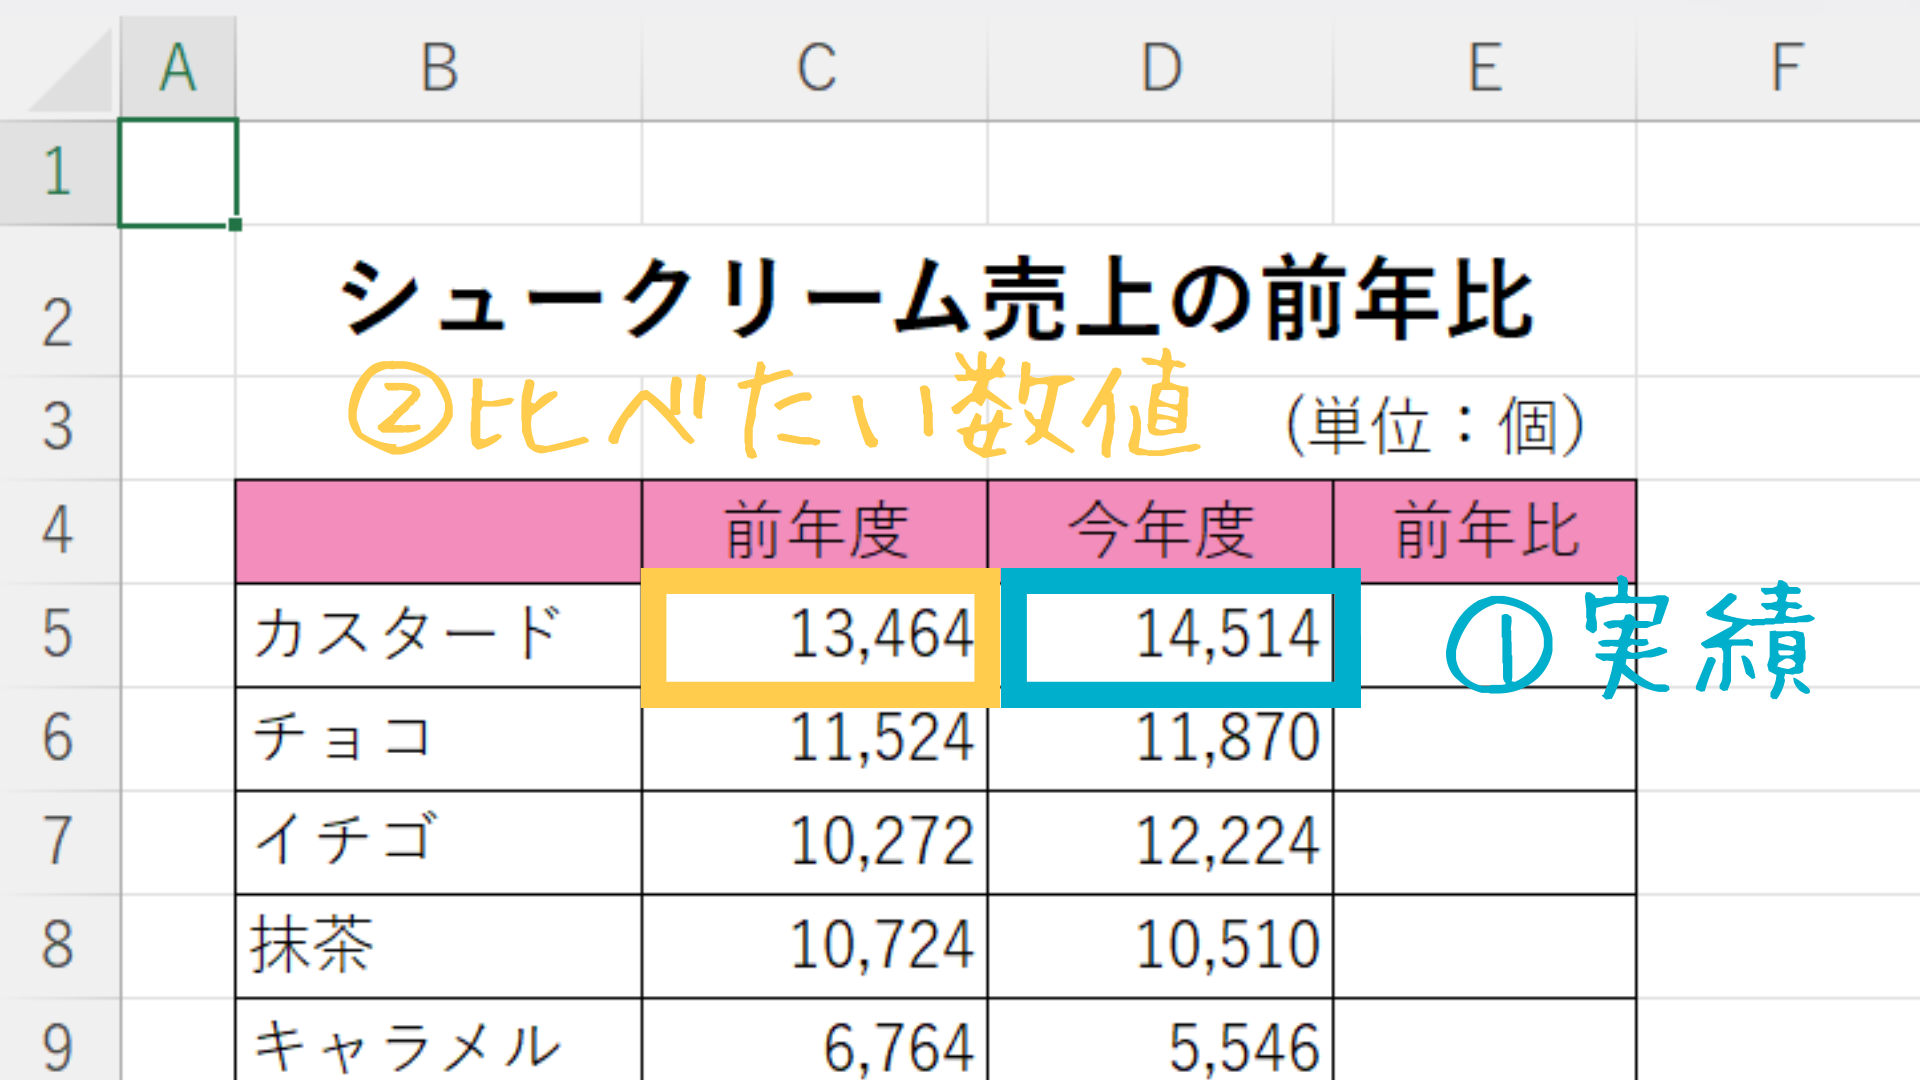
【実務直結】エクセル達成率の出し方と目標達成率エクセル関数
企業のデスクワークにおいて最も利用頻度が高いのが表計算ソフトです。現場で頻出するエクセル達成率の出し方には、押さえておくべき作法とエラー対策が存在します。
セル「B2」に目標値、セル「C2」に実績値が入力されている場合、達成率を出力するセル「D2」に入力する基本数式は次の通りです。
=C2/B2
この際、数式内に「*100」と入力するのではなく、エクセルのツールバーにある「%(パーセント スタイル)」ボタンを押すか、セルの表示形式を「パーセンテージ」に設定します。これにより、内部数値を汚さずに直感的な表示が可能となります。
実務で避けて通れないのが、目標値が「0」または未入力の場合に発生するエラー表示(#DIV/0!)です。見栄えを損ねるだけでなく、全体の合計や平均計算を狂わせる原因となるため、目標達成率エクセル関数としてIFERROR関数を組み合わせるのが基本テクニックです。
=IFERROR(C2/B2, 0)
この数式を組んでおけば、目標値がゼロであってもエラーを出さず、整然としたレポートを作成できます。さらに、達成率100パーセント超えの計算結果を素早く把握するため、条件付き書式を用いて「100%以上は青文字」「80%未満は赤背景」といったカラーハイライトを付与することで、会議資料としての視認性が格段に向上します。
【パターン別比較】売上・コスト削減・前年比の計算ロジック総覧
業務現場では、売上のように「数字が大きいほど良い指標」だけでなく、経費のように「数字が小さいほど良い指標」、あるいは時間の経過に伴う「進捗」など、多様な指標が混在します。それぞれの特性に応じた計算ロジックを整理しました。
| 指標区分 | 標準的な計算式 | 計算例(目標 / 実績) | 実務上の判定基準 |
|---|---|---|---|
| 売上・利益達成率 | 実績 ÷ 目標 × 100 | 目標1,000万 / 実績1,200万 = 120% | 数値が大きいほど高評価。100%超過で目標達成。 |
| コスト削減達成率 | (予算 - 実績) ÷ (予算 - 目標) × 100 | 予算100万 / 目標80万 / 実績70万 = 150% | 削減幅が大きいほど評価高。目標額を下回るほど達成率は上昇。 |
| 前年比(成長率) | 当期実績 ÷ 前年同期実績 × 100 | 前年800万 / 当期1,000万 = 125% | 前年比の計算式として使用。100%超でプラス成長を示す。 |
| 進捗率(工期・期中) | 完了タスク数 ÷ 全タスク数 × 100 | 全50件 / 完了40件 = 80% | 進捗率の計算方法の基本。期日内の消化度合いを管理。 |
特に注意を要するのが「経費抑制」の案件です。単に「予算 ÷ 実績」としてしまうと、経費を使いすぎて実績が膨らんだ際に達成率が見かけ上高くなってしまうという致命的なミスが発生します。必ず「どれだけ圧縮できたか」の差分に着目して計算式を構築する必要があります。
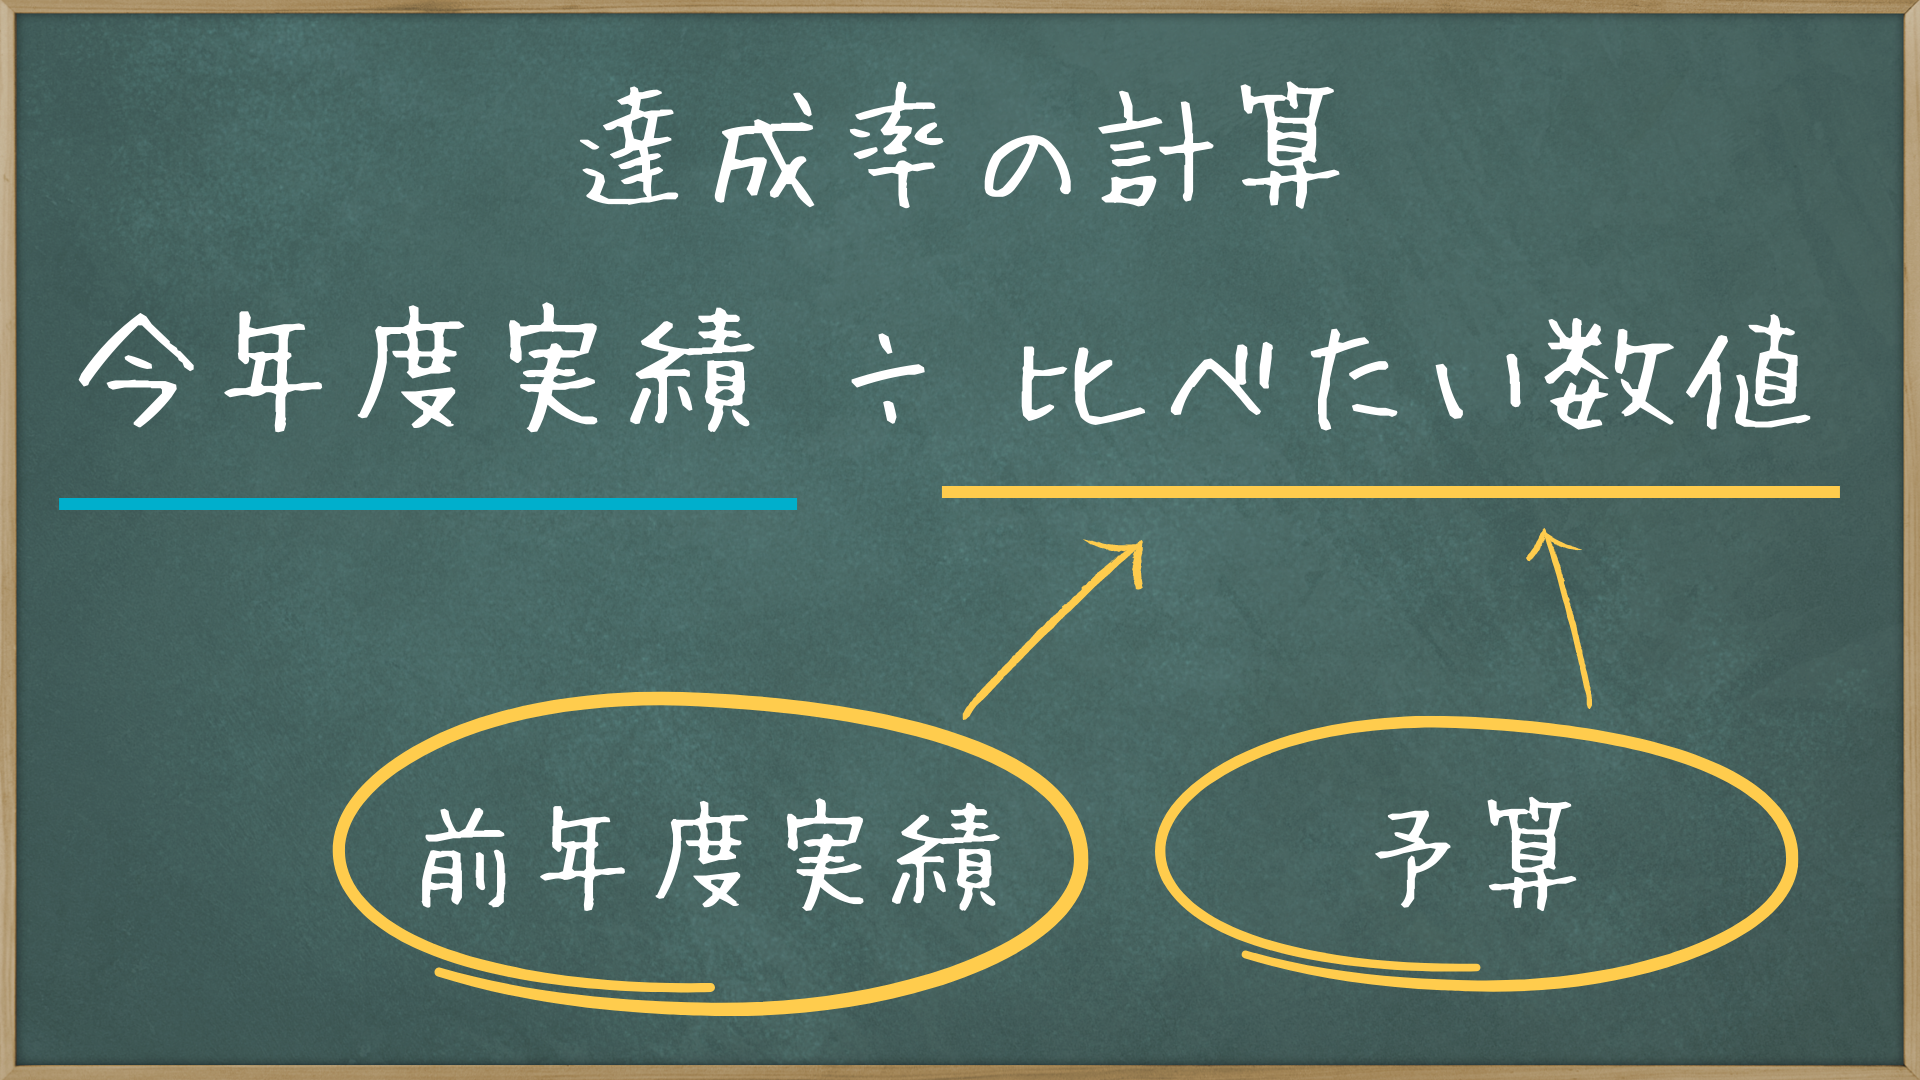
一般に知られていない盲点|達成率マイナス時の計算方法とコスト削減の罠
経営会議や管理会計の場で最も紛糾するのが、営業利益の赤字計画やマイナス指標を扱うケースです。多くの担当者が「単純にマイナス同士を割り算する」という間違いに陥っています。
例えば、事業再生フェーズにおいて「営業利益の赤字幅を-1,000万円に抑える目標」を掲げ、実績が-400万円で着地したとします。赤字を大幅に減らした優秀な成果であるにもかかわらず、単純計算を行うと以下の奇妙な結果になります。
-400万円(実績)÷ -1,000万円(目標)= 40%(未達に見える)
逆に、赤字が拡大して-1,500万円の大赤字を出した場合、-1,500 ÷ -1,000 = 150%となり、大失敗しているにもかかわらず「大達成」と表示されてしまいます。これが「マイナス割算のパラドックス」です。
【達成率マイナス時の計算方法(正解ロジック)】
利益改善目標(マイナスからプラスを目指す、またはマイナス幅を縮める)の場合、実務上は「基準値からの乖離率」あるいは「目標との差分を絶対値で補正する式」を用います。
計算式:1 + (実績 - 目標) ÷ |目標| × 100
この計算式を先ほどの例(目標-1,000万円、実績-400万円)に当てはめると、次のようになります。
1 + (-400 - (-1,000)) ÷ 1,000 = 1 + 600 ÷ 1,000 = 1.6(160%達成)
実績が-1,500万円だった場合は、1 + (-1,500 - (-1,000)) ÷ 1,000 = 1 - 500 ÷ 1,000 = 0.5(50%達成)となり、直感および実態と完全に一致する正しい評価指標が導き出せます。
【実態検証】予実管理と達成率の現場で起きる「評価のズレ」と組織心理
大手コンサルティングファームや上場企業の経理部門へのヒアリング調査を行うと、達成率という「単一の数値」に依存しすぎることによる弊害が浮き彫りになっています。
心理学および組織行動論の領域では、エドウィン・ロック博士が提唱した「目標設定理論(Goal Setting Theory)」が知られていますが、達成率の算出ロジックが不透明だと、社員の動機付けは急速に失われます。あるIT企業の営業マネージャーは取材に対し、次のように実態を吐露しています。
「前年比150%を達成したメンバーが、期初に低めの目標(ノルマ)を設定していた別のメンバーよりも達成率で下回り、賞与査定で逆転される現象が起きていた。数式の正しさだけでなく、目標設定自体の難易度を加味した予実管理と達成率の連動設計を行わなければ、現場の士気は崩壊する」
また、経済学の「グッドハートの法則(指標が目標になった途端、それは良い指標ではなくなる)」が示す通り、達成率の数値だけを追い求めた結果、期末に無理な押し込み販売を行ったり、翌期の売上を前倒し計上したりするモラルハザードも報告されています。数値の算出手法を統一することは、単なる事務処理ではなく、組織ガバナンスの根幹と言えます。

【プロの結論】達成率自動計算ツールの活用と導入すべき組織の判断基準
業務効率化の観点から、エクセルによる手動集計からクラウド型の達成率自動計算ツールやBIダッシュボードへの移行を検討する企業が増加しています。組織規模や運用体制に応じた最適な選択基準を提示します。
【プロの結論】導入に向いている組織・慎重になるべき組織の判断基準
【自動計算ツール・BI導入を即座に進めるべき組織】
- 部署間で目標指標の定義が異なる組織:営業部門、開発部門、カスタマーサクセスで進捗指標がバラバラな場合、クラウド上で指標定義を共通化することで算出ミスを根絶できます。
- 日次・週次でリアルタイムな予実把握が必要な企業:SaaSビジネスやEC事業など、月締めを待たずに即座に軌道修正が求められる業態では、API連携による自動算出が必須です。
- 管理対象の案件数が月間数百件を超える現場:エクセルの手作業による参照ズレや計算エラーのリスクを排除できます。
【まずはエクセル・スプレッドシートの標準化に留めるべき組織】
- 評価指標(KPI)が四半期ごとに激しく変動する初期スタートアップ:ツール側の設計変更コストが高くつくため、柔軟に計算式を書き換えられるスプレッドシート運用が適しています。
- 担当者ごとの目標設定が属人的で統一されていない段階:まずは全社で「達成率」「進捗率」「前年比」の計算定義を統一するルールメイキングが先決です。
【達成率の計算】に関するよくある質問(FAQ)
Q1:進捗率と達成率の違いは何ですか?
A1:達成率は「最終目標に対する成果の割合(最終結果の評価)」を指すのに対し、進捗率は「完了までの工程や期間に対する現在の消化度合い(途中経過)」を指します。例えば、1ヶ月の売上目標に対する中間の到達度を測る場合は「売上進捗率」、月末に確定した結果を評価する場合は「売上達成率」と使い分けるのが一般的です。
Q2:エクセルで達成率を計算すると「#DIV/0!」と出ます。消す方法はありますか?
A2:目標セルが「0」または空欄のときに発生するゼロ除算エラーです。数式を=IFERROR(実績セル/目標セル, "-")や=IFERROR(実績セル/目標セル, 0)と修正することで、エラー表示を回避してハイフンや0を表示させることができます。
Q3:前年比の伸び率(前年比増減率)と達成率は同じですか?
A3:異なります。前年比(売上比率)は「当期売上 ÷ 前期売上 × 100」で求めますが、伸び率(増減率)を見る場合は「(当期売上 - 前期売上) ÷ 前期売上 × 100」となります。例えば、前期100万円・当期120万円の場合、前年比は120%、前年比増減率はプラス20%となります。
まとめ:数値を武器にする予実管理と正確な算出の徹底
達成率の算出は、ビジネスにおける成績表を作る基礎作業です。「実績 ÷ 目標」という基本公式の徹底はもちろんのこと、マイナス目標時の補正ロジックや、エクセルでのエラーハンドリングを正しく実装することが、信頼性の高いデータ管理の第一歩となります。
誤った計算式から導かれたレポートは、経営陣の判断を狂わせ、現場の努力を不当に低く評価するリスクを孕んでいます。本稿で紹介した計算式やエクセル関数を自社のテンプレートに組み込み、属人性を排除した正確な予実管理体制を構築してください。 (出典: 達成 率 計算(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
