寡婦年金とは?受給要件や金額計算から死亡一時金との違いまで徹底解説
自営業やフリーランスなど、国民年金第1号被保険者の世帯において、大黒柱である夫に先立たれた際の生活保障は極めて切実な問題です。会社員世帯に手厚い遺族厚生年金が存在する一方で、自営業世帯には「寡婦年金」という独自の救済制度が設けられています。
しかし、この制度は複雑な条件が重なり合っており、仕組みを正しく把握していないと受給権利を逃してしまう「申請漏れの落とし穴」が少なくありません。受給額の計算式から支給期間、そして死亡一時金との損得比較まで、後悔しないための重要ポイントを網羅して紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:寡婦年金は「国民年金 第1号被保険者」として保険料を10年以上納めた夫が亡くなった際、婚姻期間10年以上の妻に60歳から65歳まで支給される制度。
- 要点2:支給金額は夫の「老齢基礎年金額の4分の3」であり、死亡一時金とは併給できないためどちらが有利か計算して選択する必要がある。
- 要点3:妻自身が「老齢基礎年金を繰上げ受給」している場合や、夫が生前に老齢年金・障害年金を受け取っていた場合は受給権が発生しない。
【制度の基礎】寡婦年金とは?遺族基礎年金との決定的な違いと受給要件
寡婦年金とは、国民年金法に基づき、自営業者や農業者などの「第1号被保険者」として長年保険料を納めてきた夫が、年金を受け取ることなく死亡した場合に、残された妻へ支給される公的年金です。長年納付してきた保険料が「掛け捨て」になるのを防ぎ、高齢期の妻の生活を支える目的で設計されています。
多くの方が混同しやすいのが「遺族基礎年金」との違いです。公的年金制度における両者の役割は明確に分かれています。
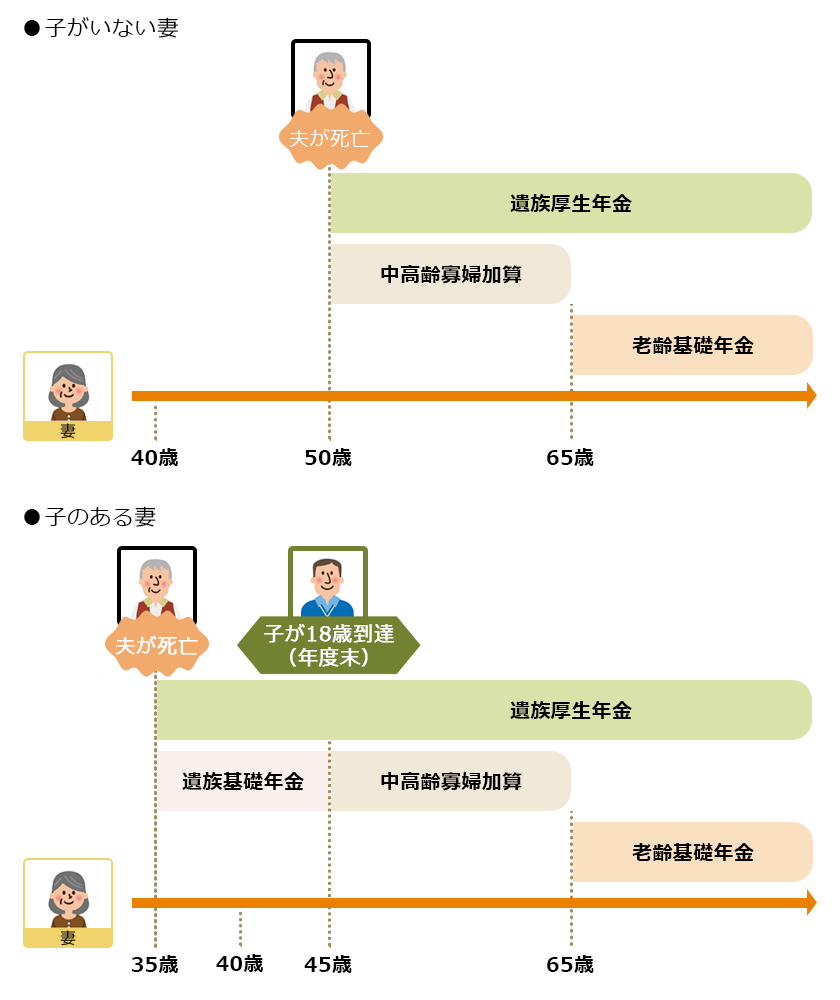
遺族基礎年金は「高校生以下の子(18歳到達年度末までの子、または障害等級1・2級の20歳未満の子)」がいる世帯を対象とした養育支援の性格が強く、子がいない世帯や子が成人している世帯では支給されません。それに対し、寡婦年金は子の有無を問わず、要件を満たした妻自身に支給される点が最大の特徴です。
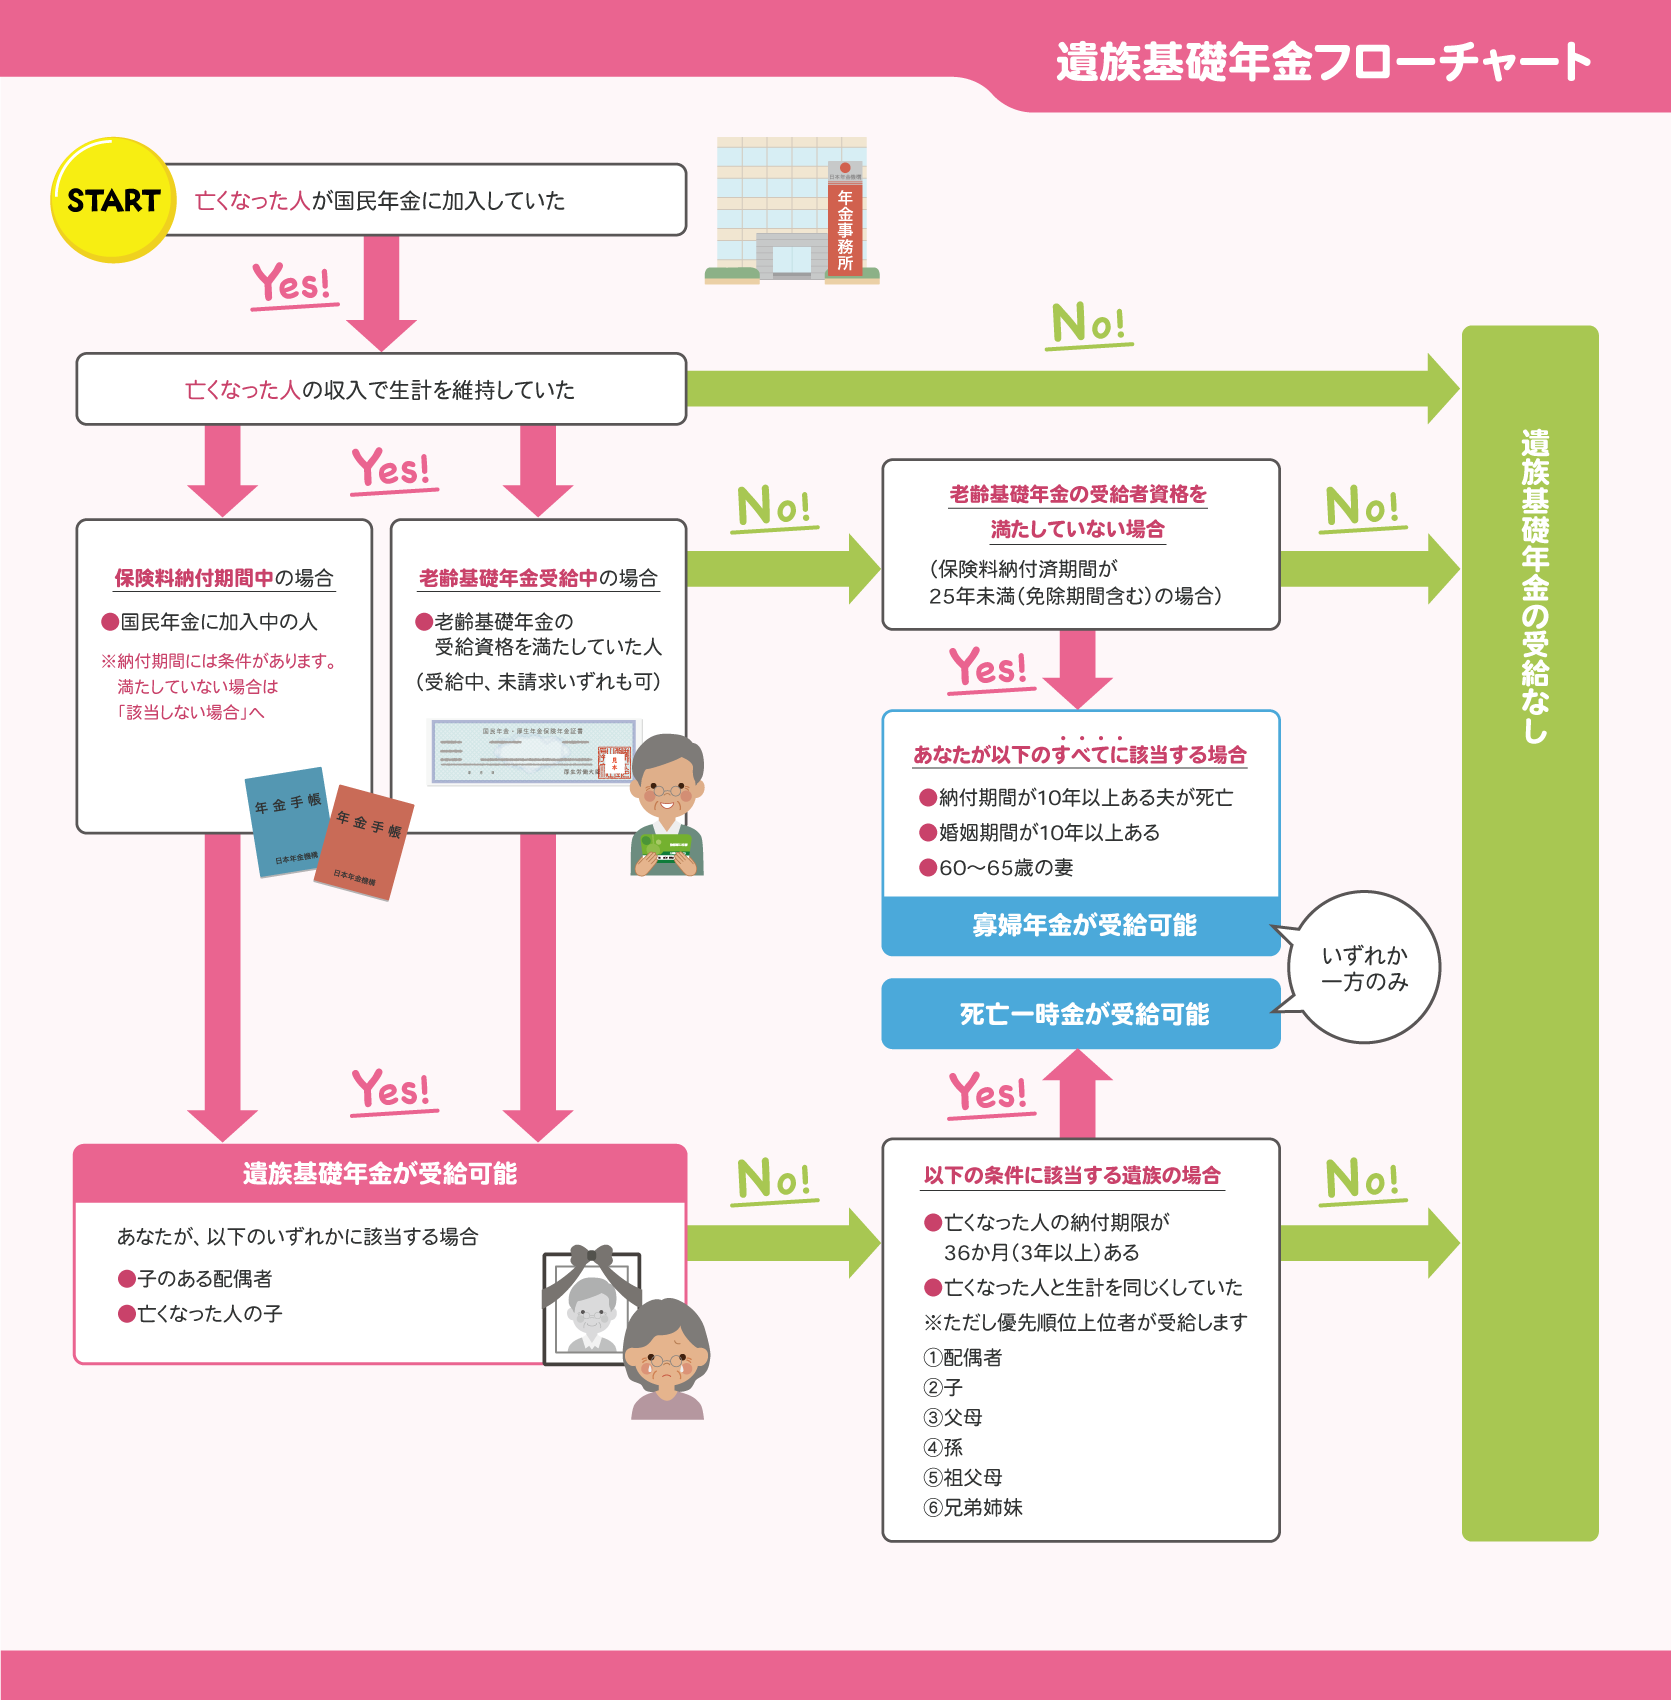
日本年金機構の公式規定によると、寡婦年金を受け取るためには以下の「夫側の要件」と「妻側の要件」の双方を完全に満たす必要があります。
【夫側の要件】
- 死亡日の前日において、国民年金の第1号被保険者として保険料を納めた期間(保険料免除期間を含む)が10年以上あること。
- 夫が生前に老齢基礎年金または障害基礎年金を受給したことがないこと。
【妻側の要件】
- 夫と10年以上継続して婚姻関係(戸籍上の婚姻だけでなく、事実上の婚姻関係・内縁関係を含む)にあり、夫の死亡当時に生計を維持されていたこと。
- 夫の死亡時に65歳未満であること。
- 妻自身が自分の老齢基礎年金を繰上げ受給していないこと。
要件の中で特に注意すべきは「夫の保険料納付期間」と「婚姻期間10年」の継続性です。過去に離婚歴がある場合、現在の婚姻関係が連続して10年以上続いている必要があります。
【金額と期間】寡婦年金はいくら・いつからもらえる?支給期間と金額計算の仕組み
寡婦年金の支給額は、一律の定額ではありません。亡くなった夫の生前の年金記録をベースに算出されます。
【寡婦年金の金額 計算式】
受給年額 = 夫の第1号被保険者期間を基礎として計算した老齢基礎年金額 × 4分の3(75%)
計算の対象となるのは、あくまで夫が「第1号被保険者(自営業・フリーランス等)」として納付・免除された月数のみです。夫が過去に会社員として厚生年金に加入していた「第2号被保険者期間」は、寡婦年金の算定ベースには含まれません。
満額納付(40年納付)していた夫の場合、年額約60万円前後(月額約5万円)が支給の目安となります。
続いて、気になる受給開始時期(いつからもらえるか)と支給期間についてです。寡婦年金が支給されるのは、原則として妻が「60歳から65歳になるまで」の最大5年間です。
- 夫の死亡時に妻が60歳未満だった場合:妻が60歳に達した月の翌月から受給が始まり、65歳に達する月(誕生月の前月)まで支給されます。
- 夫の死亡時に妻が60歳以上65歳未満だった場合:夫が亡くなった月の翌月から受給が始まり、65歳に達する月まで支給されます。
妻が65歳を迎えると、妻自身の「老齢基礎年金」の受給権が発生するため、寡婦年金の受給権は自動的に消滅します。つまり、60歳から65歳までの公的年金の「中だるみ期間」を埋めるブリッジ(架け橋)としての性格を持っています。
【徹底比較】寡婦年金と死亡一時金はどっちを選ぶべき?損をしない判断基準
国民年金第1号被保険者の遺族保障には、寡婦年金のほかに「死亡一時金」が存在します。この2つは法律上、「どちらか一方しか受給できない(併給不可)」という厳格な選択制が敷かれています。
「どちらを選べば得なのか」を判断するため、それぞれの制度設計と特徴を表で整理しました。
| 比較項目 | 寡婦年金 | 死亡一時金 | (参考)遺族基礎年金 |
|---|---|---|---|
| 受給形態 | 有期年金(偶数月の定期振込) | 一時金(1回限りの支給) | 有期年金(子が18歳到達年度末まで) |
| 給付金額 | 夫の老齢基礎年金の3/4 (年額約40万〜60万円程度) | 納付月数に応じ12万〜32万円 (付加保険料納付で+8,500円) | 基本額+子の加算額 (年額約100万円以上) |
| 夫の納付要件 | 納付・免除期間が10年以上 | 保険料納付済月数が36か月(3年)以上 | 納付済・免除期間が2/3以上など |
| 受給対象者 | 婚姻期間10年以上の妻のみ | 生計同一の配偶者・子・父母・孫・祖父母・兄弟姉妹 | 生計同一の「配偶者」または「子」 |
| 支給期間 | 妻の60歳から65歳到達まで(最長5年) | 一括支給で終了 | 対象となる末子が満18歳になる年度末まで |
| 編集部の推奨判定 | 受給期間が1年以上残っていれば総支給額で圧倒的に有利 | 妻が64歳以上で残存月数が短い場合や要件非該当時に選択 | 対象要件を満たす場合は最優先で受給手続きを行う |
金額面から見ると、寡婦年金を1年間受給するだけでも約40万〜60万円となり、死亡一時金の最高額(32万円)を上回ります。したがって、「受給開始から65歳までに1年以上の受給期間がある場合は、寡婦年金を選択した方が金銭的メリットが大きい」というのが鉄則です。
逆に、夫が亡くなった時点で妻がすでに64歳10か月など、受給期間が数か月分しか残っていないケースでは、死亡一時金を選択した方が受給総額が高くなる場合もあります。
【実態検証】「知らずに損をした」年金相談の現場で見える落とし穴とリアルな声
年金相談窓口やソーシャルメディアのコミュニティ上では、「申請しようとしたら権利がなかった」「繰上げ受給のせいで受け取れなくなった」という悲痛な声が後を絶ちません。制度の複雑さが引き起こす、代表的な3つの罠を検証します。
落とし穴①:妻自身の「年金繰上げ受給」で権利が全滅する
60歳以降、自身の老齢基礎年金を前倒しして受給(繰上げ受給)していた場合、寡婦年金を受け取る権利は法律上失権します。FP相談の現場でも「知らずに自分の年金を62歳で繰上げ受給してしまい、その直後に夫が亡くなったが寡婦年金は1円も受け取れなかった」という相談事例が多数報告されています。
落とし穴②:夫が生前に老齢年金を1回でも受け取っていると無効
夫が受給要件を満たした上で、65歳以降(あるいは繰上げ受給によって60代前半)に老齢基礎年金を1回でも受け取っていた場合、妻への寡婦年金受給権は一切発生しません。寡婦年金はあくまで「夫が無年金のまま亡くなった場合の掛け捨て防止策」であるためです。
落とし穴③:事実婚の証明ハードルの高さ
法律婚だけでなく内縁関係の妻も対象となりますが、年金事務所に対する事実婚の立証は厳格です。住民票の同一世帯記載や健康保険の被扶養者記録、連名の賃貸借契約書など、客観的な生計維持の証拠書類が揃わずに申請が難航する実態が見受けられます。
一般に知られていない盲点|併給調整と手続きに必要な書類一覧
公的年金には「1人1年金の原則」があり、複数の年金受給権がある場合には「併給調整(いずれか1つを選択)」が行われます。
特に配偶者が亡くなった際、妻自身が遺族厚生年金を受け取れる権利がある場合や、自身の障害基礎年金を受給している場合は注意が必要です。受給額を比較し、最も有利な給付を選択する手続きが求められます。
寡婦年金の請求先は、住所地を管轄する年金事務所または街角の年金相談センターです。請求手続きに必要な主な書類は以下の通りです。
- 年金請求書(国民年金寡婦年金用)
- 亡くなった夫の年金手帳または基礎年金番号通知書
- 戸籍謄本(記載事項証明書):死亡日以降に交付された、夫婦の婚姻期間が確認できるもの
- 世帯全員の住民票の写し:生計を同じくしていた事実を証明するもの
- 亡くなった夫の住民票の除票
- 妻の所得証明書(非課税証明書)または課税証明書:夫により生計を維持されていたことを確認
- 受取希望の預金通帳(本人名義)
- 死亡診断書のコピー、または死体火葬許可証のコピー
年金の請求権は「夫が亡くなった日の翌日から5年」を経過すると時効により消滅します。万が一手続きが遅れても5年以内であれば過去に遡って受給できますが、65歳を過ぎると受給権そのものが消滅するため、速やかな請求が必要です。
【プロの結論】自営業世帯の年金格差とライフプランニングにおける賢い選択基準
昭和から平成にかけて構築された日本の公的年金制度は、夫が外で働き妻が家を守る「片働きモデル」を前提として設計された経緯があります。特に第1号被保険者(自営業)世帯は、第2号被保険者(サラリーマン)世帯に比べて遺族厚生年金がない分、万が一の際の保障格差が構造的に生じやすいのが実情です。
寡婦年金は、その格差を緩和するための貴重な権利給付です。選択を誤らないための判断基準をまとめました。
【寡婦年金を選択すべき人】
- 夫の国民年金保険料納付済・免除期間が10年以上あり、老齢年金を受け取らずに他界した
- 妻が60歳以上65歳未満で、自身の老齢年金を繰上げ受給していない
- 65歳到達までに1年以上の受給期間が確保できる
【死亡一時金を選択すべき人・他の選択肢を検討すべき人】
- 夫の死亡時に妻がすでに64代後半で、受給可能期間がごくわずかしかない
- 夫婦の婚姻期間が10年未満である(寡婦年金の資格はないが、納付期間3年以上で死亡一時金は受給可能)
- 妻自身が生活費確保のために老齢基礎年金をすでに繰上げ受給している
制度の仕組みを正しく把握し、受給資格の有無を年金事務所で確認することが、遺族としての正当な権利を守る確実な防衛策となります。
【寡婦年金とは】に関するよくある質問(FAQ)
Q1:事実婚(内縁関係)でも寡婦年金は受給できますか?
A1:受給可能です。戸籍上の婚姻届を提出していなくても、10年以上の同居実態や経済的な生計維持関係が客観的に認められれば対象となります。住民票での「妻(未届)」表記や民生委員の証明書などが有効な疎明資料となります。
Q2:夫が亡くなった時点で妻が65歳以上の場合はどうなりますか?
A2:受給できません。寡婦年金は60歳から65歳になるまでの期間を対象とした給付であるため、夫の死亡時に妻が65歳に達している場合は受給権が発生しません。その場合は納付期間に応じて「死亡一時金」の請求を検討することになります。
Q3:夫が会社員(厚生年金加入者)だった場合は寡婦年金をもらえますか?
A3:原則としてもらえません。寡婦年金は「国民年金第1号被保険者」としての納付期間が10年以上ある夫が対象です。会社員だった夫が亡くなった場合は、寡婦年金ではなく「遺族厚生年金」および要件に応じた「中高齢寡婦加算」の対象となります。
Q4:寡婦年金をもらいながらパートなどで働くことはできますか?
A4:可能です。寡婦年金自体には在職老齢年金のような給与額に応じた支給停止の仕組みはありません。ただし、夫の死亡時に妻の前年の年収が850万円(所得655万5,000円)未満であるという生計維持要件を満たしている必要があります。
まとめ:寡婦年金の権利を漏らさず守るために今すぐ確認すべきこと
寡婦年金は、自営業世帯の妻にとって老齢期前の生活を支える貴重な公的セーフティネットです。しかし、支給期間が「60歳から65歳まで」に限定されていることや、自身の繰上げ受給によって受給権が消滅してしまうなど、知らなければ損をする落とし穴が複数存在します。
万が一の事態に直面した際は、自己判断で手続きを進めたり繰上げ受給を選択したりする前に、最寄りの年金事務所で夫の納付記録と自身の受給シミュレーションを確認することが肝要です。受給要件を正しく整理し、死亡一時金との比較も含めた最適な選択を行ってください。 (出典: 寡婦 年金 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
