物損事故で保険を使うと大損?自己負担との境界線と示談の罠を徹底解説
車を運転していて電柱やガードレールに接触してしまったり、駐車場で他人の車と接触してしまったりした際、怪我人が出なかったことに安堵する一方で、直後に多くのドライバーを悩ませるのが「自動車保険を使うべきか、それとも修理代を自腹で払うべきか」という問題です。現場の焦りから安易に保険請求を行ってしまうと、翌年以降の等級ダウンに伴う保険料高騰により、結果として自腹を切る以上の経済的損失を被るケースが後を絶ちません。
2026年の自動車保険市場においては、損害保険各社の料率改定や「事故有係数適用期間」のシミュレーションの重要性がこれまで以上に高まっています。さらに、道路交通法上の警察への届出義務、過失割合に応じた示談交渉のリアル、過失ゼロ時に保険会社が動けない「非弁行為の壁」など、物損事故の裏側には一般にあまり知られていない複雑なルールが存在します。本稿では、ドライバーが後悔しないための判断基準を多角的なデータと現場の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:物損事故で保険を使うと原則「3等級ダウン」となり、3年間の保険料値上げ総額が修理代を下回らない限り自己負担を選んだ方が経済的メリットは大きい。
- 要点2:自賠責保険は対人賠償専用のため物損事故には一切適用されず、軽微な破損であっても警察への届出を怠ると交通事故証明書が発行されず保険金請求が不可能になる。
- 要点3:もらい事故(過失割合ゼロ)では保険会社の示談代行サービスが法律上使用できず、相手の保険会社から連絡がこないトラブルには「弁護士費用特約」の行使が極めて有効となる。
【2026年最新】物損事故で保険を使うべきか?等級ダウンと自己負担の損益分岐点
物損事故を起こした際、最も冷静に見極めなければならないのが「保険を使うべきか、自己負担で修理すべきか」という損益分岐点です。自動車保険(任意保険)において、対物賠償保険や車両保険を使用すると、原則として翌年度の等級が3等級ダウンします。さらに単に等級が下がるだけでなく、「事故有(じこあり)係数」が3年間適用されるため、同じ等級であっても無事故割引率が大幅に削られ、保険料が跳ね上がるペナルティが課されます。
大手損保各社の試算データや代理店の現場取材によると、現在の等級や年間保険料のベースによって変動するものの、3年間にわたる保険料の増額総額はおよそ10万〜20万円前後に達するのが一般的です。つまり、車の修理代が10万円未満の軽微なキズやヘコミであれば、保険を使わずに自己負担で修理代を支払った方が、トータルの出費を確実に抑えられます。
| 項目・損害状況 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 軽微なバンパー擦り傷 | 修理費用:3万〜8万円程度 | 全額自己負担が主流 | 保険使用は確実に損。自腹対応を強く推奨。 |
| 中規模な破損(ドア・足回り) | 修理費用:15万〜30万円程度 | 損益分岐点のボーダーライン | 契約中の等級と免責金額をもとに差額試算が必須。 |
| 大破・相手車両への高額賠償 | 修理・賠償額:50万〜数百万円 | 保険適用が圧倒的多数 | 躊躇なく保険を使用し、示談代行に委ねるべき。 |
| 2026年最新の保険料影響 | 事故有係数3年で30〜50%割増相当 | 3年間で約12万〜25万円の増額 | 料率改定傾向を踏まえ、事前の見積もりシミュレーションが不可欠。 |
保険会社に事故連絡を入れたとしても、その場ですぐに保険金の支払いが確定するわけではありません。保険会社に「修理見積もりが出た段階で、保険を使うか自己負担にするか最終決定したい」と伝えておけば、担当者が等級ダウンによる保険料増額幅と修理代金を比較した具体的な試算表を作成してくれます。まずは事故受付だけを行い、金額が出揃ってから判断するのが賢明な手順です。
一般に知られていない盲点とネットの誤解|「使わない方がいい」と言われる理由
ネット上のQ&AサイトやSNSでは「物損事故なら保険は絶対に使わない方がいい」という極端な言説が散見されますが、これには理由と誤解が混在しています。ドライバーが直面する代表的な盲点の一つが、車両保険の免責金額(自己負担金)の存在です。
車両保険には「5-10万円(1回目5万円、2回目10万円)」といった免責設定がなされていることが多く、例えば修理費用が12万円で免責金額が5万円の場合、保険から給付されるのは差額の7万円に過ぎません。それにもかかわらず翌年からは3等級ダウンし、数十万円の保険料値上げが発生するため、実質的な大赤字となってしまうのです。この仕組みを理解していないドライバーが「保険を使っても損をした」と不満を漏らすケースが後を絶ちません。
もう一つの重大な盲点が、自賠責保険(自動車損害賠償責任保険)の適用範囲です。公道を走る全車両に加入が義務付けられている自賠責保険ですが、自動車損害賠償保障法第3条において「他人の生命または身体を害したとき」の損害賠償責任を補償すると定められています。つまり、物損事故には自賠責保険が1円も支払われません。ガードレールや他人の車をどれほど激しく破損させても、自賠責からの補償はゼロであり、任意の対物賠償保険に入っていなければ全額自腹で賠償しなければならないという現実を再認識する必要があります。
【実態検証】事故現場での警察届出義務と交通事故証明書が明暗を分ける理由
「相手の車に少し擦っただけだから」「お互いに怪我もないし急いでいるから」と、当事者同士の話し合いだけでその場を立ち去ってしまう行為は極めて危険です。道路交通法第72条第1項により、交通事故が発生した際には、車両の損壊の程度にかかわらず警察官への報告義務(届出義務)が課されています。
警察への通報を怠った場合、刑事罰(当て逃げや報告義務違反)の対象になるリスクがあるだけでなく、保険手続きにおける致命的な障害が生じます。損害保険会社が保険金を支払う際、公的な証明書類である「交通事故証明書」の提出が必須条件となります。警察への届出を行っていない事故では、自動車安全運転センターから交通事故証明書が発行されないため、後から保険を使おうとしても支払いを拒絶されるトラブルに直結します。
現場では以下の3ステップを確実に遂行することが、後々の不当な請求やトラブルを防ぐ絶対条件となります。
- ステップ1(安全確保と警察への通報):ハザードランプを点灯させて二次被害を防ぎ、速やかに110番通報して事故の日時・場所・状況を報告する。
- ステップ2(相手方の情報確認):免許証や車検証を通じて、相手の氏名・連絡先・住所・車両ナンバー・加入保険会社を相互に確認・記録する。
- ステップ3(現場の客観的証拠保全):ドライブレコーダーの映像を保存し、双方の破損部位や道路状況、ブレーキ痕などをスマートフォンで多角的に撮影しておく。

過失割合と示談交渉の落とし穴|相手の保険会社から連絡がこないトラブルの真相
物損事故の示談交渉において、最も紛糾しやすいのが過失割合(過失相殺)の決定です。交差点での出合い頭事故や車線変更時の接触などでは、双方に一定の過失が認められるケースが大半を占めます。例えば、修理代が双方100万円ずつで過失割合が「8対2」となった場合、自分は相手の損害の80%(80万円)を賠償し、相手からは自車の損害の20%(20万円)しか支払われません。
ここで多くの人が直面するトラブルが、「相手の保険会社から一向に連絡がこない」という事態です。これには現場レベルでの明確な構造的理由が存在します。
- 相手が自分の保険会社へ事故連絡を怠っている:加害者が事故報告を放置していると、保険会社は対応を開始できません。
- 過失割合をめぐり契約者と保険会社の間で意見が対立している:双方が「相手が悪い」と主張し、調査に時間を要している状態。
- 相手が無保険(任意保険未加入)である:相手が任意保険に加入していない場合、示談交渉は加害者本人と直接行う必要があります。
さらに注意すべきは、「自分に過失が一切ないもらい事故(10対0)」の場合、自分の保険会社に付帯する示談代行サービスが利用できないという法律上の制約です。弁護士法第72条(非弁行為の禁止)により、保険会社は自社に支払い責任が生じない事案において契約者の代理として示談交渉を行うことができません。この場合、被害者自身が相手の保険会社と直接交渉しなければならず、強引に過失を押し付けられたり、交渉を放置されたりするリスクが高まります。こうした事態を打開するための最強の防衛策が「弁護士費用特約」の行使です。弁護士特約を使っても等級はダウンしないため、過失ゼロの事故では迷わず弁護士を代理人に立てるべきです。
買い替え差額や修理代の賠償基準|知っておくべき「時価額」の壁
愛車が激しく破損した際、「新車に買い替える費用を相手に全額出してほしい」と考えるのは自然な心情ですが、法律上の賠償実務は極めて冷酷です。裁判所および保険実務における対物賠償の基本原則は「現状復旧のための適正な修理費用」または「事故当時の車両の時価額」のいずれか低い方が賠償限度額となります。
年式が古く時価額が20万円と評価された車両に対し、修理費用が50万円かかる場合、いわゆる「経済的全損」と判定され、相手から支払われる賠償金は時価額の20万円(+廃車諸費用の一部)が上限となります。修理代との差額である30万円や、新車への買い替え差額を相手に請求することは法律上認められません。
この理不尽な格差を埋めるために有効なのが、自身の車両保険にセットできる「全損時諸費用特約」や「新車特約(車両新価特約)」、あるいは相手方が加入している対物賠償の「対物超過修理費用特約」です。万が一の事態に備え、自身の補償内容が時価額の壁に対応できているか確認しておくことが肝要です。
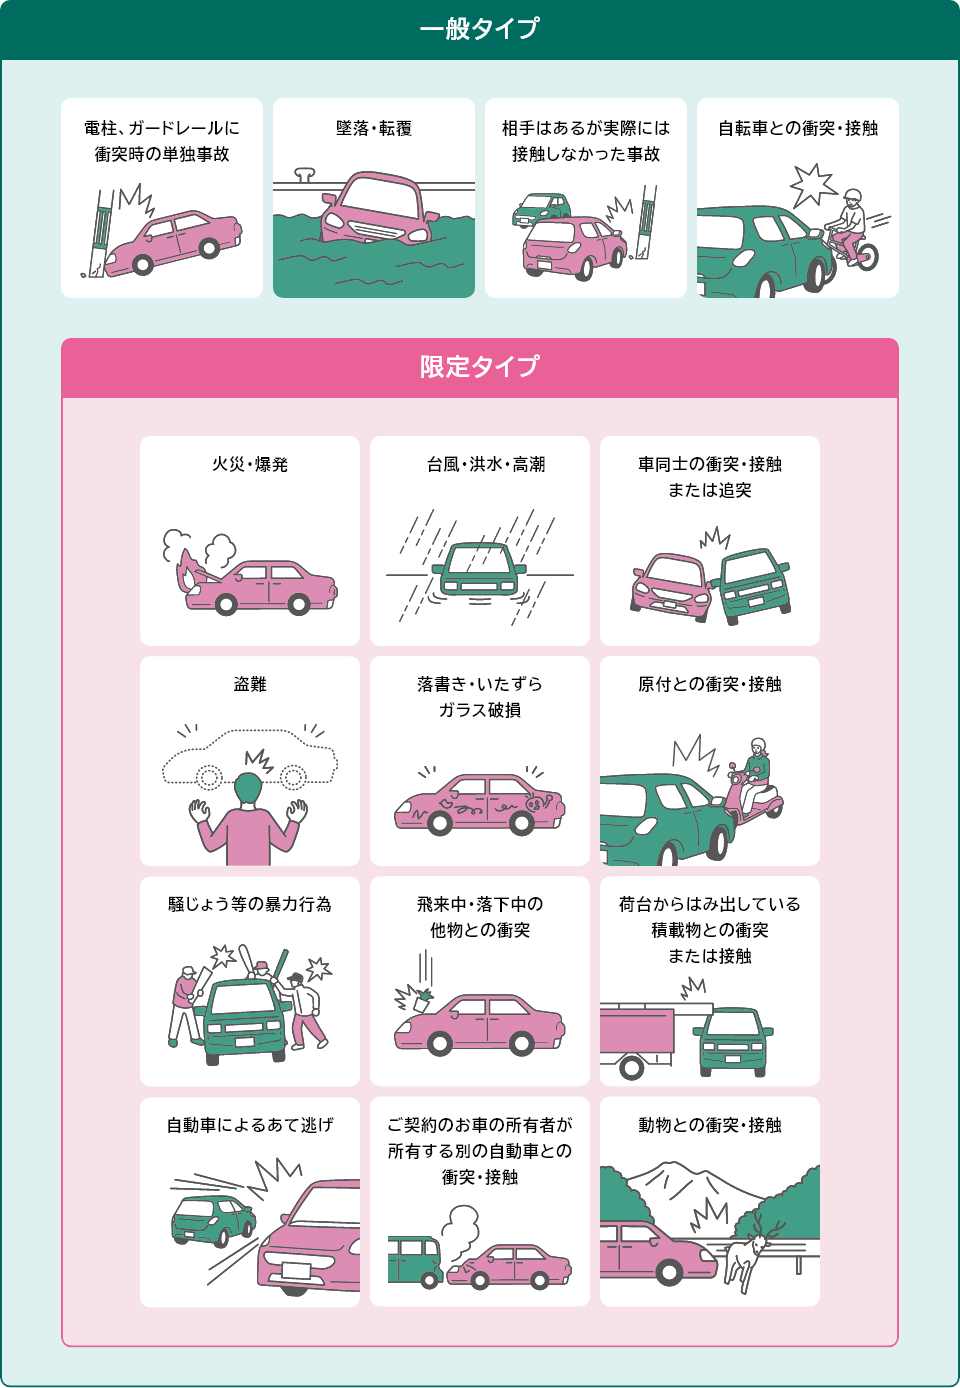
【プロの結論】自己負担を選ぶべき人・保険を使うべき人の判断基準
物損事故における保険請求の判断は、感情論を排し、行動経済学で言う「損失回避バイアス(目先の出費を嫌うあまり長期的な損失を見落とす心理)」を断ち切る論理的な思考が求められます。プロの視点から導き出した明確な判断基準は以下の通りです。
▼ 自己負担(保険を使わないこと)が推奨されるケース
- 総修理費用(相手+自分)が15万円未満である場合:3年間の等級ダウンによる保険料増額分を下回る可能性が極めて高いため。
- 契約等級が6〜8等級など比較的低い場合:等級が下がると割引率が激減し、場合によっては「割増等級(1〜3等級)」に転落して翌年の保険料が倍増するため。
- 車両保険の免責金額を高く設定(10万円など)している場合:保険からの実際の給付額がごく僅かになるため。
▼ 自動車保険をフル活用すべきケース
- 修理代金や対物損害が合計30万円を超過している場合:等級ダウンのペナルティを考慮しても、保険を使った方が手元のキャッシュフローを大幅に防衛できるため。
- 相手方の車両や高級物(店舗のガラス、高額な電子看板など)を破損させた場合:賠償額が読めず、休業損害なども絡むため示談代行サービスを即座に稼働させるべき。
- 過失割合や事故態様をめぐって相手方と完全に対立している場合:示談代行または弁護士費用特約を活用し、精神的・時間的拘束を回避するため。
【物 損 事故 保険】に関するよくある質問(FAQ)
Q1:物損事故を起こしてしまいましたが、警察を呼ばないと後からどんなトラブルになりますか?
A1:道路交通法上の報告義務違反(当て逃げ等)に問われる恐れがあるほか、公的な「交通事故証明書」が発行されないため、後日保険会社へ保険金を請求しても受け付けてもらえないリスクが生じます。どれほど軽微な傷であっても、その場で必ず警察へ通報してください。
Q2:物損事故で対物賠償保険を使うと、自賠責保険から一部補償されますか?
A2:補償されません。自賠責保険は被害者の生命・身体に対する損害(怪我・死亡・後遺障害)のみを救済する制度であり、物損事故は一切の適用外です。物に対する損害賠償は、全額が任意保険の対物賠償保険または自己負担から支払われます。
Q3:相手の過失が100%のもらい事故なのに、保険会社が相手と交渉してくれません。なぜですか?
A3:自分側の過失がゼロの場合、契約者の保険会社に賠償金の支払い義務が発生しないため、弁護士法第72条(非弁行為の禁止)により保険会社が示談交渉を代理することが法律上禁じられているためです。このようなケースでは、ご自身の保険の「弁護士費用特約」を利用して弁護士に交渉を委任するのが最適な解決策です。
Q4:保険会社に事故報告をしたら、必ず保険を使わなければなりませんか?
A4:いいえ、事故報告をしただけで等級が下がることはありません。修理見積もりと過失割合が確定した段階で、保険会社に「等級ダウンによる保険料増額幅」を試算してもらい、自己負担額と比較した上で最終的に保険を使うかどうかを選択できます。
まとめ:今後の動向と失敗しないための判断基準
物損事故は、怪我人がいないという安心感から初動対応や損得勘定を誤りやすい落とし穴に満ちています。事故現場では速やかに警察へ届出を行い、交通事故証明書の発行要件を満たした上で、客観的な証拠保全を行うことがすべての土台となります。
その後の保険利用にあたっては、「3等級ダウン+事故有係数3年間」に伴う将来的な保険料の値上げ総額と、実際の修理代金・賠償額を厳密に天秤にかける姿勢が欠かせません。迷った際は独断で示談書にサインせず、まずは保険会社に事故受付を行って詳細なシミュレーションを取り寄せ、数字に基づいた合理的な選択を行うことが資産と平穏な日常を守る最善の道です。 (出典: 物 損 事故 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
