残クレはなぜ「やめとけ」と言われるのか?隠された罠と後悔の真相
ディーラーの店頭やテレビCMで頻繁に目にする「残価設定ローン(残クレ)」。「月々わずか1万円台から新車に乗れる」という手軽なキャッチコピーに惹かれ、契約を検討する人が後を絶ちません。しかしその一方で、自動車関連の掲示板やSNS、購入者の手記ブログでは「残クレだけはやめとけ」「絶対に後悔する」といった警告の声が根強く発信され続けています。
新車価格の高騰が続く現在、月々の負担を抑える手段として一見魅力的に思える残クレですが、その契約構造の裏には見落としがちなコストと行動の制約が張り巡らされています。なぜ専門家や経験者は残クレに対して慎重な姿勢を崩さないのか。契約書に潜む構造的なデメリットと、購入前に必ず知っておくべきリスクの実態を現場視点で深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:残クレは据え置いた「将来の残価」に対しても毎月利息が発生するため、借入元本に対する実質的な金利総額が割高になる。
- 要点2:走行距離制限や傷・凹みによる追加精算、事故による廃車時の残債一括請求など、契約期間中のリスク負担が利用者に偏っている。
- 要点3:「車が自分の資産にならない」という構造を理解し、生活環境や年間走行距離に応じた冷静な損益分岐の見極めが不可欠である。
【残クレの仕組みをわかりやすく解説】月々の支払いが安くなるカラクリ
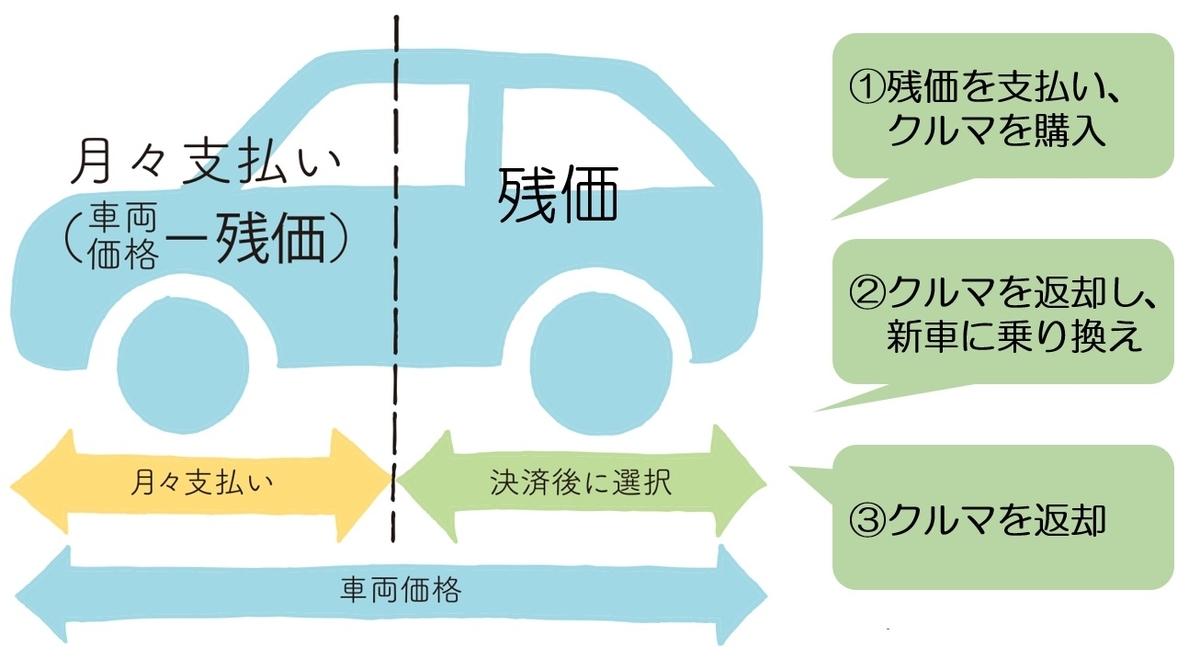
残価設定ローン(残クレ)とは、車両本体価格の一部を数年後の「残価(下取り予定額)」として据え置き、残りの金額を分割で支払っていく仕組みです。例えば、車両本体価格300万円の車を3年契約・残価率40%(120万円)で契約した場合、購入者が3年間で分割返済するのは据え置き分を除いた180万円+諸費用・利息となります。
一見すると「180万円分のローンを組んでいるだけ」と錯覚しがちですが、ここに最大の錯覚が潜んでいます。残クレの契約期間中、支払いが免除されているわけではなく、あくまで「最終回の支払いに先送りしている」に過ぎません。車両の所有権も基本的には信託会社やディーラーに留保され、完済するまでは自分の完全な資産にはならない契約形態です。
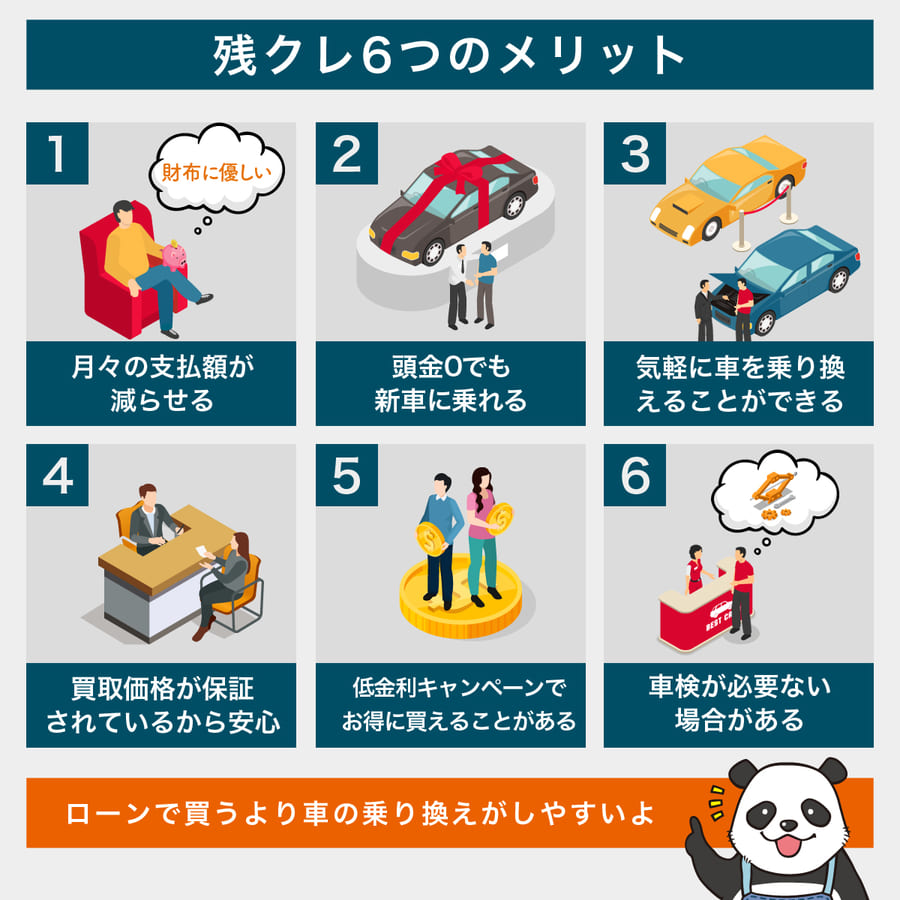
なぜ「やめとけ」と叫ばれるのか?知っておくべき決定的なデメリット
販売現場で積極的に残クレが推奨される一方で、経験者が「やめとけ」と警鐘を鳴らす理由は、契約書の細部に記載された厳しい金利計算と行動制約にあります。後悔の要因となる決定的なリスクを具体的に検証していきます。
1. 残価にも利息がかかる「金利総額」の罠
残クレの最大のリスクは利息計算の仕組みです。月々の返済元金は残価を差し引いた金額で計算されますが、発生する金利は「残価を含めた車両本体価格の全額」に対して計算されます。車両本体300万円・残価100万円・金利5.0%の場合、据え置いている100万円に対しても毎月5.0%の金利がかかり続けるため、同額の通常ローンと比べて最終的な支払利息が大幅に膨らみます。
2. 走行距離制限オーバーによる手痛い追加ペナルティ
残クレでは、満期時の残価を維持するために「月間走行距離制限(月1,000km〜1,500km程度)」が厳格に定められています。契約終了時に規定の総走行距離をオーバーしていた場合、1kmあたり5円〜10円程度の追徴金が発生します。家族旅行や長距離通勤などで想定外に距離が伸びた場合、返却時に数十万円単位の追徴課金を一括で支払わなければならない事態に陥ります。
3. 事故・廃車時に待ち受ける「残債一括返済」の脅威
契約期間中に事故を起こし、車が「全損」と判定された場合、残クレ契約はその場で強制解約となります。この際に生じるのは、据え置いていた残価を含めた残債全額の一括返済義務です。一般的な自動車保険(車両保険)の補填額だけでは残債をカバーしきれず、手元に車がない状態で100万〜200万円近い借金だけが残る事例が後を絶ちません。
4. トヨタなど主要ディーラーにおける金利設定の高さ
ディーラーが用意する残クレの金利は、実質年率4.0%〜8.0%程度に設定されているケースが多く見られます。銀行や信用金庫が提供するマイカーローンの実質年率(1.5%〜3.0%前後)と比較すると倍以上の水準であり、車両本体の値引きが提示されていても、金利手数料の差額で実質的な支払総額が逆転するケースが頻発しています。
5. 途中解約・乗り換え時の違約金と残債精算の壁
結婚や転勤、家計の急変などで途中解約を希望しても、残クレは原則として「残債の一括精算」が条件となります。中古車市場の相場が下落しているタイミングでは、車の査定額が残債を下回り、多額の持ち出し資金(違約金的清算金)を用意しなければ解約できない事態に追い込まれます。
【徹底比較】残クレ・通常ローン・カーリースの違いと総支払額
購入方法ごとの特徴とコスト構造の違いを把握するために、主要な契約形態を客観的な指標で比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 残価設定ローン(残クレ) | 実質年率4.5〜7.9%前後 残価据置(30〜50%) | 月々:安価 総支払利息:高額 | 月々のキャッシュフローは抑えられるが、利息総額と途中リスクの負担が大きい。 |
| 銀行系マイカーローン | 実質年率1.5〜3.0%前後 全額均等分割返済 | 月々:普通 総支払利息:最安水準 | 審査の手間はあるが、所有権が購入者にあり総支払額を最も抑えられる堅実な選択。 |
| ディーラー通常ローン | 実質年率4.0〜6.5%前後 全額均等分割返済 | 月々:高め 総支払利息:中〜高 | 手続きは簡便だが金利が高め。完済後は確実に自分の資産として残る。 |
| 個人向けカーリース | 税金・車検・メンテ代込みの完全定額払い | 月々:定額(中水準) 維持管理:極小 | 家計管理をシンプルにしたい層向け。残クレ同様の走行距離制限や原状回復義務あり。 |
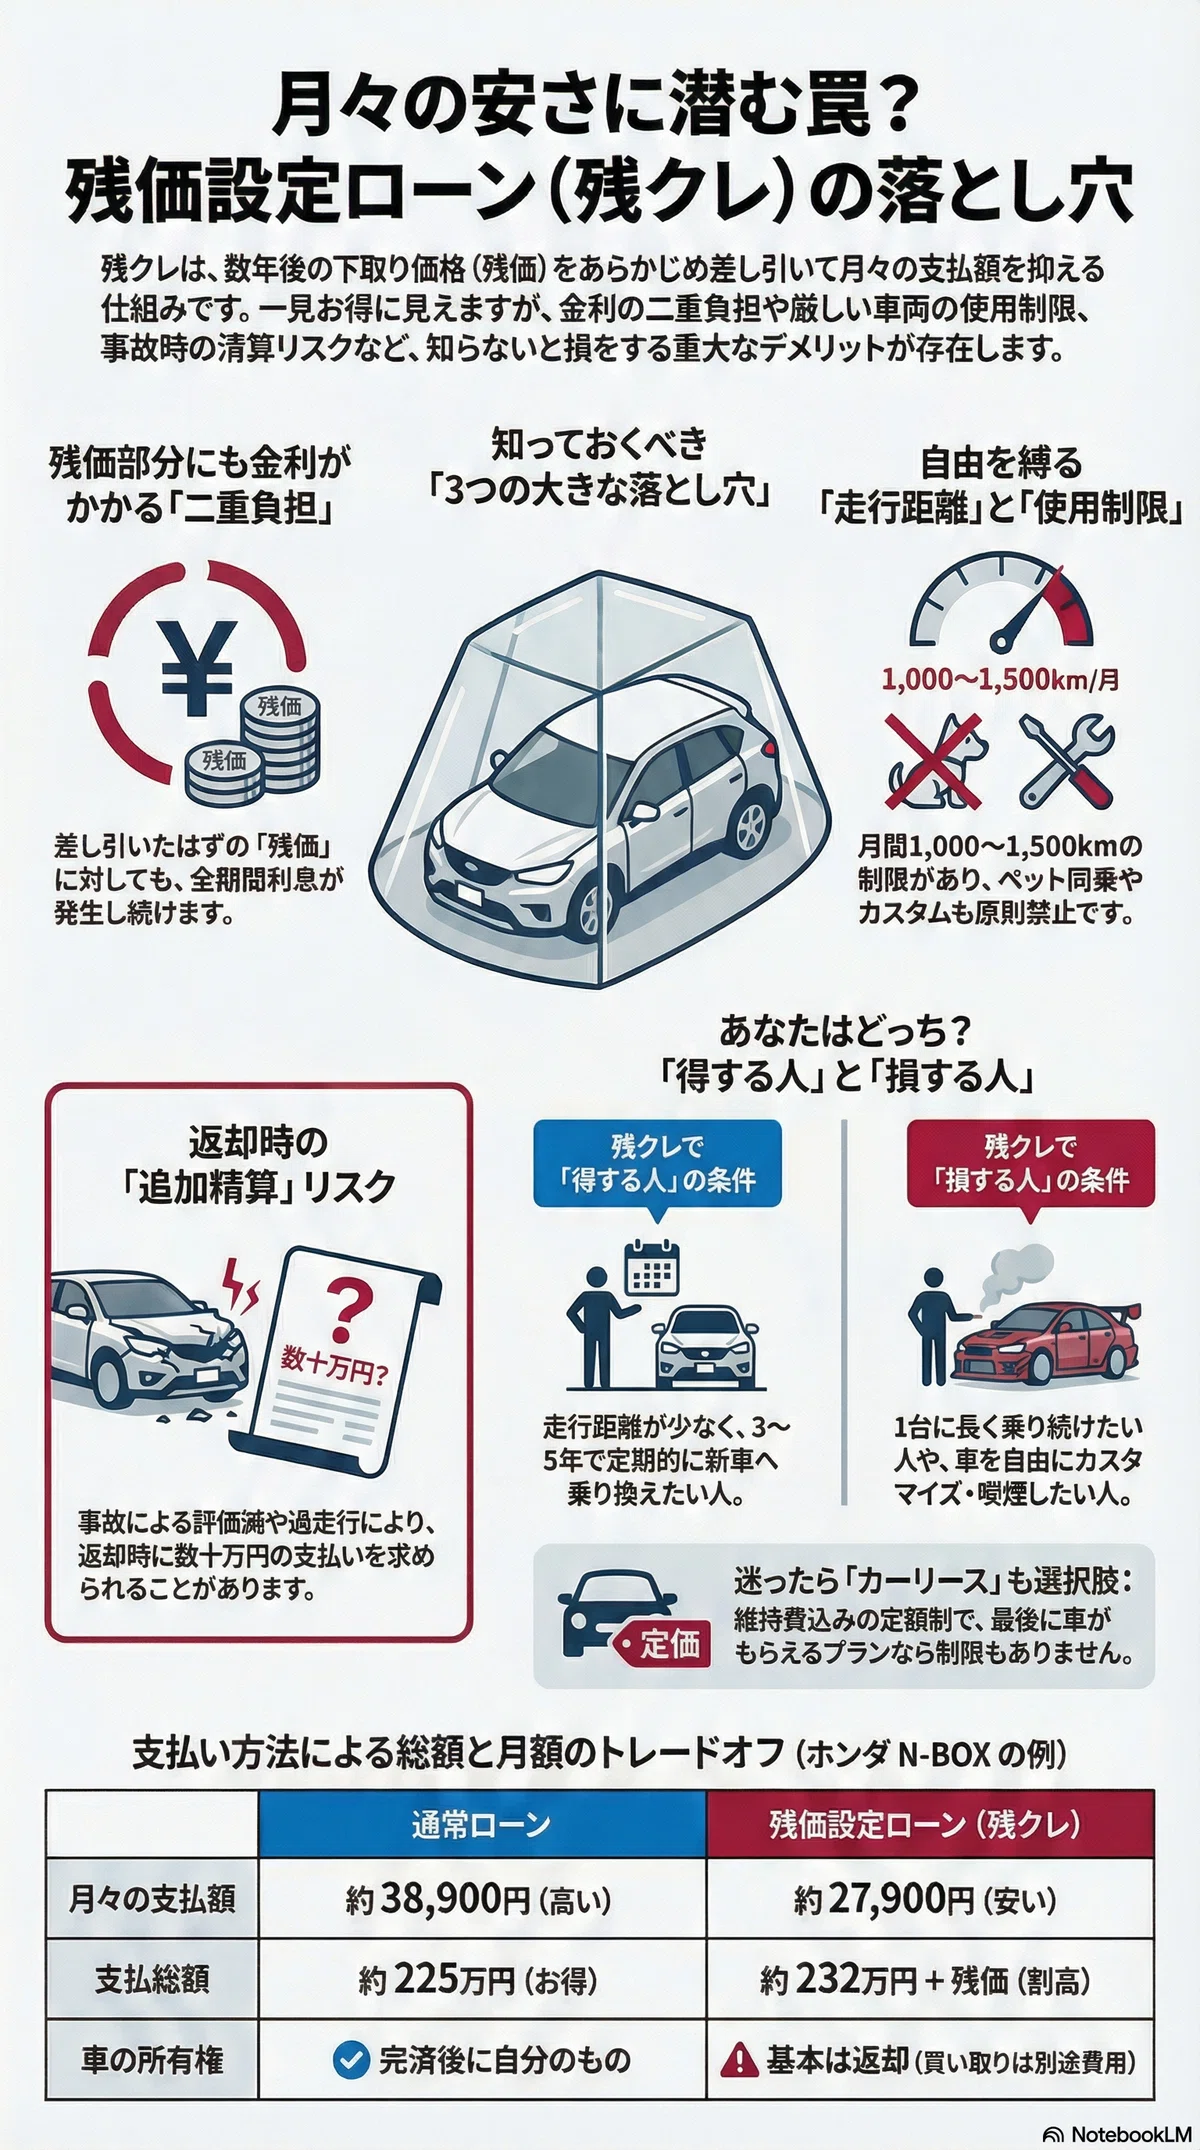
【実態検証】利用者の生の声と現場目線で見えたリアル
購入者の生々しい体験談やブログ、コミュニティサイトに寄せられた実体験を精査すると、カタログスペックには表れないリアルな葛藤が浮かび上がってきます。
大手SNSや知恵袋、自動車レビューサイトでは、「契約満了時に残価120万円と言われていたが、日常使用の小傷や飛び石で減点され、差額18万円の手出しを求められた」「子どもがシートを汚してしまい、原状回復費用として高額請求された」という声が目立ちます。「常にディーラーからの借り物に乗っているような感覚が抜けず、車に乗るのがストレスになった」という精神的負担を訴える契約者も少なくありません。
また、契約満了時の「残クレ最終回の選択肢」についても現場では冷徹な現実があります。最終回には主に以下の3つの分岐があります:
- 1. 新車に乗り換える:同じディーラーで再び残クレを契約し続ける「無限ローンループ」に陥りやすい。
- 2. 車両を返却して終了:手元に車も資産も残らず、次の足(移動手段)を失う。
- 3. 残価を一括または再ローンで買い取る:再ローンを組む場合は金利がさらに跳ね上がり(実質年率7〜9%台も存在)、総支払額が信じられない水準に膨らむ。
販売店側にとっては「数年ごとに確実に自社ブランドの新車へ乗り換えてもらえる囲い込みツール」として機能している側面があり、利用者の生涯支出を増大させる要因になっています。
一般に知られていない盲点とネットの誤解
「残価保証型だから相場が暴落しても安心」という言説は、契約約款を正確に読み解いていない典型的な誤解です。
多くの残クレ契約では「オープンエンド契約」や「査定減点上限付きクローズドエンド契約」が採用されています。内外装の傷、タバコやペットの臭い、事故歴、改造の有無など細かなチェック項目が設定されており、一般財団法人日本自動車査定協会の基準で一定以上の減点がついた場合、相場の保証に関わらず減点分の差額はすべて契約者の自己負担となります。完全に無条件で残価が保証されるケースは極めて稀です。
【プロの結論】残クレが向いている人・おすすめできない人の判断基準
残クレの仕組みは、行動経済学における「月々の支払額アンカリング(目先の出費が小さく見える錯覚)」を利用したファイナンス商品です。家計防衛と将来の資産形成の観点から、向いている層と絶対に避けるべき層の境界線を明確に示します。
【おすすめできない人(絶対に避けるべき層)】
- 1台の車に5年〜10年以上長く乗り続けたい人(通常ローンや現金一括の方が圧倒的に支払総額が安くなります)。
- 週末の長距離ドライブや車中泊、アウトドアが趣味の人(走行距離制限や汚れ・傷のストレスが大きすぎます)。
- DIYカスタムやパーツ交換を楽しみたい人(返却時の原状回復が必須となるため制限されます)。
- 将来的に転職・減収・教育費増など家計の不確定要素が多い人(途中解約の自由度が極めて低いためです)。
【向いている人(活用価値がある層)】
- 3年〜5年スパンで常に最新の安全装備・エコ技術を搭載した新車へ乗り換えたい人。
- 自営業・法人等で車両関連費用の経費処理と月次資金繰りの安定化を最優先したい事業者。
- 近所の買い物や送り迎えが中心で、年間の走行距離が5,000km未満と確定している人。
- 満期時に残価を一括で清算できる十分な余剰資金を銀行口座に確保している人。
【残クレのデメリット】に関するよくある質問(FAQ)
Q1:残クレの金利は残価分にもかかるというのは本当ですか?
A1:本当です。月々の返済額は残価を除いた元金で計算されますが、利息計算は「車両本体価格の全額(据え置いた残価を含む)」を対象に行われます。そのため、同じ借入額の通常マイカーローンと比較して利息の総支払額は確実に高くなります。
Q2:走行距離制限を1kmでもオーバーしたらどうなりますか?
A2:契約終了時の返却・乗り換え査定時に、契約規定(例:1km超過につき5円〜10円)に基づいた超過清算金が請求されます。数十km程度の軽微なオーバーであれば数千円で済みますが、数千km単位で超過した場合は数万円〜十数万円単位の一括追徴金が発生します。
Q3:残クレ契約中に事故で車を廃車(全損)にしてしまったらどうなりますか?
A3:契約は即時強制解約となり、据え置いた残価を含めた残債の一括返済が求められます。車両保険の一般特約だけでは全損時の残債全額をカバーしきれないケースがあるため、残クレを利用する場合は「GAP補償(車両全損特約)」などの手厚い任意保険への加入が必須です。
Q4:ディーラーで「残クレなら大幅値引きできる」と言われましたがお得ですか?
A4:値引き額だけに目を奪われてはいけません。ディーラーが残クレで値引きを提示できるのは、高金利による金利手数料収入が販売店側に入るためです。本体から20万円値引きされても、高額な金利手数料で30万円以上余計に利息を払う構造であれば、実質的には損をしています。必ず「利息を含めた総支払額」で見積もりを比較してください。
Q5:残クレの契約期間中に途中で車を売却したり解約することは可能ですか?
A5:可能です。ただし、解約時点の「残債(据置残価+残りの分割元金+解約清算手数料)」を一括で精算する必要があります。車の買取査定額が残債を下回る「オーバーローン(逆ザヤ)」状態の場合、手出しの現金を用意して差額を埋めなければ名義変更・売却ができません。
まとめ:今後の動向と失敗しないための判断基準
残価設定ローンは、月々の支出を平準化し、短期間で新型車を乗り継ぐユーザーにとっては合理的な選択肢になり得ます。しかし、「現金がないから」「月々の支払いが安いから」という理由だけで安易に契約すると、高額な金利負担や行動制限、契約満期時の追徴リスクに苦しめられることになります。
金融リテラシーが問われる今、必要なのは「月々の見かけの安さ」ではなく「契約満了までの総支払額と資産価値」を冷静に天秤にかける視点です。ディーラーの見積もりを鵜呑みにせず、銀行マイカーローンの事前審査や通常購入プランとの総額シミュレーションを徹底した上で、納得のいくカーライフを選択してください。 (出典: 残 クレ デメリット(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
