ゆうちょ銀行NISAの評判は?おすすめしない理由と後悔ゼロの選び方
日本全国津々浦々に窓口を持ち、圧倒的な知名度と安心感を誇るゆうちょ銀行。新NISA制度が社会に定着した2026年現在も、普段使っている口座で手軽に資産運用を始めたいシニア層や投資初心者を中心に多くの口座開設を集めています。しかしその一方で、SNSや資産運用コミュニティでは「ゆうちょ銀行のNISAはおすすめしない」「ネット証券にしておけばよかった」といった厳しい声が後を絶ちません。
身近な郵便局で相談できる利便性があるはずのゆうちょ銀行が、なぜ投資経験者やネット上からネガティブな評価を受けてしまうのでしょうか。本稿では、最新の公開データや手数料体系、実際の利用者による生々しい口コミをもとに、ゆうちょ銀行NISAのメリット・デメリットを徹底的に解剖します。SBI証券をはじめとするネット証券との決定的な違いを把握し、ご自身にとって最適な金融機関を見極めてください。
📌 【この記事の重要ポイントまとめ】
- 要点1:「おすすめしない」とされる最大の理由は、ネット証券に比べて取扱銘柄数が圧倒的に少なく、ポイント還元などの付加価値が乏しい点にある。
- 要点2:対面で窓口相談ができる安心感はあるものの、低コストな優良インデックス投信の選択肢が限られており、長期的な資産形成で差がつく構造が存在する。
- 要点3:「ゆうちょ銀行 vs SBI証券」の選択は、窓口サポートの必要性とスマホ操作への抵抗感の有無で明確に分かれる。
【2026年最新】ゆうちょ銀行のNISAが「おすすめしない」と言われる決定的な理由
金融庁の統計や各種資産運用アンケートを見ても、新NISAをゆうちょ銀行でスタートしたユーザーの一定数が、後に金融機関変更を検討する傾向が見受けられます。ネット上で「ゆうちょのNISAはやめとけ」と断言される背景には、単なるイメージではなく、長期投資において無視できない3つの構造的デメリットが存在します。
第1の理由は、取扱商品の選択肢が極めて狭いことです。SBI証券や楽天証券といった主要ネット証券がつみたて投資枠で200本以上、成長投資枠を含めれば2,000本を超える投資信託を取り揃えているのに対し、ゆうちょ銀行のつみたて投資枠対象銘柄は厳選された十数本程度にとどまります。世界的な定番ファンドを選ぼうとしても、ゆうちょ銀行では取り扱いがなく購入できないケースが少なくありません。
第2の理由は、クレジットカード積立によるポイント還元が存在しない(または極めて限定的)点です。大手ネット証券各社は、クレカ積立による0.5%〜1.0%超のポイント付与を標準化しており、毎月5万円〜10万円の積立を行うだけで年間数千〜数万ポイントの差が生まれます。20年、30年という長期スパンで計算すると、この還元差は投資リターンに小さくない影響を及ぼします。
第3の理由は、外国株式や個別株への投資ができない制約です。ゆうちょ銀行のNISAは投資信託に特化しており、成長投資枠を使って国内外の個別企業の株を買ったり、高配当ETF(上場投資信託)を直接買い付けたりすることができません。将来的に投資の幅を広げたくなった際、確実に物足りなさを感じる設計となっています。
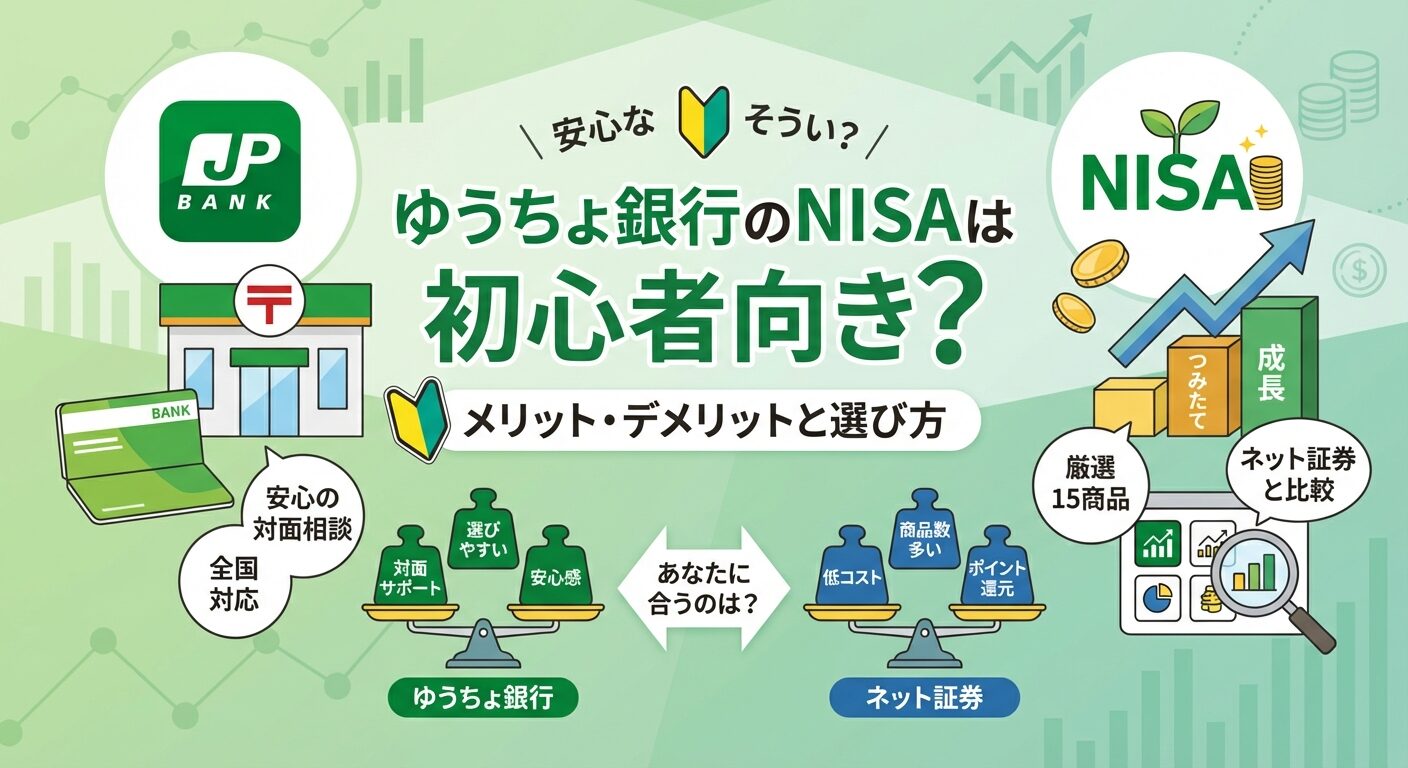
ネット証券と徹底比較|数字で見るゆうちょ銀行NISAの実力差
ゆうちょ銀行と大手ネット証券(SBI証券・楽天証券など)のサービス水準を、客観的な数値データで比較検証します。
| 比較項目 | ゆうちょ銀行(窓口・直営店) | 主要ネット証券(SBI証券・楽天証券) | 編集部の見解・評価 |
|---|---|---|---|
| つみたて投資枠 銘柄数 | 約15〜20本程度 | 200本以上 | ネット証券が圧倒。ゆうちょは最低限に絞られている |
| 国内・米国個別株の取引 | 不可(投信のみ) | 可能(売買手数料無料化が進展) | 配当狙いの個別株投資を行いたいならネット証券一択 |
| クレカ積立ポイント還元 | 原則なし | 0.5% 〜 最大1.0%超(カード条件による) | 毎月の固定リターン換算で長期的な差が生じる |
| 最低積立金額 | 1,000円〜(ゆうちょ投信WEBは1,000円) | 100円〜 | ワンコイン未満から試せる手軽さはネット証券が優位 |
| 対面での窓口相談 | 全国約2万箇所の郵便局・直営店で可能 | 原則不可(オンライン・チャット・電話) | ゆうちょ銀行唯一にして最大の強み |
【実態検証】利用者の口コミ・ネットの反応から見えたリアルな評判
SNS、知恵袋、マネー系コミュニティに寄せられた実際のユーザー投稿を分析すると、評価は「対面の手厚さを求める層」と「リターン・利便性を重視する層」で真っ二つに分かれています。
好意的な口コミ:「誰かに直接聞ける安心感は何物にも代えがたい」
「スマホの操作が苦手で、本人確認書類のアップロードで何度も挫折したけれど、郵便局の窓口に行ったら担当者の方が書類の書き方から丁寧に教えてくれた」「長年使っているメイン口座から毎月自動で引き落とされるので、資金移動の手間が一切ない」といった声が目立ちます。特に60代以上のリタイア層や、完全なデジタルアレルギーを持つ層にとっては、店舗の存在そのものが心理的安全性として高く評価されています。
否定的な口コミ・後悔の声:「もっと早くネット証券にすればよかった」
一方で、30代〜50代を中心とする層からは厳しい口コミが寄せられています。「窓口で勧められたバランス型ファンドを数年持っていたが、信託報酬(管理コスト)が高く、友人がネット証券で買っていたオルカン(全世界株式)と比べて大幅に成績が見劣りした」「ゆうちょの専用アプリはUIが使いづらく、資産推移のグラフ表示や注文の変更が直感的にできない」「いざ金融機関を変更しようとした際、書類の郵送や手続きに1ヶ月以上かかり強いストレスを感じた」という実体験が報告されています。

ゆうちょ銀行で選ぶべき投資信託|つみたて投資枠のおすすめ銘柄
選択肢が少ないとはいえ、ゆうちょ銀行でも低コストで優秀なインデックスファンドが一切買えないわけではありません。もし諸事情によりゆうちょ銀行でNISAを運用する場合、選ぶべきファンドは実質的に絞られます。
筆頭候補となるのが、「つみたて先進国株式」や「つみたて全世界株式」といった低コストインデックス投信、あるいは一部で取り扱いのある「eMAXIS Slimシリーズ」(WEB限定等の条件要確認)です。これらは信託報酬が年率0.1%前後に抑えられており、長期保有でも資産を目減りさせにくい構造になっています。
逆に注意が必要なのは、窓口等で紹介されがちな「JP4資産バランス」などの複合型ファンドや、信託報酬が年0.5%〜1.0%を超えるアクティブファンドです。リスクを抑える名目で株式以外の債券やリート(不動産投信)を混ぜる商品は、インフレ局面での資産成長力が鈍くなりがちであり、手数料負担がリターンを圧迫するリスクがあります。
一般に知られていない盲点とネットの誤解|窓口相談のメリットと心理的罠
ネット上では「ゆうちょ銀行のNISAは手数料が高くて損をする」という言説が散見されますが、これは半分正しく、半分は誤解です。
新NISA制度において、つみたて投資枠で指定されている投資信託は、どの金融機関で購入しても「購入時手数料はすべて無料(ノーロード)」と法令等で定められています。したがって、ゆうちょ銀行だからといってつみたてNISAの買い付け手数料が余分に引かれるわけではありません。問題は、選べるラインナップの中に保有期間中にかかり続ける「信託報酬」が高めの銘柄が含まれている点にあります。
行動経済学から読み解く「無料窓口相談」の構造的リスク
「無料でプロに資産運用の相談ができる」というのは魅力的に聞こえますが、金融機関の店舗運営には莫大な人件費と店舗維持コストがかかっています。人件費を回収するため、担当者にはどうしても「自社グループの利益率が高い商品」や「預かり資産残高を増やしやすい商品」を推奨したくなるインセンティブ(利益相反)が構造的に働きます。
心理学では、親切に対面対応された際に「せっかく親身に教えてくれたのだから、勧められた商品を断るのは申し訳ない」と感じる返報性の原理や、過去の信頼関係から疑わずに受け入れてしまうハロー効果が作用します。結果として、ネットで自分で調べれば選ばないような高コスト商品を選んでしまうケースが後を絶ちません。

【プロの結論】ゆうちょ銀行NISAが向いている人・ネット証券を選ぶべき人
「ゆうちょ銀行 NISA vs SBI証券 どっちにすべきか」という論争に対する結論は、利用者のITリテラシーと自己決定力によって明確に分かれます。
ゆうちょ銀行のNISAをおすすめできる人
- スマートフォンやパソコンでの口座開設・設定手続きがどうしても自力で完結できない人
- すでにゆうちょ銀行が給与・年金受取口座であり、他の銀行や証券会社に資金を動かしたくない人
- 投資信託の銘柄が多すぎると逆に選べず、郵便局の担当者に背中を押してもらいたい人
- 数%のポイント還元や0.1%の手数料差よりも、「近所の郵便局に行けばいつでも質問できる」安心感を最優先したい人
主要ネット証券(SBI証券・楽天証券等)を選ぶべき人
- 全世界株式(オルカン)やS&P500など、業界最安水準の信託報酬ファンドで無駄なく資産を増やしたい人
- クレジットカード積立によるポイント還元を毎月確実に享受したい人
- 投資信託だけでなく、日本の高配当株や米国株にも将来的に挑戦したい人
- スマホアプリでサクサク資産推移を確認し、設定変更もオンラインで完結させたいすべての人
口座開設と他社からの乗り換え手続き(金融機関変更の流れ)
ゆうちょ銀行でNISA口座を開設する場合、窓口に「本人確認書類(マイナンバーカード等)」と「通帳・届出印」を持参するか、専用サイトからオンラインで申し込む流れとなります。税務署の審査を経て、通常1〜2週間程度で口座開設が完了します。
すでにゆうちょ銀行でNISAを開設しており、ネット証券へ変更したい場合は、ゆうちょ銀行に「金融商品取引業者等変更届出書」を提出して「勘定廃止通知書」を取り寄せ、変更先のネット証券へ送付することで移管可能です(※その年にすでにNISA枠で買付を行っている場合は、翌年からの変更となります)。
【ゆうちょ銀行 nisa 評判】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行のNISAを途中でやめたり、SBI証券などに変更することはできますか?
A1:はい、可能です。NISA口座は1人につき年単位で1口座と決まっていますが、金融機関変更の手続きを行うことで他社へ移すことができます。ただし、その年にすでに買付をしている場合は当年中の変更ができないため、10月以降に翌年分の変更手続きを行うのが一般的です。過去にゆうちょで買った商品はそのまま非課税で保有し続けることができます。
Q2:窓口に行かずに、ゆうちょ銀行のアプリだけでNISAの運用は完結しますか?
A2:「ゆうちょ通帳アプリ」や「ゆうちょ投信WEBサービス」を利用すれば、オンライン上で残高照会や追加購入・積立設定が可能です。ただし、ネット証券専用アプリと比較すると操作性や画面の見やすさ、分析機能の面で劣ると感じるユーザーが多いのが実情です。
Q3:親が郵便局でNISAを勧められていますが、契約させても大丈夫でしょうか?
A3:本人がスマホ操作を一切行えず、窓口のサポートを必須としているのであれば選択肢になり得ます。ただし、毎月分配型などの高コストなアクティブ投信を契約させられていないか、信託報酬が適正(概ね年0.2%以下が理想)なインデックス投信を選べているかを、ご家族が一度確認してあげることを強く推奨します。
まとめ:2026年の資産形成で失敗しないための口座選択基準
ゆうちょ銀行のNISAは、全国の窓口ネットワークという他社には真似できない強力なインフラを持っています。対面での手厚い案内を必要とする高齢者やデジタルに不慣れな層にとっては、今なお貴重な投資の入り口として機能しています。
しかし、コスト効率、取扱商品数、ポイント還元、アプリの利便性という合理的な指標で比較した場合、ネット証券に対して明確な劣勢にあることは否定できません。20年後、30後にお金を守り育てるという資産運用の本質を重視するならば、まずはネット証券を第一候補として検討し、どうしても自力での手続きが困難な場合に限りゆうちょ銀行の窓口を活用する――というのが、2026年の資産形成における最も賢明な判断基準です。 (出典: ゆうちょ銀行 nisa 評判(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
