出産手当金とは?一時金との違いや支給日・計算式を2026年最新解説
働く女性が出産を機に仕事を休む際、収入減を補うための極めて重要なセーフティネットが「出産手当金」です。公的医療保険から支給される所得補償制度であり、産前産後休業(産休)中の生活を支える柱として機能しています。
しかし、現場の窓口やプレママコミュニティでは、「出産育児一時金や育児休業給付金と何が違うのか」「申請してから口座にお金が振り込まれるまでに数ヶ月のタイムラグがあることを知らなかった」といった混乱や不安の声が絶えません。2026年時点の最新制度設計に基づき、支給条件、正確な計算式、振込スケジュール、そして退職時の継続給付における落とし穴まで、徹底的に整理・検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産手当金は産休中の収入補填を目的とした給付であり、給与日額の約3分の2(約67%)が健康保険から支給される。
- 要点2:分べん費用を補助する「出産育児一時金(原則50万円)」や、育休期間を支える「育児休業給付金」とは対象期間・目的が明確に異なる。
- 要点3:実際の振込時期は「産後2〜4ヶ月後」が一般的であり、国民健康保険加入者は原則対象外、退職時の受給には厳格な要件が存在する。
【2026年最新】出産手当金とは?制度の基本概要と支給条件
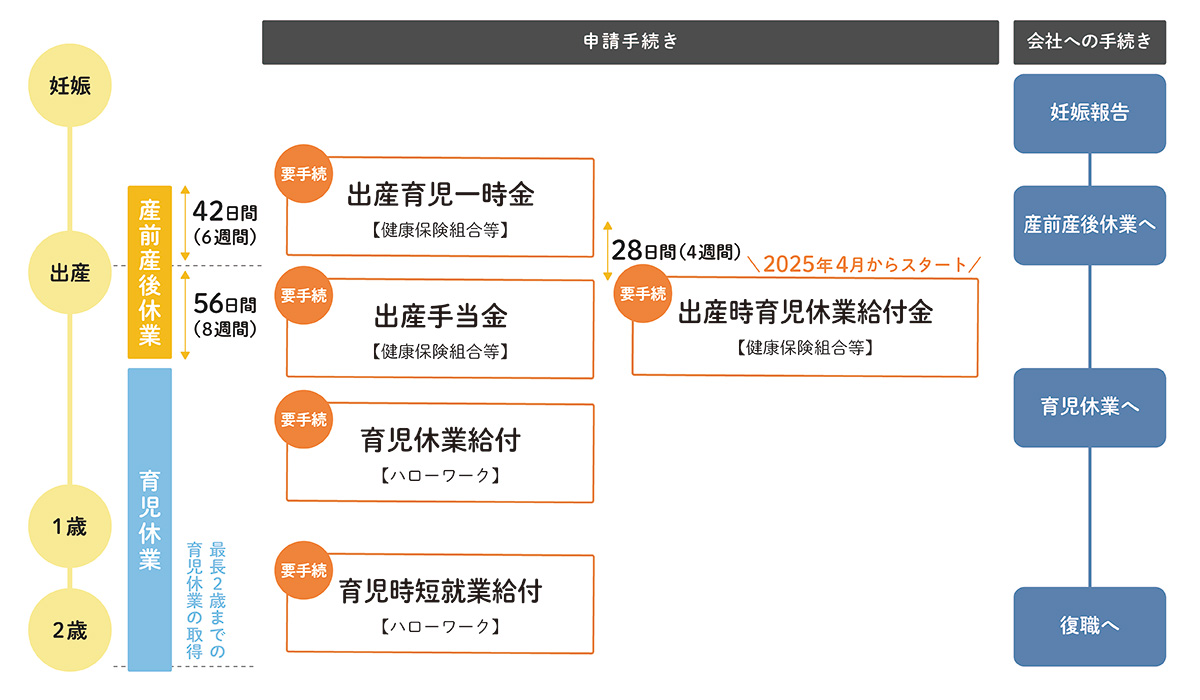
出産手当金は、健康保険法第102条に基づき、被保険者が出産のために会社を休み、給与の支払いが受けられない期間の生活保障として支給される給付金です。対象となる期間は、原則として出産予定日以前42日(多胎妊娠の場合は98日)から出産翌日以後56日までの計98日間となります。
手当金を受給するためには、以下の3つの支給要件をすべて満たす必要があります。
- 勤務先の健康保険に加入している本人(被保険者)であること:協会けんぽ、健康保険組合、共済組合などの加入者が対象です。正社員だけでなく、契約社員、派遣社員、パート・アルバイトであっても、勤務先で社会保険(健康保険)に加入していれば受給資格があります。
- 妊娠4ヶ月(85日)以上の出産であること:正常分べんはもちろん、早産、死産、流産、人工妊娠中絶であっても、妊娠85日を超えていれば支給対象となります。
- 出産のために休業し、給与の支払いがないこと:産休中に会社から給与が支払われない、あるいは支払われても手当金の額を下回る場合に差額が支給されます。
ここで多くの人が見落としがちなのが、「国民健康保険」の加入者は原則として対象外という制度上の境界線です。フリーランス、個人事業主、自営業者、あるいは夫の社会保険の「扶養に入っている配偶者(被扶養者)」は、健康保険法上の出産手当金を受け取ることができません。自身の加入区分を正しく把握しておくことが第一歩となります。

【決定的な違いを比較】出産手当金・出産育児一時金・育児休業給付金の一覧
妊娠・出産・育児期に国や公的保険から支給される給付金には、主に「出産手当金」「出産育児一時金」「育児休業給付金」の3本柱があります。これらは名称が似ているため混同されがちですが、支給目的、財源、管轄窓口がまったく異なります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 出産手当金 | 産前42日〜産後56日の給与補填(日額の2/3相当) | 月給30万円の場合、総額で約65万円前後 | 産休中の無給状態を直接防ぐセーフティネット。非課税かつ社会保険料免除。 |
| 出産育児一時金 | 子ども1人につき原則50万円(産科医療補償制度対象分べん) | 医療機関への直接支払制度により窓口負担を相殺 | 分べん費用の実費補填。国保加入者や扶養内の妻も対象となる基礎的給付。 |
| 育児休業給付金 | 産後57日以降〜子どもが原則1歳(最長2歳)に達するまでの生活保障 | 当初180日は給与の67%、以降は50%を支給 | 雇用保険から支給。育休期間全体の家計を支える長期給付の柱。 |
実務上の時系列としては、分べん時に「出産育児一時金」が充当され、産休期間(産前・産後)は「出産手当金」、産休明けの育休期間は「育児休業給付金」へとバトンが渡る構造になっています。
出産手当金の計算方法と支給額シミュレーション|いくらもらえる?
出産手当金の支給日額は、法律によって明確に算出基準が定められています。具体的な計算式は以下の通りです。
【支給日額の計算式】
支給開始日以前の継続した12ヶ月間の「各月の標準報酬月額を平均した額」 ÷ 30日 × 3分の2(約67%)
「標準報酬月額」とは、基本給に残業手当や各種手当を加えた総支給額をもとに区分された等級額のことです。仮に直近1年間の標準報酬月額の平均が30万円だった場合、支給日額は以下のように計算されます。
300,000円 ÷ 30日 × (2 / 3) = 6,667円(日額)
【ケース別】産休手当支給額のシミュレーション
標準的な単胎妊娠で、予定日当日に出産した場合の支給対象日数は、産前42日+産後56日=合計98日間です。
- 標準報酬月額24万円(手取り約19万円水準)の場合:
日額5,333円 × 98日 = 約52万2,634円 - 標準報酬月額30万円(手取り約24万円水準)の場合:
日額6,667円 × 98日 = 約65万3,366円 - 標準報酬月額36万円(手取り約28万円水準)の場合:
日額8,000円 × 98日 = 約78万4,000円
なお、実際の出産が予定日より遅れた場合は、「予定日以前42日 + 遅れた日数 + 産後56日」となり、遅れた日数分だけ手当金の総額が増加します。逆に予定日より早く生まれた場合は、実出産日以前の休業日数に応じて支給日数が減少します。
出産手当金は所得税・住民税が非課税であり、さらに産前産後休業期間中は事業主・労働者双方の社会保険料(健康保険・厚生年金)が全額免除されます。額面上の給与と比較して「3分の2」の給付であっても、手取りベースの実質的な収入補填率は約8割近くに達します。
【実態検証】いつもらえる?支給日の振込時期と申請手続きの流れ
当編集部がSNSや育児相談コミュニティのリアルな声を検証したところ、最もトラブルや不安の種になっているのが「支給日(振込時期)の遅さ」です。
リアルな現場の声に見る「キャッシュフローの危機」
「産休に入ればすぐ振り込まれると思い込んでいた。実際には産後3ヶ月近く経ってようやく入金され、その間の生活費と出産準備の出費で口座残高が底をつきかけた」(30代・メーカー勤務手記)
「会社の総務への申請書類提出から健保の審査まで想像以上に時間がかかった。産後のボロボロの体で申請書の催促連絡をするのは精神的にきつかった」(20代・IT企業勤務の声)
出産手当金の申請は、産後56日を経過した後に「産前・産後分を一括申請」することが実務上の通例です。そのため、手元に資金が着金するまでのスケジュールは以下のようになります。
| ステップ | 手続き・現場アクション | 時期の目安 | 注意点 |
|---|---|---|---|
| 1. 申請書の入手 | 健保HPまたは勤務先総務から用紙を受け取る | 産前休業に入る前 | 入院セットにあらかじめ同封しておくのが鉄則 |
| 2. 医師の証明受領 | 出産した産婦人科・医療機関で医師・助産師欄を記入してもらう | 退院時〜1ヶ月健診時 | 文書作成費用(約2,000円〜5,000円程度)が発生する |
| 3. 会社へ提出 | 事業主証明欄の記入を会社に依頼し、健保へ提出 | 産後56日経過後 | 産後休業終了前は会社側の労務証明が完結しない |
| 4. 審査・振込 | 健康保険組合等による審査完了後、指定口座に送金 | 申請提出から約2〜4週間後 | 出産日から起算すると出産後2.5〜4ヶ月後の入金 |
産休に入ってから手当金が振り込まれるまでの約3〜4ヶ月間は、原則として給与収入が途絶えます。この期間を無給で乗り切るための生活防衛資金を事前に確保しておくことが不可欠です。
退職後でももらえる?継続給付の条件と配偶者控除・扶養の盲点
妊娠を理由に退職する場合であっても、一定の要件を満たしていれば退職後に出産手当金を受け取ることが可能です(健康保険法第104条に基づく「資格喪失後の継続給付」)。
退職後の継続給付を受けるための2大条件
- 被保険者期間が継続して1年以上あること:退職日までに、健康保険の被保険者期間(任意継続被保険者期間を除く)が継続して1年以上あることが必要です。
- 退職日に労務に服していないこと(出勤していないこと):退職日当日に産前産後休業を取得しており、仕事をしていないことが必須条件です。
現場で極めて多発する失敗例が、「有休消化の都合や引き継ぎの挨拶のために、退職日当日だけ出勤してしまった」というケースです。退職日に1時間でも業務を行ったり有休ではなく通常出勤扱いになったりすると、「労務不能状態ではない」とみなされ、以降の継続給付の受給資格を永久に失います。人事労務担当者との綿密なすり合わせが欠かせません。
扶養(健康保険・税制)に関する落とし穴
退職後に出産手当金を受給しながら配偶者の扶養に入る際、税金と健康保険で基準が異なる点に注意が必要です。
- 税法上の扶養(配偶者控除等):出産手当金は非課税所得であるため、年収計算(103万円・150万円等の壁)に含まれません。
- 健康保険上の扶養(被扶養者認定):多くの健康保険組合では、出産手当金のような非課税給付であっても「将来に向かって継続的に入る収入」とみなし、日額換算で3,612円(年間130万円相当)以上を受給している期間は、配偶者の社会保険の被扶養者になれません。
手当金受給中は国民健康保険に加入するか、自身の健康保険の任意継続を選択し、手当金の受給が終了した時点で速やかに配偶者の扶養に入る手続きを行うのが一般的な実務対応となります。

【プロの結論】プレ親が知るべき家計管理と制度活用における判断基準
共働き世帯が多数派となった現代の日本において、出産・育児期の所得保障制度は単なる「お祝い金」ではなく、世帯の経済的自立を保つためのインフラです。社会保障制度の構造を俯瞰すると、産休・育休期の家計破綻リスクは「制度の無理解から生じるキャッシュフローのタイムラグ」に起因することが明らかです。
制度利用における明確な判断基準
- 出産手当金の満額受給を最優先すべき人:
・勤務先で社会保険に1年以上加入しており、産休・育休後も職場復帰を目指す正社員・契約社員・パート。
・退職予定だが、被保険者期間が1年以上あり、退職日を含めて完全休業の合意が人事と取れている人。 - 別の選択肢・資金手当てを急ぐべき人:
・社会保険未加入のフリーランス・自営業者(国民健康保険加入者)。手当金が出ない前提で、半年分以上の生活防衛資金を別途貯蓄しておく必要があります。
・被保険者期間が1年未満で産前に退職する人(退職後の継続給付要件を満たせないため、退職時期を出産後にずらす等の交渉を検討すべきです)。
「国や会社が自動的に振り込んでくれる」と受動的に構えるのではなく、申請書の事前手配、医師への証明依頼、総務との日程確認をプロジェクト管理のように主体的に進めることが、出産前後の精神的・経済的安定を守る唯一の防衛策です。
【出産手当金とは】に関するよくある質問(FAQ)
Q1:パートや派遣社員でも出産手当金はもらえますか?
A1:雇用形態に関係なく、勤務先の健康保険(社会保険)の被保険者本人として加入していれば受給可能です。ただし、週の所定労働時間が短く、夫の扶養(被扶養者)に入っている場合は対象外となります。
Q2:出産予定日より早く産まれた場合、支給額はどうなりますか?
A2:実出産日以前の産前休業期間が短縮されるため、その日数分だけ産前の支給額は減少します。ただし、産後56日分の支給期間は短縮されず、全額支給されます。
Q3:出産手当金の申請期限(時効)はいつまでですか?
A3:産前産後休業の各日について、労務不能であった日の翌日から起算して2年間で時効となります。書類の不備等で遅れた場合でも2年以内であれば遡って請求可能です。
Q4:産前産後休業中に副業や在宅ワークで収入を得た場合はどうなりますか?
A4:休業期間中に労働の対価として報酬を得た場合、手当金の日額からその報酬額が減額支給されるか、労働の実態によっては「労務不能状態」とみなされず不支給となるリスクがあります。休業中の就労は極めて慎重に判断してください。
まとめ:今後の動向と失敗しないための判断基準
出産手当金は、産休中の働く女性の生活を力強く支える公的給付です。給与日額の3分の2が非課税で支給され、社会保険料の免除措置と組み合わせることで、実質的に手取りの約8割近くが保障されます。
しかし、実際の入金は「産後2〜4ヶ月後」になるというタイムラグや、国民健康保険加入者は対象外である点、退職時の受給における「退職日当日の完全休業」といった厳格なルールが存在します。制度の仕組みと手続きの全体像を正しく理解し、余裕を持った資金計画を立てた上で、安心して出産・育児のスタートを迎えましょう。 (出典: 出産 手当 金 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
