住宅購入の親からの支援平均額はいくら?贈与税特例の落とし穴と相場
首都圏の新築マンション価格が高騰を続け、地方中核都市でも戸建て価格の上昇が目立つ中、マイホーム購入における「親からの資金援助」を視野に入れる一次取得者が増えています。人生最大の買い物において、親からの金銭的サポートは強力な追い風となる一方、相場観を知らないまま安易に資金を受け取ると、予期せぬ多額の課税や親族間のトラブルに発展するケースが後を絶ちません。
国土交通省や住宅金融支援機構の最新統計、税務現場の実態を踏まえると、実際に支援を受けている家庭の割合や受贈額の中央値には、世間のイメージと大きな乖離が存在します。本稿では、2026年時点の最新データに基づき、支援の実態から贈与税非課税特例の盲点、家族関係に亀裂を入れないための防衛策まで、専門的かつ実践的な視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:親からの住宅資金支援の平均額は約860万円だが、実態を示す中央値は300万〜500万円であり、約8割の世帯は援助なしで自力購入している。
- 要点2:「住宅取得等資金の贈与税非課税特例」は納税額がゼロでも期限内の確定申告が必須であり、住宅ローン控除との併用計算を誤ると減税メリットを損なうリスクがある。
- 要点3:特別受益をめぐる兄弟姉妹間の不公平感や親の過干渉を防ぐため、借用書の作成や適切な心理的バウンダリー(境界線)の設計が不可欠となる。
【2026年最新】住宅購入の親からの支援平均額と受贈者のリアルな割合
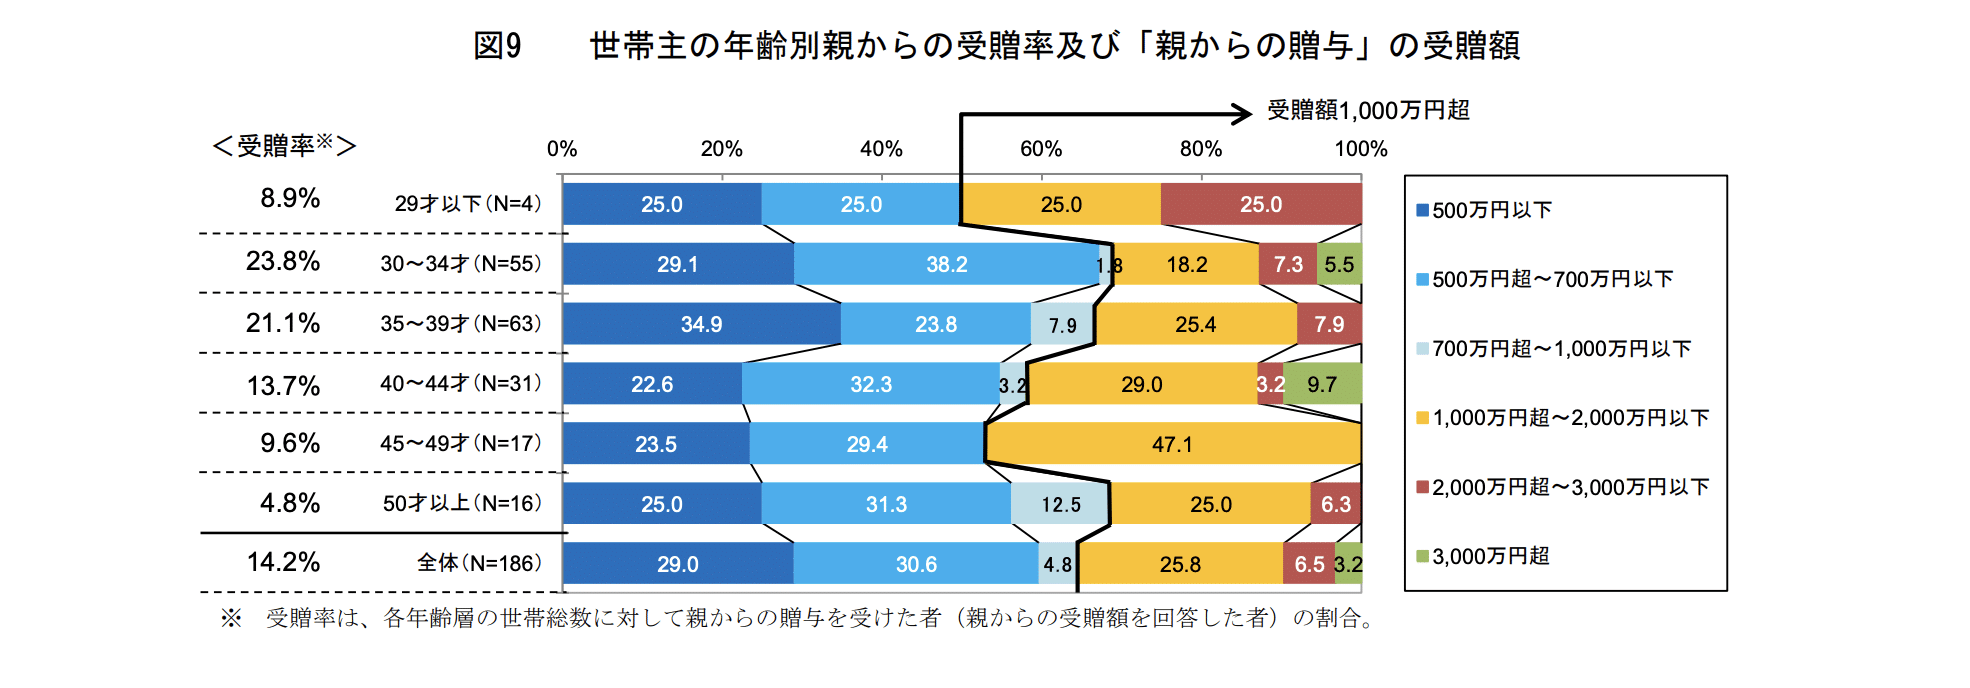
国土交通省の「住宅市場動向調査」や住宅金融支援機構の利用者データを分析すると、マイホーム購入時に親や祖父母から資金援助を受けた世帯における、住宅購入親からの支援平均額2026年最新データは約860万円前後で推移しています。ただし、この平均値は数千万円規模の多額な生前贈与を受けた一部の富裕層が数値を引き上げている側面があり、より実態に近い「中央値」で見ると300万円〜500万円がボリュームゾーンです。
年齢階層別に見ると、住宅取得の中心層である住宅購入親援助30代相場は約500万〜700万円となっており、頭金や諸経費(登記費用、仲介手数料、火災保険料など)を補填する目的で受け取るケースが主流を占めています。
一方で注目すべきは、住宅購入親の援助割合です。実際に親からの金銭的支援を受けてマイホームを購入している人は全体の約15%〜20%(およそ5人に1人)にとどまります。裏を返せば、住宅購入親援助なし割合は約80%超に達しており、世間の大半は夫婦の自己資金と住宅ローンのみで完結させているのが客観的な事実です。「周りはみんな親から出してもらっているのではないか」という焦りは、SNS上の限定的な情報によるバイアスに過ぎません。
【徹底比較】自己資金・贈与・親間借入の違いと資金計画のリアル
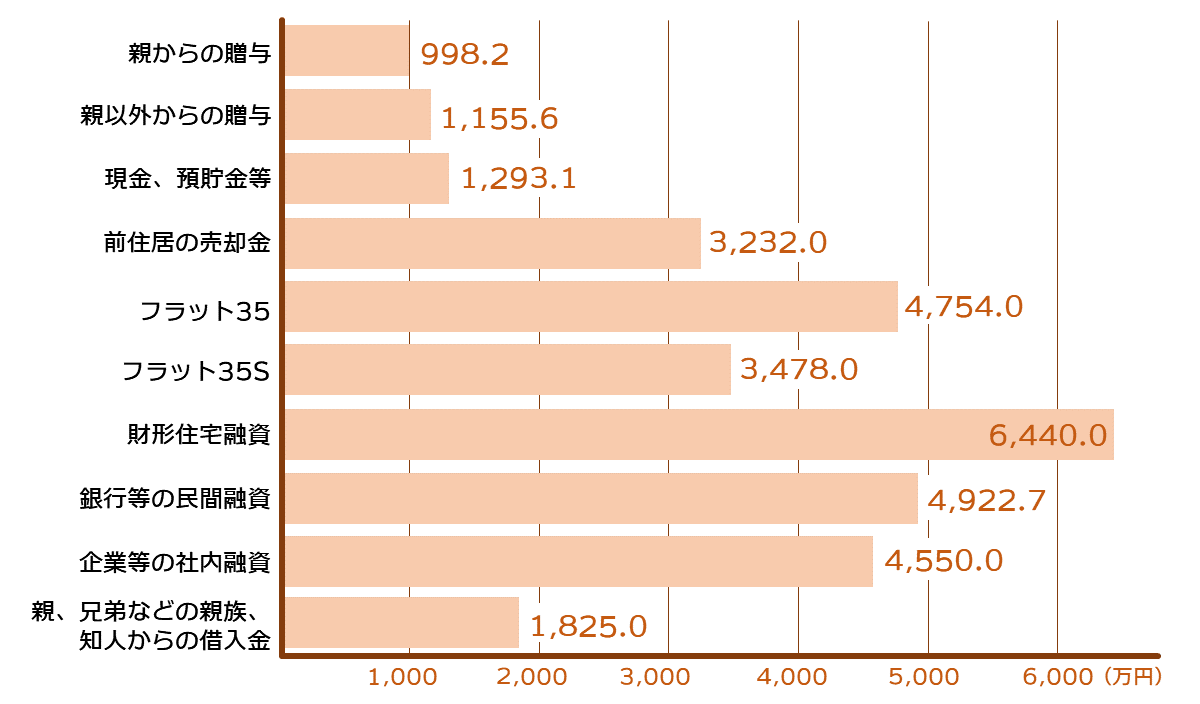
親からの資金調達を検討する際、選択肢は「贈与」だけではありません。「借入」や「自己資金のみ」と比較し、税務・家計管理上の特徴を客観的に把握しておく必要があります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住宅取得等資金の贈与 | 非課税限度額:質の高い住宅1,000万円、一般住宅500万円 | 300万〜1,000万円(非課税枠内での受贈が最多) | 返済負担がない最大のメリット。確定申告手続きが絶対条件。 |
| 親からの借入(親子間融資) | 市場金利に準じた利息設定と金銭消費貸借契約書が必須 | 200万〜500万円(頭金の不足分など) | 贈与税を回避できるが、返済実績の記帳など厳格な管理が必要。 |
| 暦年贈与の活用 | 基礎控除年間110万円(相続開始前7年以内の加算ルールに注意) | 年間110万円以下を複数年に分割 | 長期的準備には有効だが、住宅購入の即時決済には金額が不足しがち。 |
| 自力購入(援助なし) | 全体の約80%超が該当。フルローンまたは夫婦の預貯金 | 頭金0円〜物件価格の10%程度 | 親族間のしがらみが一切なく、将来の相続トラブルリスクも極小。 |
【制度の罠】贈与税非課税特例と住宅ローン控除の併用注意点
親からの資金援助を非課税で受け取るための切り札が、住宅取得等資金の贈与税非課税特例です。現行制度における住宅購入資金贈与限度額は、断熱性能や耐震性能などが一定基準を満たす「質の高い住宅(省エネ等・耐震・バリアフリー)」で最大1,000万円、それ以外の一般住宅で最大500万円となっています。暦年課税の基礎控除(110万円)と併用することで、最大1,110万円までの無税贈与が可能です。
しかし、この制度には税理士や税務署の相談窓口でも頻出する「致命的な落とし穴」が存在します。
最大の注意点は、住宅資金贈与確定申告手続きの失念です。本特例は、「贈与を受けた年の翌年2月1日から3月15日までの間に、確定申告書および添付書類(登記事項証明書や省エネ性能証明書など)を税務署へ提出すること」が適用要件となっています。計算上、納税額が0円になる場合であっても、申告書を提出しなければ特例の適用資格を失い、本来の贈与税(一般税率または特例税率)が遡及して追徴課税されます。
さらに見落とされやすいのが、住宅ローン控除親の援助併用注意点です。住宅ローン控除の対象となる年末借入残高の上限は、「住宅の取得対価の額から、住宅取得等資金の贈与を受けた金額を控除した額」に制限されます。親からの支援額が多すぎると、住宅ローンの年末残高が取得対価から贈与額を引いた残額を上回り、控除枠を使い切れなくなるケースがあるため、資金計画のシミュレーションには事前の精密な試算が欠かせません。

一般に知られていない盲点とネットの誤解|税務署調査の実態
ネット上の掲示板やSNSでは「手渡しや生活口座の振込なら税務署にはバレない」といった誤った言説が見受けられますが、これは極めて危険な誤解です。
不動産を購入すると、法務局で所有権移転の登記が行われます。税務署はこの登記情報を完全に把握しており、一定期間が経過すると買主に対して「お買いになった資産の買入価額などについてのお尋ね」という公式文書を送付します。この住宅購入資金贈与税務署調査において、購入者の年収や自己資金の推移と、物件価格・住宅ローン借入額の整合性が厳格に照合されます。
年収500万円の会社員が頭金1,500万円を一括で支払っているような不自然な資金の動きは、国税総合管理(KSK)システムによって即座に検知されます。適正な申告を怠った場合、本税に加えて無申告加算税や重加算税、延滞税が課されるため、正規の手続きを踏むことが唯一の自己防衛策です。
借入か贈与か?「親からの借入」で税務署に否認されない借用書の条件
贈与税の非課税枠を超えて親から資金調達したい場合や、特例の要件(所得制限や住宅床面積要件など)から外れる場合に用いられるのが「親子間での金銭消費貸借(借入)」です。しかし、形だけの借入は税務署から「実質的な贈与(みなし贈与)」と判定されるリスクを孕んでいます。
税務調査で借入としての真正性を認めさせるためには、住宅購入親からの借入借用書(金銭消費貸借契約書)の作成が不可欠です。契約書には以下の要素を明記しなければなりません。
- 借入金額および契約締結日
- 返済期間と毎月の返済額(親の年齢や借入額から見て現実的な返済年数であること)
- 合理的な利息の設定(無利息の場合は利息相当額が贈与とみなされるリスクがあるため、民法や市場金利に即した年0.5〜1.0%程度の設定が安全)
- 返済方法の明記(現金手渡しではなく、通帳に明確な記録が残る銀行振込を指定)
契約書は可能であれば公証役場で「確定日付」を取得しておくか、公正証書にしておくことで、後からの偽造やバックデートを疑われる余地を完全に排除できます。
【実態検証】家族崩壊の火種|兄弟トラブルとお礼の作法
親からの資金援助は、夫婦間だけでなく親族全体の人間関係を揺るがす火種にもなり得ます。
実際に多発しているのが、住宅購入親援助兄弟トラブル理由の典型例である「特別受益」の問題です。親から特定の子供だけに多額の住宅資金が渡っていた場合、将来親が亡くなった際の遺産分割協議で、他の兄弟姉妹から「兄さんだけ生前に1,000万円援助してもらっていたのだから、その分相続分を減らすべきだ」と持ち戻しの主張がなされ、泥沼の法廷闘争へ発展するケースが少なくありません。支援を受ける際は、親から兄弟姉妹に対して事前に事情を共有してもらうか、遺言書を作成してもらうなどの配慮が求められます。
また、援助を受けた際のマナーとして頭を悩ませるのがマイホーム頭金親の援助お礼相場です。親から「住宅資金」として受け取ったお金に対して現金でお返しをすると、贈与額の還流とみなされたり、親の支援の趣旨を損ねてしまったりします。そのため、現金での返礼は避け、以下の形でお礼の気持ちを表現するのが一般的です。
- 新居へのご招待と食事会:完成したマイホームに招待し、心を込めたおもてなしを行う。
- 記念品やギフト:3万〜10万円程度の高級家電、ペア旅行券、家具などをプレゼントする。
- 定期的な近況報告:孫の写真や新居での暮らしの様子を継続的に伝える。
【プロの結論】家族社会学から見る「援助を受けるべき人・避けるべき人」
家族社会学および心理学の視点から見ると、親からの金銭支援は単なる経済的取引ではなく、「心理的バウンダリー(境界線)」を曖昧にする強力な要因として機能します。昭和・平成期に見られたような「お金を出したのだから間取りや立地に口を出す」「合鍵を要求する」「老後の介護を当然の義務として期待する」といった親世代の意識が無意識に働くケースは現在も珍しくありません。
金銭を受け取ることで、心理的な貸し借りが発生し、夫婦関係の中に親が介入する余地が生まれます。健全な自立を保ち、後悔しない選択をするための明確な判断基準は以下の通りです。
【親からの援助をおすすめできる人】
- 親との関係が良好で、お互いに過度な干渉をしない心理的距離が確立できている家庭
- 兄弟姉妹への事前説明が完了しており、将来の相続について合意が形成されている環境
- 税務申告手続きを理解し、期限内に正確な確定申告を行えるリテラシーがある人
【親からの援助を慎重に避けるべき人】
- 親が支配的(毒親傾向)であり、資金提供を理由にライフスタイルや子育てに介入される懸念がある家庭
- 兄弟姉妹に内緒で資金を受け取ろうとしている人(将来の遺産分割紛争リスクが極めて高い)
- 「援助がなければ到底返済できない」ような、身の丈に合わない過大な物件を購入しようとしている人
【住宅購入の親からの支援平均】に関するよくある質問(FAQ)
Q1:非課税特例の枠内(1,000万円以内)であれば、税務署への確定申告は不要ですか?
A1:いいえ、必須です。住宅取得等資金の贈与税非課税特例は、納税額が0円であっても、贈与を受けた翌年の2月1日から3月15日までに確定申告書を提出しなければ適用されません。申告を怠ると通常の贈与税が課税されます。
Q2:親から援助を受けたお金を、住宅の購入資金ではなく家具・家電の購入や引っ越し代に使っても非課税になりますか?
A2:対象外です。特例が適用されるのは「住宅用家屋の新築、取得、または増改築等の対価」に直接充てられた資金のみです。家具・家電の購入費用や仲介手数料、引っ越し代などに充当した分は通常の贈与とみなされ、基礎控除(110万円)を超える部分は課税対象となります。
Q3:親からの援助資金はいつのタイミングで自分の口座に振り込んでもらうべきですか?
A3:売買契約の締結後、最終的な代金決済・引き渡し日までの間に振り込んでもらうのが鉄則です。引き渡しが終わった後に振り込まれたり、前年の早い段階から長期間口座に置かれていたりすると、「住宅取得のための直接的な資金」と認められないリスクが生じます。
まとめ:今後の動向と失敗しないための判断基準
親からの住宅資金支援は、金利上昇や物件価格の高止まりが続く局面において、借入負担を減らし将来の家計リスクを軽減する強力な武器です。しかし、その恩恵を安全に享受するためには、「税制特例の厳格な要件遵守」「客観的なエビデンス(申告書・契約書)の保存」「家族・兄弟間での透明性の確保」という3つの防壁が欠かせません。
支援の平均額や周囲の動向に過度に惑わされることなく、自分たちの返済能力と家族関係のバランスを冷静に見極めた上で、最適な資金計画を組み立ててください。 (出典: 住宅 購入 親 から の 支援 平均(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
