相続税はいつから?申告期限10ヶ月の計算と2026年最新ルール徹底検証
身内の不幸という深い悲しみに暮れる間もなく、遺された家族の前には「税務」という冷徹な現実が立ちはだかります。多くの相続人が直面するのが、「相続税はいったい、いつから発生し、いつまでに納めなければならないのか」という切実な疑問です。葬儀や法要、各所への手続きに追われる日々のなかで、時計の針は確実に進み続けます。
国税庁の公表資料によると、全国の課税割合(亡くなった方のうち相続税申告の対象となった割合)は9%台後半で推移しており、都市部では15%を超えるエリアも珍しくありません。富裕層だけの問題と軽視していると、ある日突然、税務署から「相続税についてのお尋ね」という通知書が届き、青ざめることになります。2024年の税制抜本改革以降、2026年現在も移行措置が進む生前贈与の加算ルールを含め、知っておくべき手続きの全貌を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税の申告・納税期限は「被相続人の死亡を知った日の翌日」から数えて正確に10ヶ月以内であり、分割協議が難航しても延長は認められない。
- 要点2:生前贈与の持ち戻し期間が従来の3年から「最長7年」へと段階的に延長される法改正が進行しており、2026年の実務現場では過去の贈与履歴の調査が不可欠。
- 要点3:「配偶者の税額軽減」や「小規模宅地等の特例」で税額が0円になる場合でも申告書の提出自体が法律上の適用条件であり、放置すると特例剥奪と追徴課税のリスクに直結する。
【カウントダウンの真実】相続税はいつから発生する?申告期限「10ヶ月」の起算点と落とし穴
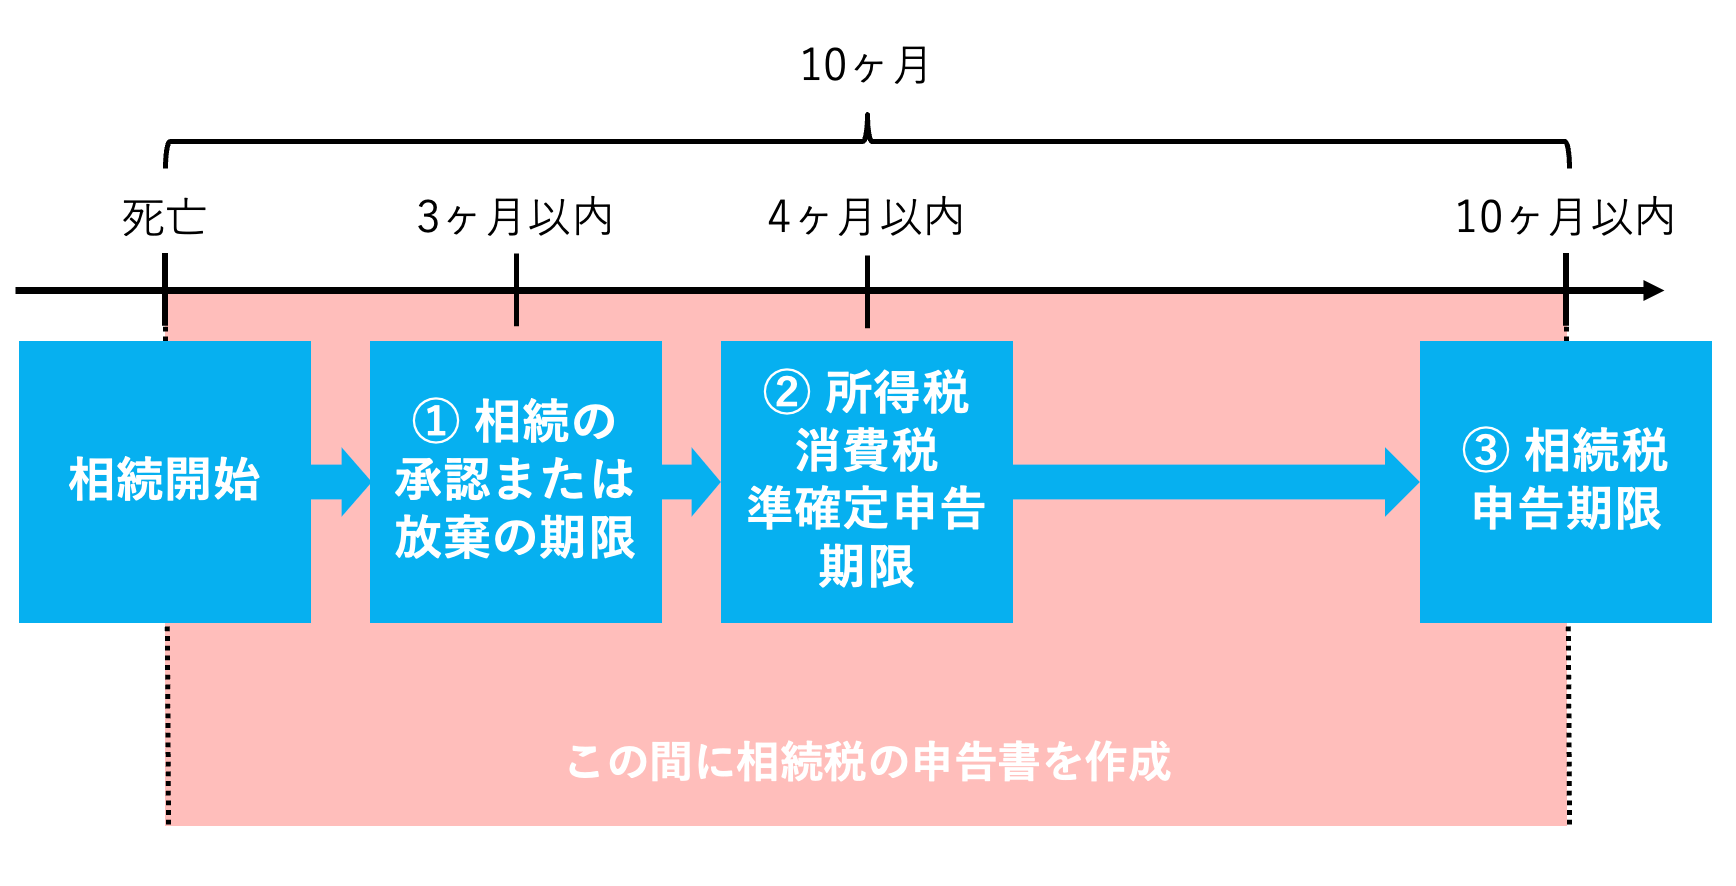
「相続税はいつから払うべきなのか」という疑問に対する厳密な法的回答は、「被相続人が死亡したことを知った日の翌日」から起算して10ヶ月目の応答日が申告および納税の最終期限となります。多くの場合は「死亡日=知った日」となるため、たとえば1月15日に逝去された場合、翌日である1月16日からカウントを開始し、期限は同年11月15日です。なお、その日が土曜日・日曜日・祝日などの金融機関休業日にあたる場合は、その翌営業日が期日となります。
ここで初心者が最も陥りやすい誤解が、「申告書の提出期限」と「税金の納税期限」が別々にあるという思い込みです。国税庁の規定上、相続税の申告と納税の期限は同一日です。所得税の確定申告のように振替納税による引き落とし猶予はなく、原則として10ヶ月目の満了日までに、相続人各人が現金一括で国税を納付しなければなりません。
実務の現場で遺族を苦しめるのが、遺産分割協議期限との兼ね合いです。法律上、遺産分割協議自体には明確な期限は定められていません。しかし、税法上の「10ヶ月」というタイムリミットは、遺産分けの話し合いが終わっていようがいまいが容赦なく到来します。協議が難航して10ヶ月以内にまとまらない場合は、一旦「法定相続分で仮に遺産を分けた」とみなして未分割のまま申告・納税(未分割申告)を行い、後から修正申告や更正の請求を行うという煩雑な二度手間を強いられることになります。

死亡後相続手続きタイムラインと国税庁申告手続き|初動7日から10ヶ月までの全手順
大切な家族が亡くなった瞬間から、行政および税務の手続きは秒読み段階に入ります。慌ただしい日々の中で手続きを漏らさないためには、死亡後相続手続きタイムラインの全体像をあらかじめ把握しておく必要があります。
まず、死亡から7日以内に市区町村役場へ「死亡届」を提出し、火埋葬許可証を取得します。直後に訪れる最初の重大な法定期限が、3ヶ月以内に行う「相続放棄」または「限定承認」の申述です。被相続人に多額の借金や保証債務がある場合、この3ヶ月の熟慮期間を過ぎると原則として全財産と債務を無条件に引き継ぐ「単純承認」とみなされてしまいます。
続いて、4ヶ月以内に完了させなければならないのが「被相続人の所得税準確定申告」です。年の途中で亡くなった方のその年の1月1日から死亡日までの所得を計算し、相続人が代理で申告・納税を行います。個人事業主や不動産オーナーだけでなく、給与収入が2,000万円を超えていた方や年金受給者で一定の控除を受ける場合も対象です。
これらと並行して進めるのが、金融機関の残高証明書の収集、不動産の登記事項証明書や名寄帳の取得、過去数年分の通帳履歴の洗い出しといった財産目録の作成です。遺産総額の確定後に「遺産分割協議書」を作成し、全相続人の実印と印鑑証明書を揃えたうえで、国税庁相続税申告手続きへと進みます。申告書は被相続人の最後の住所地を所轄する税務署へ提出します。
【2026年最新データ】基礎控除のボーダーラインと法改正による生前贈与「7年加算」の真実
そもそも「相続税いくらからかかるのか」という疑問の基準となるのが、相続税基礎控除計算です。遺産総額が基礎控除額を下回っていれば、相続税の申告も納税も一切不要となります。この計算式は法律で厳密に定められています。
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
たとえば法定相続人が配偶者と子2人の計3名である場合、基礎控除額は「3,000万円 + 1,800万円 = 4,800万円」となります。この金額を超えた部分に対してのみ、各相続人の取得割合に応じて10%から最高55%の超過累進税率が適用されます。
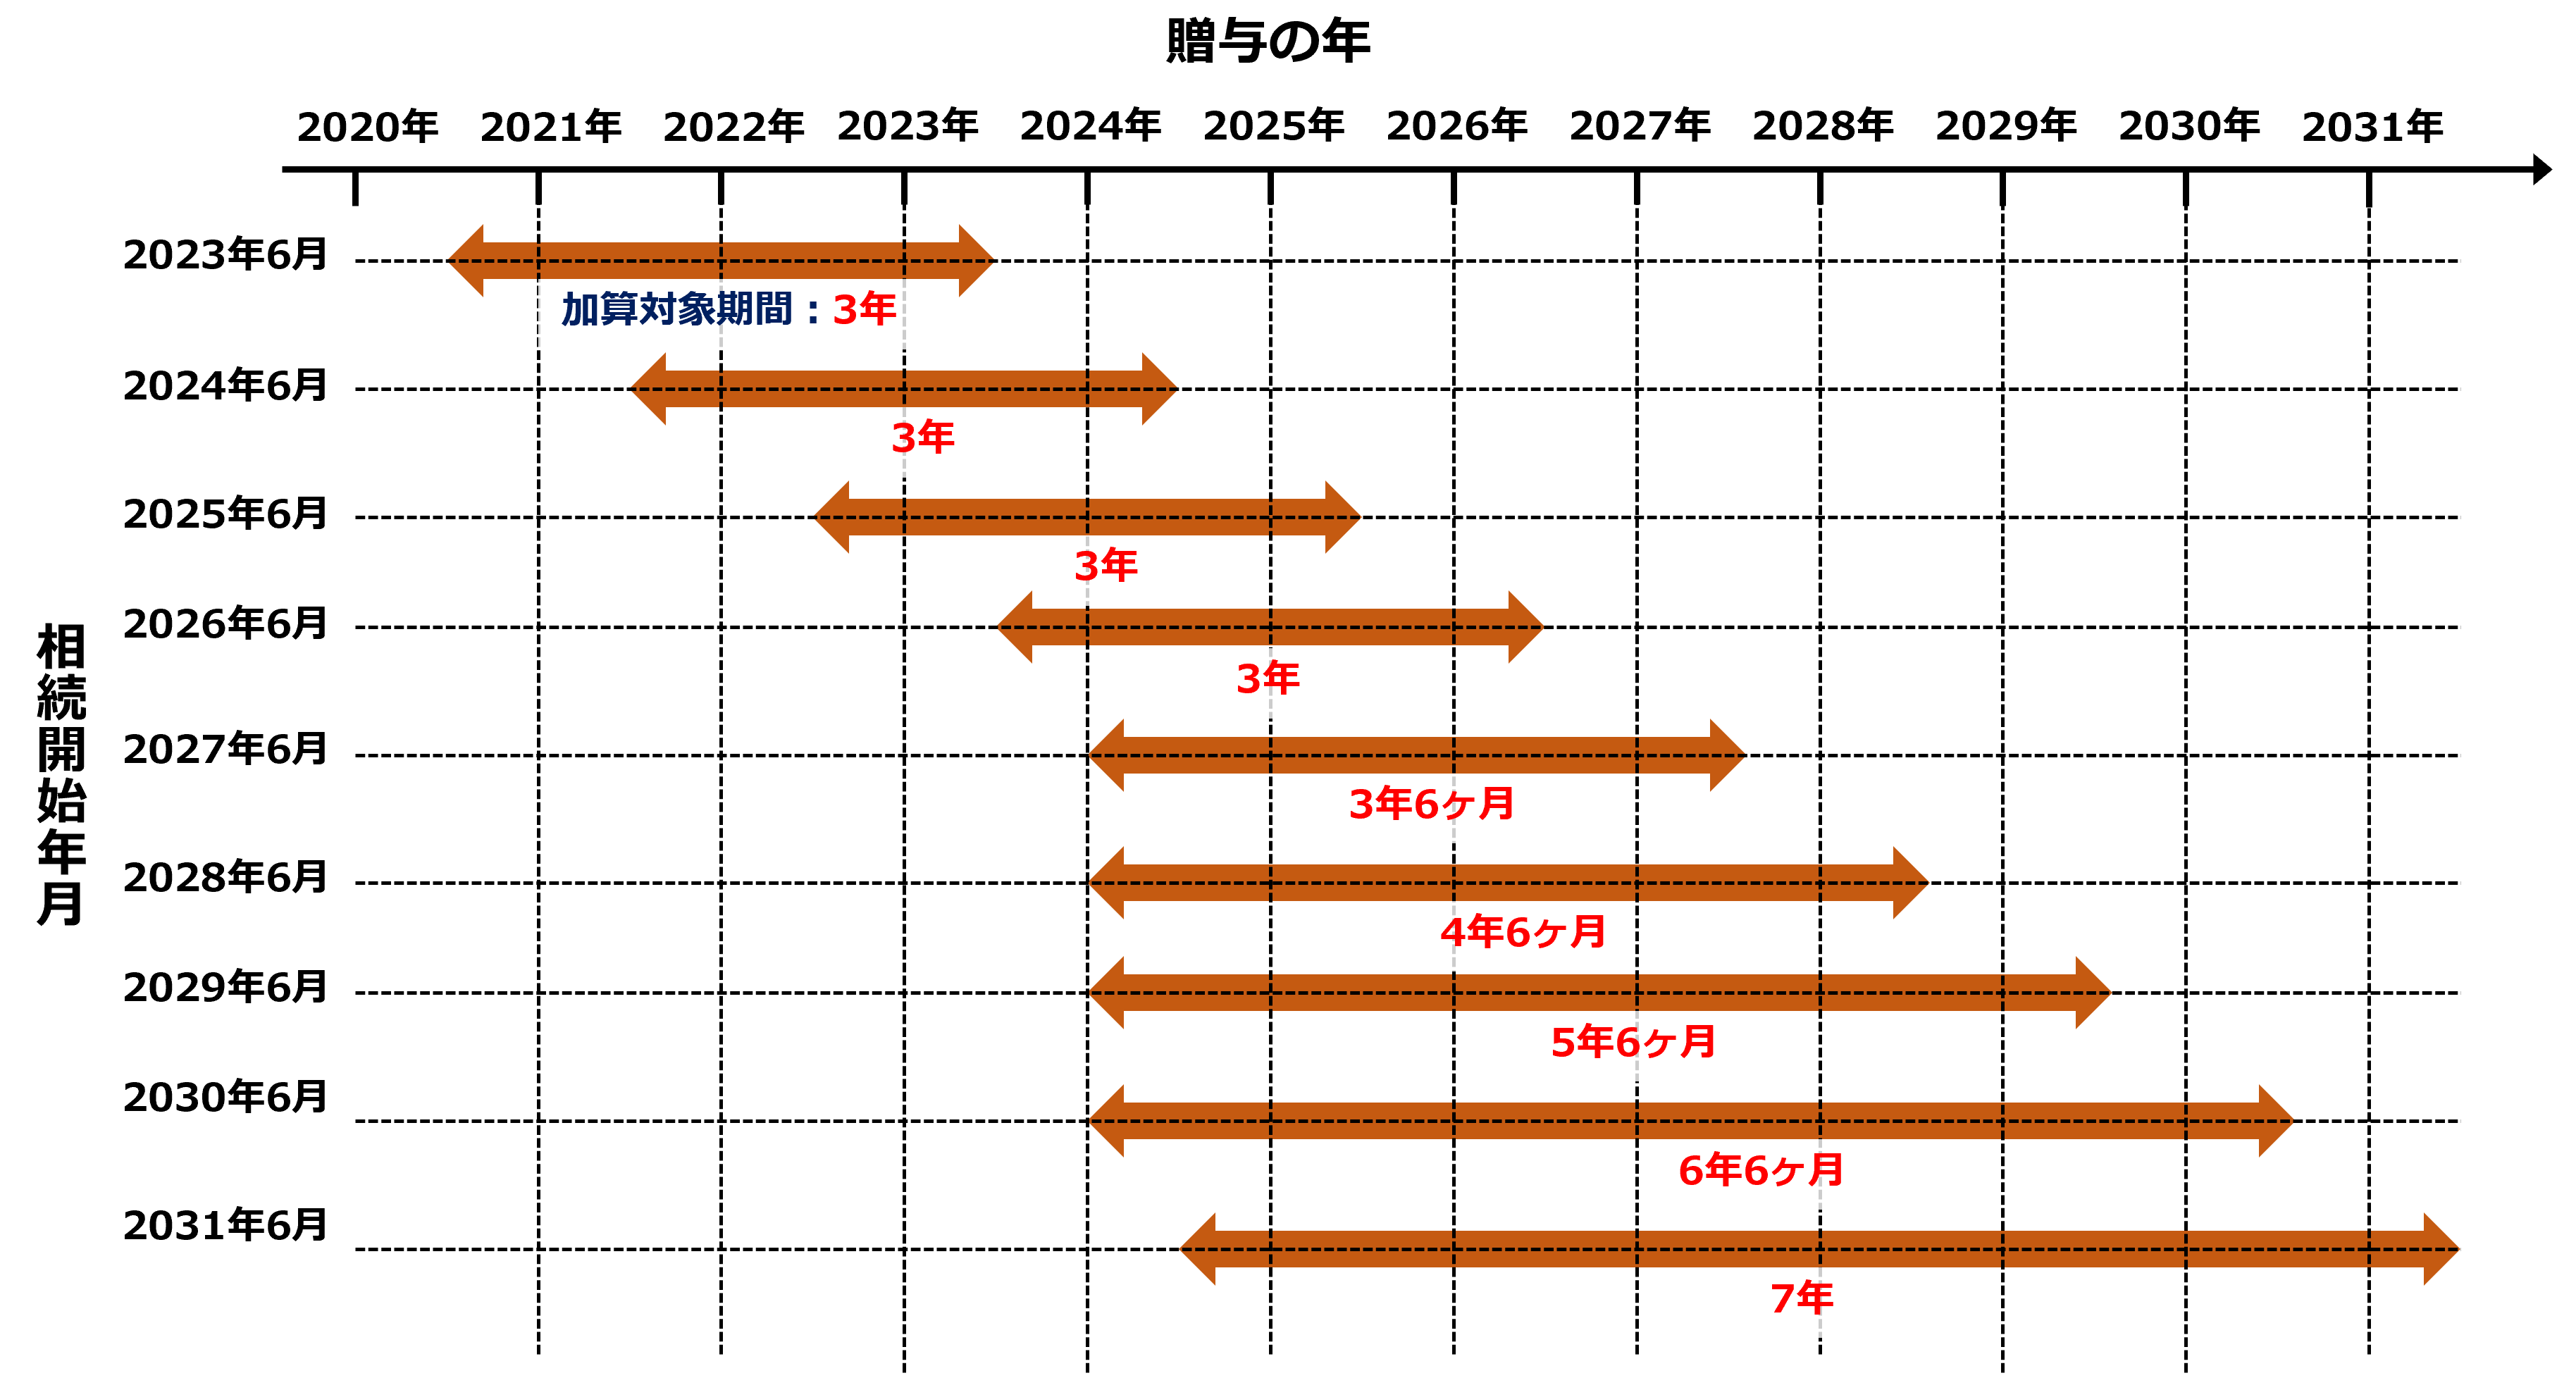
そして、2026年の相続実務において最も警戒すべき変化が、相続税法改正2026年最新の動向として注目される「生前贈与の持ち戻し期間の延長」です。2023年度税制改正により、被相続人から暦年課税によって贈与された財産を相続財産に足し戻す期間が、従来の「死亡前3年」から段階的に「死亡前7年」へと延長されています。2024年1月1日以降の贈与からこの新ルールが適用されており、2026年現在はまさに経過措置の渦中にあります。過去の生前贈与について「110万円の非課税枠内だから安心」と記録を残していなかった家庭が、税務署の指摘を受けるケースが急増しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 基礎控除額の算出基準 | 定額3,000万円+(法定相続人1人あたり600万円) | 相続人2名で4,200万円、3名で4,800万円 | 都市部に実家(土地・建物)がある場合、現預金が少なくても容易に超過する設定値。 |
| 生前贈与加算期間 | 生前贈与7年加算(2024年1月1日以降の贈与から段階的延長) | 法改正前は死亡前3年間のみ対象 | 延長された4年間に受けた贈与は合計100万円まで控除されるが、通帳履歴の徹底保管が必須。 |
| 配偶者の税額軽減 | 法定相続分または1億6,000万円のいずれか大きい額まで非課税 | 大半の配偶者は無税になる強力な特例 | 期限内申告書の提出が絶対条件。二次相続での子の税負担を見据えた分割設計が不可欠。 |
| 小規模宅地等の特例 | 居住用宅地330㎡まで評価額を80%減額 | 5,000万円の土地評価額が1,000万円まで圧縮可能 | 同居要件や持ち家要件(家なき子特例)の判定が極めて厳格。税務署の重点調査項目。 |
【実態検証】「うちは普通の家庭だから関係ない」が招く現場の悲劇と後悔
「うちは資産家ではないから税務署など来ない」「数千万円程度の遺産で目くじらを立てるはずがない」――そう考えていた遺族が直面する現実を取材すると、税務署の情報収集能力に対する認識の甘さが浮き彫りになります。
国税庁は全国の金融機関、法務局(不動産登記情報)、証券会社、さらには保険会社からの支払調書を「国税総合管理システム(KSK)」によって一元管理しています。大手信託銀行の資産承継担当者が明かしたところによると、被相続人が亡くなったという情報は、市区町村役場への死亡届提出と連動して速やかに税務署へ通知されます。税務当局は過去10年分にわたる預貯金の入出金履歴、不動産の売買履歴、株式配当金の受取状況を合法的に照会する権限を持っており、遺族が把握していなかった「隠し口座」や「過去の大きな資金移動」まで完全に把握しています。
SNSやネット掲示板の相談コーナーには、「四十九日が過ぎて落ち着いた頃、税務署から突然の手紙が届いた」「専業主婦の母名義で作っていた『名義預金』を指摘され、数千万円の申告漏れとして追徴課税された」といった悲痛な証言が後を絶ちません。子や孫の名義で口座を作り、親が印鑑や通帳を管理していた場合、税務上は「被相続人の財産」と判定されます。悪気がなくとも「知らなかった」では済まされないのが税法の厳しさです。
一般に知られていない盲点とネットの誤解|無申告加算税と延滞税のペナルティ
ネット上には「特例を使って納税額が0円になるなら、申告書を出さなくてもよいのではないか」という危険な誤解が散見されます。しかし、ここに最大の落とし穴が存在します。相続税申告が必要な理由の根幹は、特例適用のルールにあります。
配偶者の税額軽減(1億6,000万円控除)や、自宅の土地評価額を最大80%引き下げる小規模宅地等の特例は、「相続税申告期限10ヶ月以内に申告書を提出すること」が法律上の適用要件です。期限内に申告をしなかった場合、これらの特例を適用する資格そのものを失います。結果として、本来なら無税で済んだはずの遺産に対して正規の高額な税額が課され、取り返しのつかない金銭的損害を被ることになります。
期限を1日でも過ぎた場合、重い相続税延滞税ペナルティが科されます。延滞税は納期限の翌日から完納する日までの日数に応じて日割りで課され、納期限から2ヶ月を経過すると最高年8.7%(基準年により変動)の利息的税率へ跳ね上がります。さらに、正当な理由なく期限内に申告しなかったことに対する「無申告加算税」が税額に応じて15%〜20%加算され、意図的な財産隠蔽と認定された場合は40%の重加算税という苛烈な追徴課税が下されます。
【プロの結論】家族社会学と心理的バウンダリーから見出す相続トラブルの防衛策
相続の実務現場において、申告期限の10ヶ月を徒過してしまう最大の原因は、計算の難しさではなく「親族間の感情的な対立」です。家族社会学の視点から見ると、遺産相続の対立は単なる金銭欲求ではなく、幼少期からの「親の愛情を巡る承認欲求」や「不公平感」の噴出に他なりません。
親の介護を一手に担ってきた同居の子と、盆正月にしか顔を出さなかった遠方の子との間で生じる亀裂は典型的です。「親の面倒を見て財産を守ってきた」という自負と、「法律上の権利として均等にもらうのは当然だ」という主張が真っ向から衝突します。長年培われてきた家庭内の「心理的バウンダリー(自他の境界線)」が崩れ、相手をコントロールしようとする共依存的な感情が前面に出ると、冷静な話し合いは不可能になります。
感情の泥沼に巻き込まれて10ヶ月の猶予を無為に浪費しないためには、明確な判断基準を持って外部の専門家を介入させることが唯一の解決策です。
専門家への依頼を即座に決断すべきケース
- 不動産が遺産の大半を占める家庭:土地の評価減特例や路線価の補正計算は素人には不可能であり、税理士の力量次第で納税額が百万円単位で変動します。
- 相続人同士の仲が疎遠、または感情的対立がある家庭:直接の話し合いは感情の爆発を招くため、弁護士や税理士を「冷静な緩衝地帯」として立てる必要があります。
- 過去7年間に親から多額の資金移動があった家庭:生前贈与の判定や名義預金の精査を誤ると、税務調査での追徴リスクが極めて高くなります。
自力での申告手続きを検討できる例外的なケース
- 遺産が「明確に把握できている預貯金のみ」で構成されている。
- 相続人が配偶者と実子1名など極めて少数で、完全に円満な合意ができている。
- 遺産総額が基礎控除額をわずかに超える程度で、特例を駆使する必要がない。
【相続 税 いつから】に関するよくある質問(FAQ)
Q1:被相続人が亡くなった当日が1月10日の場合、相続税申告期限は具体的にいつですか?
A1:相続税の申告・納期限は「相続の開始があったことを知った日の翌日」から10ヶ月目となります。1月10日に死亡を知った場合、起算日は1月11日となり、申告期限は同年11月10日です。その日が土・日・祝日である場合は、直後の平日(月曜日など)が期限となります。
Q2:遺産分割協議が親族間の揉め事でまとまりません。申告期限を延ばすことはできますか?
A2:遺産分割が終わっていないという理由で申告期限を延長することは法律上一切認められません。期限である10ヶ月以内に、各相続人が法定相続分で遺産を取得したと仮定して計算した申告書を提出し、税額を納付(未分割申告)する必要があります。その際、「申告期限後3年以内の分割見込書」を添付しておけば、後日協議が成立した際に各種特例の遡及適用を受けられます。
Q3:親から生前に「年間110万円」ずつ生前贈与を受けていた場合も相続税の対象になりますか?
A3:亡くなった日から遡って一定期間内に行われた贈与は、たとえ年間110万円の基礎控除内であっても相続財産に加算して相続税を計算しなければなりません。法改正により、従来の死亡前3年間から「最長7年間」への延長が段階的に進んでおり、通帳の振込履歴や贈与契約書の精査が必要となります。
まとめ:タイムリミットに追われないための最初の一歩
相続税における「いつから」という問いは、単なる暦の上の計算式ではありません。それは、家族の歴史を清算し、次世代へ正当に資産を引き継ぐための法的な猶予期間です。10ヶ月という時間は、葬儀、法要、役所手続き、遺品整理に追われる中では、驚くほどの速さで消滅していきます。
最も危険な選択は、「まだ時間があるから」「うちには大した財産はないから」と判断を先送りにすることです。まずは被相続人が遺した預金通帳や固定資産税の課税明細書を一箇所に集め、大まかな遺産総額が「基礎控除額」を超えるかどうかを確認することから始めてください。少しでも不安や親族間の不協和音を感じたなら、迷わず初動の段階で専門家へ相談することが、将来の財産と家族の絆を守る唯一の防壁となります。 (出典: 相続 税 いつから(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
