相続税の納付期限は10ヶ月!過ぎた時の罰則と払えない対処法【2026】
大切な家族が亡くなった後、深い悲しみや葬儀・法要に追われる中で、突如として現実的な問題としてのしかかるのが「相続税」の手続きです。資産の多い一部の富裕層だけの問題と思われがちですが、基礎控除額の引き下げ以降、都市部に自宅を所有しているだけでも課税対象となるケースが珍しくありません。
税務の現場で最も多くのトラブルを生んでいるのが、手続きのタイムリミットに関する認識不足です。申告と納税には厳格な期日が定められており、わずか1日の遅れであっても容赦なくペナルティが科されるシビアな世界が広がっています。本稿では、税理士や税務署関係者への取材、実際の相談現場で頻発しているトラブル事例をもとに、2026年最新の税制に則った期限の数え方から、資金不足に陥った場合の救済ルートまでを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税の申告・納付期限は「被相続人が死亡したことを知った日の翌日から10ヶ月以内」であり、申告だけでなく実際の納税まで同日中に完了させる必要がある。
- 要点2:期限を1日でも過ぎると最高年14.6%の延滞税や最大30%の無申告加算税が課され、各種税額軽減特例(配偶者控除や小規模宅地等の特例)の適用権利を失うリスクがある。
- 要点3:手元資金が不足している場合は放置せず、期限内に「延納」「物納」「納税猶予」の申請やクレジットカード納付、未分割申告などの法的措置を講じることが不可欠である。
【2026年最新】相続税の納付期限はいつまで?「知った日の翌日から10ヶ月」の計算方法と土日祝日の特例
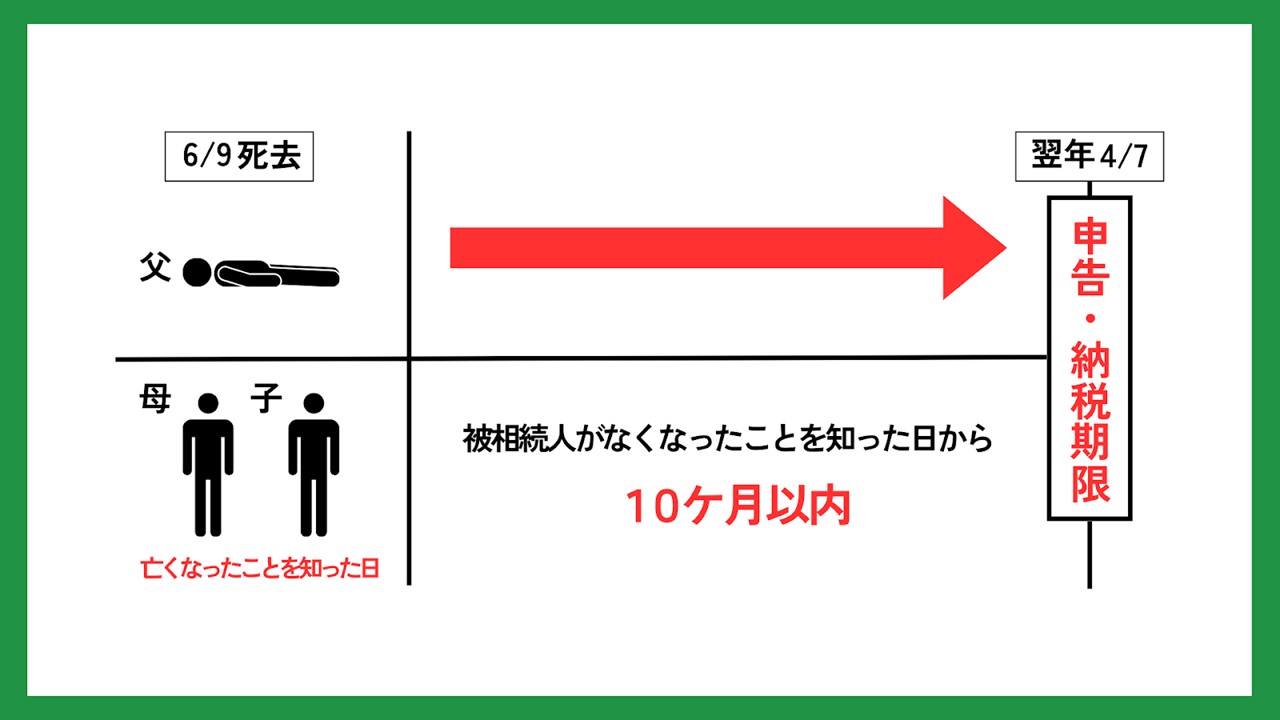
国税庁が定める相続税法第27条および第33条において、相続税の申告および納付期限は「相続の開始があったことを知った日の翌日から10ヶ月以内」と明確に規定されています。ここで極めて重要なのは、「申告書の提出期限」と「実際の税金納付期限」が同日であるという点です。所得税の確定申告のように「申告後に届く振込用紙を待って払う」という仕組みではなく、自主的に計算して納付まで完了させなければなりません。
具体的な相続税の納付期限の計算方法を確認してみましょう。例えば、被相続人が1月15日に亡くなり、同日中にその事実を知った場合、起算日は翌日の1月16日となり、納付期限は10ヶ月後の11月15日となります。月末に亡くなった場合(例:2月28日)は、10ヶ月後の月末(12月31日)が基準日です。
納付期限が土曜日・日曜日・祝日、あるいは年末年始(12月29日〜1月3日)に重なる場合は、国税通則法第10条第2項の規定により「その翌平日(金融機関等の翌営業日)」まで期限が自動的に延長されます。例えば、11月15日が日曜日の場合、翌日の11月16日(月曜日)が正式な納付期限となります。
国税庁の統計資料によると、相続税の課税割合は全国平均で約9%前後に達しており、特に首都圏や近畿圏の都市部では15%を超える地域も存在します。10ヶ月という期間は一見長く感じられますが、戸籍謄本の収集、財産目録の作成、遺産分割協議書の締結、不動産鑑定や非上場株式の評価など、実務工程を積み上げると瞬く間に経過するのが現実です。

【実態検証】1日でも納付期限を過ぎたらどうなる?延滞税の計算と無申告加算税の恐るべき割合
「数日くらい遅れても大目に見てくれるのではないか」という甘い見通しは、税務の現場では通用しません。法定納付期限の翌日から、利息に相当する「延滞税」が日割りで容赦なく自動加算されます。
延滞税の割合は年利ベースで設定されており、納付期限の翌日から2ヶ月を経過する日までは原則として「年7.3%」と「延滞税特例基準割合+1%」のいずれか低い割合(2026年基準では年2.4〜2.8%程度で推移)、2ヶ月を超えた日以降は原則「年14.6%」と「特例基準割合+7.3%」のいずれか低い割合(年8.7〜8.9%前後)という極めて高水準な金利負担が発生します。
さらに深刻なのが、期限内に申告自体を行わなかった場合に課される「無申告加算税」です。自主的に期限後申告を行った場合でも納付すべき税額に対して5%が課されますが、税務署からの事前通知を受けた後は10%〜15%、税務調査による決定処分を受けた後は15%〜30%(50万円を超える部分、さらに300万円を超える部分は段階的に加重)まで跳ね上がります。意図的な財産隠蔽や仮装とみなされた場合は、懲罰的な重加算税(35%〜40%)が科されることになります。
| ペナルティの種類 | 課税割合・加算基準(2026年最新水準) | 一般的な発生条件 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 延滞税 | 2ヶ月以内:年約2.4〜2.8% 2ヶ月超:年約8.7〜8.9% | 納付期限(10ヶ月)の翌日から完納まで日割り計算 | 2ヶ月を超えると消費者金融並みの高金利となり、元本が大きいほど致命的負担に。 |
| 無申告加算税 (自主申告) | 税額の5% | 税務署の調査通知が来る前に自主的に遅れて申告 | 気付いた時点で即座に申告すれば最低限のペナルティで抑えられる。 |
| 無申告加算税 (調査通知後〜調査決定) | 税額の10%〜30% (税額規模に応じて加重) | お尋ねや税務調査の事前連絡以降に申告または更正処分 | 数百万円単位の追徴課税が発生するケースが多く、極めて危険。 |
| 重加算税 | 税額の35%〜40% | 預金隠し、名義偽装など悪質な仮装・隠蔽が認められた場合 | 刑事告発のリスクも伴う最悪のシナリオ。税理士の署名拒絶にも直結する。 |
| 各種特例の喪失 | 追徴税額が数倍〜十数倍に膨張 | 期限内申告が適用要件となっている制度を失念 | 配偶者控除や小規模宅地の特例が使えなくなり、本来ゼロだった税金が発生する悲劇も。 |
ネットの知恵袋や税務相談窓口には、「家族が亡くなって忙しく、つい申告を忘れていただけで本税のほかに120万円もの加算税と延滞税を請求された」という生々しい相談が後を絶ちません。税務署は国税総合管理(KSK)システムによって個人の不動産登記、銀行口座の入出金履歴、証券取引履歴を網羅的に把握しており、「申告しなければバレない」という考えは完全に過去の幻想です。
遺産分割がまとまらない!申告期限の延長理由と「未分割申告」の必須ルール
相続人同士の対立や感情的なもつれから、10ヶ月以内に遺産分割協議が成立しないトラブルは日常茶飯事です。この際、「遺産が分けられていないのだから、納付期限も自動的に延長されるはずだ」と思い込むケースが散見されますが、これは税法上完全な誤解です。
税法で認められる申告期限の個別延長の正当な理由は、以下のような極めて特殊かつ客観的な事由に限定されています。
- 災害・感染症等の不可抗力:地震、風水害、火災などにより帳簿や財産関係書類が滅失・毀損した場合(国税通則法第11条)。
- 相続人の異動・認知:遺言書の発見、死後認知、胎児の出生、相続人の廃除や相続放棄の取消し等により、法定相続人の構成が根本から変わった場合(相続税法第27条第2項)。
- 遺贈の遺言書の発見:被相続人の死後かなりの期間を経てから有効な公正証書遺言等が発見された場合。
「兄弟間での取り分をめぐる争い」「連絡のつかない相続人がいる」「不動産の査定額で揉めている」といった個人的な家族トラブルは、いかなる理由があっても期限延長の事由としては認められません。
では、協議がまとまらない場合はどうすべきなのか。実務上は「申告期限後3年以内の分割見込書」を添付したうえで、一旦「法定相続分で遺産を仮分けした」と仮定して計算する「未分割申告・納税」を期限内に実行します。これにより、無申告加算税や延滞税の発生を回避しつつ、後日協議が成立した段階で「更正の請求」や「修正申告」を行い、配偶者の税額軽減特例(最低1億6,000万円まで非課税)や小規模宅地等の特例(最大80%評価減)を後から正式適用させることが可能になります。
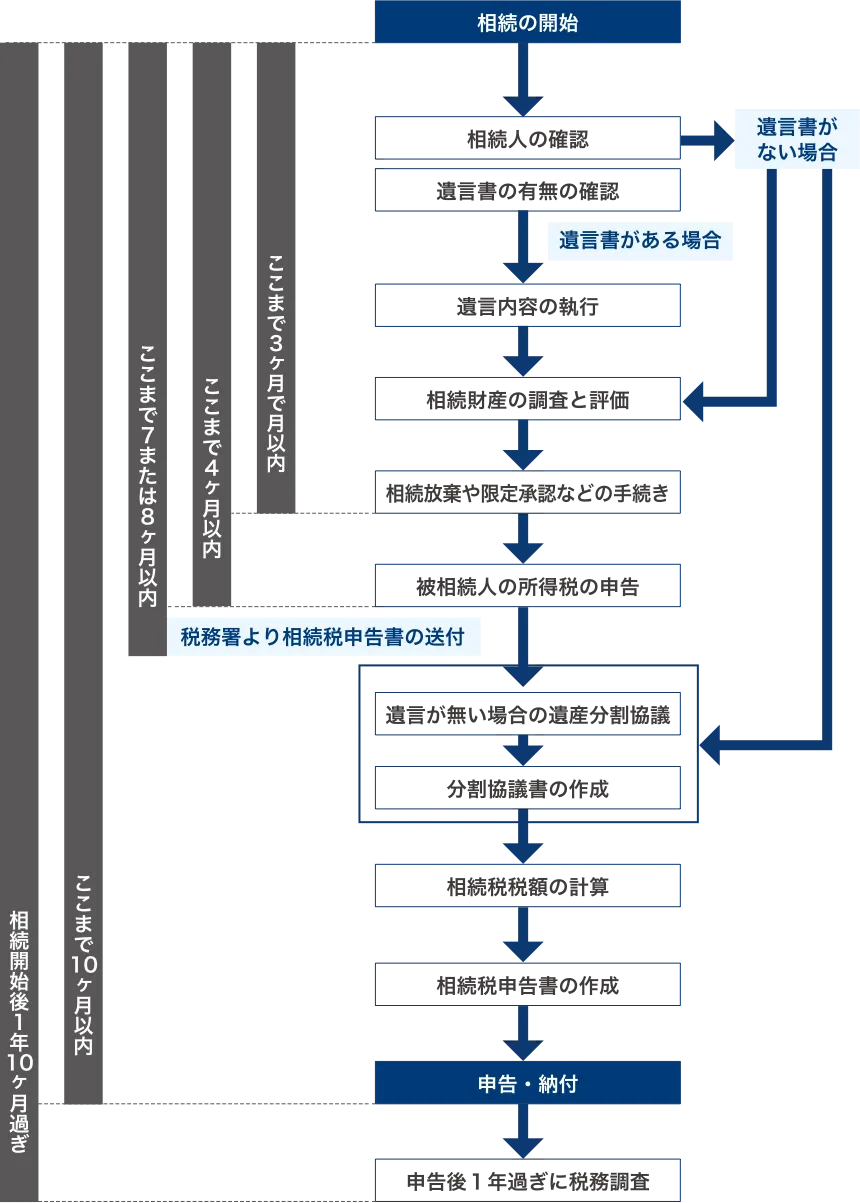
手元資金がない場合の救済策|延納・物納の適用条件と納税猶予制度のリアル
相続財産の大部分が土地や建物、非上場株式などの不動産・固定資産であり、手元に納付するための現金預金がないケースは頻繁に発生します。国税庁は現金一括納付を原則としていますが、真に支払いが困難な納税者のために「延納」および「物納」という法定制度を用意しています。
延納(分割払い)が認められる4大要件
- 申告税額が10万円を超えていること。
- 金銭で納付することを困難とする客観的な事由があり、その困難とする金額の範囲内であること。
- 納付期限(10ヶ月)までに「延納税額+利子税」に見合う担保を提供すること(延納税額100万円以下かつ延納期間3年以下の場合は担保不要)。
- 納付期限までに「延納申請書」を管轄税務署に提出すること。
延納が許可されると、最長20年間にわたり年利1.2%〜6.0%(特例基準割合により変動)の利子税を上乗せして分割納付できます。
物納(不動産等の現物納付)の厳しい現実
延納によってもなお金銭での納税が不可能な場合に限り、最後の手段として認められるのが「物納」です。しかし、物納のハードルは極めて高く設定されています。物納可能な財産には明確な順位(第1順位:国債・地方債・不動産・船舶、第2順位:社債・株式等)があり、境界が確定していない土地、担保権が設定された不動産、共有名義の不動産などは「管理処分不適格財産」として申請を却下されます。
さらに、事業承継を行う後継者に対しては、非上場株式に係る相続税の全額または一部が猶予される「事業承継税制(納税猶予制度)」や、農業を継ぐ後継者のための「農地等の納税猶予制度」が存在します。これらはいずれも期限内の厳格な申請手続きと認定が条件であり、1日でも書類提出が遅れると制度利用の権利を永久に失うため、専門税理士との密接な連携が欠かせません。
現金以外の決済も可能?クレジットカード納付やスマホ決済のメリット・デメリット徹底比較
2026年現在、国税庁のデジタル化推進に伴い、相続税の納付チャネルは多様化しています。税務署や銀行の窓口に現金を持参する従来の方法以外にも、オンラインを活用したスマートな納付手段が整備されています。
特に注目を集めているのが「国税クレジットカードお支払いサイト」を利用したカード決済です。一度の納付手続き上限額は1,000万円未満(カード限度額の範囲内)ですが、分割払いやリボ払いを選択することで、税務署への延納申請という複雑な手続きを経ずに実質的な分割納付を実現できる利便性があります。
| 納付手段 | 決済上限額・利用条件 | 手数料・コスト | メリット・注意点 |
|---|---|---|---|
| 金融機関・税務署窓口 (現金納付) | 上限なし(現金持参) | 手数料無料 | その場で領収証書が発行される確実性。大金を持ち歩く防犯リスクや窓口営業時間(平日15時まで)の制約あり。 |
| クレジットカード納付 (専用Webサイト) | 1回あたり1,000万円未満 (複数回決済で合算可) | 納付税額に応じた決済手数料が発生(1万円ごとに約80〜84円程度加算) | 24時間自宅から納付可能。カード会社固有のポイント還元があるが、決済手数料がポイント付与率を上回らないか事前試算が必須。 |
| ダイレクト納付 (e-Tax利用) | 預金口座残高の範囲内 | 手数料無料 | 事前に口座登録届出書を提出していれば、即時または期日指定で口座引落しが可能。最も安全で手間のない選択肢。 |
| スマホアプリ決済 (PayPay、d払い等) | 1回あたり30万円以下 | 手数料無料 | 少額の追加納税等には手軽だが、相続税のような大口決済には不向き。 |
クレジットカード納付を選択する際、還元率の高いカードを用いればマイルやポイントの恩恵を受けられます。しかし、決済手数料(約0.8%強)は自己負担となり、領収証書が発行されない点には注意が必要です。納税証明書がすぐに必要な不動産売却や銀行借入を控えている場合は、ダイレクト納付や窓口納付を選ぶのが賢明です。
【心理・構造分析】なぜ相続手続きは先延ばしにされるのか?家族の感情的摩擦とプロの処方箋
「申告期限まで10ヶ月もある」という心理的油断は、多くの家庭を破滅的な課税リスクに追い込む最大の罠です。行動経済学や心理療法の領域では、親族の死に伴う精神的ショック(グリーフ)と金銭トラブルへの嫌悪感が合わさることで、人は複雑な課題から目を背ける「認知的先延ばし」に陥りやすいことが知られています。
特に昭和・平成期に形成された「家督意識」と、現代の「個人の権利意識」が衝突する現場では、長男が「実家はすべて自分が守る」と主張し、他方の子どもたちが「法定相続分どおり均等に分けるべきだ」と反発して協議が完全停止するケースが多発しています。親の介護を献身的に担ってきた相続人と、遠方で何もしなかった相続人との間に生じる感情的なしこりは、法的理屈だけでは埋められません。
家族社会学の観点から見れば、親子・兄弟間における「心理的バウンダリー(境界線)」の曖昧さが協議の難航を招く根本原因です。「身内だから話し合えば分かってくれるはずだ」という過度な期待や甘えが、かえって建設的な対話を阻害します。
【プロの結論】早期着手すべき家庭と慎重な専門家介入が必要な判断基準
- 即座に税理士へ依頼すべき家庭:
- 遺産総額が基礎控除(3,000万円+600万円×法定相続人数)を明らかに超えている。
- 財産の中に「未登記の不動産」「評価の難しい自社株式」「複数の借地権」が含まれている。
- 相続人同士が普段から疎遠である、または関係が険悪化している。
- 慎重な第三者(弁護士・調停)介入が必要な家庭:
- 特定の相続人が親の預金通帳を開示しない、または使途不明金が疑われる。
- 遺言書の内容が極端に偏っており、遺留分侵害額請求の発生が確実視される。
- 相続人の中に認知症を患っている高齢者や行方不明者が含まれている。
感情論で10ヶ月を浪費する前に、客観的な財産評価を専門家に委託し、数字という中立な事実をもとに議論を進めることが、家族の絆を守りつつ不条理な追徴課税を防ぐ唯一の防壁となります。
【相続税の納付期限】に関するよくある質問(FAQ)
Q1:被相続人が亡くなった日と、死亡の事実を知った日が大きくズレている場合の起算日はどうなりますか?
A1:相続税の納付期限の起算日は「死亡の日」そのものではなく、「相続の開始があったことを知った日の翌日」です。例えば、長年音信不通だった親族が孤独死し、警察や役所からの連絡によって亡くなってから半年後に初めて死亡事実を知ったようなケースでは、その連絡を受けて事実を認知した日の翌日から10ヶ月後が納付期限となります。ただし、税務署から客観的な証明(警察の通知書面や消印など)を求められるため、通知書類や受取記録は厳重に保管してください。
Q2:申告書を郵送で提出する場合、消印日が期限内であれば納付も間に合ったとみなされますか?
A2:いいえ、みなされません。申告書の提出に関しては「発信主義」が適用されるため、納付期限当日の消印があれば有効と認められます。しかし、税金の納付に関しては「到達主義(着金ベース)」です。銀行振込やコンビニ納付、ダイレクト納付などで納付期限の日の23時59分(金融機関窓口なら営業時間内)までに実際に国庫に着金・決済完了していなければ延滞税が発生します。
Q3:遺産分割調停を家庭裁判所に申し立てている最中ですが、調停が終わるまで納税を待ってもらえますか?
A3:家庭裁判所で遺産分割調停や審判が進行中であっても、国税庁が納付期限を待つことは一切ありません。前述のとおり、法定相続分で計算した「未分割申告」を行い、各相続人が一旦自腹で仮の税額を納付しておく必要があります。調停成立後に改めて正式な分割割合に基づいて修正申告や更正の請求を行い、払いすぎた税金の還付や不足分の追加納付を行います。
Q4:クレジットカード納付をしたいのですが、納税額が限度額を超える場合はどうすればよいですか?
A4:クレジットカード納付サイトでは、1回の決済上限は1,000万円未満ですが、手続きを複数回に分けて決済することが可能です。また、事前にカード会社へ連絡して「一時的な利用限度額の引き上げ(デポジット増枠等)」を申請することで対応できる場合があります。なお、カード決済時のポイント還元率と、0.8%強の手数料負担を天秤にかけ、本当にお得になるかを事前に計算することをおすすめします。
まとめ:10ヶ月は一瞬で過ぎる!後悔しないための確実なロードマップ
相続税の納付期限である「10ヶ月」は、葬儀後の混乱や名義変更の手続きに追われていると、あっという間に過ぎ去ってしまいます。「まだ時間がある」「家族で話し合ってから税理士を探そう」という先延ばしは、加算税や延滞税という手痛い金銭的損失を招くだけでなく、配偶者控除や小規模宅地等の特例といった莫大な節税メリットを永久に奪い去りかねません。
相続が発生したら、初めの1〜2ヶ月で戸籍収集と法定相続人の確定を行い、3〜5ヶ月目までに全財産の目録化と税理士による試算を完了させるのが理想的な進行スケジュールです。万が一、遺産分割が難航した場合でも、10ヶ月のデッドラインを死守するための「未分割申告」という防衛策を必ず念頭に置いておかなければなりません。
迷いや争いが生じた時こそ、感情論を排して税理士や弁護士などの専門家を早急に交え、法的に正しい手続きを着実に進めること。それこそが、故人の遺産を無駄な税金で目減りさせず、遺された家族の生活と平穏を守り抜くための最も確実な道筋です。 (出典: 相続 税 の 納付 期限(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
