売上総利益とは?粗利や営業利益との違い・計算式と目安を徹底図解
企業の決算書を開いたとき、あるいは事業の月次収支を確認する際、最も先頭に現れる利益指標が「売上総利益」です。ビジネスの現場では通称「粗利(あらり)」と呼ばれ、商品やサービスそのものが持つ根本的な稼ぐ力を示す数値として広く扱われています。
原材料の高騰や人件費の上昇が続く2026年現在の経済環境下では、売上高という表面的な規模感以上に、この売上総利益の厚みが企業の生存を分ける決定打となっています。営業利益や経常利益との境界線を正しく理解し、自社のビジネスモデルが健全かどうかを冷徹に見極めるための基礎知識と実践的な視点を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上総利益は「売上高 − 売上原価」で算出され、一般的に「粗利」と呼ばれる、商品・サービスそのものの付加価値額を表す
- 要点2:営業利益との違いは「販売費及び一般管理費」を引く前か後かであり、損益計算書に並ぶ5大構造の最上位に位置する
- 要点3:業種別粗利率の平均は飲食約65%、製造約20%前後と大きく異なり、自社のポジション把握と限界利益を意識した改善が不可欠である
【疑問解消】売上総利益とは?粗利や営業利益との違いをわかりやすく解説
「売上総利益とは何か?」「粗利や営業利益と何が違うのか?」という疑問は、新任のマネージャーや個人事業主、さらには数字を感覚で捉えてきたベテラン経営者からも頻繁に寄せられます。両者の関係性を理解する第一歩は、会計用語と現場用語の対応関係をクリアにすることです。
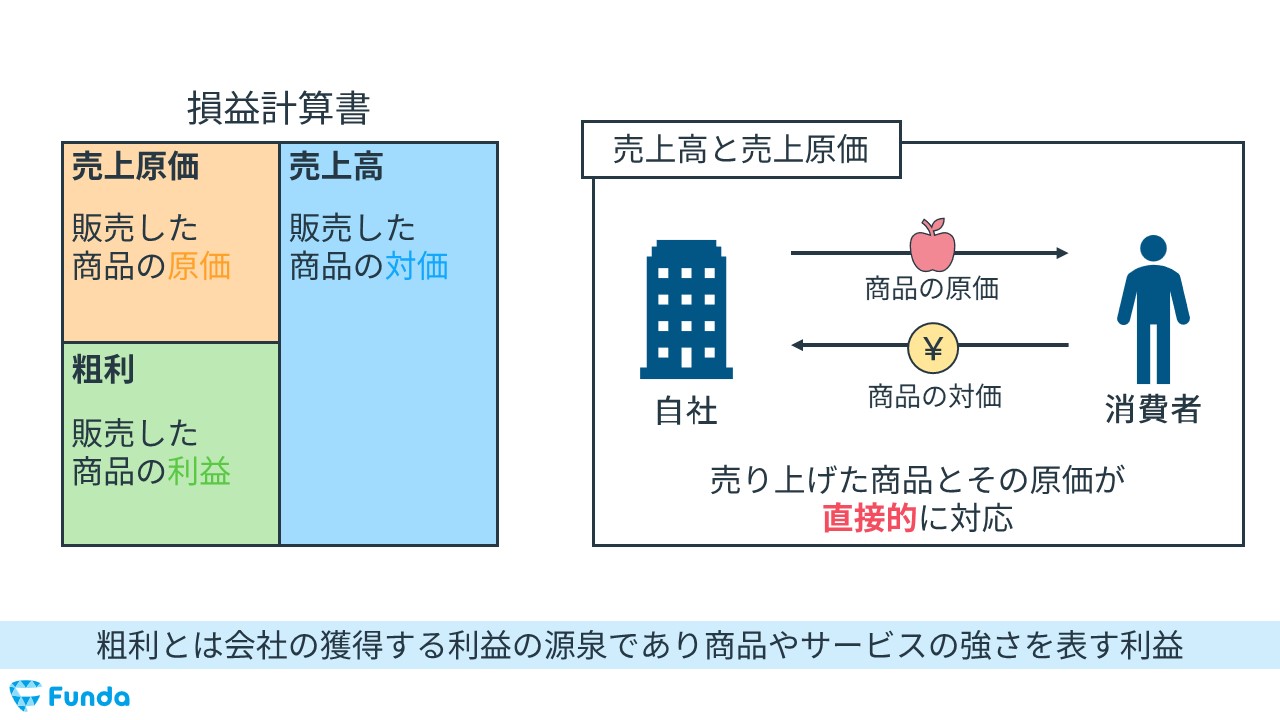
粗利と売上総利益の違いを一言で言えば、「同じ概念の別名」に過ぎません。財務諸表(損益計算書)に記載される正式な会計名称が「売上総利益」であり、商談や日々の管理現場で使われる通称が「粗利」です。実務上、この2つを区別して使い分ける必要はありません。
売上総利益の計算方法は極めてシンプルです。
売上総利益 = 売上高 − 売上原価
例えば、1,000円で仕入れた商品を2,500円で販売した場合、売上総利益は「2,500円 − 1,000円 = 1,500円」となります。この1,500円こそが、自社のビジネスが生み出した純粋な付加価値の総額です。
一方、現場で最も混同されやすいのが営業利益との違いです。売上総利益が「商品そのものの稼ぐ力」であるのに対し、営業利益は「会社の本業全体で稼ぎ出した利益」を指します。売上総利益から、オフィスの家賃や広告宣伝費、営業担当者の給料といった販売費及び一般管理費(販管費)を差し引いたものが営業利益です。
いくら粗利が大きくても、広告費を垂れ流していたり本社固定費が重すぎたりすれば、営業利益は赤字に転落します。逆に、粗利が薄くても販管費を極限まで絞り込むことで営業利益を確保するモデルも存在します。この2つの段階を切り離して評価できるかどうかが、収益分析の第一歩となります。

損益計算書の読み方と「5大利益」の完全構造図解
企業の業績を映し出す損益計算書の読み方をマスターするには、上から下へと段階的に差し引かれていく「5大利益」のピラミッド構造を押さえるのが近道です。損益計算書は、売上高からさまざまなコストを順に引いていき、最終的にいくら手元に残ったかを可視化する仕組みになっています。
| 利益の項目 | 計算式 | 示している経営実態 | 評価のポイント |
|---|---|---|---|
| 売上総利益 | 売上高 − 売上原価 | 商品力・サービス自体の純粋な付加価値 | ここがマイナス(売上原価割れ)なら事業継続不可 |
| 営業利益 | 売上総利益 − 販管費 | 本業のビジネス活動全体の総合収益力 | 販売体制や組織運営効率の健全度を反映 |
| 経常利益 | 営業利益 + 営業外収益 − 営業外費用 | 財務活動を含む会社全体の経常的な実力 | 銀行借入の利息支払いや為替影響を可視化 |
| 税引前当期純利益 | 経常利益 + 特別利益 − 特別損失 | 当期に生じたすべての事象を含めた利益 | 固定資産の売却益や災害損失など一過性の要因を包含 |
| 当期純利益 | 税引前当期純利益 − 法人税等 | 最終的に株主や内部留保に残る純額 | 配当金の原資や自己資本の蓄積に直結 |
ここで着目すべきは、経常利益との違いです。営業利益が本業の収益であるのに対し、経常利益(通称「ケイツネ」)は借入金の支払利息や余剰資金の運用益など、財務活動を含めた「会社が毎年恒常的に出せる力」を示します。金利負担が重い企業は、営業利益が出ていても経常利益で大幅に削られる現象が起きます。
そして最終行に来る当期純利益が、税金を納めた後に会社に残る最終資金です。すべての利益の源泉が最上段の「売上総利益」である以上、ここが痩せ細っていれば、どんなに経費削減を重ねても下流の利益を残すことは不可能です。
売上原価の内訳と限界利益との違い|会計上の境界線
売上総利益を正確に算出する上で、最も実務者を悩ませるのが売上原価の内訳です。売上原価とは「売上を上げるために直接要した費用」を指しますが、業種によってその内訳は劇的に変化します。
物販・小売業の場合、計算式は以下の通り明確です。
売上原価 = 期首商品棚卸高 + 当期仕入高 − 期末商品棚卸高
「当期中に仕入れた金額」そのものではなく、「当期に実際に売れた商品の原価」だけを計上する点がポイントです。売れ残った在庫は「棚卸資産(資産)」として計上され、売上原価には算入されません。
一方で製造業やIT開発受託業、建設業では原価の内訳が複雑化します。 例えば、工場のライン作業員や受託案件に張り付くエンジニアの人件費は「直接労務費」として売上原価に含まれます。しかし、本社の経理や営業マンの人件費は「販管費」として計上されます。この分類を誤ると、売上総利益が歪み、適切なプライシング判断が狂ってしまいます。
さらに、管理会計の現場で頻出する限界利益との違いも押さえておく必要があります。
- 売上総利益:財務会計上の概念。「売上高 − 売上原価(固定費+変動費が混在)」
- 限界利益:管理会計上の概念。「売上高 − 変動費(売上に比例して増える費用のみ)」
売上原価の中には、売上数量に比例して増える「原材料費(変動費)」だけでなく、売上がゼロでも発生する工場の減価償却費や製造スタッフの基本給(固定費)が含まれています。限界利益は固定費を完全に切り離して「追加で1つ売ったときにいくら手元に残るか」を測定する指標であり、損益分岐点分析や値下げ許容限度のシミュレーションには限界利益を用います。

【2026年最新】業種別粗利率の平均と知っておくべき売上総利益率の目安
自社の売上総利益が適切かどうかを判断するには、金額だけでなく「率」で見る視点が欠かせません。売上総利益率(粗利率)は「売上総利益 ÷ 売上高 × 100」で求められます。
中小企業庁がまとめた「中小企業実態基本調査」等の公的データをベースに、2026年現在の主要な業種別粗利率の平均を整理しました。
- 情報通信業(IT・SaaS・ソフトウェア):約60%〜75%(原価の多くが開発人件費で、パッケージ販売やクラウド展開後は極めて高粗利)
- 飲食業・宿泊業:約65%〜70%(食材原価率は30%〜35%が目安だが、重い人件費や家賃が販管費にかかる構造)
- サービス業(士業・コンサルティング):約50%〜65%(外注費や直接人件費の多寡によって変動)
- 製造業(一般機械・部品):約20%〜25%(原材料費や外注加工費の負担が大きい)
- 卸売業(問屋):約12%〜18%(中間流通のため薄利多売モデル)
- 小売業(スーパー・量販店):約20%〜28%(商品回転率で勝負するビジネスモデル)
一般的な売上総利益率の目安として、全業種平均では概ね25%〜30%前後が一つの水準とされます。ただし、上記の通り業態構造によって適正値は全く異なります。粗利率が70%ある飲食業が必ずしも大儲けしているわけではなく、粗利率15%の卸売業が経営危機にあるわけでもありません。粗利益の中から賄わなければならない「販管費の規模」とセットで評価することが鉄則です。
【実態検証】黒字倒産の罠と現場目線で見えたリアルな失敗事例
「帳簿上はしっかり売上総利益が出ているのに、なぜか通帳の残高が毎月減っていく」——。これは資金ショート寸前の経営者が口を揃えて漏らす典型的な叫びです。
首都圏でアパレルEC事業を立ち上げ、わずか3年で事業再生局面を迎えたある経営者は、当時の危機をこう振り返っています。
「月商3,000万円に対し、粗利率40%で毎月1,200万円の売上総利益を確保していました。仕入れ原価の管理は完璧だと自負していたのです。しかし、シーズンごとの新作投入に合わせて大量発注を続けた結果、倉庫には評価額4,000万円を超える滞留在庫が積み上がっていました。帳簿上の売上原価は『売れた分』しか計上されないため、粗利は黒字のまま。しかし、仕入れの支払いでキャッシュは完全に枯渇していました」
この証言が物語る通り、売上総利益の計算式には「現金支出のタイミング」が反映されません。商品が売れない限り仕入代金は原価として損益計算書に現れず、資産の部に「在庫」として留まり続けます。現場が「粗利が出ている」と錯覚している間に、過剰在庫が運転資金を圧迫し、黒字倒産へと追い込まれるリスクがここに潜んでいます。
また、知恵袋やSNSの経営相談でも頻出するのが、「外注費の原価計上漏れ」です。現場スタッフへの外注費をすべて販管費で処理していたため、見かけ上の売上総利益率は60%と極めて高く見えていたものの、実態は単価割れの赤字案件ばかりを受注していたというWeb制作会社の事例もあります。自社のオペレーション実態に即した原価把握ができていなければ、売上総利益という数字自体が砂上の楼閣となってしまいます。
一般に知られていない盲点とネットの誤解|値引きと原価高騰のメカニズム
インターネット上の経営解説記事などでは、「売上を増やせば粗利も増える」「シェア拡大のために少々の値下げは許容すべき」といった言説が散見されます。しかし、これは管理会計の力学を無視した危険な誤解です。
安易な値引きが売上総利益に与える打撃は、直感的な想像を遥かに超えて過酷です。例えば、以下の条件でシミュレーションを行ってみます。
- 売価:1,000円
- 原価:800円
- 売上総利益:200円(粗利率20%)
ここで顧客の要望に押され、わずか「10%の値引き」を行い、売価を900円に下げたとします。原価は800円のままですから、1個あたりの売上総利益は「100円」へと半減します。値引き率は10%に過ぎないにもかかわらず、手元に残る粗利は50%も消失する計算になります。
この状態で値引き前と同じ200円の粗利総額を稼ぐためには、従来の「2倍の数量」を販売しなければなりません。販売数量を2倍に増やせば、梱包資材や配送作業、顧客対応といった販管費が跳ね上がり、結果として営業利益の赤字を招くという悪循環に陥ります。
この負の連鎖を断ち切るための売上総利益の改善方法は、本質的に次の4つのアプローチしかありません。
- プライシングの見直し(高付加価値化と値上げ):製品の差別化を図り、安売り競争から脱却して適正価格へシフトする。
- 売上原価の圧縮(購買プロセスの改善):原材料の仕入れロット最適化、相見積もりの徹底、歩留まり向上による廃棄ロスの低減。
- プロダクトミックスの転換:粗利率の高い商材の販売比率を引き上げ、粗利の低い商材はあえて縮小または抱き合わせ販売に切り替える。
- 歩留まりとロス率の厳密管理:製造現場での不良品率低下や飲食・流通での廃棄ロス削減を徹底し、実質原価を削る。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
売上総利益を最優先指標として事業を展開すべきか、あるいは別の指標を軸に据えるべきかは、自社のビジネスモデルや資本力によって明確に分かれます。
【売上総利益を最重視した経営が適している事業者】
- 自社独自の技術やブランド力を持つ中小企業・個人事業主:限られたリソースで戦う場合、粗利率の高さを武器に少数精鋭で高収益を狙う戦略が合致する。
- 受託サービス・コンサルティング業:人月単価やプロジェクトごとの原価意識が粗利に直結するため、案件ごとの粗利率管理が生命線となる。
- 自己資金ベースで堅実に成長したい企業:売上規模を追う先行投資型ではなく、粗利益から着実に販管費と自己資本を賄うモデルが適している。
【売上総利益の追求に偏重するとリスクが高まるケース】
- プラットフォームビジネスや規模の経済を狙うスタートアップ:初期段階ではシェア獲得やネットワーク外部性が優先されるため、一時的に薄利や原価割れを許容してトラフィックを追う局面が存在する。
- 極端なコモディティ商品を扱う卸・小売業:市場価格が硬直的である場合、粗利を無理に引き上げようとすると競合に顧客を奪われる。この場合は粗利率よりも「商品回転率」や「キャッシュ・コンバージョン・サイクル」の最適化を優先すべきである。
【売上総利益とは】に関するよくある質問(FAQ)
Q1:売上総利益(粗利)がマイナスになることはありますか?その場合の対処法は?
A1:はい、原価が売上を上回る「原価割れ」の状態で発生します。急激な原材料・エネルギー価格の高騰を価格転嫁できなかった場合や、過剰在庫を仕入れ原価未満で投げ売り処分した際に生じます。売上総利益がマイナスの状態では、商品を売れば売るほど現金を垂れ流す構造になるため、即座の値上げ交渉、仕入れ先の切り替え、あるいは該当商材の取り扱い停止・撤退といった外科的措置が求められます。
Q2:人件費は売上原価と販管費のどちらに入りますか?
A2:従業員の業務内容によって厳格に分かれます。製品の製造に直接携わる工場の作業員、建設現場の作業員、受託開発を行うエンジニアなどの人件費は「売上原価(直接労務費)」に含まれます。一方、本社部門(総務・人事・経理)、営業部門、経営役員の報酬などは「販売費及び一般管理費」に計上されます。サービス業などでは切り分けが曖昧になりがちですが、原価計算の精度を高めるためには担当業務ごとの稼働時間管理が必要です。
Q3:自社の粗利率を改善したい場合、まず何から着手すべきですか?
A3:最初に着手すべきは「商品・サービスごとの粗利率の棚卸し」です。企業全体の平均粗利率だけを見ていると、稼ぎ頭の製品と赤字スレスレの製品が相殺されて実態が見えなくなります。商品別・顧客別に売上総利益率をマッピングし、粗利率が著しく低い商材の値上げやコスト見直し、または販売終了を決定することが、短期間で体質を強化する最も確実なステップです。
まとめ:数字の裏にある本質を見抜き、強固な収益基盤を築く
売上総利益は、自社が提供する製品やサービスに対する「社会からの評価の総量」とも言えます。顧客が価値を認め、対価を支払う意思があるからこそ、原価を上回る利ざや=付加価値が生まれます。
売上高の急成長を誇っていても、粗利が薄く販管費を賄えなければ企業は容易に失速します。逆に、売上高の伸びが緩やかであっても、強固な売上総利益率を維持できている組織は、不況やコスト高騰の波を乗り越える強い耐久力を発揮します。
損益計算書の第一歩である売上総利益の構造を正しく見つめ直し、日々の仕入れ、価格設定、業務効率化の意思決定に結びつけること。それこそが、不透明な経済環境においてブレない事業基盤を築くための本質です。 (出典: 売上 総 利益 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
