中退共とは?損する噂の真相とメリット・受取時の税金まで徹底解説
中小企業に勤務するビジネスパーソンや会社経営者の間で、退職金制度の柱として広く知られているのが「中退共(中小企業退職金共済)」です。国の政策に基づき独立行政法人勤労者退職金共済機構が運営する公的制度でありながら、インターネット上やSNSでは「中退共は損をする」「退職金がもらえない場合がある」といったネガティブな噂も散見されます。
単なる噂に惑わされず制度の本質を理解するためには、掛金の助成制度や退職金計算方法の仕組み、さらには受け取り時の税制優遇(退職所得控除)まで正しく把握することが不可欠です。本記事では、厚生労働省の公式資料や実際の試算データをもとに、中退共のメリット・デメリットから噂の真相、企業型確定拠出年金(企業型DC)への移行リスクまで、2026年最新の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:中退共は国がサポートする社外積立型の退職金共済であり、事業主の掛金助成や全額非課税(損金算入)、従業員の確実な退職金保全が最大の強みである。
- 要点2:「損をする」という噂の真相は、加入期間1年未満は掛け捨て(0円支給)、2年未満は元本割れとなる仕組みや、予定利回り約1%という運用面の課題に起因する。
- 要点3:退職金は会社を通さず直接従業員へ振り込まれ、手厚い「退職所得控除」が適用されるため税制上の恩恵は極めて大きい。
【基礎知識】中退共(中小企業退職金共済)の仕組みと加入条件
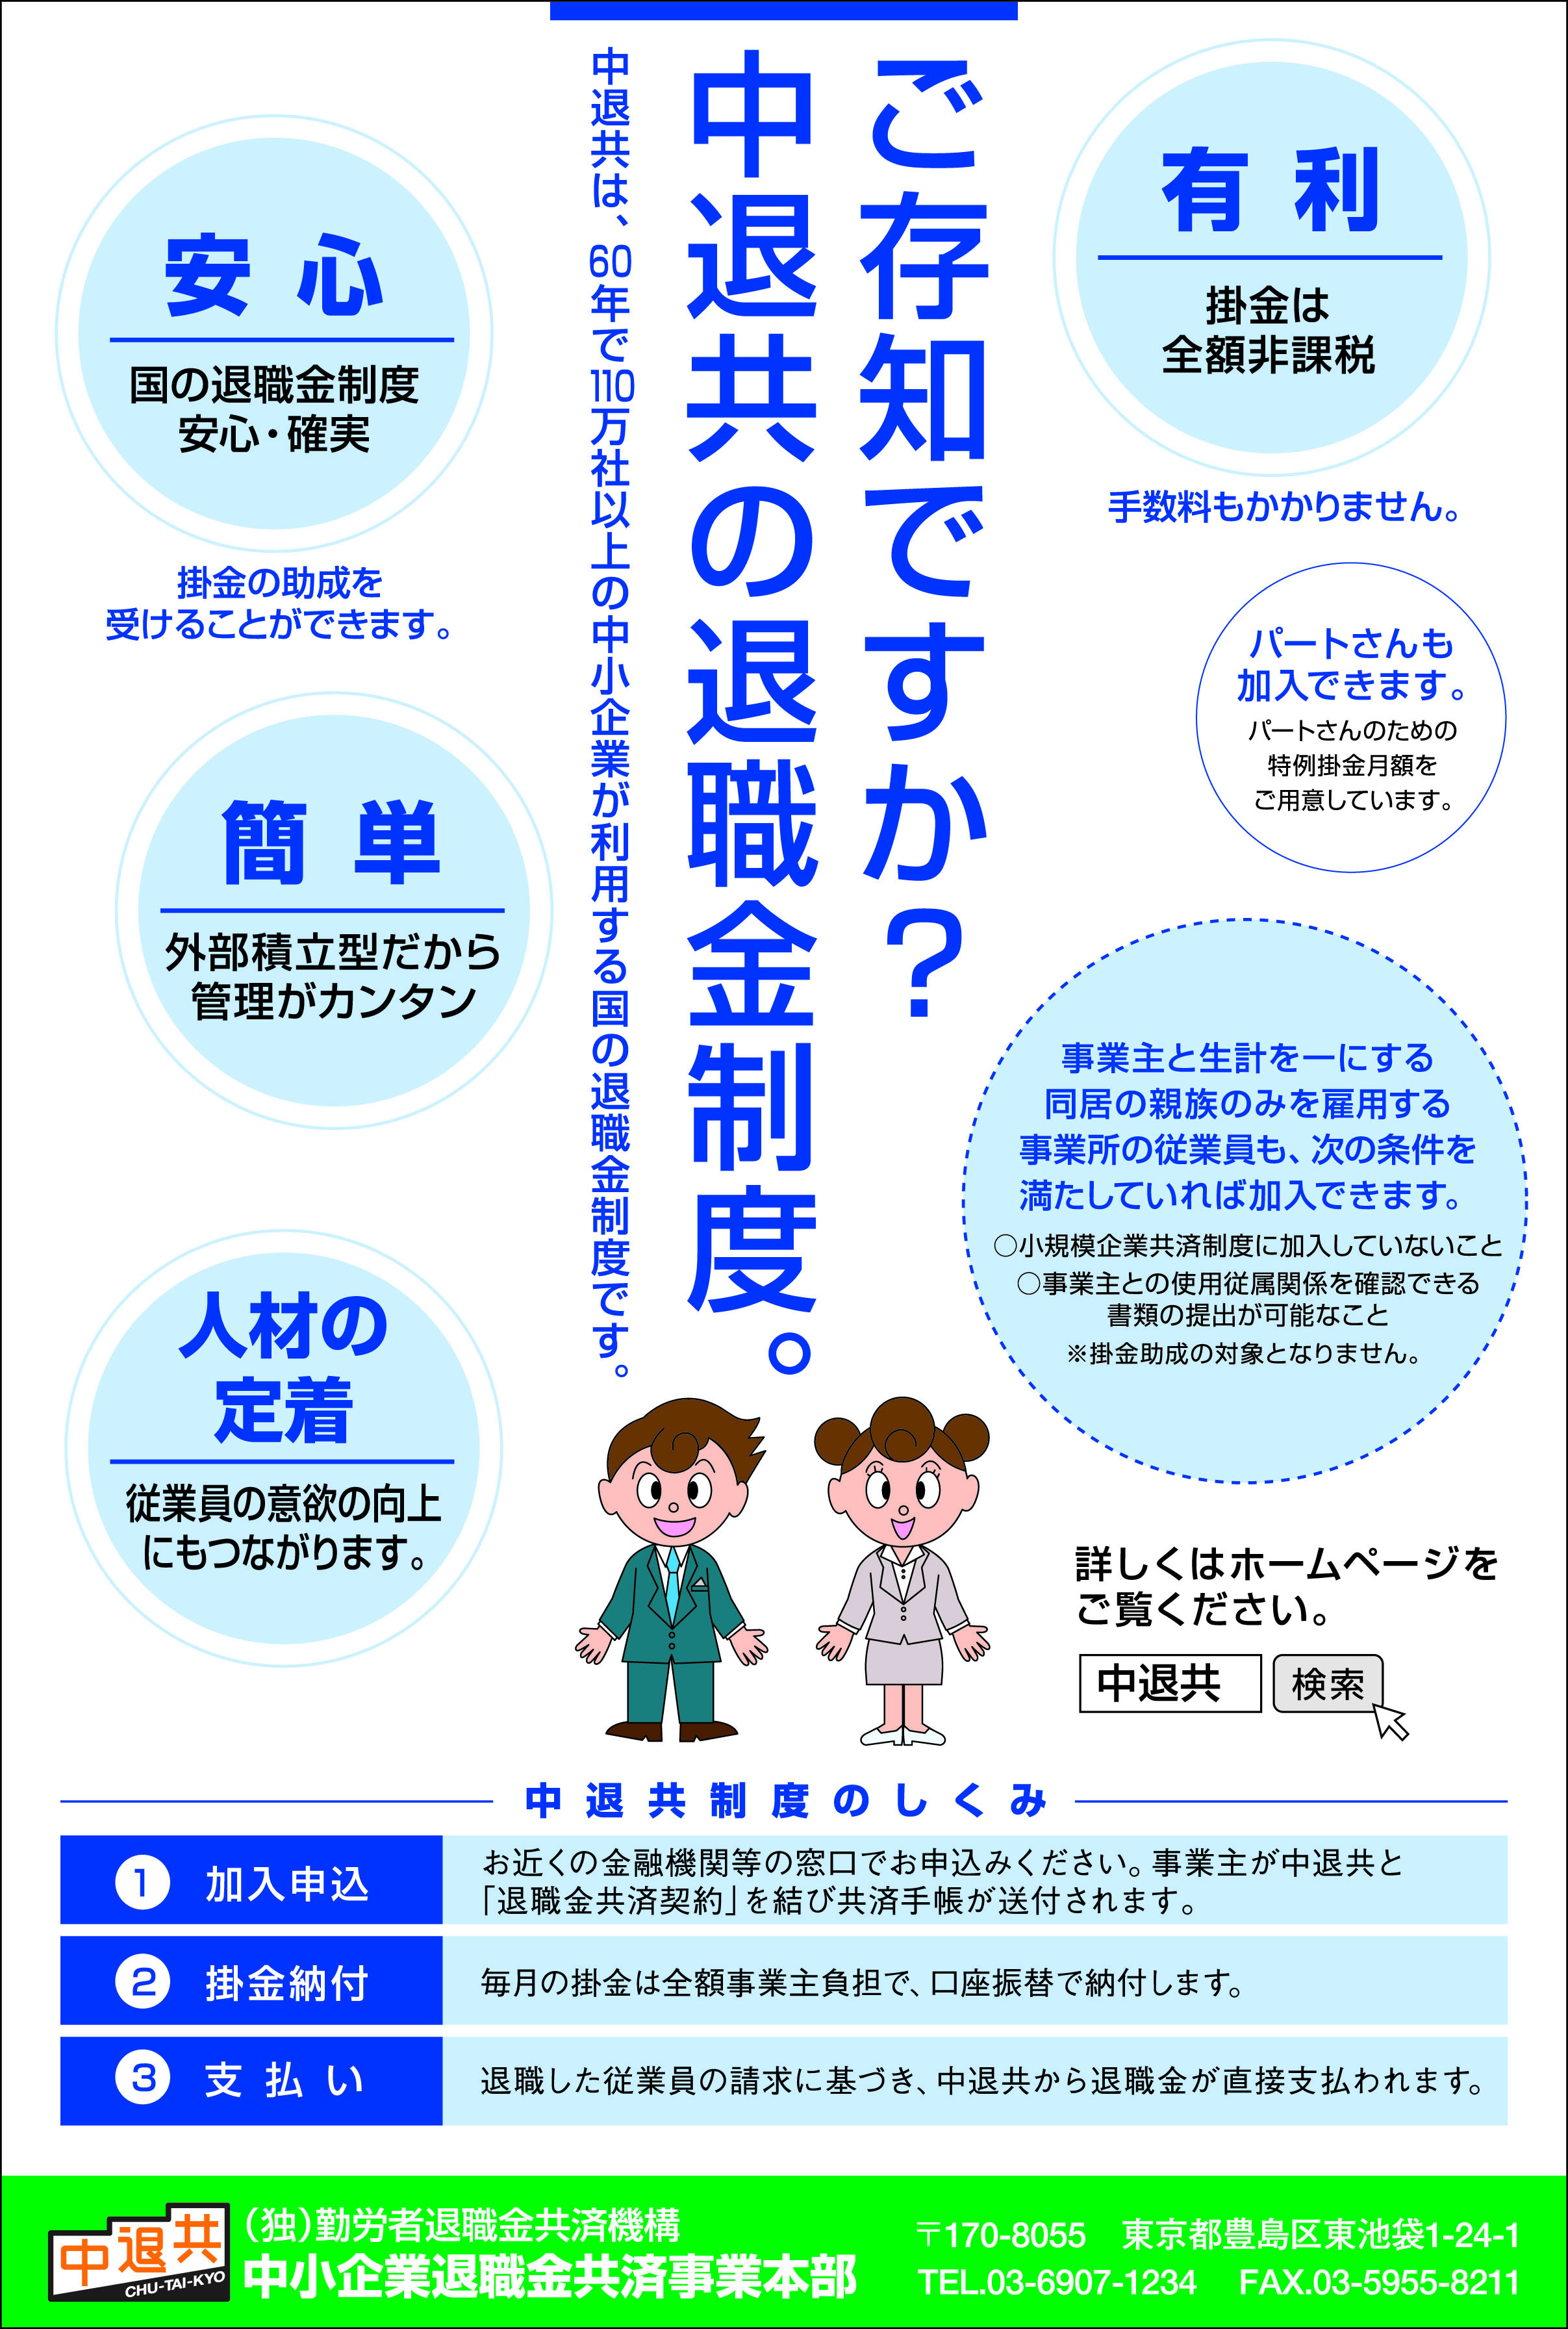
中退共制度(中小企業退職金共済制度)は、独力で自前の退職金制度を設けることが難しい中小企業のために、昭和34年に制定された中小企業退職金共済法に基づき発足した公的な共済制度です。厚生労働省の所管のもと、独立行政法人勤労者退職金共済機構の中小企業退職金共済事業本部が運営を行っています。
制度の根幹にあるのは「事業主の相互共済」と「国の手厚い援助」です。事業主が毎月の掛金を金融機関を通じて機構へ納付し、従業員が退職した際には機構から直接、退職金が従業員の口座へ支払われます。企業が倒産した場合でも積み立てた退職金が保護される社外積立型である点が、働く側にとっての大きな安心材料となっています。
加入できる企業の条件(規模・業種別の基準)
中退共への加入は、中小企業基本法に準じた規模要件が定められており、業種ごとに「常用従業員数」または「資本金・出資の総額」のいずれか一方を満たしていれば加入可能です。
一般企業における加入基準は以下の通り明確に区分されています。
- 製造業・建設業・運輸業・その他:常用従業員300人以下 または 資本金・出資金3億円以下
- 卸売業:常用従業員100人以下 または 資本金・出資金1億円以下
- サービス業:常用従業員100人以下 または 資本金・出資金5,000万円以下
- 小売業:常用従業員50人以下 または 資本金・出資金5,000万円以下
原則として雇用する従業員全員を加入させる「包括加入」が基本ルールですが、役員(使用人兼務役員を除く)や個人事業主本人、すでに他の退職金共済(建退共や清退共など)に加入している労働者は対象外となります。
掛金月額の選択肢と特例措置
掛金は全額を事業主が負担する義務があり、従業員に一部を負担させることは法律で禁じられています。選択できる掛金月額は、従業員1人あたり5,000円から30,000円まで(16段階)用意されており、勤続年数や職位、年齢に応じて柔軟に個別の設定が可能です。
また、週の所定労働時間が短いパートタイマーなどの短時間労働者に対しては、特例として2,000円・3,000円・4,000円の掛金月額を選択できる措置も整備されています。
噂の真偽を徹底検証|「中退共は損をする」と言われる決定的な理由
ネット上の掲示板や知恵袋、転職コミュニティをリサーチすると、「中退共は損をするからやめたほうがいい」「退職金がもらえなかった」といったネガティブな声を目にすることがあります。しかし、取材と制度規約の精査を進めると、これらは制度の欠陥ではなく、受給資格の期間要件や運用設計の特性を誤解しているケースが大半であることが分かります。
1. 早期退職(2年未満)による元本割れと掛け捨てリスク
「損をした」と語られる最大の要因は、加入期間の短さにあります。中退共の給付ルールでは、納付月数に応じて以下のように支給割合が定められています。
- 納付月数11か月以下(1年未満):退職金は一切支給されない(掛け捨て・受給額0円)
- 納付月数12か月〜23か月(1年以上2年未満):掛金総額を下回る額しか支給されない(元本割れ)
- 納付月数24か月〜42か月(2年以上3年7か月未満):掛金総額と同額が支給される
- 納付月数43か月以上(3年7か月以上):掛金総額に一定の利息(予定利回り)が付加されて支給される
つまり、入社して1年未満で早期離職した場合、事業主が積み立てた掛金は従業員の手元に1円も入らず機構に没収される形となり、2年未満で辞めた場合も納付総額を割り込みます。これが「払っていたのにもらえなかった」「損をした」と騒がれる主原因です。
2. 予定利回り約1%の低運用とインフレ懸念
中退共の「基本退職金」は予定利回り約1.0%を基準に設計されています。経済動向や機構の運用益が好調な年には「付加退職金」が上乗せされる仕組みがあるものの、近年の金融情勢下では付加退職金がゼロとなる年も珍しくありません。
安定性は極めて高い反面、物価上昇(インフレ)が続く経済環境においては、資産価値が目減りするリスクが指摘されます。自己責任で運用先を選び高いリターンを狙える確定拠出年金(iDeCoや企業型DC)と比較した際に、「資産形成スピードが遅い」と感じる層から不満の声が上がることがあります。
3. 「解約手当金」との混同と懲戒解雇時の減額手続き
倒産や事業廃止など事業主側の都合で共済契約を途中で解約した際に出る「解約手当金」と、従業員が通常退職した際の「退職金」を混同しているケースも見受けられます。また、従業員が横領や背任など重大な背信行為によって懲戒解雇された場合、事業主は厚生労働大臣の認定を受けることで、中退共の退職金を減額申請できる規定が存在します。不正を行った結果として満額支給されなかった事例が曲解され、「会社に中退共を奪われた」と誤認されている側面もあります。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に中退共を利用している中小企業の経営層や、退職金を受け取った元従業員のリアルな証言を検証すると、制度の評価は「勤続期間」と「企業の財務規模」によって真っ二つに分かれます。
現場から寄せられたリアルな口コミと検証
大手IT・製造業から10名規模の小規模事業者まで、現場の一次情報を収集した結果、以下のような傾向が浮き彫りになりました。
【肯定的な評価】
「零細企業でいつ資金繰りが悪化するか不安だったが、中退共は会社を通さず直接口座に数百万振り込まれたので本当に救われた。」(40代・元製造業エンジニア)
「経営者目線として、掛金が全額損金になり、国の助成金も出るため福利厚生の目玉として求人票に書けるのが強い。」(50代・サービス業経営者)
【否定・慎重な評価】
「新卒で入った会社を1年半で辞めたら、積み立てていた額の半分程度しか戻ってこなかった。事前の説明が欲しかった。」(20代・元営業職)
「利回りが固定されているため、若手社員からは『企業型DCでオルカン(全世界株式)を買わせてほしい』という要望が出ている。」(40代・人事労務担当)

【データ比較】中退共の退職金計算方法とシミュレーション
中退共の退職金額は、「基本退職金(法令で定められた確定額)」と「付加退職金(機構の運用実績に応じて上乗せされる額)」の合算で決定されます。基本退職金額は、掛金月額と納付月数の組み合わせによって数式・早見表化されており、将来の受給額を極めて正確に予測できます。
以下の表は、一般的な掛金月額(10,000円および20,000円)で長期間加入した場合の納付総額と退職金支給額のシミュレーション比較です。
| 勤続年数(納付月数) | 掛金月額1万円の場合 | 掛金月額2万円の場合 | 返戻率と運用評価 |
|---|---|---|---|
| 1年(12か月) | 支給額:60,000円 (積立総額:120,000円) | 支給額:120,000円 (積立総額:240,000円) | 50.0%(大幅な元本割れ) |
| 3年(36か月) | 支給額:360,000円 (積立総額:360,000円) | 支給額:720,000円 (積立総額:720,000円) | 100.0%(元本同額) |
| 5年(60か月) | 支給額:613,600円 (積立総額:600,000円) | 支給額:1,227,200円 (積立総額:1,200,000円) | 約102.3%(プラス転換) |
| 10年(120か月) | 支給額:1,280,000円 (積立総額:1,200,000円) | 支給額:2,560,000円 (積立総額:2,400,000円) | 約106.7%(着実な利息加算) |
| 20年(240か月) | 支給額:2,790,000円 (積立総額:2,400,000円) | 支給額:5,580,000円 (積立総額:4,800,000円) | 約116.3%(長期複利効果) |
| 30年(360か月) | 支給額:4,580,000円 (積立総額:3,600,000円) | 支給額:9,160,000円 (積立総額:7,200,000円) | 約127.2%(安定した資産形成) |
データから明らかなように、勤続期間が5年を超えると確実にプラスとなり、20〜30年と長期勤続になるほど元本を大幅に上回る給付金が積み上がります。短期離職時のペナルティさえ理解していれば、長期的な福利厚生としての信頼性は極めて強固です。
会社と従業員の双方に効くメリット|掛金助成制度と税制優遇
中退共が多くの企業で導入され続けている最大の理由は、国による手厚い財政援助と税制上の優遇措置にあります。
事業主を強力に支える「国の掛金助成制度」
国は中小企業の退職金制度導入を促進するため、中退共への加入時に以下のような公的助成を用意しています。
- 新規加入助成:新しく中退共制度に加入する事業主に対し、加入後4か月目から1年間、掛金月額の2分の1(従業員1人あたり上限5,000円/月)を国が補助します。(※パート等の特例掛金の場合は助成率や上乗せ措置あり)
- 月額変更(増額)助成:掛金月額が18,000円以下の従業員の掛金を増額させた場合、増額した月から1年間、増額分の3分の1を国が助成します。
- 全額損金・必要経費算入:事業主が納付した掛金は、法人企業であれば全額が「損金」、個人事業主であれば全額が「必要経費」として処理できるため、法人税や所得税の節税効果を生み出します。
受取時に圧倒的な威力を発揮する「退職所得控除」
従業員が退職金を受け取る際、一括受け取りを選択すると所得税・住民税において「退職所得」の扱いとなります。退職所得は給与所得など他の所得と分離して計算され、以下のような手厚い退職所得控除が差し引かれます。
- 勤続年数20年以下:40万円 × 勤続年数(最低80万円)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
課税対象となる金額は、(退職金額 - 退職所得控除額)× 1/2という計算式で算出されます。例えば勤続20年の社員が退職金800万円を受け取る場合、控除額が「40万円 × 20年 = 800万円」となるため、課税退職所得は完全に0円となり、税金は一切かかりません。通常の一時金受取と比べて手取り額が大幅に最大化される仕組みです。

一般に知られていない盲点と企業型確定拠出年金(DC)への移行
中退共を巡る近年の重要な論点として、「企業型確定拠出年金(企業型DC)への資産移換」と「未請求問題」があります。
企業型DCへの制度移行(ポータビリティ)の条件
企業が成長して中退共の規模要件を超えた場合や、従業員の資産運用ニーズに応えるために企業型DCへ移行する場合、一定の要件を満たせば中退共で積み立てた資産を企業型DCへ移換(持ち運び)することが可能です。
ただし、従業員全員の同意や労使合意、一定の手続き期間が必要であり、個別に従業員が転職先へ自由に持ち運べるわけではない点には注意が必要です。制度間のポータビリティについては、会社の労務方針を事前に確認しておく必要があります。
請求忘れに潜む「5年の消滅時効」
中退共の退職金請求権には、退職した日の翌日から起算して「5年」の消滅時効が定められています(中小企業退職金共済法第33条)。会社を退職した後に請求手続きを放置していると、権利が消滅して退職金が受け取れなくなるリスクがあります。事業主から渡される「退職金共済手帳」や機構からの案内書類は、退職後速やかに手続きを行うことが鉄則です。
【プロの結論】おすすめできる組織・慎重になるべき人の判断基準
▼ 中退共の導入・継続が強く推奨されるケース:
- 自社での資金管理リスクを排除し、倒産時でも社員の退職金を100%保全したい中小企業
- 国の助成制度を活用して、福利厚生にかかる初期コストを抑えたい成長企業
- 平均勤続年数が3年以上で、社員の定着率向上を図りたい組織
▼ 導入に慎重になるべき・見直しを検討すべきケース:
- 離職率が極めて高く、1〜2年以内の短期退職者が大半を占める企業(掛け捨て・元本割れによる不満の温床となる)
- 社員自身が高利回りの投資信託等を自律的に選択し、積極的な資産形成を望むIT・専門職集団(企業型DCとの併用または移行が有力)
【中退共とは】に関するよくある質問(FAQ)
Q1:中退共の退職金は退職後いつ、どのように振り込まれますか?
A1:退職後に従業員本人が「退職金請求書」を機構に提出してから、約3週間〜1か月程度で指定の本人名義口座へ直接振り込まれます。会社を経由せずに公的機関から直接支払われるため、会社の資金繰り等に左右されず安全に受け取ることができます。
Q2:自己都合退職の場合、会社から減額されることはありますか?
A2:自己都合退職であっても、会社の裁量で勝手に退職金を減額することはできません。中退共の退職金額は法令に基づき納付月数で一律に決定されます。ただし、前述の通り重大な懲戒解雇に該当し、厚生労働大臣の認定を受けた場合のみ例外的に減額されることがあります。
Q3:役員や個人事業主の家族従業員は中退共に入れますか?
A3:原則として法人の役員や個人事業主本人は加入できません。ただし、法人の役員であっても部長職や工場長などを兼務し、実態として給与が支払われている「使用人兼務役員」であれば加入が認められます。また、個人事業主と同居している家族従業員についても、他の従業員と同様の勤務実態があれば加入可能なケースがあります。
Q4:退職してから数年経ってしまいました。今からでも請求できますか?
A4:退職した日の翌日から5年以内であれば請求可能です。もし手元に書類がない場合でも、中小企業退職金共済事業本部に問い合わせて加入履歴が確認できれば請求手続きを進められます。時効を迎える前に速やかに機構窓口へ相談してください。
まとめ:制度の本質を理解し賢く資産形成へ活かす
中退共(中小企業退職金共済)は、国の強力なバックアップと税制優遇を備えた、中小企業にとって最も信頼性の高い社外積立型退職金制度の一つです。「損をする」という噂の正体は、2年未満の早期退職による元本割れルールや、低金利環境下における予定利回りの性質に過ぎません。
事業主にとっては掛金助成や全額損金算入による確実な節税メリットがあり、従業員にとっては倒産リスクから隔離された安全な資産と退職所得控除の恩恵があります。勤続年数に応じた返戻率の推移や受給要件を正しく把握し、自社の組織フェーズや自身のキャリア設計に合わせて賢く活用していくことが重要です。 (出典: 中退 共 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
