満期保有目的債券はなぜ時価評価しない?償却原価法と実務仕訳を徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:満期保有目的債券が時価評価されない理由は「満期まで保有して額面金額と約定利息を回収するビジネスモデル」であり、途中の市場価格変動リスクに晒されていないため。
- 要点2:額面と取得原価の差額が金利調整と認められる場合は「償却原価法(原則:利息法、容認:定額法)」を適用し、決算ごとに帳簿価額を額面へ近づける処理を行う。
- 要点3:正当な理由なく途中で売却・買入償還を行うと、保有区分の信頼性が失われ、保有する他の同種債券すべてが「その他有価証券」へ強制振替される重いペナルティが存在する。
【なぜ時価評価しないのか】金融商品会計基準が定める保有目的区分の本質
株式投資や為替取引を経験している人ほど、「時価がある金融資産を期末に時価評価しない」という会計ルールに違和感を抱きがちです。しかし、日本の金融商品会計基準における有価証券の評価は、単に「市場価格が存在するかどうか」ではなく、「その資産をどのような事業目的・投資意図で保有しているか」という保有目的区分によって厳格に定められています。
企業が債券を「満期保有目的」として分類する場合、その名の通り「満期償還日まで手元に保有し続け、契約通りの定期利息と満期時の元本(額面金額)を全額回収すること」を明確に意図しています。満期まで持ち切る前提である以上、市場の金利変動によって債券価格が一時的に下落しようと上昇しようと、企業が最終的に受け取るキャッシュフロー(受取利息+元本)は一切変わりません。
もし、途中で売却する予定のない債券を決算期ごとに時価評価し、その評価損益を損益計算書や純資産に計上してしまうと、企業の実際の事業成果やキャッシュフロー実態とは無関係な「絵に描いた餅のような変動」が財務諸表を大きく揺さぶることになります。そのため、会計上は市場価格の変動をあえて反映させず、元本回収という投資の成果を適正に期間配分する「取得原価(または償却原価法)」による評価が論理的な帰結として採用されているのです。
有価証券4区分の決定的な違い|貸借対照表の表示区分と評価基準一覧
金融商品会計基準では、有価証券を保有目的に応じて4つの区分に明確に切り分けています。決算書における貸借対照表(B/S)の表示区分や、期末評価のルールはそれぞれ全く異なります。
| 保有目的区分 | 期末の評価基準 | 貸借対照表(B/S)表示区分 | 評価差額の会計処理 |
|---|---|---|---|
| 売買目的有価証券 | 時価評価 | 流動資産(有価証券) | 当期の損益(有価証券評価損益) |
| 満期保有目的債券 | 償却原価法(取得原価) | 1年内償還:流動資産 1年超:投資その他の資産 | 原則計上しない(金利差額は有価証券利息) |
| 子会社株式・関連会社株式 | 取得原価 | 固定資産(投資その他の資産) | 計上しない(事業支配・影響力行使目的) |
| その他有価証券 | 時価評価 | 1年内満期等:流動資産 それ以外:投資その他の資産 | 純資産直入(全部/一部純資産直入法) |
実務および簿記試験で極めて重要なポイントが、満期保有目的債券の「ワン・イヤー・ルール(1年基準)」です。取得当初は償還期日が数年先であるため固定資産の「投資有価証券」として計上されますが、決算日の翌日から起算して1年以内に満期を迎えるものは、貸借対照表上、流動資産の「有価証券」へと振替表示を行う必要があります。
【償却原価法の極意】利息法と定額法の計算手順と有価証券利息の仕訳
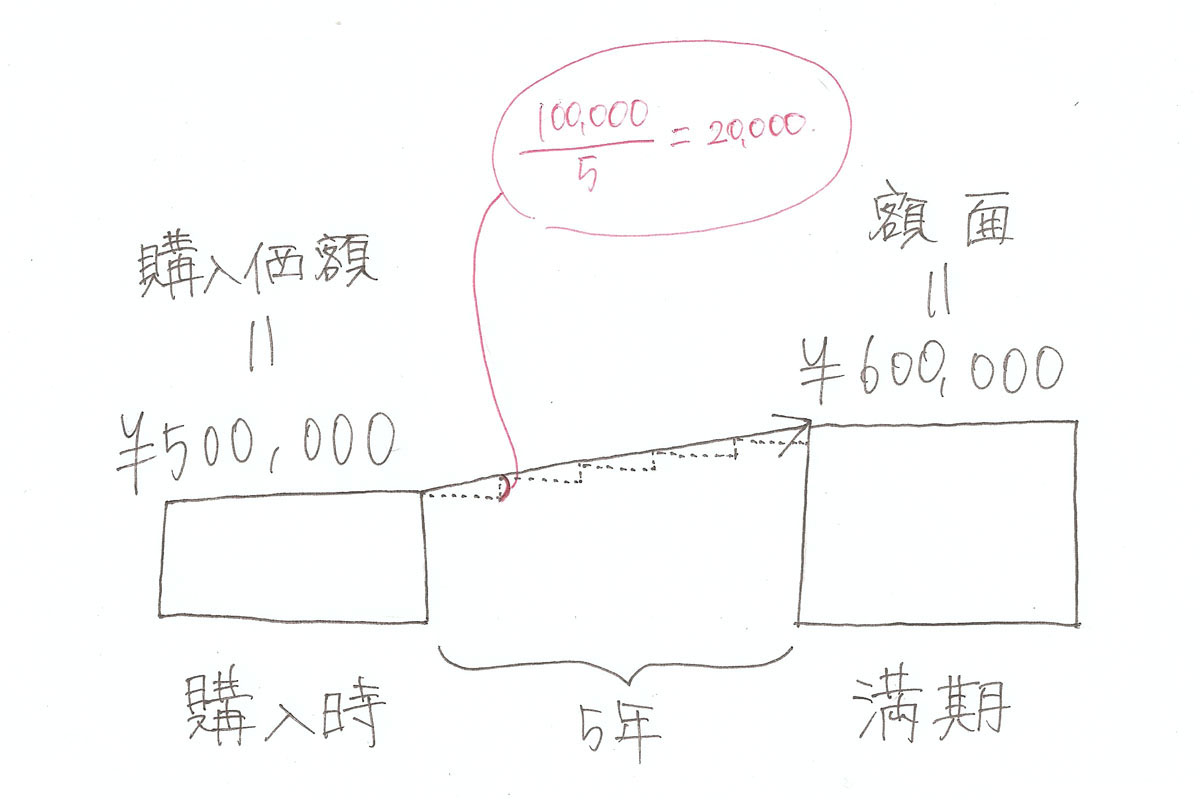
債券を購入する際、市場金利と債券の表面利率(クーポンレート)のバランスによって、額面金額100円の債券を95円などの割引価格で取得するケースが多々あります。この「取得価額と額面金額との差額」が単なる投機的な値動きではなく、金利の調整と認められる場合に適用されるのが償却原価法です。
満期日に100円で償還されるものを95円で取得した場合、差額の5円は満期までの期間を通じて発生する実質的な利息の追加受取(金利調整)とみなされます。したがって、満期時の償還差益として一度に全額を計上するのではなく、保有期間にわたって少しずつ債券の帳簿価額を増やしながら、その分を「有価証券利息」として各期の損益に配分していきます。
利息法と定額法の決定的な違い
償却原価法の計算手法には「利息法」と「定額法」の2種類が存在します。
- 利息法(原則):債券の期首帳簿価額に対し、実効利子率を乗じて毎期の有価証券利息を算定する方法。期を追うごとに帳簿価額が増加するため、毎期の利息計上額も複利的に増加します。理論的に最も優れており、金融商品会計基準上の原則的処理です。
- 定額法(容認):額面と取得原価の差額を満期までの残存月数で均等に割り勘し、毎期同額ずつ帳簿価額に加算していく方法。計算が極めてシンプルであるため、重要性が乏しい場合や中小企業実務、日商簿記2級などの試験問題で頻繁に採用されます。
【ケーススタディ】定額法による計算手順と仕訳の実例
具体的な設例で計算の流れを確認してみましょう。
【設例条件】
・取得日:当期 4月1日
・債券額面:1,000,000円(額面100円につき97円で取得、取得価額970,000円)
・満期:取得から3年後(36ヶ月)
・クーポン利率(表面利率):年1.0%(年1回 3月末利払い)
・決算日:年1回 3月31日/定額法を採用
ステップ1:金利調整差額の算定
額面金額 1,000,000円 - 取得価額 970,000円 = 差額 30,000円
ステップ2:当期の償却額(定額法)の算定
30,000円 ÷ 36ヶ月 × 12ヶ月 = 10,000円
ステップ3:約定クーポンの受取利息計算
額面 1,000,000円 × 年1.0% = 10,000円
この場合の決算日(3月31日)の仕訳は以下の通りです。
【決算時の仕訳】
(借方)当座預金 10,000 /(貸方)有価証券利息 10,000(クーポン利息の受取)
(借方)満期保有目的債券 10,000 /(貸方)有価証券利息 10,000(償却原価法の適用)
この処理により、当期の損益計算書には合計20,000円の有価証券利息が計上され、貸借対照表上の満期保有目的債券の残高は「970,000円 + 10,000円 = 980,000円」へと額面に一歩近づきます。

【実務の落とし穴】途中売却の重いペナルティと減損処理の適用要件
満期保有目的債券は、会計上「時価評価を行わなくてよい」という大きなメリットを享受している反面、その前提が崩れた場合には極めて過酷なペナルティが用意されています。これを知らずに資金繰り都合で途中売却を行うと、企業の監査・財務開示に致命的なダメージを与えることになります。
途中売却・買入償還に伴う「テイキング・ルール(制裁規定)」
企業が満期保有目的債券を期中に売却したり、発行体による買入償還に応じたりした場合、監査上「本当に満期まで保有する意思と能力があったのか?」という根本的な疑義が生じます。
発行体の著しい信用格付け低下や天変地異など、会計基準が認める正当な不可抗力理由がないまま重要な金額を途中売却した場合、「テイキング・ルール」と呼ばれるペナルティが発動します。具体的には、保有しているすべての満期保有目的債券の分類資格が剥奪され、「その他有価証券」へ強制振替されます。さらに、その後2年間にわたって新たに取得した債券を満期保有目的に分類することが禁じられます。
その他有価証券へ強制振替されると、保有するすべての債券を時価評価しなければならず、含み損が一気に純資産を削り取るリスクに直面します。実務において財務担当者が満期保有目的債券の売却を極端に嫌うのは、この重い連座ペナルティが存在するためです。
債務不履行リスクが顕在化した際の「減損処理」要件
「時価評価しない」と言っても、発行元の破綻リスクを完全に無視できるわけではありません。発行企業の財政状態が著しく悪化し、元本や利息の回収が著しく困難になった場合は、強制的な減損処理(強制評価減)の適用対象となります。
具体的には、発行体の信用リスクに起因して債券の時価が取得原価(償却原価)に比べて50%程度以上下落し、かつ回復する見込みがない場合、時価まで帳簿価額を切り下げ、下落額を当期の「投資有価証券評価損(特別損失または営業外費用)」として損失処理しなければなりません。一度認識した評価損は、翌期に時価が回復しても原則として戻し入れは行われません。
一般に知られていない盲点|端数利息の受払いと簿記2級頻出トラップ
債券取引の実務や簿記試験において、初学者が最も躓きやすいのが「端数利息(はすうりそく)」の会計処理です。
既発債(すでに発行されている債券)を利払日以外のタイミングで中途購入する場合、前回の利払日の翌日から購入日(受渡日)までの期間について、前の保有者に日割り(または月割り)で利息相当額を立替払いする必要があります。これを端数利息と呼びます。
よくある誤解として「購入時に支払った端数利息は、債券の取得原価に含めるのではないか?」と考えがちですが、これは完全な誤りです。端数利息は債券本体の購入対価ではなく、利息の清算取引に過ぎないため、取得原価には含めず「有価証券利息」勘定の借方に直接計上します。
【既発債を利払い期中に取得した際の仕訳例】
(借方)満期保有目的債券 970,000
(借方)有価証券利息 2,500(※経過分の端数利息)
(貸方)当座預金 972,500
次回の利払日には発行体から1回分(例えば半年分や1年分)の満額クーポンを受け取ることになりますが、すでに購入時に支払った端数利息が借方に計上されているため、差し引きで「自分が実際に債券を保有していた期間の純粋な利息」だけが損益計算書に残るという、極めて合理的な仕組みになっています。
【プロの結論】企業の財務戦略とポートフォリオ管理で見出すべき判断基準
満期保有目的債券は、適切に活用すれば「市場の金利ボラティリティから財務諸表を完全に遮断し、満期までの確実なインカムゲインを確定させる」という強力なアンカーの役割を果たします。しかし、前述の通り途中売却に対する流動性の制約は極めて厳格です。
満期保有目的債券の選択が適しているケース
- 確実な将来キャッシュアウトが定まっている企業:5年後の大型設備投資資金や社債償還資金の裏付けとして、マッチする期間の国債・高格付け社債を保有する場合。
- P/Lおよび自己資本のボラティリティを極限まで抑えたい企業:金利上昇(債券価格下落)局面において、その他有価証券評価差額金による純資産の目減りを回避したい機関投資家や事業法人。
慎重に検討すべき(避けるべき)ケース
- 運転資金の急な変動が見込まれるスタートアップや成長企業:予期せぬ資金ショートで債券を途中売却せざるを得なくなった場合、テイキング・ルールによる重大な会計開示リスクを背負うことになります。
- 信用格付けが不安定なハイイールド債(高利回り債)の取得:発行体のデフォルト懸念による減損処理リスクが高く、満期保有目的の前提である「確実な元本回収」の要件を満たしにくいためです。
【満期保有目的債券】に関するよくある質問(FAQ)
Q1:満期保有目的債券を資金繰りのために期中売却すると、具体的にどのようなリスクがありますか?
A1:発行体の急激な信用悪化など極めて限定的な正当理由がない限り、保有目的区分の信頼性が否定されます。ペナルティとして、保有する残りの満期保有目的債券すべてを「その他有価証券」へ強制的に振り替えさせられ、時価評価差額を計上しなければならなくなります。さらに以後2年間は同区分への新規計上が禁止されるため、監査法人の厳格なチェック対象となります。
Q2:簿記2級の試験対策として、利息法と定額法はどちらを優先して覚えるべきですか?
A2:日商簿記2級では「定額法」による出題が圧倒的大多数を占めます。月割計算の端数処理や、額面と取得原価の差額を均等配分する計算手順を完璧にしておけば十分得点源になります。一方、簿記1級や公認会計士・税理士試験では原則法である「利息法(実効利子率を用いた複利計算)」が必須となります。
Q3:額面よりも高い金額(プレミアム)で取得した場合も償却原価法を使いますか?
A3:はい、適用されます。市場金利が債券のクーポン利率よりも低い場合、額面100円の債券を102円などで購入するケースがあります。この場合の差額2円も金利調整とみなされ、満期までの期間にわたって毎期少しずつ債券の帳簿価額を減額(切り下げ)し、有価証券利息のマイナスとして処理します。
まとめ:保有目的の厳格な管理が健全な財務ガバナンスを築く
満期保有目的債券が時価評価から除外されている理由は、決して会計上の妥協や優遇措置ではなく、「満期まで元本と利息を確実に回収する」という企業の経済実態とキャッシュフローを忠実に決算書へ反映させるための緻密な設計です。
実務においては、取得時の目的設定からワン・イヤー・ルールに基づくB/S表示区分の切り替え、償却原価法による金利調整、そしてテイキング・ルールを意識した厳格な流動性管理まで、一貫したガバナンスが求められます。簿記の試験対策のみならず、企業の財務戦略を読み解く上でも、この「保有目的による会計処理の本質的差異」を正確に理解しておくことが極めて重要です。 (出典: 満期 保有 目的 債券(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
