根抵当権とは?普通抵当権との違いや完済しても消えない落とし穴を解説
不動産の登記簿謄本(全部事項証明書)を取り寄せた際、乙区欄に記載された「根抵当権設定」という見慣れない文字に困惑する方は少なくありません。住宅ローンや事業資金の返済を終えているにもかかわらず、なぜか不動産に担保設定が残り続けている――これは登記の記載ミスではなく、根抵当権という法的な仕組みそのものが持つ特殊性によるものです。
日本国内の金利環境が変動局面を迎え、2024年に義務化された相続登記の実務が完全に定着した2026年現在、実家の相続や事業承継、不動産売却の現場で根抵当権を巡るトラブルが急増しています。本稿では、複雑な権利関係を専門知識のない方にも明快に解き明かし、後悔しないための実務手順とリスク回避策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:根抵当権は設定した「極度額」の枠内で何度でも借入と返済を繰り返せる担保であり、残高を完済しても自動的に登記は消滅しない。
- 要点2:相続が発生した場合は「6ヶ月以内」に元本確定請求や指定債務者の合意登記を行わないと、権利関係が固定化され取り返しがつかない事態に陥る。
- 要点3:不動産売却や完全抹消には金融機関との「元本確定」合意と抹消手続きが不可欠であり、個人の生活資産と事業リスクの境界線を明確に引く戦略が求められる。
【根抵当権わかりやすく解説】仕組みと普通抵当権との決定的な違い
根抵当権(ねていとうけん)とは、あらかじめ定めた借入上限額(極度額)と対象となる取引(債権範囲)の枠内であれば、何度でもお金を借りたり返したりできる担保権です。主に中小企業や個人事業主が銀行から運転資金を継続して調達する際に用いられます。
一般的な住宅ローンで利用される「普通抵当権」と何が異なるのか、その本質は民法上の「付従性(ふじゅうせい)」の有無にあります。普通抵当権には付従性があり、特定の借入金を全額返済した瞬間に担保権も法的に消滅します。一方、根抵当権にはこの付従性がありません。枠(極度額)そのものを担保しているため、借入残高が一時的にゼロになっても担保権は消えず、枠が存続し続けるのです。
ここで押さえておくべき重要概念が以下の2点です。
1. 根抵当権の極度額とは:金融機関がその担保不動産から優先的に回収できる上限金額を指します。実際の融資額ちょうどではなく、利息や損害金の発生を見越して融資予定額の110%〜130%程度で設定されるのが実務上の通例です。
2. 根抵当権の債権範囲:担保の対象となる取引の種類を定めたものです。「銀行取引」「手形債権」「電子記録債権」「保証委託契約」など、対象を登記によって限定します。これに含まれない個人的な貸し借りなどは担保の対象外となります。
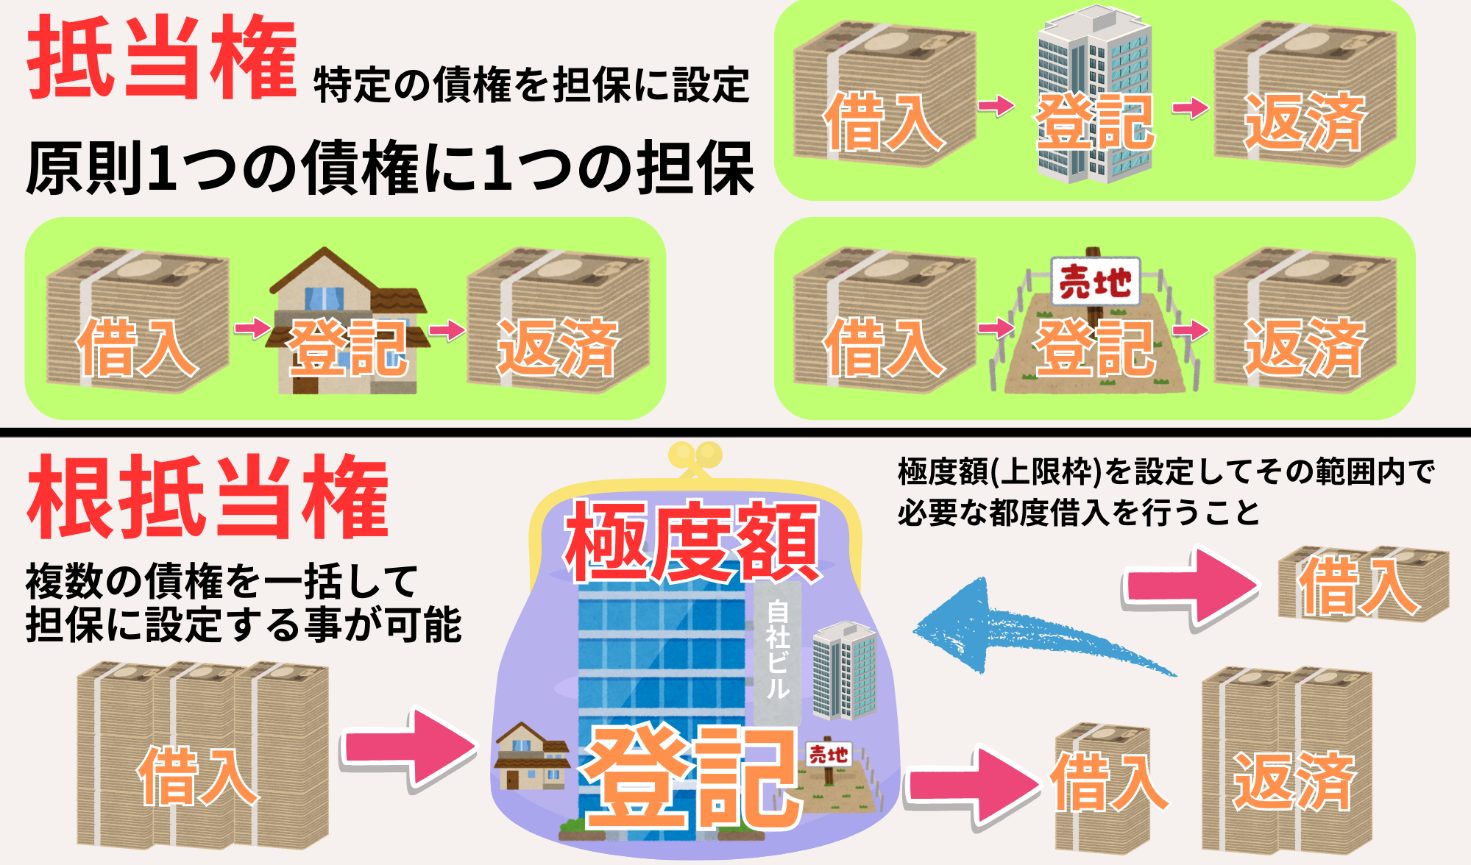
【データ比較】根抵当権と普通抵当権の徹底比較|費用・登記・実務の相違点
両者の実務的な違いを構造化して整理しました。登記費用や法的手続きのタイムリミットなど、具体的な数値を把握することが適切な判断の第一歩となります。
| 項目 | 根抵当権(事業用・継続枠) | 普通抵当権(一般住宅ローン等) | 編集部の見解・実務評価 |
|---|---|---|---|
| 担保の性質・付従性 | なし(完済しても登記は消えない) | あり(完済により担保権も消滅) | 根抵当権は「枠」を維持するため意識的な抹消判断が必須。 |
| 借入・返済の自由度 | 極度額の範囲内なら何度でも反復可能 | 特定の1債権のみ(再借入は再設定要) | 反復借入時の登記コスト・時間を劇的に圧縮できる。 |
| 設定時の登録免許税 | 極度額の0.4%(軽減措置原則なし) | 借入額の0.4%(住宅用軽減で0.1%適用可) | 住宅ローンを根抵当権で組むと初期税負担が重くなる。 |
| 抹消時の難易度・費用 | 銀行の合意・元本確定が必須 (登録免許税:不動産1個1,000円+報酬) | 完済書類を受領し即時抹消可 (登録免許税:不動産1個1,000円+報酬) | 根抵当権は金融機関の稟議・解除承諾に時間を要する。 |
| 相続発生時の法的期限 | 死亡から6ヶ月以内に合意登記等が必要 | 特段の月数期限なし(相続登記義務化の対象) | 民法398条の8の期限超過で元本確定し、枠が消失する。 |
なぜ完済しても消えないのか?「元本確定」のカラクリと根抵当権のメリット・デメリット
根抵当権を理解するうえで最大の鍵となるのが「元本確定(がんぽんかくてい)」です。元本確定とは、枠の中で流動していた借入残高を特定の時点で「固定」し、それ以降は新たな借入を担保しない状態にする法的手続きを指します。元本確定を迎えて初めて、根抵当権は普通抵当権と同じように「その確定残高を完済すれば抹消できる権利」へと性質を変えます。
金融機関と継続的な融資取引を行っている最中は元本が確定していないため、仮に残高をゼロにしても「いつでも再び借りられる器」として根抵当権は登記簿に残り続けます。これが「完済したのに消えない」現象の正体です。
根抵当権のメリット
事業者にとって最大の利点は、資金調達の機動力とコスト削減です。資金が必要になるたびに抵当権設定登記を行うと、その都度登録免許税や司法書士報酬(数万〜数十万円)が発生し、審査や登記完了までに数週間のタイムラグが生じます。根抵当権であれば、極度額の枠内であれば即座に融資実行を受けられます。
根抵当権のデメリットと住宅ローンの落とし穴
一方、最大のデメリットは不動産の処分自由度が極端に制限される点です。完済しても自動的に消えないため、後述するように売却や相続の際に金融機関との個別交渉が必要となります。
特に注意が必要なのが「根抵当権住宅ローンの落とし穴」です。かつての一部金融機関や信託銀行、地方の信用金庫などでは、住宅ローンに根抵当権を設定する商品が存在しました。これには以下のリスクが潜んでいます。
・他行への借り換えが難航する:借換先の銀行は自社を第1順位の普通抵当権に設定することを求めますが、既存の根抵当権抹消に時間がかかると実行スケジュールが狂います。
・別の事業・カードローン債務が紐付く:債権範囲が包括的になっている場合、住宅ローンを完済しても、同じ銀行で組んだ事業資金融資やマイカーローンの残債がある限り、根抵当権を外してもらえない事態が生じます。
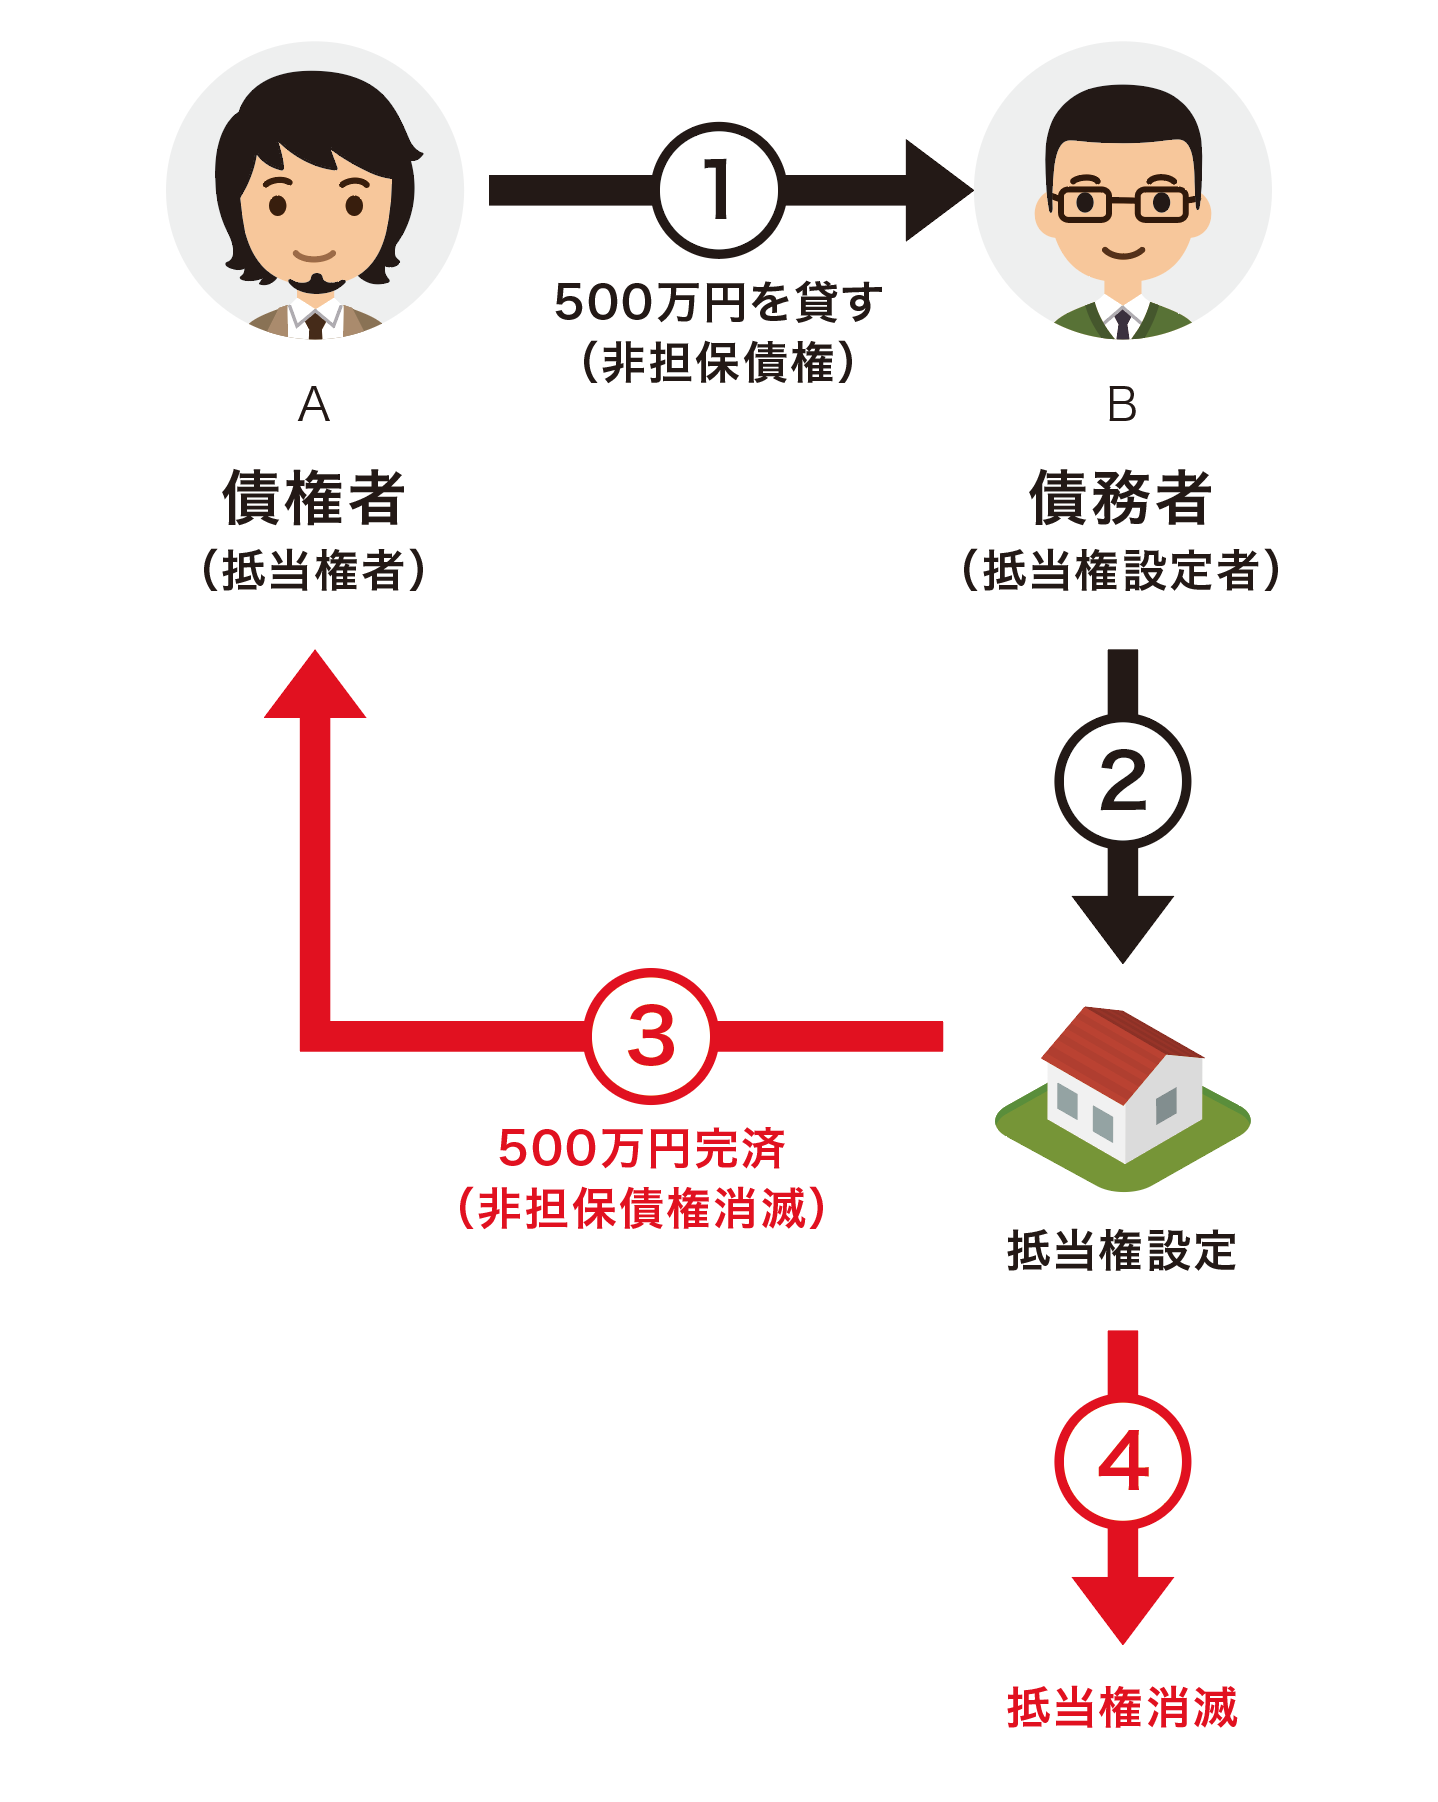
【実態検証】現場で頻発するトラブル事例と相続・売却時のリアル
司法書士事務所や不動産仲介の現場に寄せられる相談データやコミュニティの生の声(法務相談事例・知恵袋等)を検証すると、根抵当権を巡る深刻なトラブルは主に「相続」と「売却」の現場に集中しています。
事例1:実家を相続したら「見知らぬ極度額5,000万円」が残っていた
亡くなった父親名義の実家を相続登記しようとしたところ、昭和時代に地元の信用金庫で設定された極度額5,000万円の根抵当権が残っていたケースです。借入自体は15年前に全額完済していましたが、親が抹消手続きを行っていませんでした。
根抵当権の相続手続きと期限には極めて厳格なルールが存在します。債務者または根抵当権設定者が死亡した場合、相続開始後「6ヶ月以内」に指定債務者の合意登記を行わないと、法律上当然に元本が確定します(民法第398条の8)。後継者が事業を継いで融資枠をそのまま使いたい場合は急ぎ合意登記をしなければならず、逆に事業を継がず完全に清算したい場合は、金融機関に残高証明を発行させて元本確定・抹消承諾を取り付ける作業に追われることになります。
事例2:不動産売買の決済直前に抹消不可が発覚
根抵当権付き不動産の売却方法では、売買代金で残債を一括返済し、同日に根抵当権を抹消して買主へ所有権を移転する「同時決済」が一般的です。しかし、売主が「借金はもうないからすぐ消せる」と思い込み、金融機関への事前連絡を怠っていたため、銀行側の元本確定稟議が決済日に間に合わず、契約違反の違約金トラブルに発展しそうになった事例が後を絶ちません。
一般に知られていない盲点とネットの誤解|抹消手続き・設定の流れを再点検
ネット上のQ&Aサイトなどで散見される最大の誤解は、「融資残高をゼロにして放置しておけば、銀行が勝手に抹消してくれる」という思い込みです。金融機関が自発的に登記を消すことは絶対にありません。登記の抹消には必ず所有者側の能動的なアクションが必要です。
根抵当権設定登記の流れ
設定時は以下の3ステップで進みます。
1. 設定契約の締結:金融機関との間で、極度額・債権範囲・確定期日(設定する場合)を合意。
2. 登記申請書類の作成:登記原因証明情報、印鑑証明書、登記識別情報(権利証)の準備。
3. 法務局への登記申請:登録免許税(極度額×0.4%)を納付し、管轄法務局へ申請。
根抵当権抹消手続きと費用
根抵当権の抹消ができない理由の多くは、「元本確定の手続きを踏んでいない」「同一債権範囲内に別の少額融資や保証債務が残っている」という点にあります。これらをクリアしたうえでの正規の抹消フローと費用は以下の通りです。
・手続きの流れ:金融機関へ「根抵当権解除・抹消の申し出」→ 金融機関が元本確定・契約解除の社内稟議を実施 → 解除証書・登記済証等の受領 → 法務局へ抹消登記申請。
・実費費用:登録免許税は不動産1個(土地1筆、建物1棟)につき一律1,000円。
・専門家報酬:司法書士へ依頼する場合の相場は1万5,000円〜3万円程度(元本確定や住所変更登記が伴う場合は別途加算)。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
法務・ファイナンス実務の観点から、根抵当権を活用すべき対象と、安易な設定を避けるべき対象の境界線を明確に提示します。
▼ 根抵当権の設定が適している人
・法人経営者や個人事業主で、仕入れや運転資金の借入・返済を年に複数回繰り返す方
・不動産投資家で、同一金融機関から物件購入の融資を機動的に引き出す枠を確保したい方
▼ 根抵当権を避けるべき・即時抹消を検討すべき人
・一般の個人給与所得者(住宅ローンで根抵当権を勧められた場合は普通抵当権での融資を優先相談すべき)
・事業をすでに引退しており、将来実家や土地を子ども世代へ売却・相続させる予定がある方
・親族の事業のために自宅を「物上保証(担保提供)」している方(家族間における法的な心理的バウンダリーを曖昧にし、破綻時に個人生活資産をすべて失うリスクがあるため厳禁)

【根抵当権とは】に関するよくある質問(FAQ)
Q1:過去に完済した古い根抵当権が実家に残っています。放置するとどのようなリスクがありますか?
A1:放置しても勝手に差し押さえられることはありませんが、将来その不動産を売却したり、リフォームローン等の新規融資を受けたりする際に担保設定ができなくなります。また、年数が経つと当時の金融機関が合併・解散して書類の再発行に膨大な時間と費用がかかるため、完済が確認できているなら速やかに抹消登記を行うのが鉄則です。
Q2:極度額が3,000万円で設定されている場合、実際に1,000万円しか借りていなくても売却時には3,000万円を返さないといけませんか?
A2:いいえ、返済義務があるのは「実際の借入残高(利息含む1,000万円分)」のみです。極度額はあくまで担保の上限枠に過ぎません。金融機関に対して元本確定請求を行い、実残高を一括返済すれば根抵当権は抹消できます。
Q3:親が亡くなり、親名義の土地に付いている根抵当権を抹消したいのですが、6ヶ月を過ぎると抹消できなくなりますか?
A3:抹消できなくなるわけではありません。6ヶ月の期限は「その枠を使って今後も融資取引を継続するかどうか(指定債務者の合意登記)」の期限です。事業を承継せず、残債を精算して単に抹消するだけであれば、6ヶ月経過後は法律上元本が確定しているため、残高を完済して通常の抹消手続きを進めることが可能です。
まとめ:今後の動向と失敗しないための判断基準
根抵当権は、事業を力強く推進する資金調達ツールとして極めて強力である反面、個人の資産防衛という視点では「権利関係を複雑化させる重荷」にもなり得る両刃の剣です。金利水準の見直しや不動産取引の適正化が進むなか、登記簿上に眠る不要な権利を放置することは、次世代に対する重大な負の遺産となりかねません。
所有する不動産の全部事項証明書を確認し、使われていない根抵当権が記載されている場合は、取引先の金融機関や司法書士等の専門家へ相談を持ちかけ、元本確定から抹消登記に至る出口戦略を早期に実行してください。 (出典: 根抵当 権 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
