三井住友信託銀行ライフガイド完全攻略|確定拠出年金の管理とログインの真相
勤務先で確定拠出年金(企業型DC)が導入された際、手元に届く「三井住友信託銀行 確定拠出年金 ライフガイド」の案内冊子。多くの加入者が初期登録の段階でつまずいたり、一度ログインしたきり放置してしまったりするケースが後を絶ちません。インフレと円安が定着した2026年の経済環境下において、退職金・企業年金の自己運用プラットフォームである「ライフガイド」を使いこなせるかどうかは、将来の資産格差に直結する死活問題です。
「ログイン画面に入れない」「IDやパスワードを失くしてしまった」「配分変更をどうすればいいかわからない」といった現場の切実な声に応え、本稿ではログインのトラブルシューティングからシミュレーション機能の実践的な活用術、そしてユーザーのリアルな評判までを徹底取材に基づいて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ログインには「加入者口座番号(ユーザーID)」と「暗証番号(パスワード)」が必要であり、紛失時はWebまたはコールセンター経由で再発行手続きを行う。
- 要点2:初期設定の「元本確保型商品」に放置するとインフレによる実質的な目減りを招くため、ライフプランシミュレーションを用いた定期的な資産配分見直しが必須。
- 要点3:2026年時点の確定拠出年金制度の拡充に伴い、iDeCo併用やマッチング拠出を含めた統合的な資産形成ツールとしてライフガイドを使い倒すことが推奨される。
【基本とログイン手順】三井住友信託銀行「ライフガイド」の全体像とアクセス法
三井住友信託銀行が提供する「ライフガイド」は、企業型確定拠出年金(企業型DC)の加入者専用Webポータルサイトです。日々の評価損益の確認、運用商品の預替(スイッチング)や掛金の配分変更、将来の年金受給額試算など、確定拠出年金に関わるほぼすべてのオペレーションがこのWeb上で完結します。
初めて利用する際や久しぶりにアクセスする場合は、以下の手順に沿って三井住友信託銀行 ライフガイド ログインを完了させます。
まず、検索エンジンまたは公式案内からライフガイド ログイン画面へアクセスします。画面上に表示される入力フォームへ、会社から配布された「確定拠出年金 お取引状況のお知らせ」や初期案内に記載されているユーザーID(加入者口座番号・300から始まる10桁前後の番号)と、初期設定されたパスワード(暗証番号)を入力します。初回ログイン時には、セキュリティ強化のためのメールアドレス登録や、任意の英数字を組み合わせた本パスワードへの変更が求められます。
スマートフォンのブラウザからも利用可能ですが、PC版とスマートフォン版で表示レイアウトが最適化されているため、外出先でも気軽に残高チェックが行える仕様となっています。

ログインできない・ID紛失時の完全対処法|パスワード再発行と問い合わせ窓口
「パスワードを複数回間違えてロックがかかった」「そもそも加入者番号の通知用紙をどこにしまったか忘れた」というトラブルは、年度初めや年末調整の時期に急増します。ここでは、ライフガイド ログインできない 対処法を状況別に整理して解説します。
1. パスワードを忘れた・ロックされた場合
ログイン画面の下部にある「パスワードをお忘れの方」リンクから、三井住友信託 ライフガイド パスワード再発行の手続きを行います。事前にメールアドレスを登録している場合は、Web上で認証コードを受け取り、即座に再設定が完了します。メールアドレス未登録の場合は、登録住所宛てに仮パスワードが郵送されるため、手元に届くまで約1週間〜10日程度の日数を要します。
2. ユーザーID(加入者口座番号)が不明な場合
手元に年金記録の書類がない場合は、ライフガイド ユーザーID 照会を行う必要があります。勤務先の総務・人事部担当窓口に確認するか、国民年金基金連合会から定期的に届くハガキ、あるいは記録関連運営管理機関(JIS&Tなど)の通知書を確認します。
3. 手続きが進まない場合の問い合わせ窓口
Webでの自己解決が困難な場合は、専用のライフガイド 問い合わせ窓口(コールセンター)へ連絡します。
三井住友信託銀行 確定拠出年金コールサービスの受付時間は、平日9:00〜21:00、土日祝日9:00〜17:00(年末年始等を除く)となっており、メガバンク系の窓口と比較しても夜間・休日のサポートが手厚い体制が敷かれています。問い合わせの際は、本人確認のため「基礎年金番号」や「生年月日」「登録住所」を手元に準備しておくとスムーズです。
【データ比較】ライフガイドで選べる主要商品カテゴリーと運用パフォーマンスの実態
ライフガイド内では、加入している企業の年金規約に応じて厳選された運用商品ラインナップが提示されます。一般的に「元本確保型(定期預金・保険)」と「価格変動型(投資信託)」に大別されますが、近年の物価上昇局面においてどの選択肢が優位性を持つのか、客観的な比較データをもとに整理しました。
| 資産クラス・商品類型 | 詳細・数値データ(信託報酬等) | 一般的な基準・市場特性 | 編集部の見解・評価 |
|---|---|---|---|
| 元本確保型(定期預金・年金保険) | 利回り 0.01%〜0.15%程度 / コスト 0円 | 元本保証(預金保険制度対象) | インフレ率(2〜3%)に負け、実質的な資産価値が目減りするリスク大。受給直前の退避用。 |
| 国内株式インデックス型 | 信託報酬 0.15%〜0.25%前後 / TOPIX連動 | 日本経済・企業業績に連動 | 賃上げやデフレ完全脱却の恩恵を受けるが、単一国集中の価格変動リスクを伴う。 |
| 先進国・全世界株式インデックス型 | 信託報酬 0.10%〜0.22%前後 / MSCIコクサイ等 | 世界経済全体の成長(年平均5〜8%目安) | 20代〜40代の長期積立における中核候補。為替変動の影響を受けるが長期的成長力が高い。 |
| バランス型(4資産・8資産均等など) | 信託報酬 0.20%〜0.40%前後 | 株・債券・REITに自動分散配分 | リバランスを自動で行ってくれるため、自分で細かな資産配分変更をしたくない層に適する。 |
【実態検証】利用者の生の声と現場目線で見えたリアル|企業型確定拠出年金 ライフガイドの評判
ネット上の掲示板やSNS、知恵袋などで散見される企業型確定拠出年金 ライフガイド 評判を精査すると、信託銀行系ならではの信頼性と、Webツールのユーザビリティに対する賛否両論のリアルな実態が浮かび上がってきます。
【ポジティブな評価・現場の声】
「大手の三井住友信託銀行が運営しているだけあって、商品の選定基準が手堅く、信託報酬が低廉なインデックスファンドがしっかり揃っている」「グラフやチャートの視認性が高く、現在のトータルリターンがひと目で把握できる」という意見が多数を占めます。特に、将来の資産推移を予測する三井住友信託 ライフプランシミュレーション機能については、「昇給率や受給開始年齢を変更しながら老後資金の過不足を可視化できるため、ライフプラン作成に重宝した」と高い評価を得ています。
【ネガティブな評価・課題点】
一方で、「初回設定のハードルが高く、会社から配られたID通知書をなくすとログインまでかなり面倒」「スマートフォンの専用ネイティブアプリがなく、ブラウザでの二段階認証が毎回手間に感じる」といったUI/UXに対する不満の声も根強く存在します。また、「定期預金に100%割り当てられたまま5年間放置していたことに最近気づいた」という加入者の告白も珍しくありません。
一般に知られていない盲点とネットの誤解|「元本確保=安全」という罠
ライフガイドを利用するにあたり、最も多くの加入者が陥る誤解が「元本確保型を選んでおけば損をしない」という思い込みです。ここで三井住友信託銀行 ライフガイド メリット デメリットの構造的な本質を整理します。
■ 表面化しにくいデメリット:インフレリスクの直撃
企業型DCにおいて最も危険な状態は、運用リスクを恐れるあまり「定期預金100%」のまま20年、30年と放置することです。年率2%前後のインフレが継続する社会では、名目上の元本が減らなくても、貨幣の購買力は20年で約3割以上目減りします。確定拠出年金の最大のメリットである「運用益非課税」の恩恵を完全に放棄している状態と言えます。
■ ライフガイドが持つ真のメリット:非課税スイッチングの柔軟性
三井住友信託 ライフガイド 資産形成の最大の強みは、保有商品を売却して別の商品へ乗り換える「預替(スイッチング)」や、今後の積立割合を変える「配分変更」が、何度行っても税金・手数料無料で実行できる点です。ライフガイドの画面上から数クリックで配分比率を変更できるため、市場環境の急変や自身の年齢ステージに応じた機動的なリバランスが可能です。

【プロの結論】行動経済学から紐解く資産運用の心理的罠と向いている人の判断基準
行動経済学には「デフォルト効果(初期設定の選択肢をそのまま受け入れてしまう心理)」や「現状維持バイアス」と呼ばれる概念があります。日本の確定拠出年金加入者の約4割が、加入時に自動設定された元本確保型から一度も配分を変更していないというデータは、この心理的罠を如実に物語っています。
ライフガイドの正しい三井住友信託銀行 ライフガイド 使い方とは、単に資産を眺めることではなく、この心理的慣性を打破するためのツールとして能動的に活用することにあります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ ライフガイドを積極的に使い倒すべき人:
- 20代〜40代の長期運用期間が確保できるビジネスパーソン:世界株式インデックスファンドを中心に配分し、複利効果とドル・コスト平均法を最大限に活かせる層。
- シミュレーションを基に老後計画を立てたい人:公的年金と企業年金を合算した試算を活用し、iDeCoやNISAとの役割分担を明確にしたい層。
- 年に1回以上、ポートフォリオのリバランスを行える人:ライフガイドの管理画面を定期巡回し、目標アセットアロケーションからの乖離を修正できる層。
▼ 慎重な運用・設定確認が必要な人:
- 50代後半〜60代で受給開始が間近に迫っている人:退職直前に株式相場が暴落するリスクを避けるため、徐々に債券型や元本確保型へ段階的スイッチングを検討すべき層。
- IDやパスワードをデジタル管理するのが極端に苦手な人:紙の管理に頼るのではなく、スマートフォンのパスワードマネージャー等に登録し、アクセス不能に陥らない環境を整備することが先決です。
【三井住友信託銀行 ライフガイド】に関するよくある質問(FAQ)
Q1:ライフガイドのユーザーID(加入者番号)とパスワードはどこで確認できますか?
A1:制度加入時に三井住友信託銀行または記録関連運営管理機関(JIS&T等)から送付された「確定拠出年金 お取引状況のお知らせ」等の書面に記載されています。紛失した場合は、ログイン画面の「パスワード再発行」メニューから手続きを行うか、専用コールセンターへお問い合わせください。
Q2:転職や退職をした場合、ライフガイドのアカウントはどうなりますか?
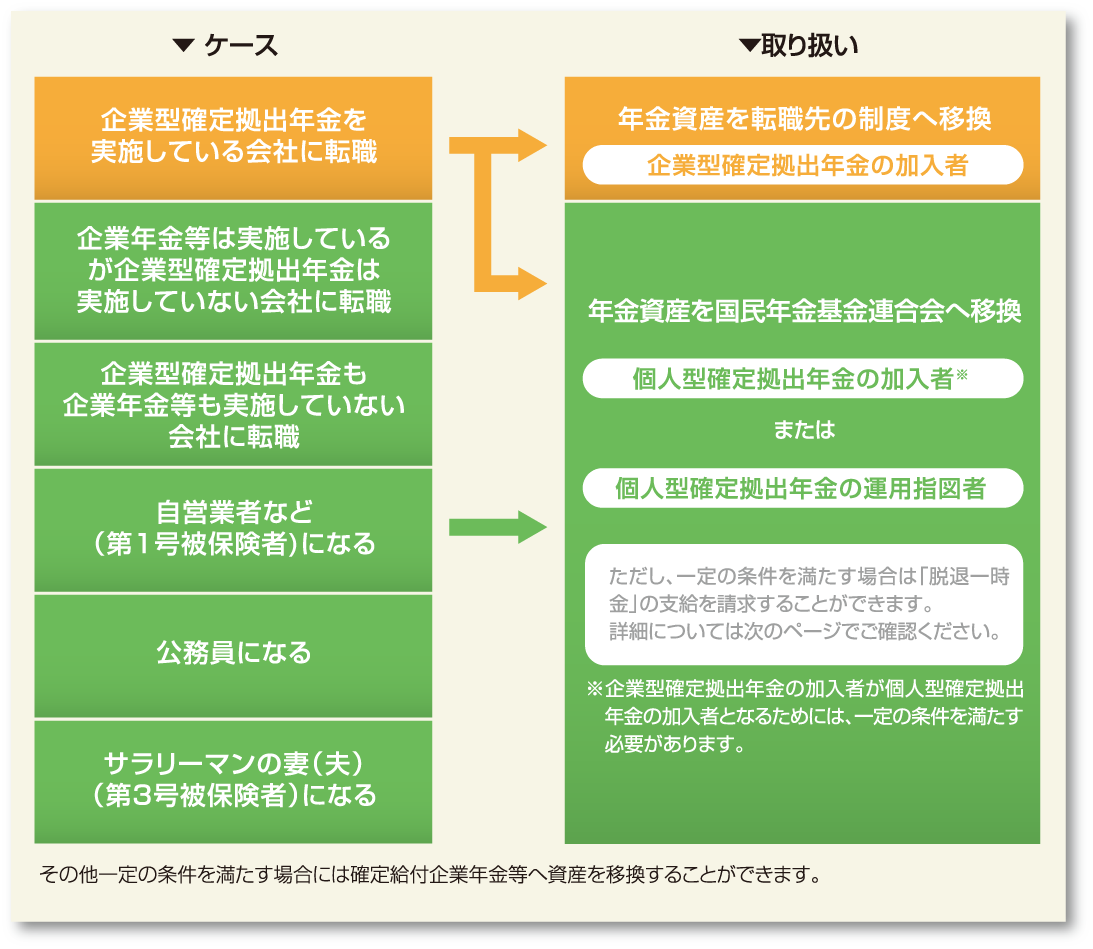
A2:退職・転職時には「企業型DCの移換手続き」が必要です。転職先に企業型DCがある場合はその制度へ、ない場合や退職時は「iDeCo(個人型確定拠出年金)」または「通算企業年金」へ資産を移換します。移換が完了すると、ライフガイドの加入者番号は失効し、新たな移換先のWebサービスで管理することになります。
Q3:ライフプランシミュレーションの試算結果はどれくらい信頼できますか?
A3:設定した想定利回りや掛金額、現在の給与推移に基づく精度の高いシミュレーションが可能です。ただし、将来の運用成果や物価上昇率、税制改正を保証するものではないため、利回り想定は保守的(年3〜4%程度など)に見積もって活用するのが賢明です。
Q4:配分変更やスイッチング(預替)を行うと即座に反映されますか?
A4:即時反映ではありません。配分変更は次回の掛金買付時から適用されます。保有商品のスイッチングは、売却発注から受渡・再買付完了までに商品ごとに数日〜1週間程度のタイムラグ(売買サイクル)が発生します。
まとめ:今後の動向と失敗しないための判断基準
確定拠出年金は、加入者自身が運用リスクとリターンをコントロールする「自己責任の年金制度」です。三井住友信託銀行のライフガイドは、その運用を強力にアシストする情報インフラとして設計されています。
まずは一度ライフガイド ログイン画面へアクセスし、現在の資産配分と通算損益を確認することから始めてみてください。初期設定のまま放置されていた資産を見直し、シミュレーション機能を活用して自分に最適なポートフォリオを構築することが、豊かな老後資産を築くための確実な第一歩となります。 (出典: 三井 住友 信託 銀行 ライフ ガイド(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
