【2026年】生命保険の相続税対策で大損?非課税枠の落とし穴と鉄則
「良かれと思って加入した生命保険のせいで、数千万円単位の追徴課税と骨肉の遺産争いに巻き込まれた」――。都内で税理士法人を営む代表が明かしたこの証言は、決して特異な事例ではありません。超高齢社会が加速し、資産課税の強化が進む2026年現在、多くの家庭が相続対策の第一歩として生命保険を活用しています。しかし、制度の表面的な理解だけで契約を結び、思わぬ落とし穴にはまるケースが後を絶ちません。
生命保険は、現金資産を効率よく圧縮し、スムーズに遺族へ現金を届ける極めて強力なツールです。一方で、「誰が保険料を払い、誰が被保険者となり、誰が受け取るのか」という契約形態を一つ間違えるだけで、課される税金の種類は相続税から高税率の贈与税や所得税へと跳ね上がります。本稿では、最新の税制動向を踏まえながら、損をしないための生命保険活用法を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険の非課税枠(500万円×法定相続人数)は「相続人」が受け取った場合のみ適用され、孫や第三者指定では適用外かつ2割加算の対象になる。
- 要点2:契約形態(契約者・被保険者・受取人)の設計ミスにより、相続税ではなく最大55%の贈与税や所得税(一時所得)が課税されて大損する事例が多発している。
- 要点3:保険金は遺産分割協議の対象外という特性を持つため、代償分割の原資として有効な反面、受取人偏重による感情的もつれから調停に発展するリスクへのケアが不可欠。
【2026年最新】生命保険で相続税が大損するカラクリ|非課税枠の落とし穴をプロが暴露
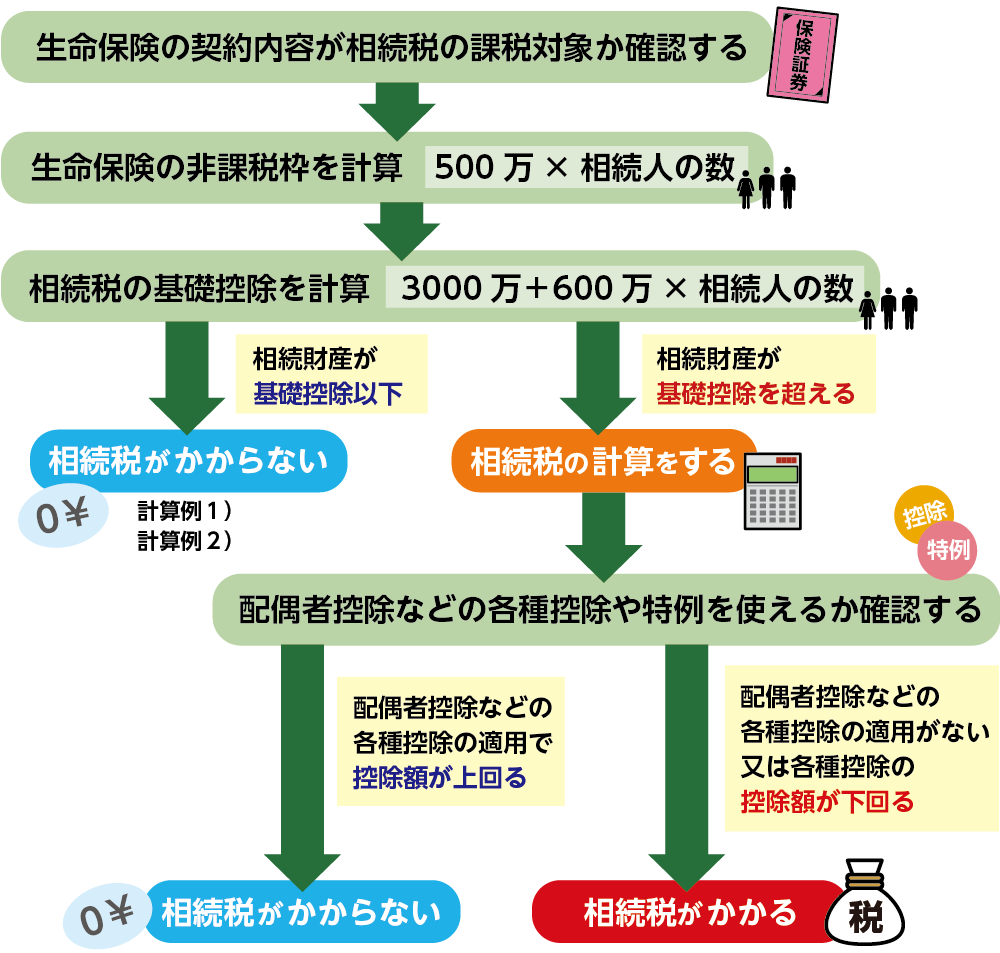
生命保険の死亡保険金は、民法上は受取人固有の財産とみなされるものの、税法上は「みなし相続財産」として相続税の課税対象に組み込まれます。ここで最も利用されているのが、「500万円 × 法定相続人の数」という生命保険の非課税枠です。例えば、法定相続人が配偶者と子2人の計3人であれば、最大1,500万円まで死亡保険金を無税で受け取ることができます。
しかし、国税庁の統計資料や税理士窓口に寄せられる相談データを見ると、この基本ルールを誤認して痛手を被る納税者が目立ちます。最大の落とし穴は、「受取人が法定相続人でなければ非課税枠は1円も使えない」という厳然たる規定です。
祖父が可愛い孫のためにと孫を受取人に指定していた場合(孫が養子縁組をしていない場合)、孫は民法上の法定相続人ではないため、非課税枠の適用はゼロになります。それどころか、一世代飛ばして財産を承継させたペナルティとして、相続税額が2割加算されるという二重の課税ペナルティが待ち受けています。
さらに見落とされがちなのが、相続放棄をした人が受け取る保険金の取り扱いです。相続放棄を行っても受取人固有の権利として保険金自体は受け取れます。しかし、税務上はその人は「相続人」の資格を失うため、本人の受け取り分に非課税枠は適用できません。ただし、全体の非課税枠の計算上限(500万円×法定相続人数)を算出する際、放棄した人の人数はカウントできるという極めて複雑なねじれが存在します。こうした制度の細部を理解せずに自己判断で動くことこそが、想定外の税金を生む元凶です。
契約形態で激変する税額|「契約者・被保険者・受取人」の組み合わせと課税関係
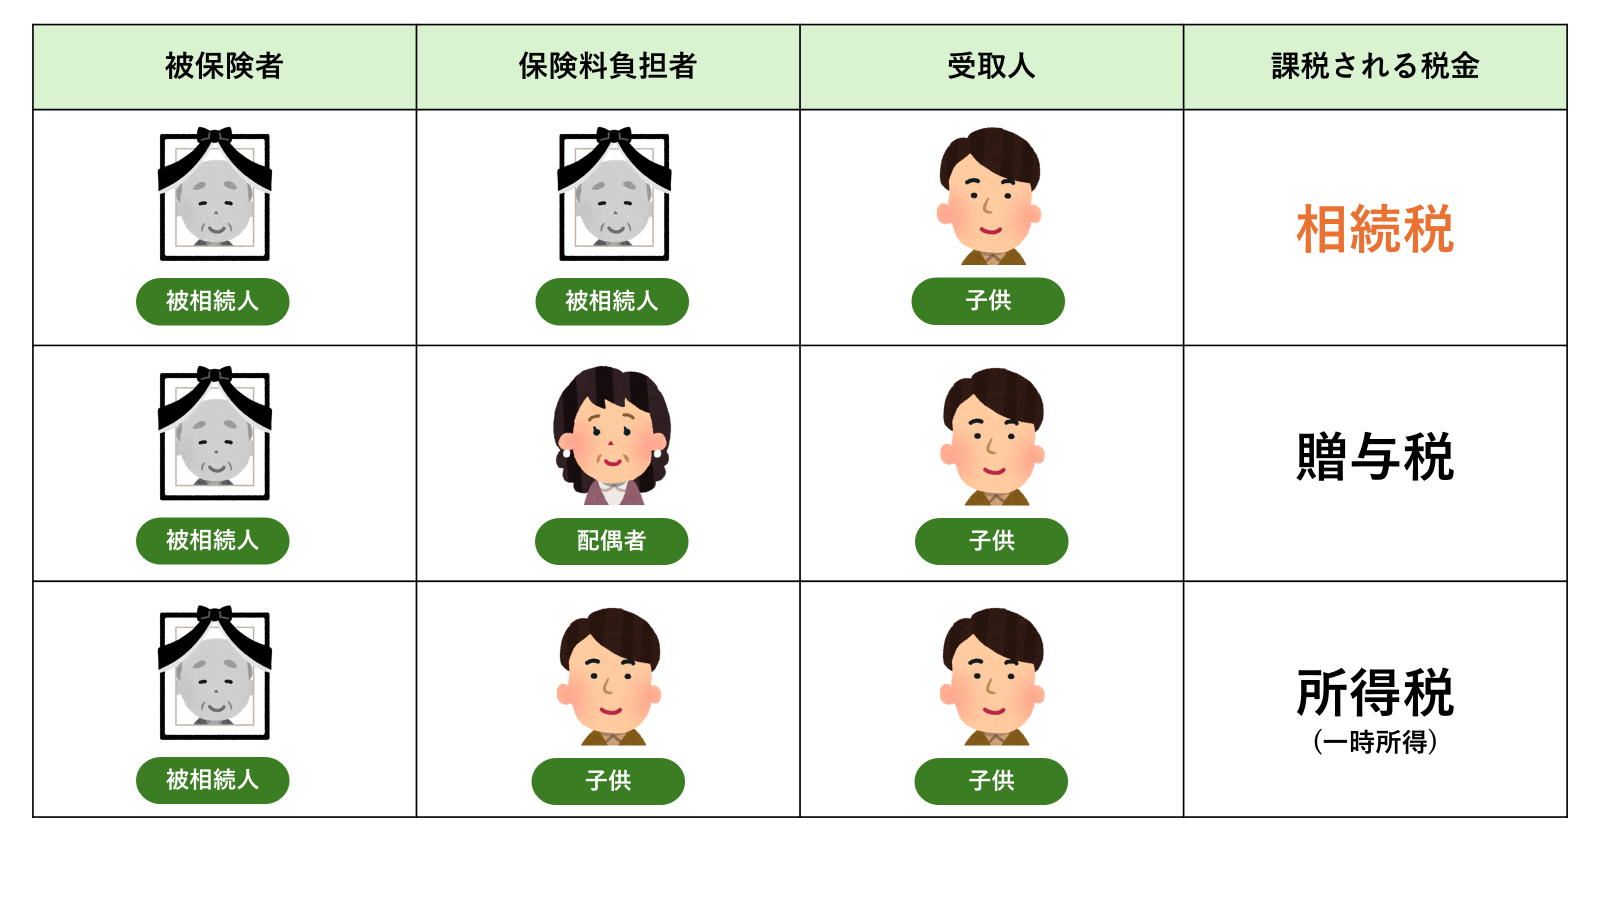
生命保険の税務において、何よりも先に確認すべきは「契約者(保険料を支払う人)」「被保険者(保険の対象となる人)」「受取人(保険金をもらう人)」の3者の関係性です。この名義の組み合わせによって、課税される税目が「相続税」「所得税(一時所得)」「贈与税」のいずれかに完全に分かれます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 相続税パターン (夫:契約/夫:被保険者/妻:受取人) | 500万円×法定相続人数の非課税枠が適用。配偶者の税額軽減(1億6,000万円または法定相続分まで無税)も併用可能。 | 相続対策の約85%以上で採用される標準形態。 | 最も節税メリットが出やすい王道の設計。受取人を法定相続人に指定することが絶対条件。 |
| 所得税(一時所得)パターン (妻:契約/夫:被保険者/妻:受取人) | (保険金 − 払込保険料 − 特別控除50万円)× 1/2 が他の所得と合算されて総合課税。 | 年金型や資産運用型の一括受取で散見される形態。 | 相続財産そのものを増やしたくない場合に有効だが、受取人の当年所得税率が高いと税負担が重くなる。 |
| 贈与税パターン (夫:契約/妻:被保険者/子:受取人) | 基礎控除110万円を超える部分に対し、最大55%の超過累進税率がダイレクトに適用。 | 誤認契約の典型例。現場でのトラブル発生頻度が高い。 | 最も避けるべき危険な組み合わせ。税務上のメリットは皆無であり、即座に名義変更等の見直しが必要。 |
上表の通り、「夫が保険料を支払い、妻に万一のことがあった際に子が受け取る」という設計にすると、夫から子への生前贈与とみなされ、極めて重い贈与税が課されます。良かれと思って組んだ契約が、知識不足ゆえに最も税率の高い区分に吸い込まれていく実態は、毎年の確定申告期や相続税申告の現場で頻発しています。
相続税の基礎控除と生命保険の計算シミュレーション|どれだけ節税できるのか
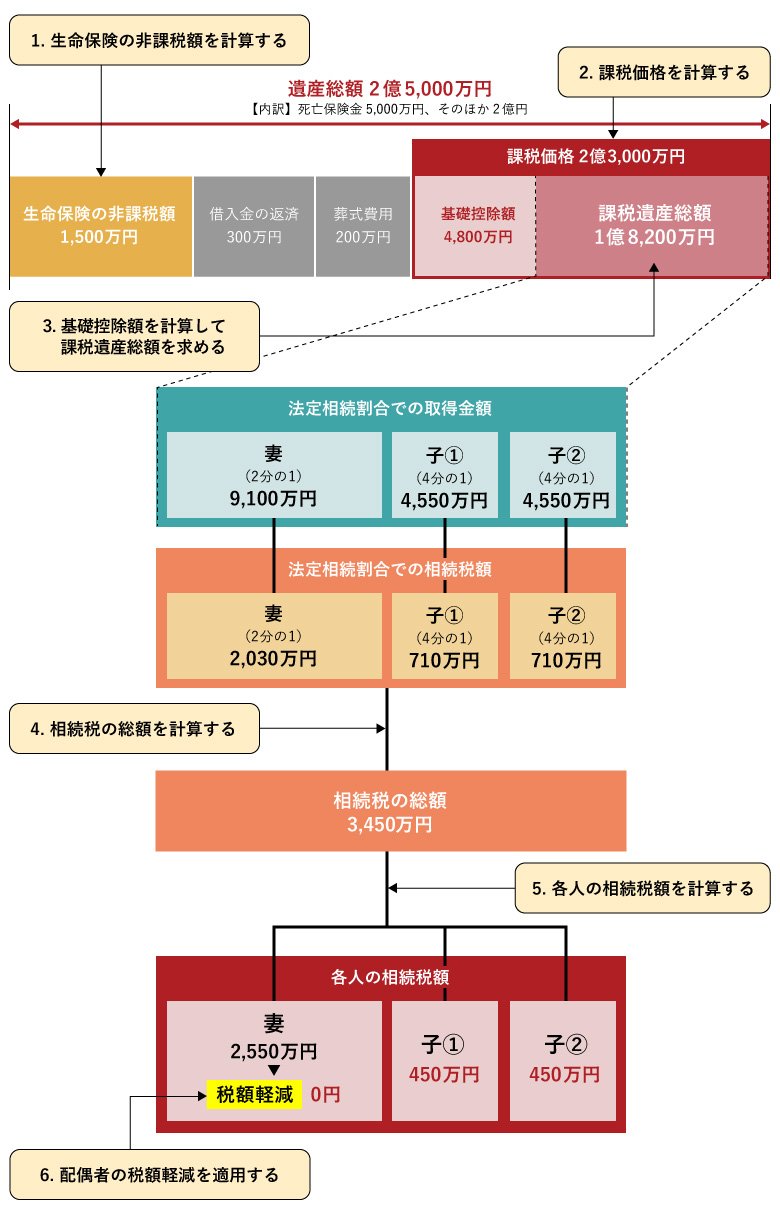
生命保険の真価は、国が定めた「相続税の基礎控除」と「生命保険の非課税枠」を掛け合わせたときに発揮されます。相続税の基礎控除額は「3,000万円 +(600万円 × 法定相続人の数)」という数式で算出されます。
ここでは、遺産総額8,000万円(現預金5,000万円、不動産3,000万円)、法定相続人が配偶者と子2人の計3人という標準的な家庭を例に検証します。
この家庭の基礎控除額は4,800万円(3,000万円+600万円×3人)です。何ら対策を行わずに現金のまま相続を迎えた場合、課税遺産総額は3,200万円(8,000万円 − 4,800万円)となり、これに対して法定相続分に応じた税率が適用されます。
一方で、生前に現金のうち1,500万円を一時払終身保険などの生命保険にシフトし、受取人を子2人(各750万円)に指定していた場合をシミュレーションしてみましょう。生命保険の非課税枠は1,500万円(500万円×3人)であるため、受け取った死亡保険金1,500万円は全額が相続税の課税対象から控除されます。結果として課税遺産総額は1,700万円(6,500万円 − 4,800万円)まで圧縮され、相続税の総額を大幅に引き下げることが可能です。
現金から保険という「器」へ移し替えるだけで、手元に残る純資産の額に数百万円の差が生じる計算になります。これが、資産防衛において生命保険が第一選択肢として挙げられ続ける構造的理由です。
【実態検証】「受取人指定」をめぐる現場の生々しい証言と争族トラブル
「父が亡くなり、実家の遺品整理をしていたら、長男である兄だけを受取人にした2,000万円の保険証券が出てきた。母も私も一言も聞いていなかった」――。大手ポータルサイトの知恵袋や法律相談窓口には、保険金の受取人をめぐる親族間の生々しい告白が絶えず投稿されています。
民法上、死亡保険金は「遺産分割協議の対象外」とされ、受取人に指定された人の固有の財産として扱われます。どれほど他の相続人が「不公平だ」「遺産の前渡しだ」と主張しても、原則として遺産分けのテーブルに乗せる義務はありません。この法的性質は、事業承継や特定の相続人に確実に現金を残したい場合には絶大な威力を発揮します。
しかし、現場取材で見えてくるのは、この「強力な排他性」が親族関係を決定的に分断する刃にもなり得るという事実です。最高裁の判例(平成16年10月29日決定)では、保険金受取人と他の相続人との間に生じる不公平が「到底是認できないほど著しいものであると評価すべき特段の事情」がある場合には、保険金が特別受益に準じて持ち戻しの対象になり得ると判示されています。判例基準では、遺産総額に対する保険金の比率が著しく高い場合(一般に5割〜6割超など)に紛争化しやすく、法廷闘争へ発展するリスクが高まります。
その一方で、この特性を建設的に活かした手法が「代償分割の原資」としての活用です。例えば、長男が評価額4,000万円の実家不動産を単独で相続し、次男に対して現金で代償金2,000万円を支払う必要がある場合、被相続人が長男を受取人とする2,000万円の終身保険を準備しておけば、長男は自身の貯蓄を削ることなくスムーズに代償金を清算できます。事前の丁寧な対話と受取人設定の緻密さが、争族と円満解決の明暗を分ける分岐点となります。
一般に知られていない盲点とネットの誤解|生命保険の相続税対策におけるメリット・デメリット
インターネット上には「生命保険に入れば誰でも完璧に節税できる」といった過度な単純化が見られますが、制度には明確なデメリットと制約が存在します。メリットとリスクを客観的に比較・検証します。
まず、見落とされがちなのが途中解約による元本割れリスクです。近年販売されている低解約返戻金型終身保険や外貨建て保険などは、早期解約時に戻ってくる解約返戻金が払い込んだ保険料を大幅に下回る設計になっています。将来の介護費用や医療費として急に現金が必要になった際、無理な保険加入をしていたために多額の損失を出して解約せざるを得なくなったという失敗談は枚挙にいとまがありません。
また、2026年現在の税制環境において注意すべきは、生前贈与加算期間の延長(3年から7年への段階的引き上げ)が本格運用されている点です。親から子へ現金を暦年贈与し、子がその資金で親を被保険者とする保険に加入する「贈与連動型プラン」を組む場合、贈与の実態(口座間の資金移動、贈与契約書の締結、子の通帳管理など)が国税局から厳格にチェックされます。形式だけの贈与と判断されれば、過去7年分にわたり名義預金として相続財産に全額引き戻され、追徴課税の対象となります。
【プロの結論】家族社会学と心理的バウンダリーから見る「失敗しない契約者」の判断基準
相続対策の失敗は、単なる税金の計算ミスにとどまらず、家族関係の根底にある「心理的バウンダリー(境界線)」の侵害から生じます。親が良かれと思って「特定の子にだけ内緒で厚遇する」行為は、残された兄弟姉妹の間に激しい不公平感と承認欲求の葛藤を生み出します。お金の多寡ではなく、「親の愛情の偏り」として受け取られた瞬間、修復不可能な対立へと変貌するのです。
家族社会学的な視座および税務の現場知見から導き出される、生命保険対策に向いている人・慎重になるべき人の判断基準は以下の通りです。
【生命保険の活用を即座に検討すべき人】
- 遺産の大部分が不動産や自社株であり、納税資金や代償金の現金が手元に不足している人
- 法定相続人の数が多く、非課税枠(500万円×人数)を大きく活用できる資産規模の人
- 事業を継ぐ長男など、特定の相続人に争いを避けつつ確実に資金を遺したい人
【生命保険の加入に極めて慎重になるべき人】
- 手元の流動性資金(すぐ使える現預金)が乏しく、生活防衛資金まで保険に回そうとしている人
- 家族への事前説明を一切行わず、一部の受取人だけに極端に偏った保険金額を設定しようとしている人
- 契約者・被保険者・受取人の関係性を理解せず、ネットや窓口の言われるがままにサインしようとしている人
【相続 税 生命 保険】に関するよくある質問(FAQ)
Q1:相続放棄をしても生命保険金は受け取れますか?その際の税金はどうなりますか?
A1:受け取ることができます。死亡保険金は受取人固有の財産であるため、家庭裁判所で相続放棄の手続きを完了していても受取権は失われません。ただし、税務上は「相続人」ではなくなるため、500万円の非課税枠は適用できず全額が課税対象となります。また、遺産総額によっては相続税の申告が必要になります。
Q2:孫を受取人に指定すると節税効果は高まりますか?
A2:原則として節税にはならず、逆効果になるケースが多いため注意が必要です。孫が法定相続人でない場合、生命保険の非課税枠は適用されず、算出された相続税額に2割加算が適用されます。ただし、養子縁組をしている場合や、孫へ確実に資産を遺すという承継目的が明確である場合は選択肢になり得ます。
Q3:死亡保険金を受け取ったら、必ず相続税の申告が必要ですか?
A3:遺産総額(みなし相続財産である保険金から非課税枠を引いた後の金額+現預金や不動産等の合計)が、基礎控除額(3,000万円+600万円×法定相続人数)を超える場合は申告が必要です。基礎控除以下に収まる場合は、税務署への相続税申告および納税は不要です。
Q4:2026年の最新税制において、生命保険の扱いで注意すべき変更点はありますか?
A4:生前贈与の加算期間が従来の3年から最長7年へと段階的に延長されている点に最大の注意が必要です。保険料の支払原資を生前贈与で渡すスキームを組んでいる場合、贈与契約の実態が厳格に問われます。過去の贈与が否認されて相続財産に加算されるリスクを防ぐため、贈与契約書の作成と確実な銀行振込の記録保存が必須となっています。
まとめ:2026年以降の資産防衛と後悔しない相続準備
生命保険は、正しく設計・運用されれば、相続税の負担を大幅に軽減し、遺族の生活を守る極めて優秀な資産防衛手段です。500万円×法定相続人数の非課税枠、納税資金の確保、代償分割の円滑化など、現金にはない数多くの強みを持っています。
しかし、名義の組み合わせによる税目の変化、受取人選定に伴う感情的リスク、そして税制改正への追従を怠れば、その強みは一瞬にして多額の追徴課税や親族紛争という致命的なリスクへと反転します。自身の契約形態が現在どのような税務状態にあるかを正確に把握し、専門家とともに最適な設計を整えることこそが、次世代へ確実に資産を遺す唯一の道です。 (出典: 相続 税 生命 保険(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
