企業型確定拠出年金で損しない運用術|2026年最新の選び方と落とし穴
勤務先の福利厚生として導入されるケースが急増している企業型確定拠出年金(企業型DC)。しかし、入社時や制度導入時に配られた分厚い書類を前に「よくわからないから」と初期設定のまま放置している会社員は少なくありません。公的統計や金融機関の調査データによると、加入者の約4割から5割がいまだに「定期預金」などの元本確保型商品を選んだまま運用を止めている実態が浮き彫りになっています。
「会社が拠出してくれているお金だから、元本割れしなければ損はしない」という認識は、インフレが定着した2026年の経済環境下では極めて危険な誤解です。放置を続けることで将来の受取額に数百万円から1,000万円以上の格差が生じるだけでなく、退職時の手続きミスによって大切な資産が手数料で削り取られる落とし穴も存在します。本稿では、制度の盲点から具体的な商品選定、法改正を踏まえた税制メリットの最大化までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:定期預金等の元本確保型に放置すると、物価上昇によって実質的な資産価値が目減りするインフレリスクに直結する。
- 要点2:初心者の商品選びは信託報酬0.2%以下の全世界株式や全米株式インデックス投信を軸に据えるのが合理的である。
- 要点3:退職・転職時に6ヶ月以上手続きを放置すると「自動移換」され、毎月ペナルティ手数料を引かれ続けるため即時対応が必須。
【実態検証】「放置すると大損」は本当か?元本確保型に潜むインフレリスク
「元本が保証されているなら定期預金が一番安全ではないか」——SNSや知恵袋などのコミュニティでも頻繁に見受けられるこの疑問ですが、資産運用の現場では明確に否定されています。その最大の理由は、名目上の元本が守られても実質的な購買力が損なわれる企業型確定拠出年金元本確保型リスクにあります。
消費者物価指数(CPI)の上昇が継続する中、元本確保型商品の金利は年0.01%〜0.05%程度にとどまります。仮にインフレ率が年2%で推移した場合、現在の100万円は20年後に実質約67万円の価値にまで目減りします。つまり、名目上の数字は減っていなくとも、「買えるモノの量」が大幅に減少する実質的な元本割れが静かに進行しているのです。
行動経済学では、人間が初期設定された選択肢をそのまま受け入れてしまう心理事象を「デフォルト効果」や「現状維持バイアス」と呼びます。多くの企業型DCでは、加入時に運用割合を指定しなかった場合の指定運用方法(デフォルト商品)として、過去の慣習から元本確保型が設定されてきました。この仕組みに無自覚なまま流されることこそが、将来の資産形成における最大の損失要因となっています。
長期投資における企業型確定拠出年金利回り相場を確認すると、国内外の株式インデックスファンドは過去20〜30年の平均で年4%〜7%前後のリターンを記録しています。毎月2万円を30年間積み立てた場合、利回り0.01%の元本確保型では約721万円にしかなりませんが、年利5%で運用できた場合は約1,664万円に達します。この940万円以上の差額こそが、「放置した代償」の正体です。

【2026年最新】商品選び方とプロが推奨するおすすめ商品
企業型確定拠出年金のラインナップには通常15〜35本程度の商品が並んでいますが、初心者が迷わず選ぶための企業型確定拠出年金商品選び方には普遍的な鉄則があります。それは「低コストなインデックスファンド(指数連動型)」を選ぶことです。
プロの資産運用アドバイザーや専門家が推奨する企業型DCおすすめ商品の優先順位は、以下の3つの基準で絞り込めます。
第一の選択肢は「全世界株式型(オール・カントリー)」です。日本を含む、または除く全世界の主要企業数千社にこれ1本で分散投資できます。信託報酬(運用管理費用)が年0.1%〜0.2%未満の商品があれば最優先の候補となります。世界経済の全体の成長をそのまま取り込めるため、最も手堅いコア資産になります。
第二の選択肢は「米国株式型(S&P500や全米株式連動型)」です。過去数十年にわたり高い成長を牽引してきた米国トップ企業に集中投資する手法で、全世界株式よりもややリスクをとって高いリターンを狙いたい層に適しています。
第三の選択肢は「バランス型(株式・債券・REIT複合型)」です。株価の激しい値動きに耐えられない、値下がり時の精神的ストレスを抑えたいという慎重派には、株式と債券が均等に配分された低コストのバランスファンドが有力な選択肢になります。
すでに元本確保型で積み立ててしまっている場合でも、いつでも手直しが可能です。毎月の購入商品を変更する「配分変更」と、これまでに積み立てた資産を売却して別商品に買い替える企業型確定拠出年金スイッチング方法の2つを使い分けることで、非課税メリットを維持したままポートフォリオを正常化できます。
主要運用商品と特徴の徹底比較【2026年最新データ】
企業型DCで提供される代表的な商品区分ごとの特性、コスト、リスク・リターンのバランスを一覧表にまとめました。ご自身の投資可能期間やリスク許容度と照らし合わせて確認してください。
| 商品カテゴリ | 信託報酬の目安(年率) | 想定利回り相場(長期) | 編集部の見解・評価 |
|---|---|---|---|
| 全世界株式型インデックス | 0.08% 〜 0.20% | 4.5% 〜 7.0% | 20代〜40代の主力に最適。世界分散により個別国リスクを低減できる最高評価の選択肢。 |
| 米国株式型(S&P500等) | 0.07% 〜 0.18% | 5.0% 〜 8.5% | 成長性を重視する人向け。米国市場のボラティリティ(値動き)を受け入れられるなら有力。 |
| 国内株式型(日経平均/TOPIX) | 0.12% 〜 0.35% | 3.0% 〜 5.5% | 為替リスクはないが、日本単独の人口減少懸念があるため全額配分は非推奨。サテライト向け。 |
| 4資産/8資産バランス型 | 0.15% 〜 0.40% | 2.5% 〜 4.5% | 自動リバランスが働き管理が楽。50代以降や価格変動リスクを極力抑えたい層に合致。 |
| 元本確保型(定期預金・保険) | 0.00%(実質経費差引後) | 0.01% 〜 0.05% | インフレ下では実質元本割れ。60歳直前の資産保全や給付直前の待機資金以外は避けるべき。 |

制度をフル活用する裏ワザ|マッチング拠出とiDeCo併用の最適解
企業型確定拠出年金の掛け金は原則として会社が負担しますが、自己資金を追加して拠出額を増やす仕組みが用意されています。代表的な手段が「マッチング拠出」と「個人型iDeCoの併用」です。
企業型確定拠出年金マッチング拠出とは、会社の掛金に加入者本人が上乗せして拠出する制度です。本人が拠出した掛け金は全額が小規模企業共済等掛金控除として所得控除の対象になります。例えば毎月1万5,000円(年18万円)を追加拠出し、所得税・住民税の税率が計20%の場合、年間で3万6,000円の税金が直接還付・軽減されます。運用益非課税と合わせて強力な節税エンジンとなります。
一方、勤務先がマッチング拠出を導入していない場合や、より幅広い商品から選びたい場合は企業型確定拠出年金iDeCo併用が極めて有効です。法令改正により、企業型DC加入者も規約の定めなしに原則月額2万円(企業型DCの会社掛金と合算して月額5.5万円の枠内)までiDeCoを併用できるよう整備されています。
選択の指針として、会社がマッチング拠出を導入しており、かつ提供商品に低コストインデックス投信が含まれている場合は、口座管理手数料が会社負担で済むマッチング拠出を優先するのが合理的です。逆に、会社側の運用商品ラインナップが貧弱で信託報酬が高い商品ばかりの場合は、ネット証券等で低コスト商品が揃うiDeCoを個人で開設して併用するルートが推奨されます。
退職・転職時の最大の落とし穴|6ヶ月の期限と移換手続きの全手順
企業型DCにおいて最も多くの加入者が損失を被っているのが、会社を退職・転職した際の手続き漏れです。制度上、退職日の翌日(または資格喪失日)の属する月の翌月から「6ヶ月以内」に資産の移換手続きを行わなければなりません。
この企業型確定拠出年金退職時移換手続きを放置すると、資産は強制的に国民年金基金連合会へ「自動移換」されます。自動移換されると以下の厳しい制裁が課されます。
1つ目に、移換時に4,348円の特定手数料が差し引かれ、さらに毎月52円の管理手数料が資産残高から自動徴収され続けます。2つ目に、資産はすべて現金化されて運用が完全にストップするため、一切の利息や運用益が生まれません。3つ目に、自動移換されている期間は「通算加入者等期間」にカウントされないため、将来退職金控除を受けられる年数が減り、60歳時点で一時金を引き出せなくなる受給開始年齢の繰り下げペナルティが発生します。
転職先に企業型DCがある場合は「転職先の企業型DCへの移換」、転職先に企業型DCがない場合や公務員・専業主婦(夫)・フリーランスになる場合は「個人型iDeCoへの移換手続き」を、退職後速やかに完了させることが必須防衛策です。
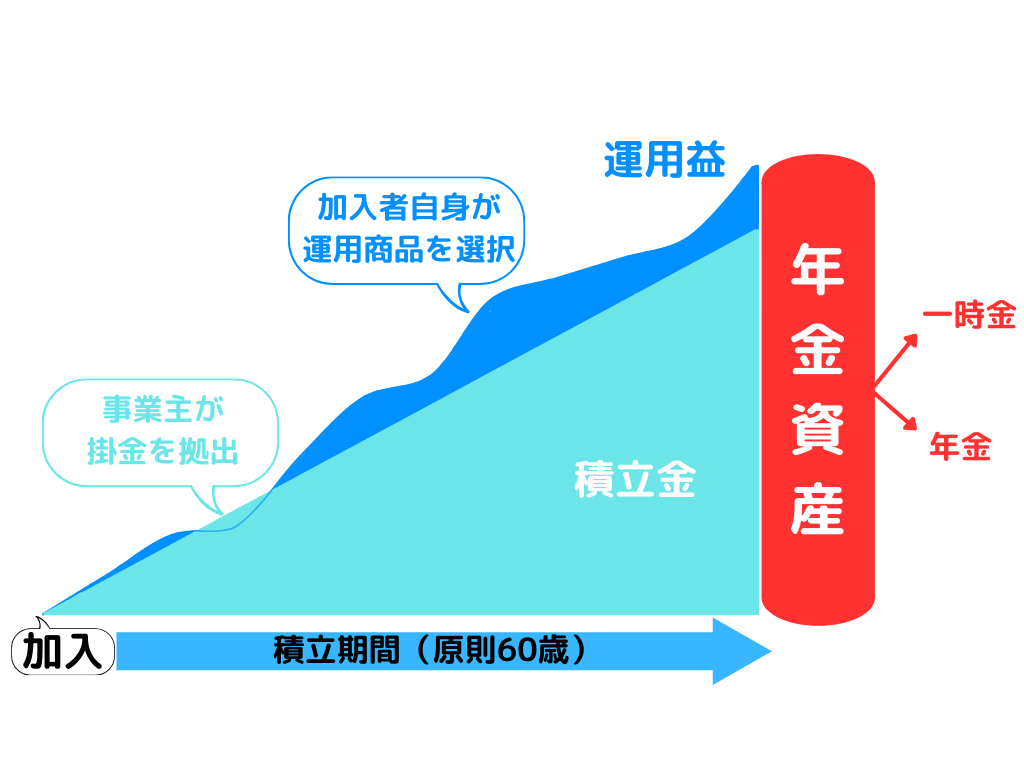
受け取り時の税金を最小化する出口戦略と2026年法改正の行方
資産を増やすフェーズと同じくらい緻密な計算が求められるのが、60歳以降の給付受け取りフェーズです。企業型確定拠出年金受け取り方税金の基本は、「一時金(一括)」で受け取るか、「年金(分割)」で受け取るかによって適用される税制控除が根底から異なります。
一時金受取を選択した場合は「退職所得控除」が適用されます。勤続・加入年数20年までは年40万円(20年で800万円)、20年を超える部分は年70万円が控除され、控除枠を超えた分も原則として2分の1を掛けた金額にしか課税されません。このため、多くのケースで一時金受取の方が手取り額を最大化できます。対して年金受取は「公的年金等控除」の対象となり、受取額に応じて毎年の雑所得として所得税・住民税や社会保険料の算定基準に上乗せされる点に注意が必要です。
さらに注視すべきは企業型確定拠出年金2026年法改正をめぐる社会保障制度改革の議論です。政府・関係省庁の社会保障審議会等において、加入可能年齢の上限を70歳まで段階的に引き上げる議論や、拠出限度額の柔軟化、さらには退職所得控除における「勤続20年超の優遇見直し」の是非が継続審議されています。将来の税制変更を見越して、退職金と企業型DCの受取タイミングを数年ずらすなどの戦略的判断が今後より一層求められます。
一般に知られていない盲点とネットの誤解|デメリットを徹底検証
メリットばかりが強調されがちな企業型DCですが、当然ながら固有の制約や構造的課題が存在します。後悔を防ぐために知っておくべき企業型確定拠出年金デメリットを整理します。
最大の制約は企業型確定拠出年金引き出し条件の厳格さです。確定拠出年金は老後資金の形成を目的とした国の制度であるため、原則として「60歳になるまで原則途中解約・現金引き出しが不可能」です。病気やケガ、失業、マイホーム購入などの急な出費があっても、積み立てた資金を充てることはできません。生活防衛資金を確保しないまま過度なマッチング拠出を行うと、家計が資金ショートを起こすリスクがあります。
また、会社が契約している運営管理機関(信託銀行や大手証券会社など)が指定したラインナップの中からしか商品を選べないという「プラットフォームの制約」もあります。ラインナップ内に高コストなアクティブファンドばかりが並んでいる場合、投資家としての選択肢が狭められてしまう構造的問題は否めません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
資産形成のプロフェッショナルとして、企業型確定拠出年金において積極的運用やマッチング拠出を推し進めるべき人と、最低限の関与にとどめるべき人の境界線を明確に提示します。
【積極的に活用すべき人】
・半年〜1年分以上の生活防衛資金(生活費の預貯金)がすでに手元にある人
・退職まで10年以上の運用期間が確保でき、複利効果の恩恵を最大化できる20代〜40代
・所得税率が高く、マッチング拠出やiDeCoによる所得控除の節税メリットを大きく享受できる高年収層
・世界経済の長期的な成長を信じ、一時的な相場下落に動じず積み立てを継続できる人
【慎重な資金配分が求められる人】
・貯蓄がほぼゼロで、数年以内に結婚・住宅購入・出産などのライフイベントを控えている人(まずは普通預金での資金確保が最優先)
・5年以内に60歳の受給開始を迎えるシニア層(株式比率を下げ、債券やバランス型へ段階的にシフトして元本保全を図るべき段階)
・退職・転職を頻繁に繰り返す予定があり、都度の移換手続きを放置してしまう傾向が強い人
【企業型確定拠出年金】に関するよくある質問(FAQ)
Q1:会社で入社時に何も選ばず放置していた場合、自分の資産はどうなっていますか?
A1:多くの企業では、規約で定められた「デフォルト商品(指定運用方法)」に自動配分されています。過去に設定された制度の場合、金利が極めて低い定期預金や保険商品などの元本確保型になっている可能性が濃厚です。会社の確定拠出年金専用ウェブサイトや年1回届く運用状況報告書でログインし、現在の運用状況を即座に確認してください。
Q2:商品を途中で変更(スイッチング)すると手数料や税金は取られますか?
A2:確定拠出年金の口座内であれば、何回商品を売買(スイッチング)しても利益に対する20.315%の税金は一切かかりません(非課税再投資)。また、多くの投資信託で売買手数料は無料ですが、一部のファンドで「信託財産留保額(解約時のペナルティ費用:0.1%〜0.3%程度)」が設定されている場合があるため、商品の投資信託説明書(目論見書)を事前に確認してください。
Q3:住宅ローンの頭金や病気の治療費として、途中で一部だけ解約して現金化できますか?
A3:法律により原則不可能です。例外として認められるのは、加入者が高度障害を負った場合の「障害給付金」、本人が死亡した場合の「死亡一時金」、または極めて限定的な要件(資産額が僅少かつ加入期間が短い等)を満たした「脱退一時金」のみです。途中で引き出せない前提で、余裕資金の範囲内で掛金額を設定する必要があります。
Q4:マッチング拠出とiDeCoはどちらを優先して利用すべきですか?
A4:勤務先がマッチング拠出を導入しており、かつ制度内に信託報酬0.2%以下の優良インデックス投信が存在する場合は、口座管理手数料が会社負担になる「マッチング拠出」がコスト面で最善です。一方、会社のラインナップに低コスト投信が存在しない場合や、マッチング拠出の制度自体がない場合は、SBI証券や楽天証券などのネット証券で「iDeCo」を開設して併用する形を選択してください。
まとめ:今後の動向と失敗しないための判断基準
企業型確定拠出年金は、掛け金の非課税、運用益の非課税、受取時の所得控除という「3大税制優遇」を兼ね備えた、現行の日本社会において最も強力な資産形成インフラの一つです。しかし、どれほど優れた制度であっても、仕組みを理解せず放置してしまえばその真価を発揮することはありません。
デフレの時代は「元本確保型に預けておけば安心」という論理が通用しましたが、インフレと制度改正が交錯する2026年以降の日本において、無知と放置は資産を確実に目減りさせるリスク要因となります。まずはご自身の口座状況を確認し、保有商品が低コストなインデックス投信になっているか、転職・退職時の手続きが適切に行われているかを見直すことから始めてください。正しい知識に基づく初動の差が、20年後・30年後の豊かな引退生活を決定づけます。 (出典: 企業 型 確定 拠出 年金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
