定期保険は掛け捨てで損?終身保険との違いと2026年最新の選び方
物価高の長期化や新NISA制度の定着を背景に、固定費を徹底的に見直して将来の資産形成へ資金を振り分ける世帯が急増しています。家計防衛の最前線で多くの人が頭を悩ませるのが、「定期保険(term life insurance)は掛け捨てだから損なのか」「それとも貯蓄性のある終身保険を選ぶべきなのか」という根本的な選択です。
2026年の最新データや実際の契約者・ファイナンシャルプランナー(FP)への取材を深掘りすると、ネット上で飛び交う単純な損得論では見落とされがちな「保障の合理性」と「資産形成の効率」をめぐる明確な事実が見えてきました。後悔しない保障設計を手に入れるための見極めポイントを詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「掛け捨て=損」は心理的バイアスによる誤解であり、少額の保険料で子育て期などの高額な死亡保障を合理的に確保できるのが定期保険の最大の価値。
- 要点2:終身保険との決定的な違いは「保障期間」と「解約返戻金の有無」にあり、新NISA等で自力運用が可能な2026年現在は「保障と投資の完全分離」が家計管理の鉄則。
- 要点3:ライフステージに合わせて「収入保障保険」や「逓減定期保険」を柔軟に組み合わせることで、生涯に支払う保険料総額を数百万円単位で削減できる。
【2026年最新】定期保険と終身保険の決定的な違い|掛け捨ては本当に「損」なのか?
生命保険を検討する際、真っ先に直面する壁が「定期保険」と「終身保険」のどちらを選ぶべきかという問題です。両者の決定的な違いは、「保障が一定期間で終わる掛け捨て型か」それとも「一生涯の保障が続き解約返戻金が積み立てられる貯蓄型か」という構造にあります。
定期保険は「10年」「60歳まで」といった一定期間のみを保障し、満期を迎えても満期保険金や解約返戻金は原則としてありません。この特徴から「お金をドブに捨てるようなもので損ではないか」と敬遠する声が根強く存在します。行動経済学において人間は「支払った対価に対して何のリターンも手元に残らないこと」を極度に嫌う「損失回避バイアス」を持つため、掛け捨てという言葉に強い拒否反応を示しがちです。
しかし、保険本来の目的は「万が一の事態が起きたときに、自分や家族の経済的破綻を防ぐこと」にあります。掛け捨てだからこそ、毎月わずか数千円の保険料で2,000万〜3,000万円規模の高額な死亡保障を準備できるのが定期保険の本質です。一方の終身保険で同額の保障を用意しようとすれば、月々の保険料は数万円から十数万円に跳ね上がり、現役世代の家計を圧迫する要因になりかねません。
インフレや金利環境の変動が続く2026年現在、固定金利で長期間資金が拘束される貯蓄型終身保険は、インフレによる実質的な価値目減りリスクを抱えています。「保険は純粋なリスクヘッジの掛け捨てとして割安に抑え、余剰資金を新NISAなどの高効率な運用に回す」という切り分けこそが、金融リテラシーの高い生活者のスタンダードになっています。

【比較データで見る真実】定期保険・終身保険・収入保障保険の保険料相場と特徴
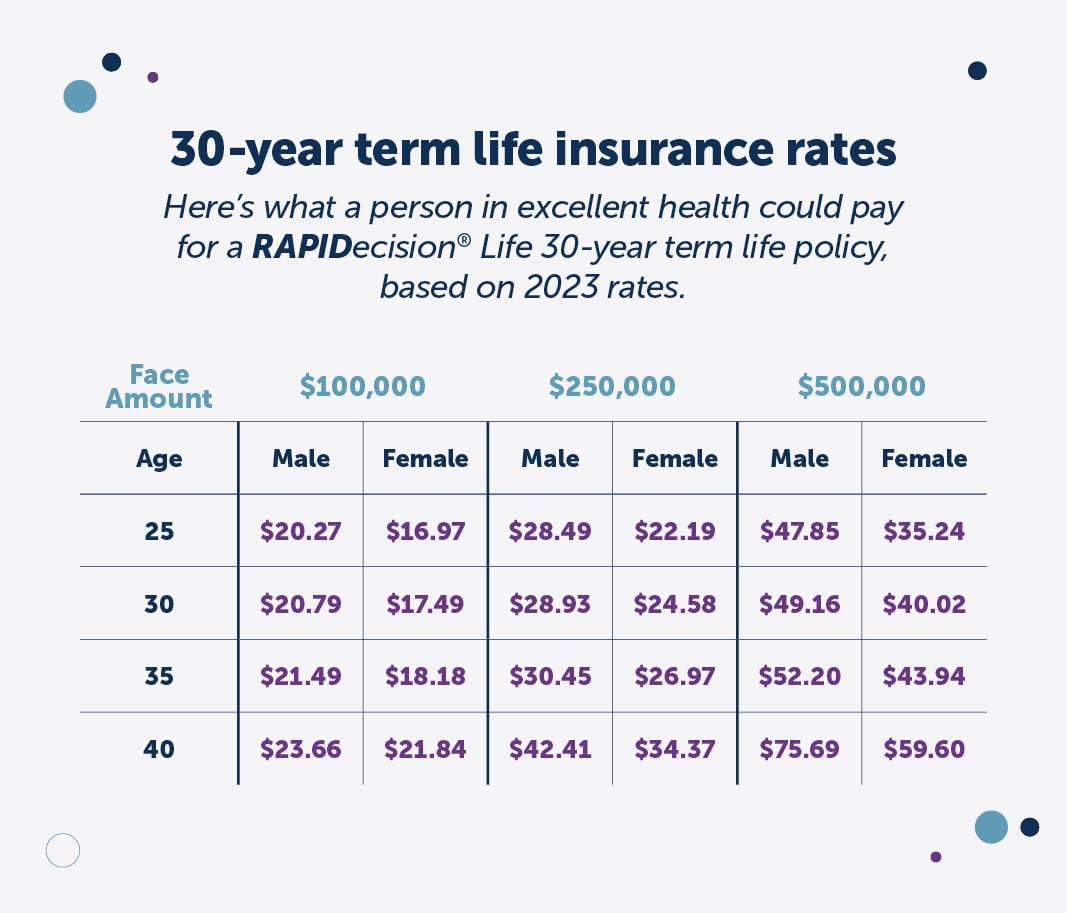
生命保険の設計において、各保険タイプの客観的なコストと仕組みを把握しておくことは不可欠です。主要な死亡保障タイプの保険料相場と特徴を整理しました。
| 保険の種類 | 月額保険料の相場(30歳男性/死亡保障2000万〜3000万円相当) | 解約返戻金・満期金 | 編集部の見解・評価 |
|---|---|---|---|
| 定期保険 (10年更新/歳満了) | 約2,500円〜4,000円 (一定額が均一に保障) | なし(掛け捨て) | 子育て期などのピンポイントな高額保障に最適。最も資金効率が高い。 |
| 終身保険 (低解約返戻金型など) | 約35,000円〜50,000円 (保障額2000万円の場合) | あり(払込完了後に増加) | 葬儀代や相続対策に有効だが、現役世代の生活防衛用としては保険料負担が重すぎる。 |
| 収入保障保険 (年金形式の定期保険) | 約2,000円〜3,200円 (月額15万円受取設定) | なし(掛け捨て) | 時間の経過とともに受取総額が減る合理的な設計で、子育て世代の保険料を最小化できる。 |
上の表からも分かる通り、同じ2,000万円以上の死亡保障を確保する場合でも、定期保険と終身保険では月々の保険料に10倍以上の開きが生じます。定期保険から派生した「収入保障保険」は、年数の経過とともに必要保障額が減少していく子育て世帯の実情に合致しており、定期保険よりもさらに保険料を抑えられる選択肢として支持を集めています。
【実態検証】定期保険加入者の生の声と現場目線で見えたリアル
SNS上のコミュニティや知恵袋、契約者への直接ヒアリングを調査すると、定期保険を選んだ層と終身保険を選んだ層の間で、加入後の満足度に大きなコントラストが生じています。
大手保険代理店の現場相談員が明かす実際の相談事例では、次のようなリアルな告白が寄せられています。
「20代後半で第一子が生まれた際、FPに勧められるがまま月額4万円近い終身保険に入ってしまい、住宅ローンの返済と重なって家計が火の車になった。月額3,000円の定期保険に乗り換えたことで、浮いた差額をそのまま子どもの大学資金のための投信積立に回せるようになり、精神的な余裕が生まれた」(30代後半・IT企業勤務男性の手記より)
一方で、定期保険で失敗したと感じている層の口コミを分析すると、共通する落とし穴が存在します。
「10年定期保険の更新案内が届いて驚いた。40歳を迎えて更新しようとしたら保険料がほぼ倍近くに跳ね上がり、そのまま継続するか保障額を下げるか苦渋の決断を迫られた」(40代・会社員女性の声)
現場の実態から明らかなのは、定期保険そのものが損なのではなく、「更新型と全期間固定型の仕組みの違いを理解せずに契約したこと」が後悔を生む主要因になっている点です。

一般に知られていない盲点と「定期保険で損する」と言われる真相
「定期保険は損をする」という言説が広まる背景には、商品構造や契約形態に関する3つの重大な盲点が存在します。
第1の盲点は、「更新型定期保険の年齢スライドリスク」です。保険期間が10年などに区切られた「更新型」は、加入当初の保険料が格安に設定されています。しかし、10年後の更新時にはその時点の年齢で再計算されるため、30代から40代、40代から50代への更新で保険料は急激に上昇します。60歳や65歳まで長期的に保障を持ちたい場合は、更新のない「歳満了(例:65歳満了)」で加入しておかなければ、結果的に払込総額が膨らんで損をしてしまいます。
第2の盲点は、「必要保障額の過剰設定」です。日本の公的社会保障制度には、家計の大黒柱が亡くなった際に遺族に支給される「遺族基礎年金」や「遺族厚生年金」が存在します。さらに会社員であれば会社の死亡退職金や弔慰金、住宅ローンを組んでいれば団体信用生命保険(団信)によって住居費負担が消滅します。公的給付を計算に入れずに「なんとなく5,000万円の定期保険」に加入してしまうと、不要な保険料を払い続けることになり、確実な金銭的ロスを招きます。
第3の盲点は、「逓減定期保険の機能を知らないこと」です。逓減定期保険とは、年数の経過に伴って保険金額が段階的に減っていくタイプの定期保険です。子どもの成長や資産形成の進展に伴い、万が一の際に遺族が必要とする生活費の総額は年々減少します。定額保障の定期保険に入り続けるよりも、逓減定期保険や収入保障保険を活用した方が、無駄な過剰保障を削ぎ落として保険料負担を最小限に抑えられます。
年代別の必要性と絶対に外せない見直しタイミング
定期保険は「加入したら放置するもの」ではなく、ライフステージの移り変わりに合わせて柔軟に調整していくべき金融ツールです。年代ごとの必要性と見直しの最適タイミングを整理しました。
【20代・単身期】:必要性は極めて低い
養うべき家族がいない独身の場合、高額な死亡保障を目的とした定期保険の必要性はほぼありません。葬儀代程度であれば自身の預貯金でカバーできるため、高額な保険への加入は見送るのが賢明です。
【30代〜40代・子育て期】:必要性が最も高いピーク
子どもが独立するまでの学費や遺族の生活費を担保するため、最も手厚い保障が求められます。定期保険や収入保障保険を活用し、数千万円単位の保障を最小限の月額保険料で構築すべき時期です。
【50代・プレシニア期】:減額・解約の見極めフェーズ
子どもが大学を卒業して就職した段階で、遺族保障としての定期保険は役目を終えます。必要保障額が激減するため、契約を大幅に減額するか解約し、老後資金の確保へと家計の舵を切るタイミングです。
【60代以降・シニア期】:新規加入は原則不要
高齢期の定期保険は保険料が極端に高額化するため、コストパフォーマンスが破綻します。万が一の費用は保険ではなく、蓄積した金融資産から賄うのが合理的です。
特に見直しを実行すべき明確なトリガーは、「結婚」「子どもの誕生」「住宅の購入(団信加入)」「子どもの独立」の4点です。住宅を購入して団信に加入したにもかかわらず、賃貸時代の死亡保障額をそのまま維持しているケースは、現場の家計診断で最も頻繁に見られる保険料の二重払い事例となっています。
【プロの結論】定期保険をおすすめできる人・慎重になるべき人の判断基準
家計構造および行動心理の視点から、定期保険を積極的に選ぶべき人と、慎重な検討を要する人の境界線を明確に提示します。
定期保険を最優先で選ぶべき人
・小さな子どもを抱える子育て世帯
万が一の際の必要保障額が最も大きく、かつ教育資金の準備で固定費を1円でも抑えたい世帯にとって、掛け捨て定期保険の圧倒的な安さは最大の武器になります。
・新NISA等で毎月の資産運用を自力で継続できる人
「低コストな定期保険でリスクをヘッジし、浮いた余剰資金を全世界株式などのインデックス運用に回す」というサイクルを自制心を持って実行できる人は、終身保険に頼るよりも圧倒的に大きな資産を築くことが可能です。
・自営業・フリーランスで社会保障が手薄な世帯
会社員に比べて遺族厚生年金が出ない自営業者は、不足する保障額が大きくなります。そのギャップを割安な定期保険でピンポイントに埋める戦略が極めて有効です。
定期保険の利用に慎重になるべき人
・どうしても手元にお金があると使ってしまう「強制貯蓄」が必要な人
掛け捨てにして浮いたお金を投資や預金に回せず、全額消費に回してしまう傾向が強い人は、解約返戻金という形で半強制的に資産が残る貯蓄型商品や個人年金の方が安全ネットとして機能する場合があります。
・相続税対策としての非課税枠を活用したい資産家
生命保険金の非課税枠(500万円×法定相続人の数)を確実に活用し、自身の死後に遺族へ現金を残したい目的がある場合は、期間満了で保障が消滅する定期保険ではなく終身保険が適格となります。
【定期保険(term life insurance)】に関するよくある質問(FAQ)
Q1:10年などの「年満了」と60歳や65歳までの「歳満了」はどちらを選ぶのが正解ですか?
A1:子育て世代が遺族の生活防衛のために加入するのであれば、「歳満了(子どもの独立年齢に合わせた60歳や65歳満了)」を選ぶのが鉄則です。10年満了のような短期更新型は、加入当初こそ安いものの、更新ごとに保険料が跳ね上がり、トータルの支払額で歳満了を上回ることが多いためです。
Q2:途中で定期保険を解約した場合、本当にお金は1円も戻らないのでしょうか?
A2:一般的な掛け捨て定期保険では、解約返戻金は原則として0円(あるいはごくわずかな端数)です。解約返戻金をなくすことで保険会社が積み立てコストを削減し、格安の保険料を実現しているためです。短期間で解約しても金銭的リターンはありませんが、そもそも月額保険料が安いため、途中で見直しや乗り換えをしやすい身軽さというメリットがあります。
Q3:健康状態に自信がない場合でも定期保険には加入できますか?
A3:持病や既往歴がある方向けに、告知項目を簡素化した「引受基準緩和型定期保険」が各社から提供されています。通常の定期保険よりも保険料は割高になりますが、一定の条件を満たせば加入可能です。まずは通常の定期保険で審査(告知)を受け、引き受けが難しかった場合に緩和型を検討する手順が推奨されます。
まとめ:リスクを最小限に抑える2026年流の賢い保険選択
「掛け捨ての定期保険は損」という言説は、保障と貯蓄の役割を混同したことによる誤認です。真の金銭的損失とは、掛け捨て保険料を支払うことではなく、「目的と手段が合致していない高額な保険料を払い続け、手元のキャッシュフローや将来の投資機会を奪われること」に他なりません。
必要な時期に必要な分だけの保障を定期保険や収入保障保険でミニマムに確保し、浮いた原資を確実な資産形成へ振り向けることが、変化の激しい時代において家族と自分を守る最も堅実で合理的な選択肢となります。 (出典: term life insurance(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
