なぜ利益が残らない?原価率の計算式と業種別目安・劇的改善の極意
「売上目標は達成しているはずなのに、月末になると手元に現金が残っていない」「原材料や仕入れ価格が高騰し、利益が削り取られている」――飲食店や小売、ECビジネスなどの現場から、こうした悲痛な声が後を絶ちません。日々のオペレーションに追われ、値付けや原価管理を感覚に頼ったまま営業を続けていると、知らないうちに経営体力が奪われていきます。
事業の収益性を劇的に改善する第一歩は、正確な現状把握です。本稿では、経営者や現場責任者が把握しておくべき原価率の計算式や売上原価の計算方法、粗利率との違い、さらには2026年最新のコスト管理手法までを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:原価率は「売上原価 ÷ 売上高 × 100」で算出し、粗利率と表裏一体の関係にある基本指標。
- 要点2:利益が残らない主因は仕入れ高騰だけでなく、歩留まりの悪化や廃棄ロス、値引きの野放しにある。
- 要点3:エクセル関数を活用したメニュー別・商品別の原価管理とメニューミックス戦略が利益最大化の鍵。
【基礎から理解】原価率の基本計算式と売上原価の算出メカニズム
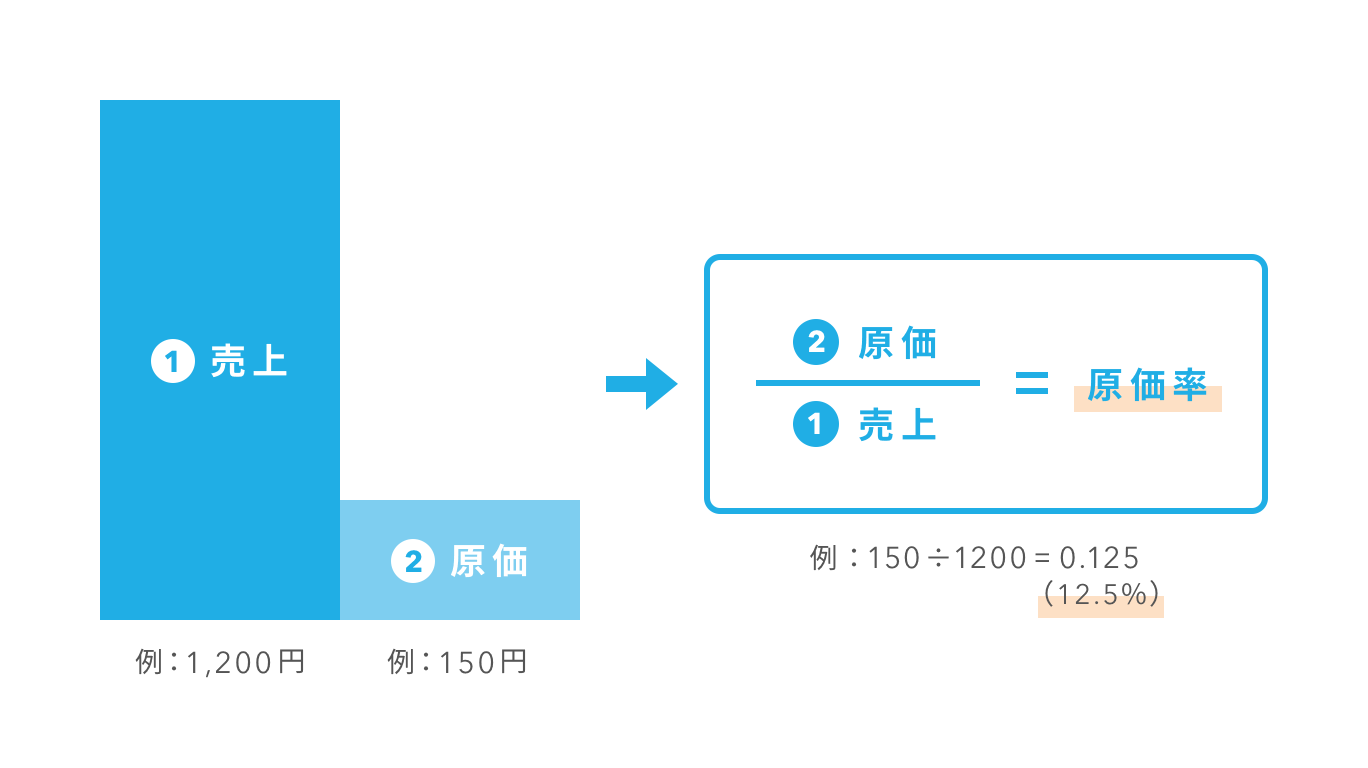
原価率とは、売上高全体に対して商品の仕入れや製造にかかった費用(売上原価)がどれくらいの割合を占めているかを示す数値です。経営状態を測る最も基本的かつ強力な指標であり、以下の計算式で求められます。
原価率(%) = 売上原価 ÷ 売上高 × 100
たとえば、1,000円で販売した商品の売上原価が300円だった場合、「300円 ÷ 1,000円 × 100 = 30%」となり、原価率は30%と算出されます。
ここで多くの人がつまずきやすいのが、「仕入れ値」と「売上原価」の混同です。当月に仕入れた金額すべてがその月の売上原価になるわけではありません。正確な売上原価の計算方法は、棚卸資産(在庫)の増減を加味して算出します。
売上原価 = 期首商品棚卸高(月初在庫) + 当期商品仕入高(当月仕入) - 期末商品棚卸高(月末在庫)
売れ残って倉庫や冷蔵庫に残っている在庫は「資産」であり、売上が立った分だけがその期の「売上原価」に計上されます。この在庫管理を曖昧にしていると、帳簿上の数値と手元のキャッシュフローに深刻なズレが生じます。
また、原価率と粗利率の違いについても整理しておきましょう。粗利率(売上総利益率)は、売上高から売上原価を引いた「粗利益(売上総利益)」が売上に占める割合です。両者を足すと必ず100%になります。
粗利率(%) = 100% - 原価率(%)
利益率の計算(粗利率) = (売上高 - 売上原価) ÷ 売上高 × 100
原価率が30%であれば、粗利率は必然的に70%です。原価率を1%削ることは、そのまま粗利率を1%引き上げる直結の改善アクションとなります。

【業種別比較】飲食店・小売業の適正目安と2026年最新データ
原価率の適正値は、ビジネスモデルや業種によって大きく異なります。「低ければ低いほど良い」という短絡的なものではなく、人件費や家賃などの固定費比率とセットで判断しなければなりません。
2026年のビジネス環境では、原材料費や物流費、人件費の上昇が続いており、過去の通説通りにいかないケースが増えています。以下の比較表で各業界の目安と特徴を確認してみましょう。
| 業種・業態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 飲食店(一般) | 食材原価+ドリンク原価の合計 | 28%〜35% | 飲食店 原価率 平均は30%が目安。ただし人件費(Labor)と合わせたFL比率は55%〜60%以下に抑えるのが鉄則。 |
| 小売業(物販・EC) | 商品の仕入代金+仕入諸掛 | 50%〜70% | 小売業 原価率は高めだが、調理や加工の人件費が飲食店ほどかからないため、高回転・低粗利モデルが成立。 |
| アパレル・服飾 | 生地・縫製代、輸入関税 | 20%〜40% | セール値下げやシーズン末の在庫処分ロスを見越して、初期設定原価率は低めに設計される傾向。 |
| サービス・IT業 | サーバー費用、外注開発費 | 10%〜20%以下 | 物理的なモノの仕入れが少なく原価率は極めて低い。一方で販管費(固定給与・広告費)のコントロールが生命線。 |
飲食業界を例にとると、以前は「原価率30%」が黄金律とされてきましたが、近年の食材価格・光熱費の高騰により、単品で40%を超える看板メニューを戦略的に用意し、利益率の高いドリンク(原価率10〜15%程度)で帳尻を合わせるハイブリッド型の価格設計が標準化しています。
なぜか利益が残らない…?原価率が高くなる本当の理由と現場の盲点
「適正原価率を想定して価格を設定したのに、なぜか月末の計算が狂う」――この現象に悩む事業者は非常に多く存在します。利益が蒸発する背景には、仕入れ値の高騰以外にも見落としがちな構造的要因が潜んでいます。
原価率が高い理由として現場で頻発しているのは、以下の3大要因です。
第一に、歩留まり ロス率 計算の欠如です。仕入れた原材料がすべて商品として販売できるわけではありません。肉の脂身や筋を取り除くトリミング作業、野菜の皮むきや芯の除去、物販における検品不良など、可食部・製品化可能部分は確実に減少します。仕入れ重量そのままの価格で原価を計算していると、実際の原価は10〜20%跳ね上がります。
第二に、「ポーションオーバー」と「作業のブレ」です。現場スタッフの目分量によって、規定より10g多く盛り付けたり、注ぐリキュールの量が多かったりする事態は日常茶飯事です。都内で居酒屋を展開する現場責任者は取材に対し、次のように漏らしています。
「1杯あたりわずか5mlの注ぎすぎであっても、月間3,000杯出ればウイスキー数本分がそのまま消失します。仕込みロスや注ぎすぎを『たかが数グラム』と軽視していたことが、毎月十数万円の利益を吹き飛ばしていた元凶でした」
第三に、安易な値引きキャンペーンの乱発です。客数欲しさに20%オフのクーポンを発行すると、原価は変わらないため原価率が一気に上昇し、粗利総額が激減します。「売上高は前年同月比を維持しているのに営業利益が赤字転落した」というケースの多くは、この値引きの罠に陥っています。
【実務直結】エクセル関数で自動化するメニュー別原価管理と歩留まり算出
どんぶり勘定を脱却し、利益を確実に残すためには、商品ごとの正確な原価を可視化する仕組みが欠かせません。小規模店舗や中小企業であっても、エクセルやGoogleスプレッドシートを活用すれば、高額なシステムを導入せずとも精緻な管理が可能です。
原価計算 エクセル関数を組み合わせることで、仕入れ価格の改定時にすべてのメニュー原価を自動連動させることができます。
まず押さえたいのが、仕込み段階での「歩留まり率」を反映させた実質原価の計算です。
歩留まり率(%) = (加工後の重量 ÷ 仕入れた総重量) × 100
実質仕入単価 = 仕入単価 ÷ 歩留まり率
たとえば、1kgあたり2,000円のブロック肉を仕入れ、トリミング後の可食部が800gだった場合、歩留まり率は80%です。このときの実質単価は「2,000円 ÷ 0.8 = 2,500円/kg(1gあたり2.5円)」となります。この2.5円をもとにレシピ原価を組み立てなければなりません。
メニュー別 原価管理シートを作成する際は、以下の関数を活用するのが効率的です。
- XLOOKUP / VLOOKUP関数:原材料マスタから最新の「実質仕入単価」を自動抽出し、レシピ表に反映。
- SUMPRODUCT関数:「使用量」と「原材料単価」の配列を掛け合わせ、1皿あたりの合計原価を一発で算出。
- ROUND / ROUNDUP関数:小数点以下の端数処理を行い、販売価格や原価率の表記を整える。
エクセルシート上で「販売価格」「合計原価」「原価率」「粗利益額」を並べ、原価率が40%を超えたセルに条件付き書式で赤色ハイライトをつける設定にしておけば、コストの異常値を即座に察知できます。
【2026年最新 コスト管理】原価率を下げる方法と利益最大化の具体策
物価高が常態化する2026年において、品質やボリュームを落とす単純なコストカットは顧客離れを招く悪手です。顧客満足度を維持、あるいは向上させながら原価率を下げる方法には、戦略的なアプローチが求められます。
有効な施策のひとつが、「メニューミックス(プロダクトミックス)分析」による全体の利益率コントロールです。全商品の原価率を一律で下げる必要はありません。パレートの法則やABC分析を用い、商品を以下の役割に分類します。
- 集客商品(マグネットメニュー):原価率38〜45%。圧倒的なお得感で来店・購買の動機を作る看板商品。
- 利益回収商品(プロフィットメニュー):原価率10〜20%。サイドメニューやドリンク、関連オプションなど、粗利を稼ぎ出す商品。
集客商品を目当てに来た顧客に、自然な動線や接客で利益回収商品をセット購入してもらうことで、店舗全体の平均原価率を適正水準(28〜30%)に着地させます。
さらに、仕入れとオペレーションの両面で以下の対策を講じるのが定石です。
第一に、共通食材の拡大による「食材ロス削減」です。特定のメニューにしか使えない専門食材を減らし、複数の主力メニューで使い回せる食材を増やすことで、仕入れロットを拡大して単価を下げつつ、廃棄リスクを最小化します。
第二に、デジタルツールの活用による発注精度の向上です。天候データや予約状況と連動した需要予測を活用し、過剰発注を防ぎます。現場でのポーション管理にはデジタル計量器や専用レードルを徹底導入し、ヒューマンエラーによる目分量ブレを撲滅します。
【実態検証】「原価率を下げれば儲かる」の罠とプロの判断基準
原価率を語る上で、多くの事業者が陥る致命的な誤解があります。それは「原価率を低く抑えることこそが経営の正義である」という思い込みです。
原価率はあくまで比率に過ぎません。企業が最終的に手にするのは「原価率の低さ」ではなく「手元に残る粗利益の絶対額(円)」です。
たとえば、以下の2つのケースを比較してみましょう。
- 商品A:売価500円、原価100円(原価率20%) → 粗利額は400円
- 商品B:売価2,000円、原価800円(原価率40%) → 粗利額は1,200円
原価率だけで見れば商品Aの方がはるかに優れているように見えます。しかし、1回販売した際に残る手元の利益は商品Bの方が3倍も大きくなります。原価率を無理に20%に抑えようとして商品の魅力を損ね、売上自体が落ちてしまっては本末転倒です。
【プロの結論】おすすめできる改善アプローチ・避けるべき危険なコストカットの判断基準
コスト管理において成功する事業者と失敗する事業者の間には、明確な判断基準の差が存在します。
【今すぐ実行すべきおすすめの改善策】
- 原材料の仕入れ規格を見直し、味に影響のない端材や規格外品を仕込みメニュー(煮込みやスープ等)に転用する。
- ポーションの定量化を仕組み化し、計量オペレーションをマニュアルに組み込む。
- 原価率の高い看板商品と、原価率の低いオプション商品を組み合わせたセット販売を設計する。
【絶対に避けるべき危険なコストカット】
- 顧客がひと目で分かるレベルで看板商品のボリュームや主要具材を減らす(サイレント減量による信頼失墜)。
- 仕入れ先を買い叩くような過度な値引き要求(長期的な供給体制の崩壊や品質低下を招く)。
- 粗利額を無視し、低単価・低原価率の商品ばかりを前面に押し出して客単価を急落させること。
【原価率の計算】に関するよくある質問(FAQ)
Q1:目標とする原価率から商品の販売価格(売価)を決めるにはどう計算しますか?
A1:売価は「原価 ÷ 目標原価率(小数)」で算出します。たとえば、原価350円の料理を原価率28%(0.28)で提供したい場合は、「350 ÷ 0.28 = 1,250円」が適正売価となります。端数が出る場合は、消費税の扱いを考慮して1,280円や1,300円などに切り上げ調整を行います。
Q2:アルバイトの人件費や厨房の光熱費は原価率の「原価」に含まれますか?
A2:一般的な商業・飲食業の会計管理では、人件費や水道光熱費は「販売費及び一般管理費(販管費)」として扱われるため、商品原価(売上原価)には含めません。ただし、製造業における「製造原価」では直接労務費や経費を含めるほか、飲食業界の実務では食材原価と人件費を合算した「FL比率(Food & Labor比率)」でコスト構造を総合評価するのが一般的です。
Q3:原価率が前月より急上昇した際、真っ先にチェックすべき項目は何ですか?
A3:まずは「棚卸の記入漏れ・計算ミス」を確認してください。在庫の過小評価は帳簿上の売上原価を跳ね上がらせます。棚卸に問題がない場合は、「仕入れ伝票の仕入単価変動」「廃棄ロスの記録漏れ」「レジ打ち間違いやスタッフの過剰盛り付け」を順に洗い出すことで、原因を特定できます。
まとめ:2026年を勝ち抜く精緻な原価管理と次の一歩
先行き不透明な経済環境が続く今、勘や経験だけに頼る価格設定や店舗運営は極めて高いリスクを伴います。正確な原価率の計算式を頭に入れ、仕入れから歩留まり、ロス率、粗利額までを一気通貫で把握する仕組みを整えることが、持続可能な経営の土台となります。
まずは自社の主力商品やメニューのレシピを洗い出し、実質原価と粗利額をシートに落とし込む作業から始めてみてください。数字の裏にある現場のロスを丁寧に取り除き、看板商品と利益商品のバランスを最適化していくことこそが、売上を着実に手元のキャッシュへと変える確実な道筋です。 (出典: 原価 率 計算(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
