発注書テンプレート決定版!下請法・インボイス完全対応の書き方と注意点
ビジネスの受発注取引において、日常的に交わされる「発注書(注文書)」。インターネット上には「発注書 無料ダウンロード」と検索すれば数多くの雛形が見つかりますが、そのテンプレートを安易に流用した結果、記載漏れによる契約トラブルや下請法違反、さらには税務上の不備で追徴課税のリスクに直面する事業者が後を絶ちません。
2026年現在のビジネス環境においては、インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の厳格な運用、さらにはフリーランス保護法や下請法の取り締まり強化など、発注業務を取り巻く法令遵守のハードルが一段と上がっています。本稿では、法的リスクをゼロにする「正しい発注書テンプレート」の選び方、必須記載項目、エクセル・Word雛形の作成術から送付マナーまで、実務の現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:発注書は単なる事務書類ではなく、下請法第3条やフリーランス法で「直ちの書面交付」が義務付けられた法的防衛の最重要文書です。
- 要点2:無料エクセル雛形の流用は税率区分や納品期日・検収期日の記載漏れが起きやすく、インボイス制度・電帳法要件を満たした最新レイアウトへの刷新が必須です。
- 要点3:印鑑の省略可否や電子データ保存の義務化要件を正しく把握し、受領側の合意を取り付ける「発注請書」とセットで運用することがトラブル防止の鉄則です。
【法的リスク回避】発注書と注文書の違いと下請法に基づく発注書交付義務
日常業務では混同されがちな発注書と注文書の違いですが、民法および商法上の法的な効力に実質的な差はありません。慣習として、製造業や建設業、システム開発などの役務提供・オーダーメイド案件では「発注書」、物品や既製品の購入・仕入れでは「注文書」と呼ばれる傾向がある程度です。
法律上、取引の成立は「申し込み」と「承諾」の意思表示が合致した瞬間に成立します(民法第522条)。つまり、発注者が交付する発注書は「契約の申し込み」であり、受注側が返送する「発注請書(注文請書)」や受諾の意思表示が届いて初めて売買契約・業務委託契約が正式に成立します。
ここで極めて重要なのが、下請法における発注書交付義務(下請代金支払遅延等防止法第3条)です。親事業者が下請事業者に対し業務委託を行う際、発注内容を記載した書面(いわゆる3条書面)を「直ちに」交付することが法律で義務付けられています。公正取引委員会および中小企業庁の監視基準において、口頭発注や「詳細は追ってメールで連絡する」といった曖昧な運用は明確な違反行為とみなされ、指導・是正勧告の対象となります。
下請法違反で勧告を受けると企業名が公表され、社会的信用が大きく失墜します。特に資本金要件に該当する取引や、特定受託事業者を対象としたフリーランス・事業者間取引適正化等法(フリーランス保護法)の適用下では、適切な項目を網羅した発注書を電磁的または書面で速やかに交付する仕組みが企業防衛の絶対条件です。

【2026年最新基準】発注書の必須記載項目とインボイス制度対応のポイント
適正な取引を行い、税務調査や法的トラブルを防ぐためには、発注書に何を記載すべきかを正確に把握しておく必要があります。特に発注書インボイス制度対応を考慮する場合、請求書と発注書を相互参照して仕入税額控除の証憑とするケースも多く、記載項目の精査が欠かせません。
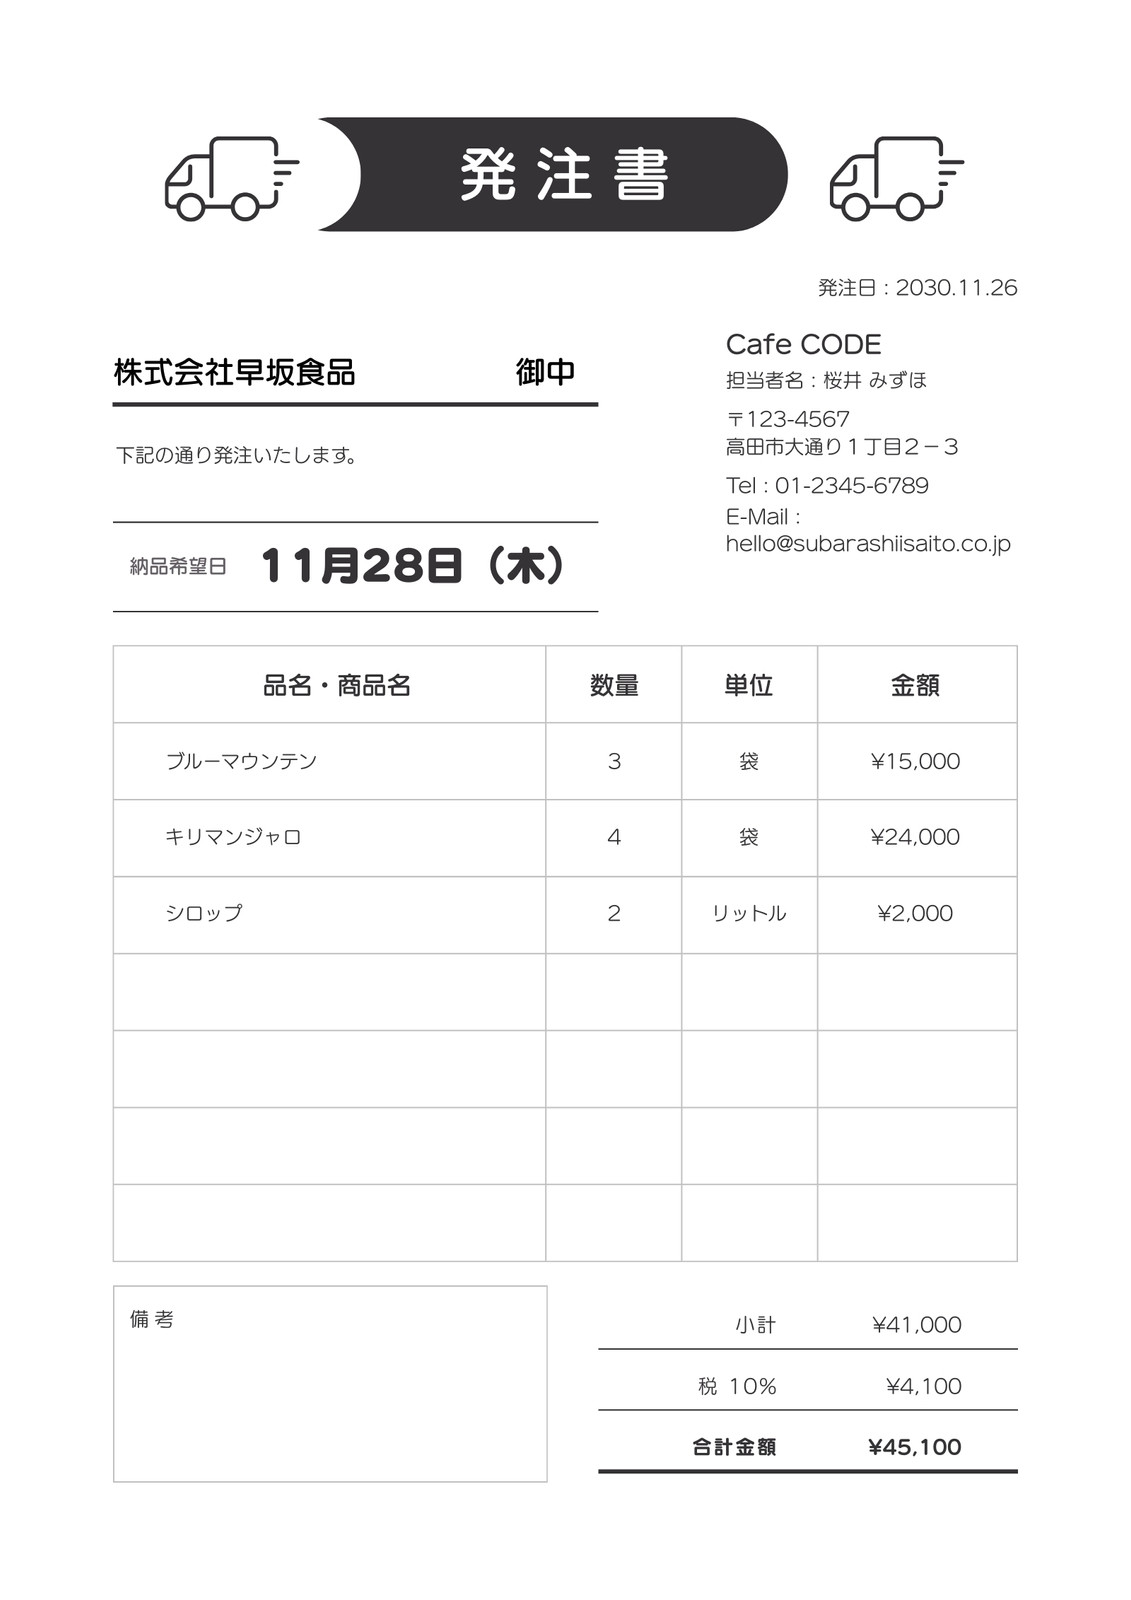
商法、下請法第3条、インボイス制度の要件を総合すると、発注書に記載すべき決定的な必須項目は以下の通りです。
- 発注年月日:発注を行った正確な日付。
- 発注者および受注者の名称:会社名、屋号、担当者名、連絡先。
- 品名・委託内容の具体的な仕様:対象物品の名称や業務内容(仕様書が別添の場合はその旨を明記)。
- 数量・単位・単価・発注金額:単価計算の根拠と税抜金額。
- 適用税率と税率ごとの区分表記:10%対象・軽減税率8%対象を明確に分けた消費税額の記載。
- 適格請求書発行事業者登録番号:インボイス制度に対応した発注管理を行う場合の記載(発注者側の管理番号)。
- 納期・納入場所・履行期日:給付を受領する期日と場所。
- 検収期日:成果物や物品の検査を完了する期日(下請法では物品受領から60日以内でできる限り短い期間)。
- 下請代金の支払期日および支払方法:締日・支払日、振込手数料の負担区分。
以下に、実務でそのまま活用できる発注書の備考欄および契約条項の標準的な書き方例文を提示します。
【発注書 書き方 例文:備考・特記事項欄】
1. 本発注に基づく業務内容は、別添「仕様書(2026年〇月〇日付)」に準拠するものとします。
2. 納入成果物は、納品後〇営業日以内に当社の検収を受け、合格をもって引渡し完了とします。
3. 代金のお支払いは、検収完了月の翌月末日までに指定銀行口座へお振込みいたします(振込手数料:発注者負担)。
4. 本発注に対する合意確認のため、受領後〇日以内に発注請書のご返送または電子承認をお願い申し上げます。
※消費税等:10%対象 ¥100,000(消費税額 ¥10,000) / 8%対象 ¥0(消費税額 ¥0)
【徹底比較】発注書テンプレートの形式別メリット・デメリットと推奨ツール
実務で発注書を作成・管理する際、どの形式を採用すべきかは企業の取引量やITインフラによって分かれます。現在広く利用されている主要なフォーマットと管理方法について、現場データと導入コストを比較検証します。
| 項目・フォーマット | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 発注書テンプレート エクセル(Excel / スプレッドシート) | 関数による自動計算(小計・消費税・合計)、明細行の増減が容易。中小企業の利用率約65% | 導入費用:0円(無料ダウンロード可能) | 最も汎用的で推奨。計算ミスを防げる一方、バージョン管理や先祖返りのリスク対策が必要。 |
| 発注書テンプレート Word(Word / Docs) | 契約条項や特記事項の文章量が多い案件向け。明細計算は手動入力または表リンク | 導入費用:0円(無料ダウンロード可能) | コンサルティングや業務委託など、文章主体の取引に適するが、計算ミスのリスクに注意。 |
| クラウド帳票SaaS / 電子契約 | 見積書から発注書・請求書までワンクリック連携。電帳法対応のタイムスタンプ付与 | 月額費用:約3,000円〜30,000円 / 1社 | 月間発行件数が20件を超える企業は即時移行を推奨。手入力の手間と法的リスクを劇的削減。 |
| 紙の複写式伝票(手書き) | 受領印の即時回収が可能だが、電帳法・スキャナ保存要件の負担増大 | 1冊(50組):約500円〜1,000円 | 現場での即時引き渡しを除き非推奨。データ二重入力の非効率と保管スペースの無駄が発生。 |

【実務の盲点】発注書の印鑑・捺印ルールと電子帳簿保存法への実務対応
発注書を交わす際、多くの現場担当者が悩むのが「社印(角印)の捺印が必要か」という点と「PDF送付時の法的扱い」です。
まず、発注書の印鑑・捺印ルールに関して、法律上は発注書に押印がなくても契約自体は有効に成立します。しかし、実務上は「権限のある担当者または会社としての正式な意思決定であることの証明」「偽造や改ざんの防止」を目的として、社印(角印)を押印することが商習慣として定着しています。電子化が進んだ現在では、印影画像を貼り付けた電子印鑑や、タイムスタンプを付与したPDF発行が一般的です。
そして極めて厳密な対応が求められるのが、電子帳簿保存法における発注書の取り扱いです。電子帳簿保存法では、PDFやメール添付、クラウド経由で送受した発注書・注文書・発注請書は「電子取引データ」に該当し、紙に出力して保存することは原則禁止されています。
電子データとして保存する際は、以下の要件を満たす必要があります。
- 改ざん防止措置:タイムスタンプの付与、または訂正削除の履歴が残るクラウドシステムの利用、あるいは「訂正及び削除の防止に関する事務処理規程」の備え付けと運用。
- 検索機能の確保:「取引年月日」「取引金額」「取引先名」の3項目で検索できる状態にしておくこと。ファイル名を「20260401_株式会社〇〇_発注書_110000円.pdf」のように体系的にリネームしてフォルダ管理する運用も有効です。
- 見読可能装置の備え付け:速やかに画面やプリンタへ明瞭に出力できる状態を保つこと。
また、発注書を郵送またはFAXで送付する場合は、ビジネスマナーとして発注書の送付状(添え状)を同封するのが基本です。送付状には「送付年月日」「宛先」「発注件名」「同封書類の一覧(発注書1通、発注請書1通、返信用封筒など)」「担当者連絡先」を明記します。メール送信の場合も、本文に発注の趣旨と確認期日、請書の返信方法を明確に記載することがトラブル防止につながります。
【実態検証】現場の失敗事例に学ぶ!発注書作成時の注意点とトラブル防止策
ネット上の知恵袋やSNS、企業法務の相談窓口には、発注書の不備に起因する深刻なトラブル事例が多数報告されています。現場で頻発する代表的な失敗パターンを検証します。
事例1:口頭・チャットツール発注による「言った言わない」の追加費用トラブル
Webサイト制作案件において、クライアントがチャットツール上で「ここもついでに修正しておいてください」と依頼。受注側は追加料金が発生する認識で作業したものの、正式な変更発注書が交わされていなかったため、納品時に「基本契約の範囲内だと思っていた」と主張され、追加費用の支払いを拒否されたケースです。仕様変更や追加作業が発生した際は、必ず「変更発注書」を再発行して金額と納期を再合意することが不可欠です。
事例2:検収期間の記載漏れによる入金遅延
納品物の検査基準や「検収期日」を発注書に明記していなかったため、発注側の確認作業が何ヶ月も放置され、フリーランスへの支払いが遅延。下請法またはフリーランス保護法において、物品受領日から起算して不当に検収を遅らせる行為は違法と判断される可能性が高く、発注側は遅延損害金を請求されるリスクを負います。
事例3:発注請書の未回収による一方的なキャンセル問題
発注書を送付しただけで満足し、受注側からの「発注請書テンプレート」による返送や受諾連絡を確認していなかったケースです。納品直前になって受注側から「他の案件が忙しく受託していない」と主張され、納期遅延による甚大な損害が発生しました。契約成立を立証するためにも、発注書の送付後は必ず受領確認・請書回収を徹底しなければなりません。
【プロの結論】エクセル管理を続けるべき企業・クラウド移行すべき企業の判断基準
「無料のエクセルテンプレートで十分なのか、有料の受発注システムを導入すべきか」という問いに対する結論は、企業の月間発行件数と内部統制の要求レベルによって明確に分かれます。
【エクセルテンプレート運用が適している企業】
- 月間の発注件数が10件未満の小規模事業者・個人事業主
- 発注承認フローが1段階(担当者と決裁者のみ)で完結する組織
- 電帳法に対応したファイル命名規則とフォルダ階層管理を自力で徹底できる企業
【クラウド帳票・受発注システムへ移行すべき企業】
- 月間の発注件数が15〜20件を超え、転記ミスや請求書との突き合わせに毎月数時間以上を費やしている企業
- 複数の部署・拠点で個別発注が行われており、下請法違反や二重発注のリスクがある企業
- インボイスの登録番号確認や電帳法の検索要件をシステムで自動化し、監査対応コストを削減したい企業
無料のエクセル雛形はコストゼロで導入できる強力なツールですが、取引規模が拡大するにつれて「属人化による記入ミス」「過去ログの紛失」といった見えない損失が膨らみます。自社の成長フェーズに合わせて、適切な発注管理体制へと段階的にアップグレードすることが、組織のガバナンスと収益性を守る最善策です。
【発注書テンプレート】に関するよくある質問(FAQ)
Q1:エクセル形式とWord形式、発注書テンプレートはどちらを使うべきですか?
A1:明細行の計算や消費税計算が必要な一般的な物品・サービスの発注には、計算ミスを防止できるエクセル(Excel)形式を強く推奨します。一方、コンサルティングや業務委託など、金額明細よりも契約条項や詳細な作業仕様の記述が中心となる取引では、文章レイアウトを崩さずに整えられるWord形式が適しています。
Q2:発注書に社印(角印)が押されていなくても法的に有効ですか?
A2:有効です。日本の法律上、契約は当事者双方の意思の合致によって成立するため、押印は必須要件ではありません。ただし、企業のコンプライアンス規程や偽造・なりすまし防止の観点から、社印の押印または電子署名・電子印鑑を付与して発行することが商慣習上望ましいとされています。
Q3:メールやチャットでの「発注します」という連絡だけで発注書を省略できますか?
A3:民法上の契約は成立しますが、下請法やフリーランス保護法の適用対象となる取引では法律違反になります。法律により、親事業者は発注内容(給付の内容、下請代金の額、支払期日等)を記載した書面または電磁的記録(PDF等の添付)を「直ちに交付」することが義務付けられているため、正式な発注書(PDF等)を交付しなければなりません。
Q4:発注請書(注文請書)に収入印紙を貼る必要はありますか?
A4:発注請書が「請負契約(第2号文書)」に該当し、契約金額が1万円以上の紙の書類である場合は、所定の収入印紙(200円〜)を貼付して消印する必要があります。ただし、PDFや電子メール等の電磁的記録で交付・締結された場合は印紙税が非課税となるため、印紙の貼付は一切不要です。
Q5:過去に発行・受領した発注書は何年間保存しなければなりませんか?
A5:法人の場合は法人税法に基づき確定申告書の提出期限から7年間(欠損金が生じた事業年度は10年間)の保存義務があります。個人事業主の場合は原則5年間(青色申告で一定の場合は7年間)です。下請法適用取引の書類については下請法上2年間の保存が義務付けられています。
まとめ:法改正に対応した発注書運用で企業の信用と利益を守る
発注書は、単に「仕事を依頼した」という事実を記録するだけの伝票ではありません。契約内容を明確にして納品後の金銭トラブルや仕様齟齬を防ぎ、下請法やインボイス制度、電子帳簿保存法といった国の法規制を遵守するための極めて強力な防衛文書です。
インターネット上の無料テンプレートを導入する際は、古い書式をそのまま使わず、「税率区分の明記」「下請法・電帳法要件の網羅」「発注請書との連動」が担保されているかを必ず確認してください。確実な発注管理の構築こそが、取引先との強固な信頼関係を築き、企業の持続的な成長を支える強固な基盤となります。 (出典: 発注 書 テンプレート(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
