売上1000万以下の個人事業主とインボイス|2026年最新の生存戦略
インボイス制度(適格請求書等保存方式)が導入されてから数年が経過し、免税事業者として活動してきた年商1000万円以下のフリーランスや小規模事業者を取り巻く環境は、かつてない大きな転換期を迎えています。導入当初に設けられた各種の負担軽減措置が段階的な見直し期に入り、これまで様子見を続けてきた事業者も具体的な損益の再計算と最終判断を迫られています。
ネット上では「登録しなければ即座に取引を打ち切られる」「免税事業者のままだと廃業に追い込まれる」といった極端な言説が飛び交う一方、安易に課税事業者へ転換して重い税負担や事務コストに苦しむケースも後を絶ちません。インボイス制度の2026年最新動向を踏まえ、客観的な制度データと現場の一次取材から、売上1000万円以下の個人事業主が取るべき現実的な選択肢を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年10月には経過措置の80%控除が50%控除へ縮小し、同時に「2割特例」の適用終了が迫るため、取引先との税負担バランスが劇的に変化します。
- 要点2:「未登録=取引停止」は法的に独占禁止法・下請法違反のリスクが高く、BtoC業種や価格交渉力のある職種では免税事業者のまま存続する道が確立されています。
- 要点3:課税事業者化による納税・事務負担と、免税維持による売上減少リスクを天秤にかけ、自身の事業モデル(BtoBかBtoCか)と利益率に基づいた明確な意思決定が必須です。
【2026年最新動向】売上1000万円以下の個人事業主を待ち受ける「制度の転換点」
基準期間(前々年)の課税売上高が1000万円以下の事業者は、本来であれば個人事業主の消費税納税義務が免除される「免税事業者」に該当します。しかし、適格請求書発行事業者の登録を行うと、売上高にかかわらず自動的に消費税の課税事業者となり、毎年の納税と申告義務が発生します。
これまでの移行期間においては、発注元(買い手)側の税負担を和らげるインボイス制度の経過措置(80パーセント控除)が適用されてきました。これは、免税事業者からの仕入れであっても、仕入税額相当額の80%を控除できる仕組みです。発注側の実質的な税負担増が2割にとどまっていたため、免税事業者のまま取引を継続できたケースも少なくありませんでした。
しかし、2026年10月1日を境に、この経過措置は「50%控除」へと段階的に引き下げられます。発注側の控除額が減ることで、免税事業者へ支払う消費税相当分の持ち出し負担が倍増します。財務省および国税庁の公表スケジュール通り、制度は確実に第2フェーズへと移行しており、これまで「様子見」を決め込んでいた発注企業側が契約条件の見直しを一斉に進める契機となっています。
噂の真偽を検証|「登録しないと即取引停止」は独占禁止法・下請法違反か?
ネットやSNS上で頻繁に見られる「インボイスに登録しない個人事業主は一律で取引を打ち切られる」という噂は、制度の実態と法規を照らし合わせると正確ではありません。発注企業が優越的地位を利用して一方的な通告を行う行為は、厳格な法的規制の対象となっています。
公正取引委員会および中小企業庁が策定したガイドラインによると、以下のような行為はインボイス制度における独占禁止法や下請法違反(優越的地位の濫用・買いたたき)に該当する可能性が高いと明記されています。
- 免税事業者であることを理由に、協議を行わず一方的に消費税相当額全額(10%)を報酬から減額すること。
- 「登録しなければ今後の発注をすべて停止する」と一方的に通告し、価格交渉の余地を与えないこと。
- 経過措置で発注側が80%(または50%)の控除を受けられるにもかかわらず、それを超える過大な減額を強要すること。
実際の現場取材や公取委の指導事例を精査すると、法務コンプライアンスを重視する大手企業ほど、一方的な取引停止を避け、「丁寧な価格再交渉」や「経過措置の控除分を考慮した折半案」を提示する傾向が強まっています。一方で、下請法や独禁法の監視が行き届きにくい小規模な取引現場では、依然として暗黙の取引除外や実質的な値下げ圧力が存在しており、フリーランスへの取引影響は業種や発注元の企業体質によって二極化しています。
【徹底比較】免税事業者の継続 vs 課税事業者への変更|2割特例と簡易課税の損益分岐点
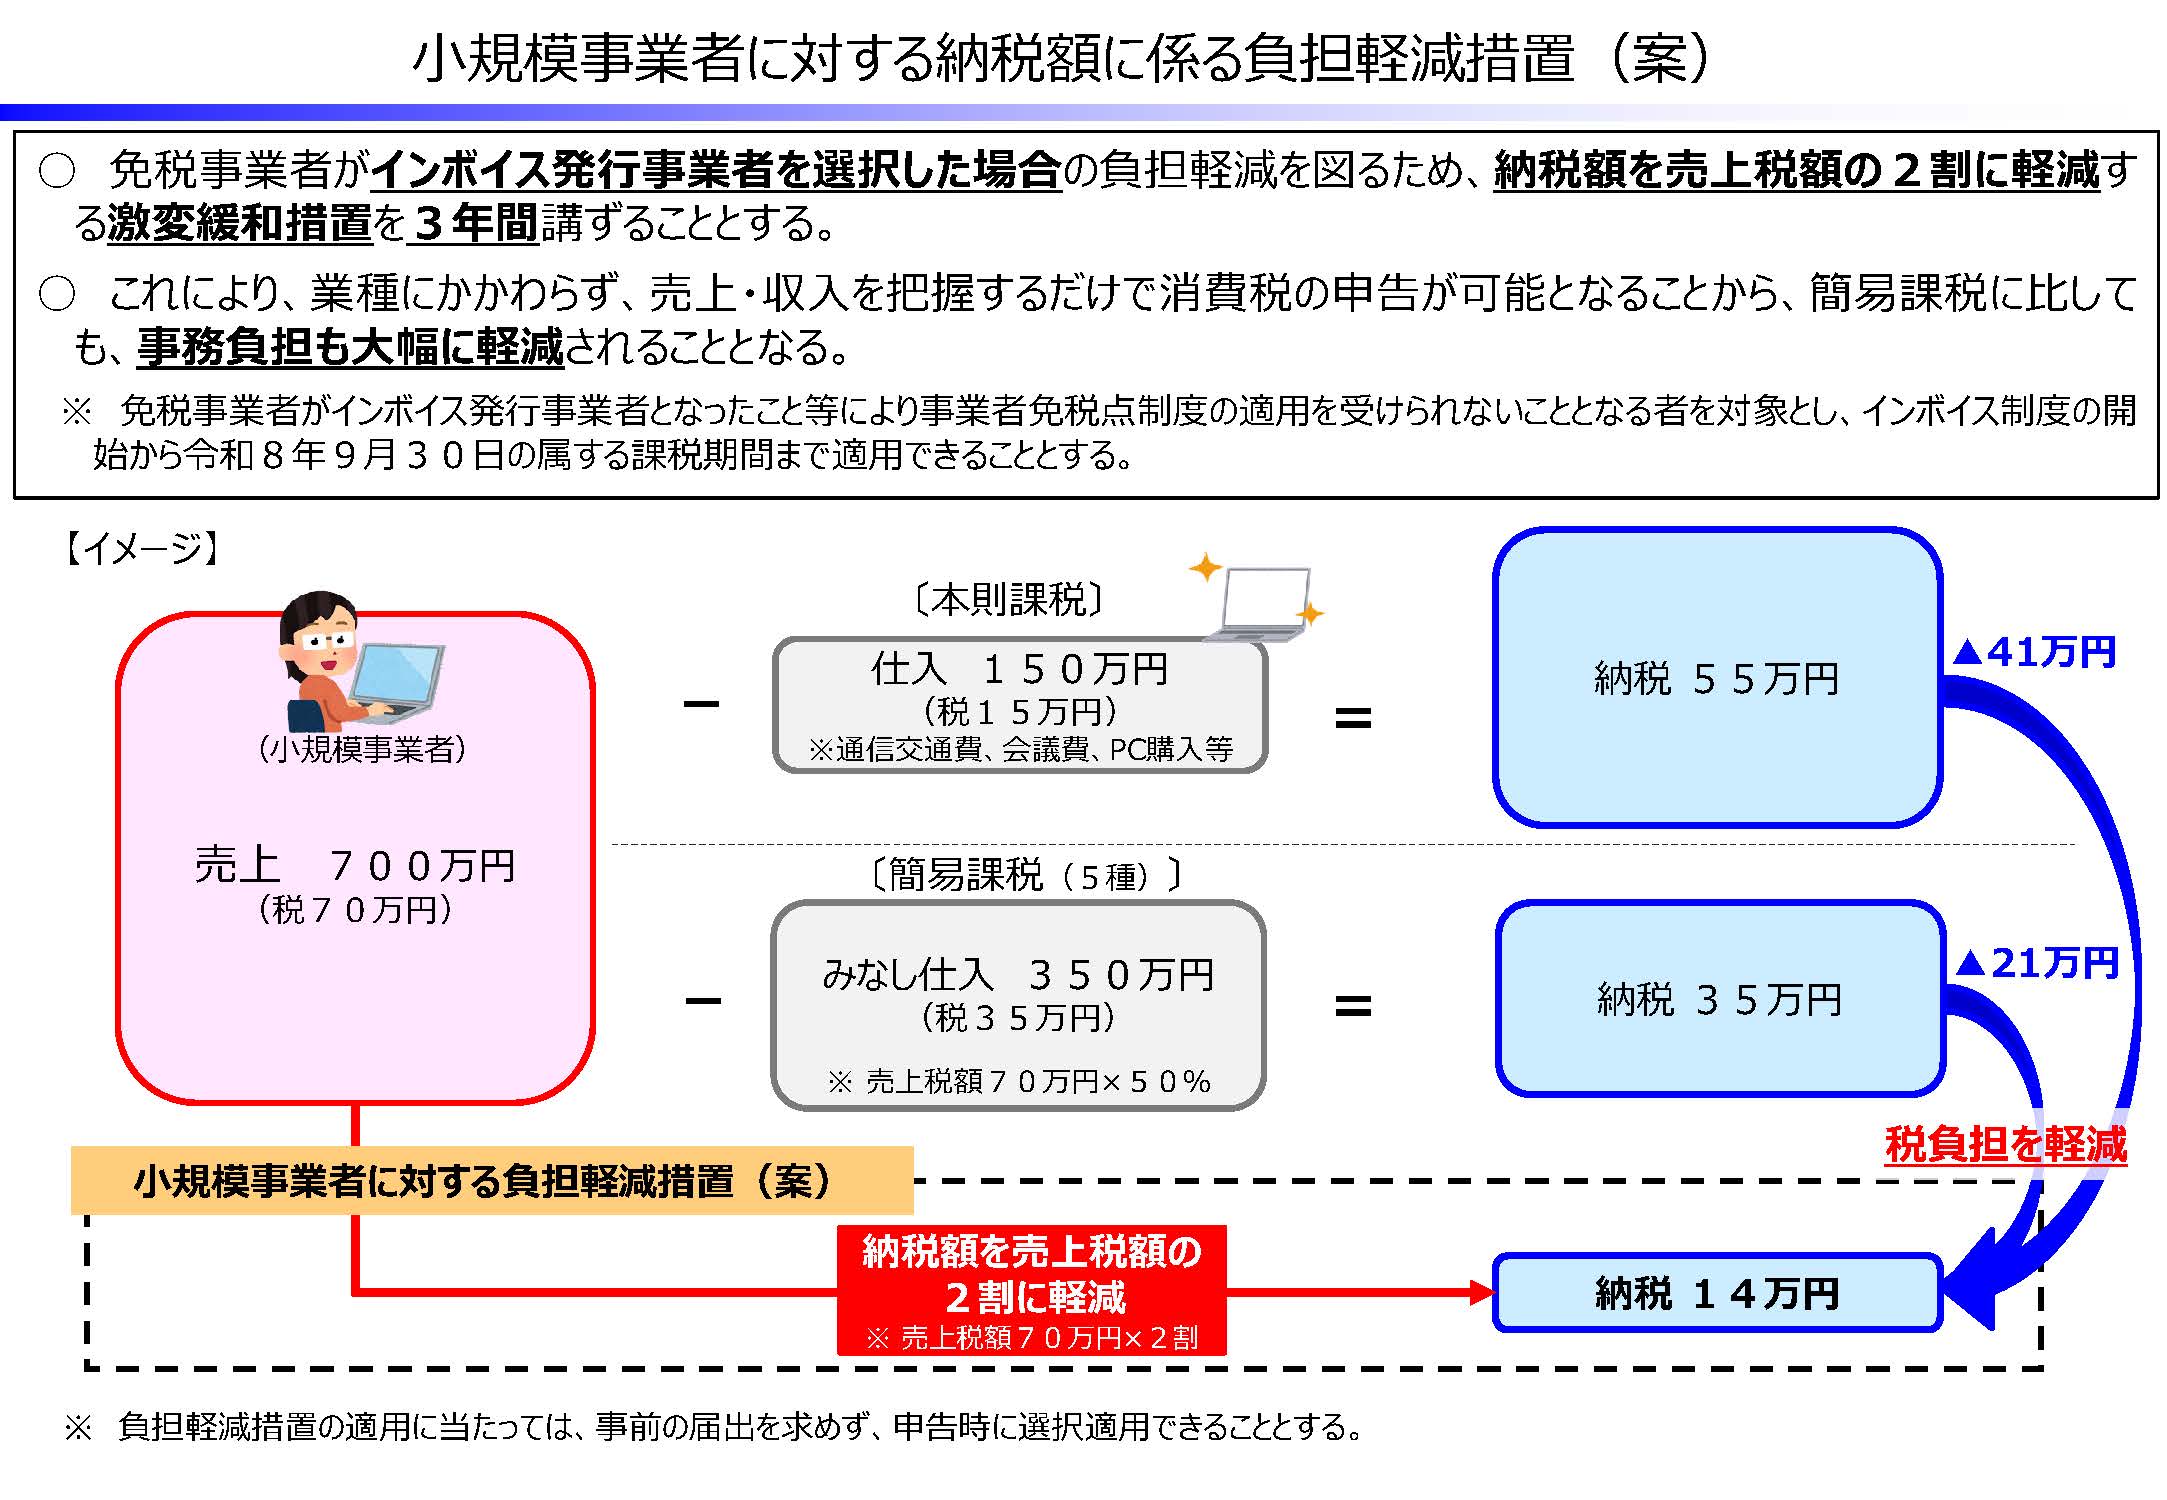
売上1000万円以下の事業者が適格請求書発行事業者に登録する場合、最大の懸念となるのが「納税額」と「事務作業」の増加です。これを緩和するために設けられたのがインボイスの2割特例ですが、この特例の仕組みをわかりやすく整理すると、「売上にかかる消費税額の20%のみを納めればよい」という特別措置です。
しかし、2割特例は2023年10月1日から2026年9月30日を含む課税期間までの時限措置です。特例終了後は、実際の仕入れにかかった税額を計算する「本則課税」か、業種ごとに定められたみなし仕入率を適用する「簡易課税制度」を選択する必要があります。それぞれの制度における税負担と実務負担の違いを以下の表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 免税事業者の継続 | 消費税の納税額:0円 確定申告の手間:従来通り(所得税のみ) | 年商1000万円以下のBtoC事業者全般 | 一般消費者向けビジネスなら売上・利益への影響はほぼ皆無。最善の選択肢。 |
| 2割特例(時限措置) | 売上税額の20%を納税 (例:売上500万円・税50万円なら納税額10万円) | 免税から転換した事業者(2026年9月まで適用) | 計算が極めてシンプルで税負担も最小限。ただし期限切れ後の備えが不可欠。 |
| 簡易課税制度 | みなし仕入率(第1種90%〜第6種40%)で計算 (例:第5種サービス業=売上税額の50%を納税) | 経費(仕入れ)が少ないライター、ITエンジニア、士業など | 2割特例終了後の現実的な受け皿。事前届出が必要な点に注意。 |
| 本則課税制度 | 売上税額から実際の仕入税額を全額控除 インボイス領収書の厳格な保管が必要 | 仕入高や設備投資額が大きい物販・飲食・製造業 | 事務コストが膨大。仕入れが少ないフリーランスが選択すると税負担が跳ね上がる。 |
簡易課税制度と2割特例の比較において重要なのは、サービス業(みなし仕入率50%)の場合、2割特例終了後は消費税の納税額が売上税額の20%から50%へと一気に2.5倍に跳ね上がるという事実です。課税事業者への変更には、単に「請求書に番号を書くだけ」にとどまらない、明確なキャッシュフロー悪化のデメリットが存在します。

【実態検証】個人事業主のインボイスを巡るネットの反応と現場の葛藤
制度開始からこれまでの期間、SNSやコミュニティサイト、知恵袋などでは現場の当事者による生々しい声が投稿され続けています。個人事業主のインボイスに関するネットの反応を多角的に分析すると、業態による明確な「格差」と「感情の乖離」が浮き彫りになります。
Webクリエイターや業務委託エンジニアが集まるオンラインコミュニティでは、次のような現実的な告白が見受けられます。
「クライアントから『登録番号がない場合は今後の報酬を本体価格のみとする(消費税分の減額)』という合意書が届いた。法的にはグレーだと知りつつも、代わりの取引先を見つける営業コストを考えるとサインせざるを得なかった」(30代・フリーランスデザイナー)
「税務署で言われるがまま登録したが、3月の確定申告で所得税に加えて消費税の納税通知が来て愕然とした。事務作業が増えた割に単価は据え置きのままで、手取りが確実に削られている」(40代・一人親方建設業)
一方で、一般の顧客を相手にするサロン経営者やハンドメイド作家、音楽講師などのBtoC事業者からは、「周囲の同業者で登録している人は皆無」「一般のお客様から適格請求書を求められたことは一度もない」といった声が大半を占めています。多くの小規模事業者が直面した混乱の根源は、「取引相手が誰であるか」という事業の本質を見極めずに、一律の不安に駆られてしまった点にあります。
一般に知られていない盲点とネットの誤解|確定申告と登録手続きの実務
ネット上の情報には、制度の細部に関する誤認が依然として散見されます。特に実務面で見落とされがちな2つの重要ポイントを是正します。
盲点1:登録申請はいつでも可能であり「後戻り(取り下げ)」もできる
「一度決めたら二度と変えられない」という誤解がありますが、適格請求書発行事業者の登録申請手続きは随時受け付けられています。事業の状況変化に応じて、課税期間の途中であっても所定の手続きを踏むことで登録が可能です。さらに、登録後に「やはり免税事業者に戻りたい」と考えた場合も、「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出することで、翌課税期間から免税事業者へ復帰することができます。
盲点2:売上1000万円以下の確定申告における事務負荷の急増
インボイス導入後の売上1000万円以下の確定申告は、従来の青色申告決算書や収支内訳書の作成だけでは完結しません。消費税の申告書を別途作成し、売上や経費を「10%対象」「8%軽減税率対象」「インボイス対象外」に区分経理する作業が発生します。会計ソフトの導入費用や税理士への支払報酬など、税金そのもの以外の「間接コスト」が年間数万円から十数万円単位で上乗せされる点は、事前に織り込んでおくべき盲点です。
【プロの結論】経済合理性と取引関係から導く「後悔しない判断基準」
売上1000万円以下の事業者がインボイス登録を行うべきか否かは、感情論や漠然とした不安ではなく、「取引構造」「価格交渉力」「経費比率」という3つの客観軸で判断すべきです。免税事業者の登録しない理由として最も合理的であるのは、「顧客が消費税の仕入税額控除を必要としていない」場合です。
インボイス登録を「見送る(免税を維持する)」べき人の条件
- BtoC(一般消費者・個人向け)の売上が8割以上を占める事業者:一般顧客はインボイスを必要としないため、登録するメリットが一切ありません。
- 取引先が簡易課税や免税事業者である場合:発注元が簡易課税制度を選択している場合、実際のインボイスの有無にかかわらず「みなし仕入率」で控除するため、免税事業者のままでも発注側の税額は変わりません。
- 独自のスキルや代替不可能な強みを持つクリエイター・専門職:発注側にとって「他に変えがきかない存在」であれば、免税事業者のままであっても値下げ交渉を突っぱねることが可能です。
インボイス登録を「選択する(課税事業者になる)」べき人の条件
- 主な取引先が「本則課税を採用している大手法人・上場企業」である事業者:法人顧客にとって仕入税額控除の可否は直接の利益に関わるため、登録がないと長期的な指名競争で不利になるリスクがあります。
- 同業他社(ライバル)が多数存在し、価格競争に巻き込まれやすい職種:コモディティ化した作業請負などの場合、発注元が「登録番号を持つ事業者」へ案件を優先的に振り分ける実態があります。
- 将来的に年商1000万円を超えて法人化を目指している事業者:数年以内に課税売上高が1000万円を突破する見込みがあるなら、初期段階から課税事業者として体制を整えておく戦略が合理的です。
【インボイス制度 個人事業主 1000万以下】に関するよくある質問(FAQ)
Q1:取引先から「インボイスに登録しないなら消費税分を値下げする」と言われたらどう対応すべき?
A1:一方的な通告は下請法や独占禁止法に違反する可能性があります。まずは「制度上、現在は経過措置(控除可能)が適用されているため、全額カットではなく段階的な調整や折半での合意ができないか」と書面やメールで冷静に再交渉を行ってください。交渉の記録を残しておくことが身を守る最大の防壁となります。
Q2:売上1000万円以下でインボイスに登録した場合、確定申告はどう変わる?
A2:従来の所得税の確定申告に加え、新たに「消費税及び地方消費税の確定申告書」を作成・提出する必要があります。申告期限は所得税(通常3月15日)と異なり、原則として3月31日までとなります。税額計算の手間を減らすためにも、2割特例や簡易課税制度の適用を前提とした帳簿付けが推奨されます。
Q3:インボイスに登録した後、売上が激減した場合は免税事業者に戻れる?
A3:可能です。所轄の税務署長に対して「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出すれば、翌課税期間の初日から登録の効力を失効させ、免税事業者の地位に戻ることができます。ただし、提出期限(適用を受けたい課税期間の初日の前日から起算して30日前の日までなど)が法令で細かく定められているため、事前のスケジュール確認が必須です。
まとめ:今後の動向と失敗しないための判断基準
インボイス制度の本質は、事業規模に応じた「取引の透明化」と「税負担の再配分」にあります。売上1000万円以下の個人事業主にとって、免税事業者のままでいることも、課税事業者に転換することも、それぞれに正当な経済的理由が存在します。
重要なのは、ネット上の過激な噂や周囲の同調圧力に流されることなく、自身の売上構成(取引先が法人か個人か、本則課税か簡易課税か)を冷徹に分析することです。2026年秋の経過措置ステップ変更を節目と捉え、自身の利益率と交渉力を勘案した最適な事業戦略を組み立ててください。 (出典: インボイス制度 個人事業主 1000万以下(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
