なぜ軽油の暫定税率は消えない?二重課税の真相と2026年最新動向
物流の生命線であるトラック輸送から日々の現場を支える商用車、さらにはクリーンディーゼル乗用車に至るまで、日本経済の屋台骨を支えているのが「軽油」です。しかし、ガソリン価格の高騰と連動して燃料代が跳ね上がる中、ドライバーや運送事業者から絶えず噴出しているのが「なぜ本来は一時的だったはずの暫定税率が、半世紀近くも課され続けているのか」という切実な怒りと疑問です。
2026年現在もなお「当分の間税率」として徴収され続ける軽油引取税には、ガソリン税とは異なる独自の課税構造や、地方自治体の財政事情が複雑に絡み合っています。政治の舞台で幾度となく浮上しては消えるトリガー条項の凍結解除論議や減税政策の舞台裏、そしてガソリンとの二重課税問題の決定的な違いについて、現場の取材データと客観的事実をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:軽油引取税は1リットルあたり32.10円(本則税率15.00円+当分の間税率17.10円)であり、税額の半分以上が特例上乗せ分で占められている。
- 要点2:ガソリン税とは異なり「軽油税そのものに消費税はかからない」ため二重課税は回避されているが、地方税としての依存度の高さが廃止を阻む最大の障壁となっている。
- 要点3:2026年の物流・経済環境においてトリガー条項の凍結解除や補助金政策は大きな転換期を迎えており、運送業界のコスト転嫁構造の見直しが急務である。
【2026年最新】軽油税1リットルの内訳と「当分の間税率」が続く決定的な理由
給油機のメーターに表示される軽油価格のうち、私たちが実際にどれだけの税金を支払っているのか、その正確な内訳を把握している人は決して多くありません。軽油に課されている「軽油引取税」の構造は、極めて不透明な歴史的経緯を引きずっています。
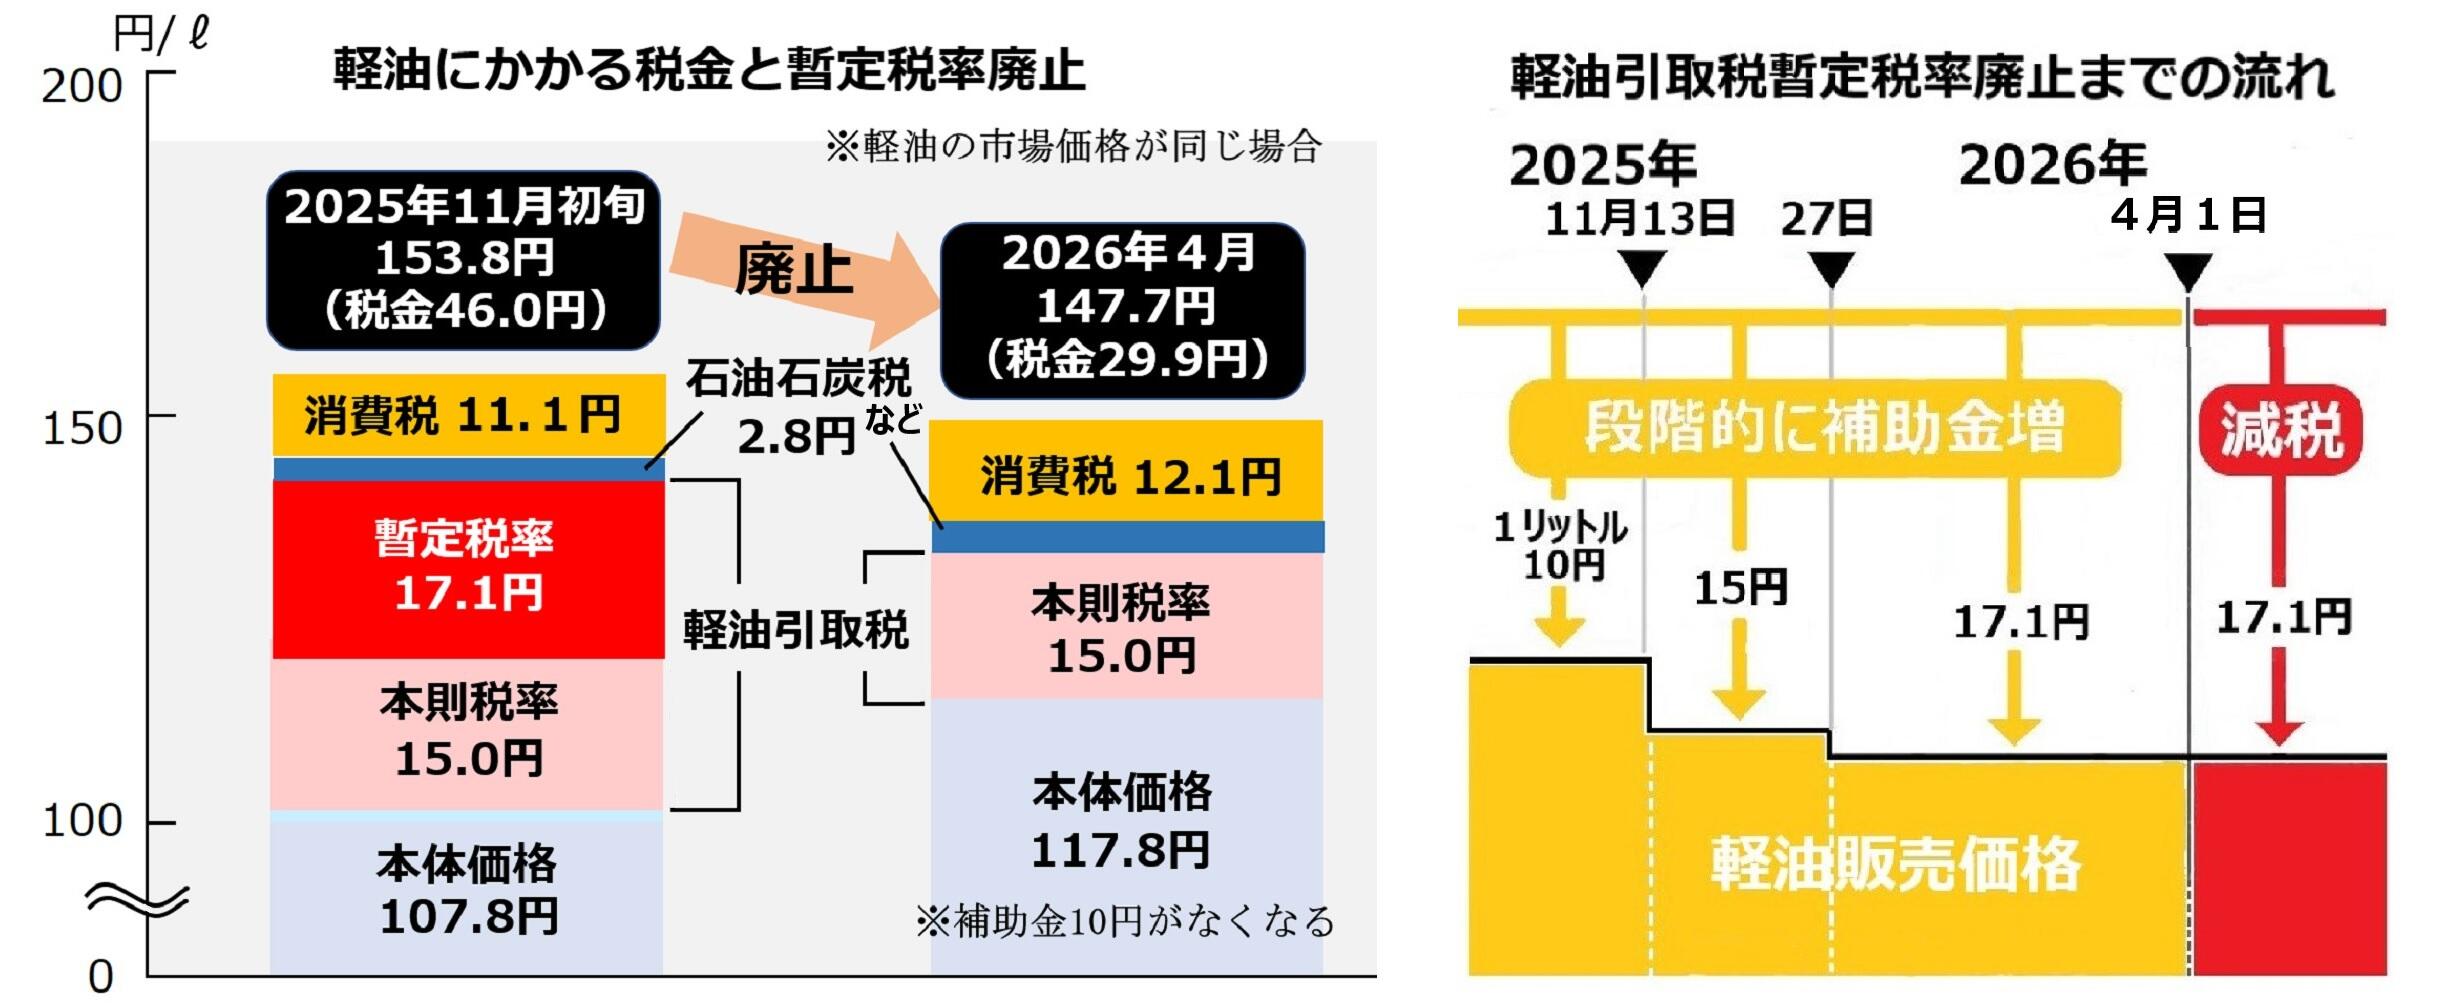
現在、軽油1リットルあたりに課されている軽油引取税の総額は32.10円です。このうち、本来の法律で定められた軽油引取税の本則税率は15.00円に過ぎません。残りの17.10円は、1970年代の道路整備財源不足を補うために臨時措置として上乗せされた、いわゆる「暫定税率」です。
なぜこの上乗せが半世紀近く経過した現在も廃止されないのか。その転換点となったのが、2009年から2010年にかけて行われた道路特定財源の一般財源化です。道路整備のためだけに使い道が限定されていた特定財源が一般財源化された際、本来であれば役割を終えた暫定税率は全廃されるべきでした。しかし、民主党政権下の2010年度税制改正において、財政赤字の補填や環境負荷軽減を名目に「当分の間税率」という法的な看板に掛け替えられ、実質的な恒久増税として温存されたのです。
関係省庁や地方自治体の統計によると、軽油引取税は年間でおよそ1兆円規模に達する巨大な財源です。しかもガソリン税(国税)とは異なり、軽油引取税は「普通地方税(都道府県税)」に分類されます。地方自治体にとっては使途を制限されない極めて貴重な自主財源となっているため、全国知事会など地方側からの強い反発が、暫定税率廃止に向けた議論を阻む最大の防壁となっています。
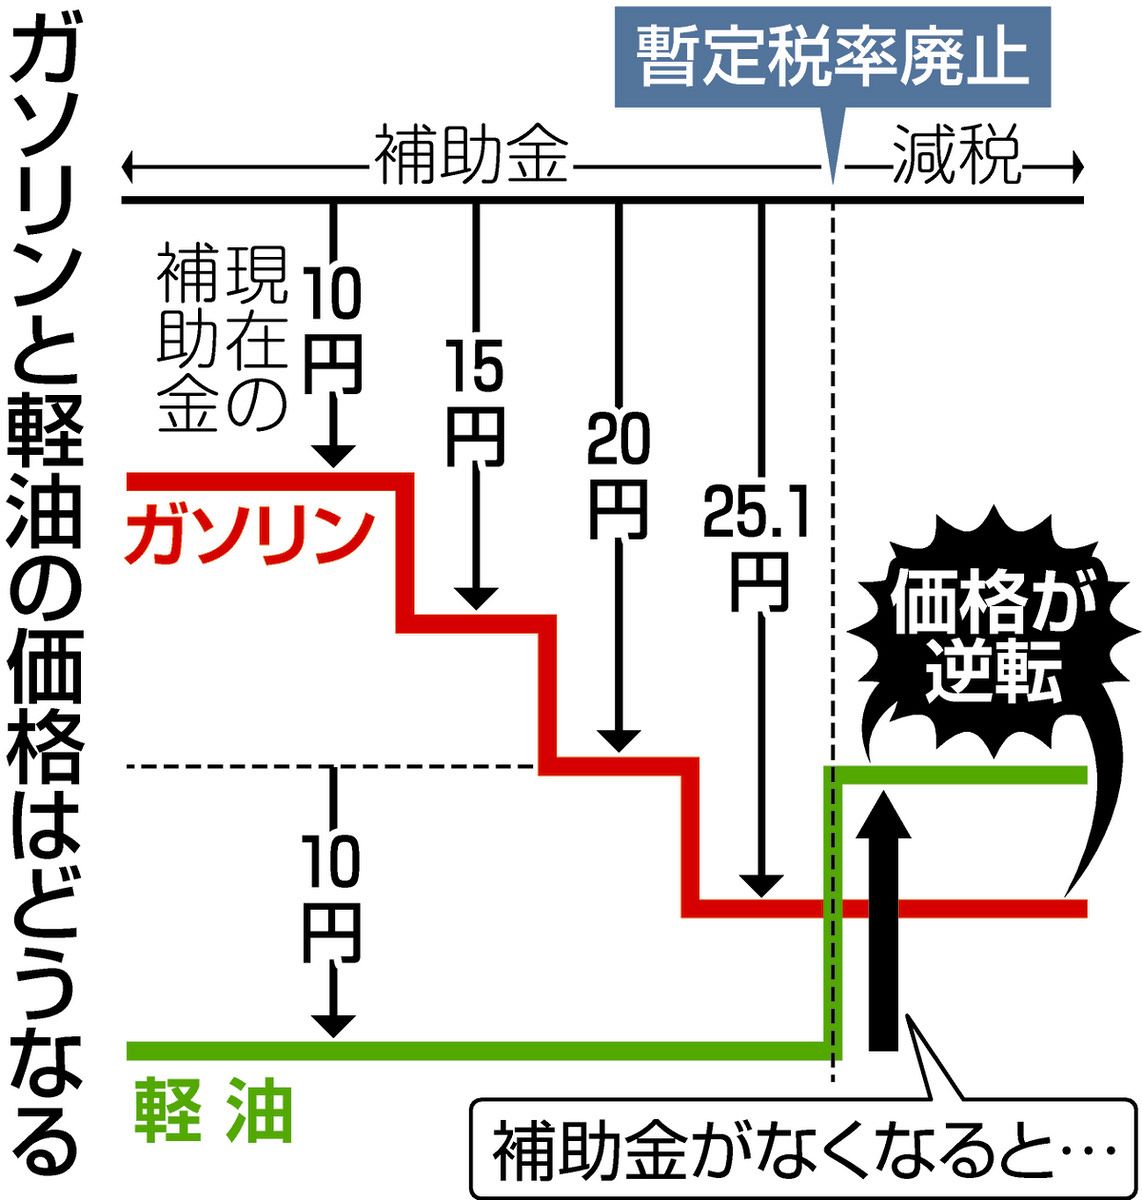
【データ比較】ガソリン税と軽油税の決定的な違い|二重課税の構造を暴く
自動車燃料の税制を巡っては、「ガソリン税と軽油税は何が違うのか」「軽油も二重課税されているのではないか」という混同が頻繁に見られます。両者の税構造には根本的な法律上の差異が存在します。
| 比較項目 | レギュラーガソリン | 軽油(ディーゼル) | 編集部の分析・留意点 |
|---|---|---|---|
| 課税対象の税目 | 揮発油税+地方揮発油税 | 軽油引取税 | ガソリンは国税、軽油は都道府県税という管轄の違い。 |
| 本則税率(1Lあたり) | 28.70円 | 15.00円 | 本則の段階でガソリンの方が約13.7円高い設定。 |
| 当分の間税率(上乗せ分) | 25.10円 | 17.10円 | 双方が「暫定」として長年徴収され続けている。 |
| 合計税額(1Lあたり) | 53.80円 | 32.10円 | 軽油の方がリッターあたり21.7円税負担が軽い。 |
| 消費税の課税方式(二重課税) | 二重課税あり (税込み本体価格に消費税10%が課税) | 二重課税なし (本体価格のみに課税、軽油税は非課税) | 軽油引取税は「流通税」のため消費税対象外。レシートで確認可能。 |
ネット上では「ガソリンも軽油も二重課税で搾取されている」という言説が散見されますが、厳密な税制上の事実として軽油引取税には消費税がかかりません。ガソリン税が製油所からの出荷段階で課税され「商品の原価」の一部として扱われるのに対し、軽油引取税は消費者がスタンドで給油(引取)するタイミングで発生する直接徴収の地方税だからです。
スタンド発行のレシートを詳細に確認すると、軽油の場合は「本体価格+消費税」に対して「軽油引取税(32.10円×給油量)」が独立して加算されていることが確認できます。二重課税という法理上の不条理は免れているものの、それでも本体価格の20〜30%に匹敵する重い税負担が課されている現実に変わりはありません。
トリガー条項の凍結解除はいつ?2026年の減税議論と補助金の限界
燃料価格が高騰するたびに国会で激しい論戦が繰り広げられるのが、トリガー条項の凍結解除をめぐる攻防です。トリガー条項とは、レギュラーガソリンの全国平均価格が3ヶ月連続で1リットルあたり160円を超えた場合、自動的に暫定税率分(ガソリン25.10円、軽油17.10円)の課税を停止し、価格を引き下げる仕組みを指します。
しかし、この制度は2011年の東日本大震災の発生直後、復興財源の確保や買い控え・駆け込み需要による流通の混乱を防止するという名目で、震災特例法により凍結されたまま現在に至ります。野党や物流団体は凍結解除を強く求め続けてきましたが、政府・財務省は以下の3つの理由を挙げて頑なに拒み続けてきました。
第1に、トリガー条項を発動すると国税と地方税を合わせて年間約1兆5,000億円超の税収減が発生すること。第2に、発動時と解除時にガソリンスタンド店頭で生じる大規模な価格変動と配送混乱。そして第3に、軽油引取税が都道府県税であるため、全国の地方自治体システムを一斉改修する事務負担の膨大さです。
その代替策として講じられてきたのが、石油元売り会社への財政支援である燃料油価格激変緩和補助金でした。しかし、巨額の国費を投入し続ける補助金政策は財政規律を損なうだけでなく、出口戦略の見通しが立ちにくいという構造的欠陥を抱えています。2026年最新のガソリン減税動向においては、脱炭素社会へのシフト(EV普及やカーボンニュートラル燃料の推進)と整合性を保ちながら、補助金の段階的縮小と抜本的な自動車関係諸税の見直しをどう両立させるかが焦点となっています。

【実態検証】トラック運送業界の悲鳴と燃料サーチャージのリアルな限界
軽油価格の高止まりが最も深刻な打撃を与えているのが、日本の国内貨物輸送の9割以上を担うトラック運送業界です。「2024年問題」以降のドライバー労働時間規制によって輸送能力が逼迫する中、高騰する軽油価格は中小事業者の経営を直接圧迫しています。
全日本トラック協会の調査や業界ヒアリングによると、一般的な長距離大型トラックが1ヶ月に消費する軽油は3,000〜4,000リットルに達します。暫定税率(17.10円/L)の上乗せ分だけでも、大型車両1台あたり毎月5万〜7万円、年間で60万〜80万円以上の純粋な税負担増となっている計算です。
国土交通省は燃料価格の変動分を運賃に転嫁する「燃料サーチャージ制」の導入と普及を強力に推進していますが、現場の実態は極めて過酷です。下請け比率が高い地方の中小・零細運送会社からは、以下のような悲痛な声が上がっています。
「荷主に対してサーチャージの適用を申し入れると、『それなら他社に頼む』と契約打ち切りを暗に示唆される。取引関係を維持するためには、実質的に自社で燃料高を呑み込むしかない」(地方運送会社経営者・取材証言)
SNSや業界コミュニティの投稿を検証しても、「燃料代を支払うために走っているようなもの」「暫定という嘘をいつまで放置するのか」といった切実な憤りが溢れています。価格転嫁率が5割前後に留まる中で、軽油の当分の間税率は、地方の物流インフラそのものを根底から侵食する要因となっています。
一般に知られていない盲点とネットの誤解|クリーンディーゼル車の損得勘定
ネット上の情報空間には、軽油税に関する幾つかの根強い誤認が存在します。正確なリスク管理と維持費計算のために、以下の盲点を整理しておく必要があります。
1つ目の誤解は、「暫定税率が廃止されれば軽油代は即座に17.10円安くなる」という短絡的な見方です。仮に暫定税率が撤廃された場合、地方自治体の減収を補う名目で、走行距離課税の導入や環境負荷税の増税など、別の形での課税強化がセットで設計される可能性が極めて高いのが実情です。
2つ目は、個人ユーザーにおけるクリーンディーゼル乗用車の損得勘定です。ハイブリッド車(ガソリン)とクリーンディーゼル車を比較する際、燃料単価の安さ(軽油はガソリンよりリッターあたり約20円安価)だけで選ぶと計算が狂います。ディーゼル車は車両本体価格が同等ガソリン車より20万〜40万円程度高く設定されており、AdBlue(尿素水)の補充費用や専用エンジンオイルの交換コストも加さみます。
年間走行距離が1万キロ未満の一般的なサンデードライバーの場合、燃料単価の差額だけで車両価格とメンテナンス費用の差額を回収することは困難です。走行距離と使用環境を見極めた上での冷静な判断が求められます。
【プロの結論】物流崩壊を防ぐ税制改革とユーザーが備えるべき判断基準
経済構造と税制の観点から導き出される結論は明白です。軽油の暫定税率は、名目上「当分の間」とされながらも、実質的には地方財政の不可欠なピースとして制度疲労を起こしたまま固定化されています。この歪んだ構造が、物流という国民生活の最重要インフラに不当な負荷をかけ続けています。
社会全体で物流コストを適正に負担するサプライチェーンの構築を進めると同時に、利用者側も税制の行方に振り回されない自衛策を講じる必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
■ クリーンディーゼル・軽油利用が向いている人・企業:
- 年間走行距離が15,000km以上に達し、高速道路での長距離移動が多いユーザー。
- トルクフルな走りを重視し、キャンピングカー牽引や多積載での巡航を行うドライバー。
- 燃料サーチャージを適正に荷主へ価格転嫁できる優良な元請け・直接契約を持つ運送事業者。
■ ガソリン車やハイブリッド(HV/PHEV)を検討すべき人:
- 年間走行距離が8,000km以下で、主に近距離の買い物や街乗りが中心の一般家庭。
- DPF(粒子状物質捕集フィルター)の再生不良によるトラブルや定期メンテナンスの手間を避けたい人。
- 将来的な環境規制強化や都市部でのディーゼル規制リスクを最小限に抑えたいユーザー。
【暫定 税率 軽油】に関するよくある質問(FAQ)
Q1:軽油の暫定税率はいつ廃止される予定ですか?
A1:現時点で明確な廃止スケジュールは決まっていません。軽油引取税の上乗せ分(17.10円/L)は「当分の間税率」として法律上規定されており、地方自治体にとって年間約1兆円の貴重な独自財源となっているため、代替財源が確保されない限り廃止は極めて困難な状況です。
Q2:ガソリン税のように、軽油にも二重課税(Tax on Tax)は発生していますか?
A2:発生していません。ガソリン税(国税)は本体価格に含まれた上で全体に消費税が課税されますが、軽油引取税(地方税)は法律上の流通税であるため消費税の課税対象外です。レシート上でも本体価格+消費税に軽油税が別枠で加算されています。
Q3:トリガー条項が凍結解除された場合、軽油価格は具体的にいくら下がりますか?
A3:凍結が解除されてトリガー条項が発動した場合、軽油引取税の上乗せ分である1リットルあたり17.10円が減税され、店頭価格がその分引き下げられます。ただし、発動基準(レギュラーガソリン160円/Lが3ヶ月連続)や事務手続きの課題から、国会での議論は難航しています。
まとめ:税構造の真相を理解し2026年の燃料コスト高を乗り切る
軽油引取税における「15.00円の本則」と「17.10円の当分の間税率」という二重構造は、道路特定財源の時代から引き継がれた日本の税制における大きな宿題です。二重課税の対象外という制度的な違いはあるものの、運送業界やディーゼル車ユーザーが負担している税負担の重さに変わりはありません。
2026年以降、補助金政策の見直しや脱炭素に向けた税制改革が本格化する中で、政治の動向を注視しつつ、燃費効率の改善や適正なコスト転嫁といった実効性のある対策を講じることが重要です。 (出典: 暫定 税率 軽油(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
