営業利益と経常利益の違いとは?損益計算書の読み方と赤字の罠
企業の決算発表や経済ニュースで頻繁に目にする「営業利益」と「経常利益」。どちらも企業の儲けを示す重要な指標ですが、その決定的な違いや計算の仕組みを正確に説明できるビジネスパーソンや投資家は決して多くありません。特に2026年の現在、金利環境の変化や為替のボラティリティが高まる中、この2つの利益が示す意味の重要性は一段と増しています。
「営業利益は出ているのに、なぜか最終的に赤字に転落している」「本業は不調に見えるのに経常利益は大幅な黒字になっている」といった現象はなぜ起こるのでしょうか。本稿では、決算書の基礎知識となる損益計算書の読み方から、5つの利益の計算順序、業種別の目安、そして一方が赤字に陥る構造的な原因までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:営業利益は「本業で稼いだ力」を示し、経常利益は「財務活動を含む企業全体の総合的な収益力」を表す。
- 要点2:営業黒字でも「多額の支払利息」や「為替差損(営業外費用)」が膨らむと経常赤字に転落するリスクがある。
- 要点3:決算書を分析する際は単一の利益だけでなく、5つの利益の計算順序と業種別の営業利益率目安を照合することが不可欠。
【基礎から整理】営業利益と経常利益の違い|本業の稼ぐ力と総合力を見極める
企業の収益性を測る上で、まず押さえるべきは営業利益と経常利益の違いです。両者は損益計算書(P/L)において異なる階層に位置し、それぞれ測定している「稼ぐ力の質」が異なります。
営業利益とは、企業が本業の営業活動によって生み出した利益のことです。商品やサービスを販売して得た売上高から、仕入れにかかった「売上原価」を引き、さらに販売活動や企業運営に要した「販売費及び一般管理費(販管費:人件費、広告宣伝費、オフィスの賃料など)」を差し引いて算出します。つまり、「コア事業そのものが市場でどれだけ利益を出せているか」を示すバロメーターです。
一方、経常利益(通称:ケイツネ)は、本業で得た営業利益に、本業以外の経常的な財務活動などで生じる「営業外収益(受取利息、受取配当金、為替差益など)」を足し、そこから「営業外費用(支払利息、為替差損、社債利息など)」を差し引いて計算します。日本固有の商習慣でも重視されてきた指標であり、「本業と財務活動を合算した、毎期反復して得られる企業全体の総合力」を表しています。
この2つの違いを把握していないと、例えば「本業は順調に見えるが過剰債務で金利負担に苦しむ企業」や、「本業は赤字寸前だが投資資産の配当で糊塗している企業」の実態を見誤ることになります。

【5つの利益の計算順序】損益計算書の構造と営業外収益・営業外費用の正体
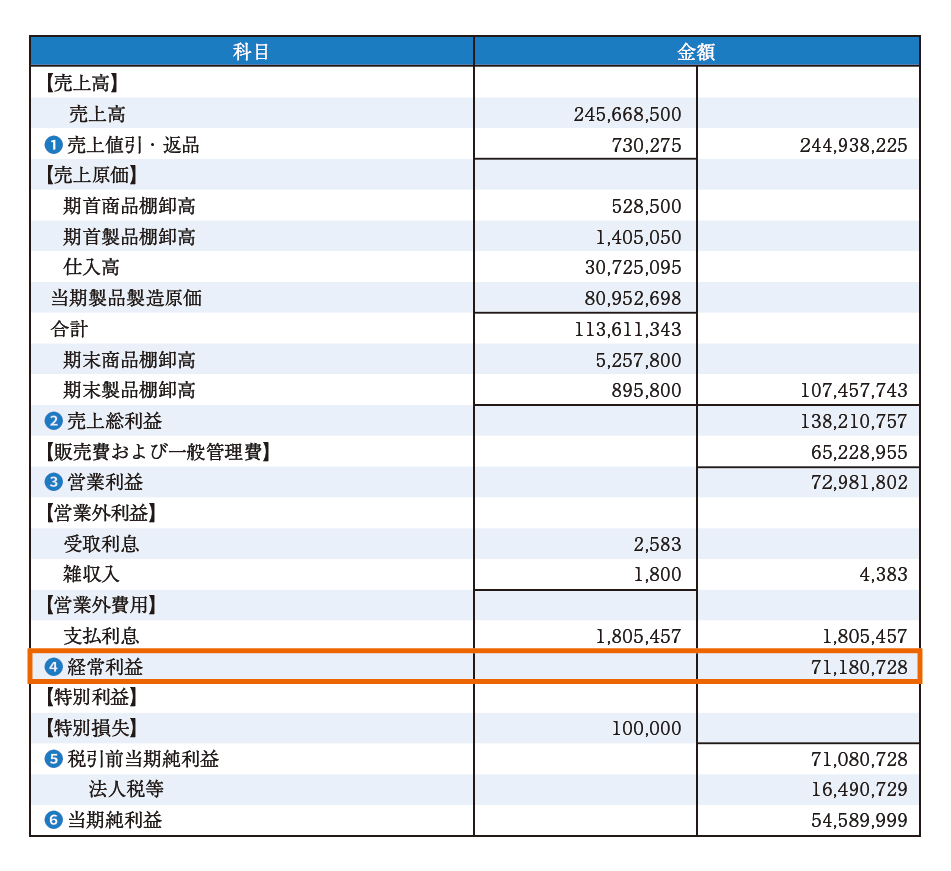
決算書の基礎知識として、損益計算書に登場する5つの利益の計算順序を段階的に理解することが、正確な財務分析への第一歩となります。損益計算書は上から下へ、段階的に収益から費用を差し引いていく構造になっています。
利益の全体像と計算の流れは以下の通りです。
- 売上総利益(粗利):売上高 - 売上原価
商品・サービスそのものの競争力や基本的な付加価値の高さを示します。 - 営業利益:売上総利益 - 販売費及び一般管理費(販管費)
本業のビジネスモデルが健全に機能しているかを証明する利益です。 - 経常利益:営業利益 + 営業外収益 - 営業外費用
資金調達コストや運用成果を含めた、経常的な企業活動全体の成果です。 - 税引前当期純利益:経常利益 + 特別利益 - 特別損失
不動産の売却益や自然災害による被災損失など、その期限りの臨時的要素を加味した利益です。 - 当期純利益:税引前当期純利益 - 法人税等(法人税、住民税、事業税等)
企業が1年間の全活動を通じて最終的に手元に残した純粋な利益です。
ここで重要なのが、売上総利益との違いや当期純利益との違いです。売上総利益が高くても販管費(人件費やマーケティング費用)がかさめば営業利益は目減りします。また、当期純利益は一時的な特別損失(工場の減損処理や事業撤退費用など)で大きくブレるため、企業の「平時の実力」を測るには営業利益と経常利益の精査が最も適しています。
【データ比較】業種別の営業利益率目安と財務指標の適正ライン
企業の稼ぐ力を正しく評価するためには、絶対額だけでなく「売上高営業利益率(営業利益 ÷ 売上高 × 100)」などの収益性比率を見ることが欠かせません。営業利益率はビジネスモデルや業界構造によって標準値が大きく異なります。
以下は、経済産業省の企業活動基本調査および主要上場企業の開示データをもとに算出した、主要業種ごとの営業利益率目安と財務分析上の視点をまとめた比較表です。
| 業種区分 | 営業利益率の目安 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| IT・情報通信業 | 8.0% 〜 15.0% | 10%超で優良企業 | 原価率が低くスケールしやすいが、エンジニア人件費のマネジメントが鍵を握る。 |
| 製造業(輸送機械・電機) | 4.0% 〜 7.5% | 5%前後が業界標準 | 研究開発費や設備投資の償却負担が重い。資材高騰の価格転嫁力が利益率を左右する。 |
| 小売・卸売業 | 1.5% 〜 3.5% | 2%前後が標準的 | 薄利多売の構造。在庫回転率の高さと物流コストの最適化が収益性の防波堤となる。 |
| 飲食・宿泊サービス業 | 2.0% 〜 5.0% | 3%以上で堅調 | FL比率(食材費+人件費)が60%を超えると急激に圧迫され、赤字転落しやすい。 |
| 不動産業 | 8.0% 〜 13.0% | 8%以上で良好 | 営業利益率は高い傾向にあるが、借入金比率が高いため営業外費用の利息負担に注意。 |
自社や投資先を評価する際、異業種同士で営業利益率の数値を単純比較することは危険です。薄利多売の小売業において営業利益率3%は優秀な数値ですが、受託開発やSaaSなどのIT企業で3%は収益改善が必要なシグナルとなります。

【実態検証】「営業黒字なのに経常赤字」に陥る企業のリアルと資金繰りリスク
経済ニュースや財務の現場で頻繁に議論されるのが、営業利益が黒字で経常利益が赤字の原因です。「本業の商品は売れていて営業利益はプラスなのに、なぜ会社全体では経常赤字に陥るのか」。これには明確な構造的要因が存在します。
大手信用調査会社の調査データや事業再生の現場取材によると、営業黒字・経常赤字に転落する典型的なパターンは主に以下の3つに集約されます。
- 過剰借入による多額の支払利息:積極的な設備投資やM&Aを借入金頼みで進めた結果、金利負担(営業外費用)が本業の営業利益を丸ごと食いつぶすケース。金利ある世界へのシフトが進む現代において最も警戒されるシナリオです。
- 急激な為替変動による為替差損:外貨建ての仕入れ債務や借入金を持つ企業が、急激な為替相場の変動によって多額の為替差損を営業外費用として計上するケース。輸出入企業や海外展開企業で頻発します。
- デリバティブ取引や投資の失敗:財務レバレッジをかけた金融派生商品や有価証券の評価損・売却損が営業外費用に膨らみ、営業利益を吹き飛ばすケース。
SNSや個人投資家のコミュニティでは、「営業利益が黒字なら本業が健全だから買いだ」と安易に判断する声が散見されます。しかし、現場の財務責任者は「営業外費用で資金が流出していれば、黒字倒産のリスクが現実味を帯びる」と警鐘を鳴らします。経常利益が赤字になる理由を解明しないまま投資や取引を行うのは極めて危険です。
一般に知られていない盲点|ネットの誤解と「経常利益至上主義」の落とし穴
一方で、逆のパターンである「営業赤字なのに経常黒字」という企業も存在します。ここにも決算書を読み解く上での大きな落とし穴が存在します。
例えば、本業の競争力が落ちて営業利益がマイナス(営業赤字)であるにもかかわらず、過去に取得した優良子会社からの配当金収入(営業外収益)や、為替差益のおかげで経常利益だけが黒字を保っているケースです。これをネット上の簡易スクリーニングだけで「経常利益が出ているから安定企業だ」と誤解してしまうと、本業の衰退を見落とすことになります。
かつて日本企業の間では「経常利益こそが会社の真の実力を表す」という経常利益至上主義が根強くありました。しかし、グローバルな会計基準(IFRSや米国基準)では、経常利益という概念そのものが存在しません。営業利益から直接、金融収益・費用や一時損益を合算して税引前利益を算出します。
経常利益は日本の商慣行において「本業と財務のトータルバランス」を掴むのに非常に便利な指標ですが、「営業利益のマイナスを経常利益の数字でごまかしていないか」を常に疑う視点が必要です。
【プロの結論】決算書から真の企業価値を見抜く判断基準と失敗しない視点
財務分析や企業評価において最も大切なのは、単一の数字に一喜一憂するのではなく、構造的な因果関係を見極めることです。企業経営の持続可能性を判断するにあたり、以下の選別基準を持つことを推奨します。
評価できる企業(投資・提携に向いている条件)
- 営業利益と経常利益が共に右肩上がり:本業の競争力(価格支配力)があり、かつ財務管理や金利コントロールが適切に行われている証拠です。
- 営業利益率が業界平均を明確に上回っている:独自の技術、ブランド力、または高い業務効率化(DX)によって参入障壁を築いています。
- 営業外費用が抑制され、財務レバレッジが過大でない:金利上昇局面でも影響を受けにくい筋肉質な財務体質を持っています。
慎重になるべき企業(リスクが高い条件)
- 営業黒字だが経常赤字が複数期連続している:借入金の利息負担や為替リスクを本業の稼ぎで吸収できておらず、資金繰り破綻の予兆があります。
- 営業赤字を経常利益(配当や利息)でカバーしている:本業の市場価値が失われており、保有資産の切り崩しや為替頼みの延命措置に過ぎない可能性があります。
- 売上高は伸びているが営業利益が減少している:値引き競争に巻き込まれているか、販管費(固定費)の肥大化をコントロールできていません。
決算書は企業の「健康診断書」です。本業の筋力を示す営業利益と、全身の代謝バランスを示す経常利益を複眼的に読み解くことで、企業の真の姿が浮き彫りになります。
【営業利益と経常利益】に関するよくある質問(FAQ)
Q1:営業利益と経常利益のどちらを重視して見るべきですか?
A1:目的によって異なりますが、企業の「本業の強さ・商品力」を知りたい場合は営業利益を最優先で見ます。一方、「借入金利息や為替変動も含めた会社全体の総合的な経営力」を見たい場合は経常利益を重視します。投資や与信判断では両方の数値を突き合わせることが基本です。
Q2:経常利益の計算方法を簡単な数式で教えてください。
A2:計算式は「経常利益 = 営業利益 + 営業外収益 - 営業外費用」です。営業外収益には受取利息や配当金、為替差益などが含まれ、営業外費用には支払利息や為替差損、有価証券売却損などが含まれます。
Q3:なぜ海外の決算書(IFRSなど)には経常利益がないのですか?
A3:国際会計基準(IFRS)や米国会計基準(US-GAAP)では、「経常的」と「臨時的」の境界線が主観的になりやすいという理由から、経常利益の区分を設けていません。グローバル企業を比較する場合は、営業利益(Operating Income)や税引前当期利益(EBT)、EBITDAなどで比較するのが一般的です。
Q4:営業利益率が高いのに倒産することはありますか?
A4:はい、起こり得ます(いわゆる黒字倒産)。営業利益率が高くても、売掛金の回収が遅れて仕入れ代金や借入利息の支払いが滞った場合や、営業外費用・特別損失で巨額の現金流出が発生した場合は、手元資金が枯渇して倒産に至ることがあります。
まとめ:本業の稼ぐ力と財務体質を正しく見極めるために
営業利益と経常利益は、似ているようで全く異なる企業の側面を映し出す鏡です。営業利益は市場における製品・サービスの競争力と収益性を示し、経常利益は資金調達力や財務戦略を含めた企業全体の総合力を表します。
決算書を読み解く際は、損益計算書の5つの利益の計算順序を意識し、「なぜその差額が生まれているのか」「営業外費用に不自然な膨らみはないか」という内訳にまで踏み込むことが重要です。表面的な増収増益のヘッドラインに惑わされず、数字の裏にある企業のリアルな財務構造を見極める力を身につけましょう。 (出典: 経常 利益 営業 利益(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
