有限会社と株式会社の違いは?特例有限会社の存続メリットと移行手続き
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社の新設は2006年の会社法改正で廃止され、既存企業は「特例有限会社」として株式会社と同等の法的枠組みの中で存続している。
- 要点2:有限会社最大の強みは「取締役の任期制限がない(更新登記のコスト・手間がゼロ)」および「決算公告義務が免除されている」点にある。
- 要点3:事業承継、大規模な資金調達、採用力の強化といった明確な動機がない限り、無理に株式会社へ移行せず「老舗の信用」を活かす選択が合理的である。
【決定的な差】有限会社と株式会社の違いとは?基本スペックと2006年法改正の背景
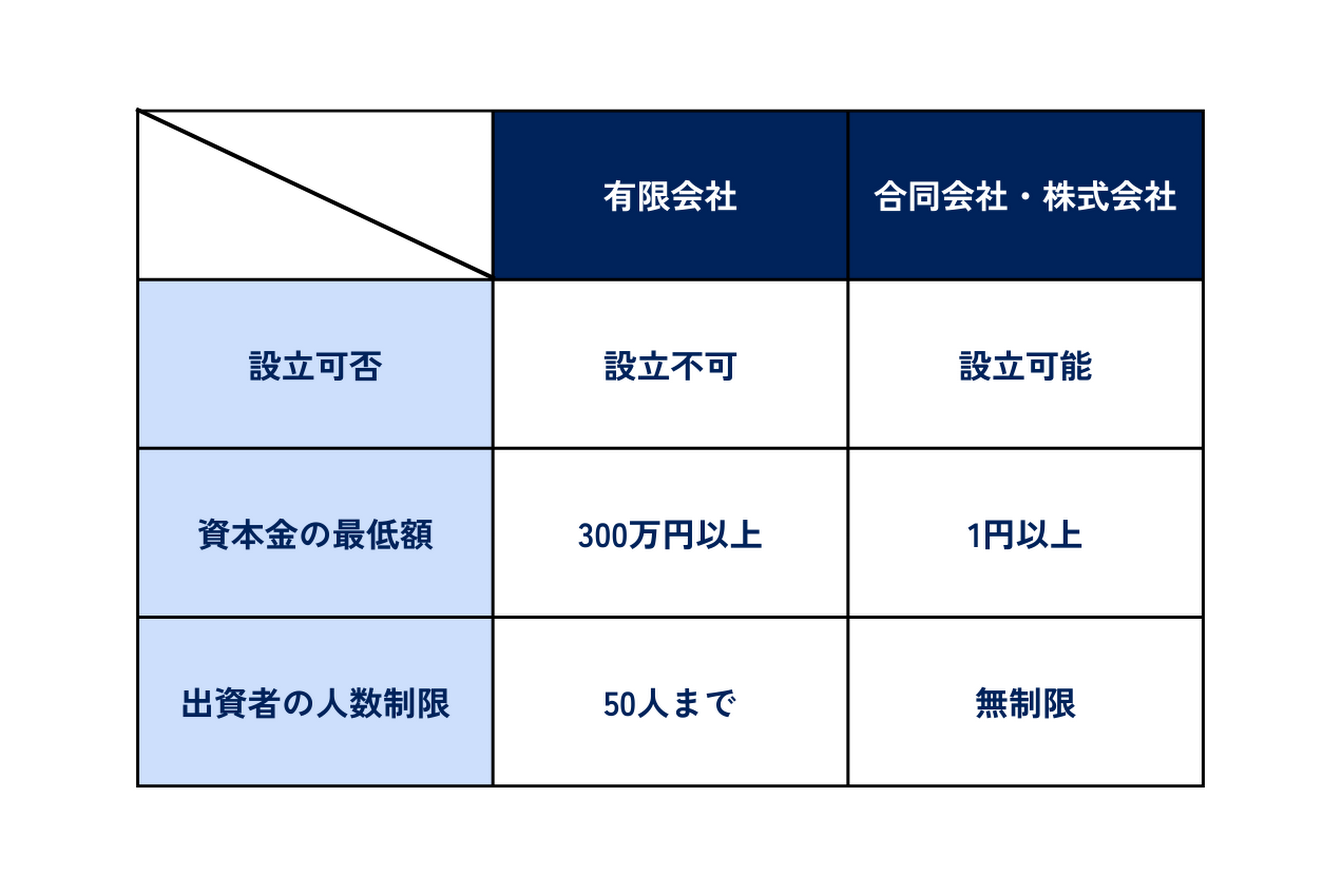
有限会社と株式会社の最大の違いは、「新規設立の可否」と「会社法上の機関設計および義務の重さ」にあります。 かつての商法・有限会社法体制下において、有限会社は「資本金300万円以上・役員1名以上・社員(株主)50名以内」という小規模・親族経営向けの手軽な法人形態として重宝されていました。これに対し、当時の株式会社は「資本金1,000万円以上・取締役3名以上+監査役1名以上」が必須であり、設立のハードルが明確に分けられていたのです。しかし、2006年5月1日施行の会社法改正により、会社設立における資本金規制(最低資本金制度)が撤廃され、株式会社も「資本金1円・取締役1名」から設立できるようになりました。これに伴い、中小企業向け形態としての有限会社制度は役目を終えたとみなされ、法的に廃止されました。
現在存続している有限会社は、会社法の経過措置によって「特例有限会社」という法的な位置づけを与えられた株式会社の一種です。商号(会社名)に「有限会社」を使い続けることが法的に認められており、実質的な法類は株式会社でありながら、旧有限会社特有の有利な特例ルールがそのまま適用されています。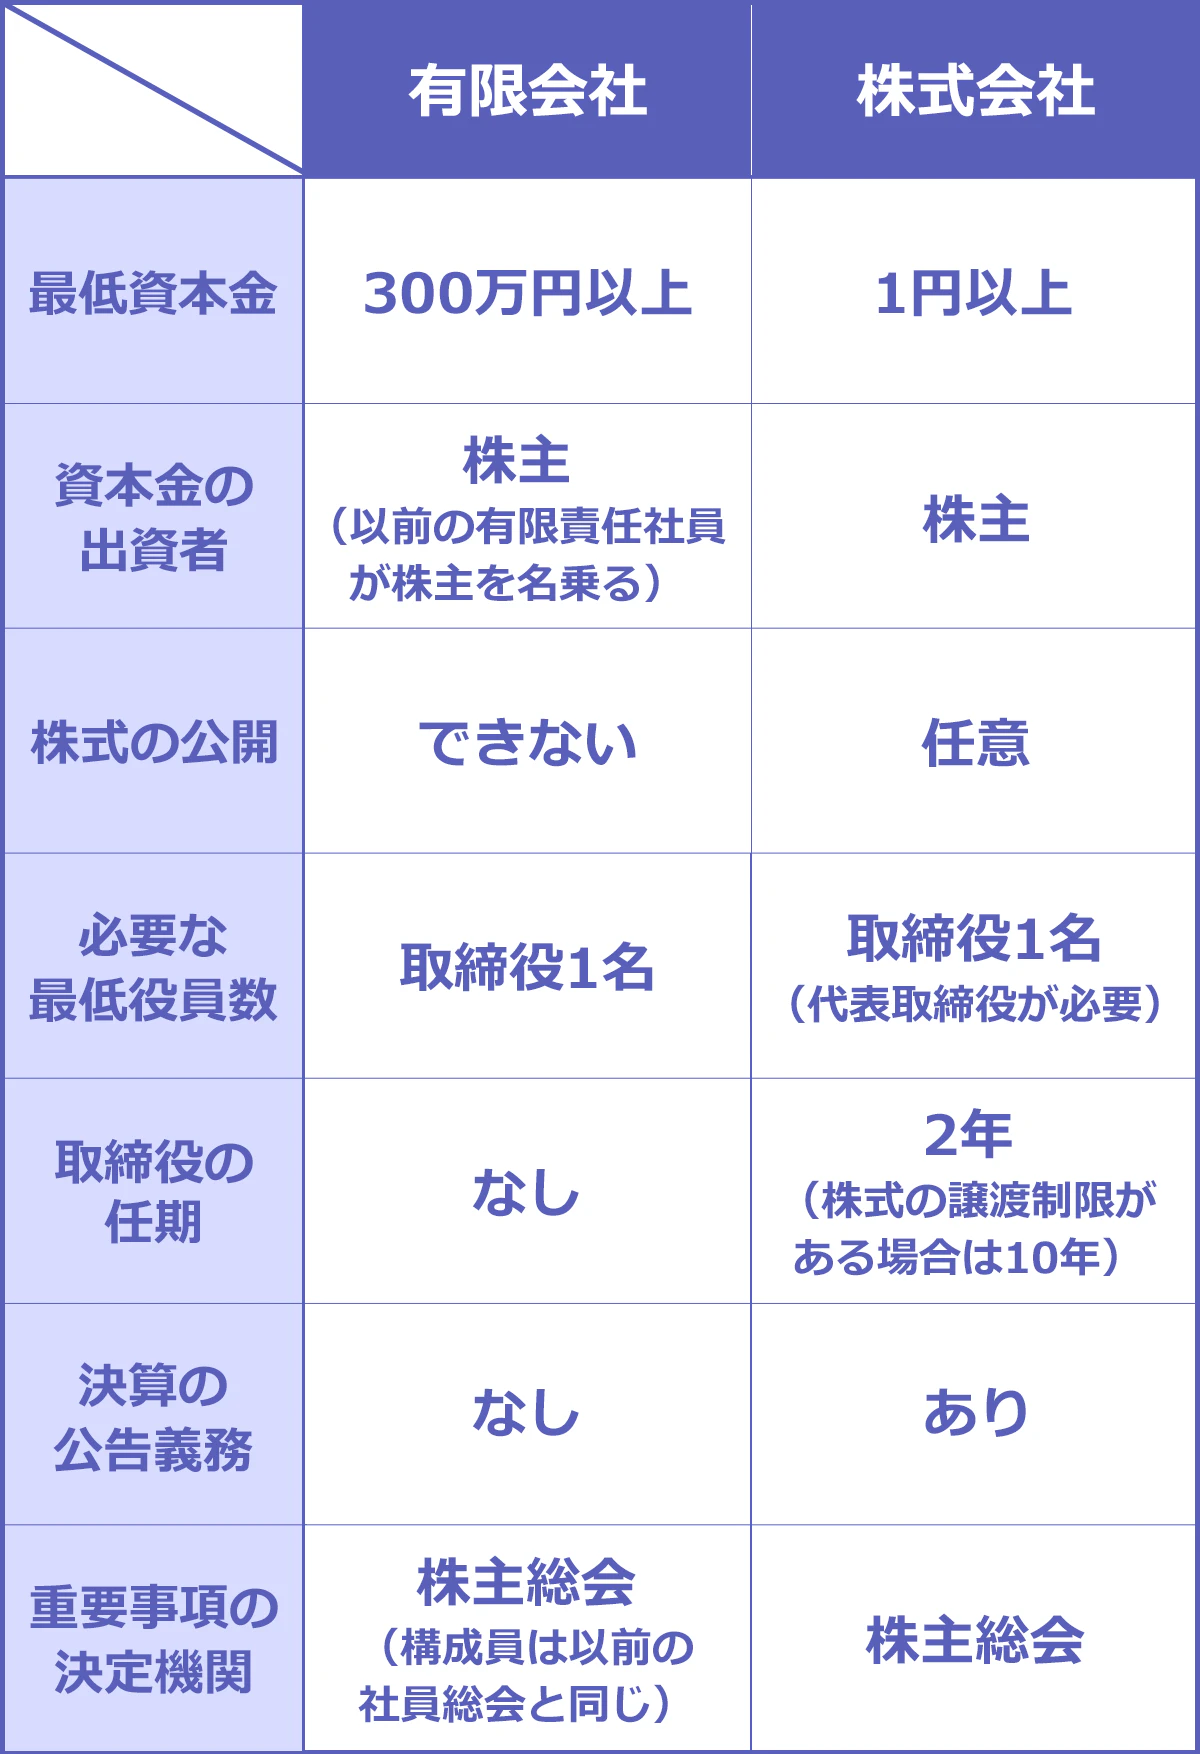
【比較データ一覧】役員任期・決算公告・コスト・譲渡制限の相違点総まとめ
現在起業する際の主要な選択肢である「株式会社」「合同会社(LLC)」と、既存の「特例有限会社」を法務・コスト面から比較したデータは以下の通りです。| 比較項目 | 特例有限会社 | 株式会社(非公開会社) | 合同会社(LLC) |
|---|---|---|---|
| 新規設立の可否 | 不可(2006年廃止) | 可能(資本金1円〜) | 可能(資本金1円〜) |
| 役員(取締役)任期 | 任期なし(無期限) | 原則2年(最長10年まで伸長可) | 任期なし(業務執行社員) |
| 役員重任登記の費用 | 不要(0円) | 10年毎に1万〜3万円+司法書士報酬 | 不要(変更時のみ) |
| 決算公告の義務 | 義務なし(免除) | 義務あり(官報掲載で年約6万円〜) | 義務なし(免除) |
| 株式の譲渡制限 | 法律上、全部に制限あり(固定) | 定款で設定可能(公開/非公開) | 出資持分の譲渡に全社員の一致が必要 |
| 株主(出資者)数 | 上限50人まで(例外あり) | 上限なし | 上限なし |
【実態検証】なぜ今も有限会社を残すのか?特例有限会社の3大メリットと隠れた落とし穴
多くの企業が株式会社への商号変更を行わず、特例有限会社の形態を維持している背景には、中小企業の現場における極めて合理的な実務上のメリットが存在します。メリット1:役員任期が無期限(登記忘れによる罰則リスクが皆無)
通常の株式会社では、取締役の任期は原則2年、非公開会社(株式譲渡制限会社)であっても定款で定められる最長期間は10年です。任期が満了した際は、同じ人物が継続する場合であっても「重任登記(役員再任の手続き)」を行い、登録免許税(資本金1億円以下で1万円)と司法書士への報酬を支払う必要があります。
これを怠ると、裁判所から最大100万円以下の「過料(かりょう)」が科されるほか、12年間登記を行わないと休眠会社とみなされて強制的に解散させられる「みなし解散」の対象になります。一方、特例有限会社には取締役の任期制限が法律上存在しません。役員が死亡・辞任しない限り、何十年経過しても役員変更登記を行う必要がなく、ランニングコストと管理の手間を完全に排除できます。メリット2:決算公告義務の完全免除
株式会社には毎期の決算終了後、貸借対照表(大会社は損益計算書も)を官報や電子公告で開示する「決算公告義務(会社法第440条)」が課されています。官報への掲載には毎年約6万円前後の費用がかかります。しかし、特例有限会社は会社法第440条の適用が明文で除外されており、決算公告の義務がありません。コスト削減だけでなく、自社の財務内容を外部に一切開示せずに済むという秘匿性の面でも大きなアドバンテージとなっています。
メリット3:2006年以前から続く「業歴・老舗」のブランディング
有限会社は新規設立ができないため、「有限会社〇〇」という商号そのものが「2006年4月以前に設立され、現在まで20年以上事業を継続してきた健全な企業」という客観的な証明になります。地方自治体の公共入札や地域密着型のBtoB取引、古くからの職人系産業などでは、設立間もない株式会社よりも圧倒的な信頼を得られるケースが少なくありません。
【注意すべき落とし穴】有限会社のデメリットと制限
一方で、特例有限会社には以下のような構造的制約があります。- 組織再編の制限:他の会社を吸収合併する際、特例有限会社が「存続会社」になることはできません(消滅会社になることは可能)。
- 資金調達の幅:新株予約権(ストックオプション)の発行や社債発行など、高度なファイナンス手法に制約があります。
- 株式の譲渡制限:定款によってすべての株式に譲渡制限が付いているとみなされるため、不特定多数からの出資受け入れには向いていません。
一般に知られていない盲点とネットの誤解|「有限会社は信用が低い」は本当か?
インターネットの掲示板やSNSでは、時折「有限会社は株式会社より格下」「資本金が少ない安物会社」といった古いイメージに基づいた誤解が見受けられます。しかし、現代の企業信用調査や金融実務において、この認識は完全に誤りです。金融機関と帝国データバンク・東京商工リサーチの見方
銀行融資の審査や信用調査機関の評点において、会社形態が「有限」か「株式」かで差別されることは一切ありません。融資審査で重視されるのは、あくまで「キャッシュフロー」「自己資本比率」「売上推移」「業歴の長さ」です。
むしろ現在の株式会社は資本金1円でも設立できるため、「株式会社だから信用できる」という神話は完全に崩壊しています。対して有限会社は、設立時に最低でも300万円(法改正前の基準)を出資した上で、数々の経済危機を乗り越えて20年以上存続してきた実績があるため、金融機関の担当者からは「堅実経営の優良企業」としてポジティブに評価されるのが現場の実情です。ただし「求人・BtoC市場」では見え方が異なる
信用調査上のマイナスはないものの、若手人材の採用活動(リクルーティング)においては注意が必要です。法改正の歴史を知らない若い求職者の中には、「有限会社=古臭い」「家族経営でワンマン体質なのではないか」という心理的バイアスを抱く層が一定数存在します。全国展開を目指すBtoCサービスやIT系ベンチャー企業が商号変更を行う最大の動機は、この採用ブランディングの改善にあります。有限会社から株式会社への変更手続きと費用|移行すべきタイミングの見極め方
特例有限会社から通常の株式会社へ変更する場合、会社を一度清算して作り直す必要はありません。「商号変更による定款変更」という手続きにより、同一の法人格を保ったまま看板を掛け替えることが可能です。商号変更の具体的ステップ
- 株主総会の特別決議:商号を「株式会社」に変更する定款変更決議を行います(議決権の過半数を有する株主が出席し、3分の2以上の賛成が必要)。
- 取締役の任期設定:株式会社の定款に合わせて、取締役・監査役の任期(最長10年)を新たに定めます。
- 法務局での同時登記申請:「特例有限会社の解散登記」と「株式会社の設立登記」を同一の申請書で法務局へ提出します。
移行にかかる費用相場
株式会社への移行には、以下の法定実費および専門家報酬が発生します。- 登録免許税:計60,000円(有限会社の解散登記:30,000円 + 株式会社の設立登記:30,000円 ※資本金額の区分による)
- 司法書士への報酬:約50,000円〜100,000円
- 印鑑作成・諸経費:約10,000円〜20,000円
- 総額目安:およそ12万円〜18万円程度
なお、商号変更を行った瞬間から「役員任期のカウント開始(定期的な重任登記が必要)」および「決算公告義務」が発生します。一度株式会社に移行すると、二度と特例有限会社に戻すことはできません。

【プロの結論】有限会社を維持すべき企業・株式会社へ移行すべき企業の判断基準
現場の法務・財務コンサルティングの視点から、有限会社をそのまま残すべき企業と、株式会社へ商号変更すべき企業の明確なチェックリストを提示します。有限会社を維持すべき企業の条件
- 親族経営・一人社長の会社:後継者が身内であり、外部からの第三者割当増資や役員登用を想定していない。
- 地域密着・既存取引先が固定している事業:すでに強固な取引基盤があり、新規の飛び込み営業や全国的な知名度を必要としない。
- 余計な固定費・登記管理の手間をゼロにしたい:10年ごとの役員変更登記費用や決算公告のコストを完全に省きたい。
株式会社へ移行すべき企業の条件
- 大規模な新卒採用・若手採用を強化したい:求職者に対するイメージ向上や、企業規模のスケール感をアピールしたい。
- 外部資本の受け入れ・事業拡大を狙う:ベンチャーキャピタル等からの投資受け入れ、ストックオプションの発行、上場(IPO)を視野に入れている。
- 他社とのM&Aで買収側(存続会社)になる予定がある:組織再編スキームを活用して事業買収を進めたい。
【有限 と 株式 の 違い】に関するよくある質問(FAQ)
Q1:有限会社の取締役が亡くなった場合や交代する場合は、登記が必要ですか?
A1:はい、必要です。特例有限会社は「任期満了に伴う定期的な重任登記」が不要なだけであり、取締役の死亡、辞任、新規就任といった役員の構成自体に変更が生じた場合は、変更から2週間以内に法務局で役員変更登記(登録免許税1万円)を行う義務があります。
Q2:一度株式会社へ商号変更した後、業績悪化などを理由に再び有限会社へ戻すことはできますか?
A2:法律上、絶対に不可能です。2006年の会社法改正により有限会社法自体が廃止されているため、新設はもちろん、株式会社から有限会社への逆変更(戻す手続き)は一切認められていません。移行を決断する際は、役員任期管理や決算公告義務が発生する覚悟が必要です。
Q3:有限会社のままでは、資本金を増やしたり事業目的を追加したりできませんか?
A3:問題なく行えます。特例有限会社であっても、増資(新株発行)による資本金の増額、事業目的の追加・変更、本店移転などは通常の株式会社と同様に株主総会の決議と登記手続きによって自由に行うことができます。 (出典: 有限 と 株式 の 違い(Yahoo!ニュース))
まとめ:自社の事業フェーズに合わせた最適な選択を
有限会社と株式会社の本質的な違いは、ステータスの優劣ではなく「制度設計における合理性とコスト構造の差」にあります。 役員の任期切れによる登記懈怠リスクがなく、決算公告の費用も発生しない特例有限会社は、小規模・親族経営のビジネスにおいて極めて優れた防衛的法人格です。20年以上事業を続けてきたという歴史自体が、何物にも代えがたい信用資産として機能します。 一方で、事業拡大に伴う外部資本の導入、積極的な採用戦略、M&A戦略などを推進するフェーズにおいては、株式会社への移行が大きな起爆剤となります。自社の将来計画、事業承継のタイミング、そして維持コストとのバランスを見極め、最も実利の高い選択を行ってください。
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
