30代夫婦の貯金格差を徹底解剖!平均と中央値の実態と1000万達成術
物価上昇や社会保険料の負担増が続く2026年現在、30代夫婦の間で「周囲の同世代は一体いくら貯めているのか」という関心がかつてないほど高まっています。住宅購入、出産・子育て、教育資金、そして老後への備えと、人生の重大なライフイベントが集中するこの年代は、家計の舵取り次第で将来の資産格差が決定的に開く分岐点です。
SNS上では「30代で資産1000万円達成」という華やかな投稿が目立つ一方、日々の生活費のやりくりに追われ「貯蓄がまったく増えない」と焦りを抱く世帯も少なくありません。本稿では、公的統計データと家計相談の現場実態をもとに、30代夫婦のリアルな貯蓄水準と、資産形成を軌道に乗せるための実践的なアプローチを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:30代夫婦の貯蓄額は「平均値」約600万〜700万円に対し、「中央値」は200万〜300万円台にとどまり、上位層と下位層の二極化が鮮明。
- 要点2:全体の約2割強が「貯金ゼロ(金融資産非保有)」に直面しており、共働きか片働きか、子どもの有無や住宅ローンの有無で家計の余力に大きな格差が存在。
- 要点3:資産1000万円の壁を突破する鍵は、手取り貯蓄率15〜20%の先取り自動化、共有家計簿アプリでの収支可視化、そして新NISAを活用した生活防衛資金と投資のハイブリッド運用にある。
【2026年最新データ】30代夫婦の貯金額はいくら?平均値と中央値の衝撃格差
家計の実態を正確に把握する上で、最も重要な公的指標の一つが金融広報中央委員会「家計の金融行動に関する世論調査」です。2026年最新の公表データ分析によると、二人以上世帯における30代夫婦の貯金平均額は約650万円〜720万円前後の水準を示しています。この数字だけを見ると、「世間の30代はかなり蓄えがある」という印象を受けるかもしれません。
しかし、平均値は一部の超富裕層や億単位の資産を持つ世帯が数値を極端に引き上げるため、一般的な実態とは乖離します。データを小さい順に並べた真ん中の数値を表す30代夫婦の貯金中央値を見ると、その実態は約240万〜300万円にとどまります。実に、平均値の半分以下の水準がリアルなボリュームゾーンなのです。
さらに深刻なのが資産の二極化です。同調査における30代夫婦の貯金ゼロ割合(金融資産非保有世帯)は約22〜25%に達しており、およそ4〜5組に1組の世帯が急な出費に対応できる金融資産をほとんど持っていません。日々の生活防衛資金すら心もとない層と、着実に数千万円規模の資産を築く層との間で、2026年最新の30代貯蓄事情は明暗が完全に分かれています。

【世帯属性別の比較】共働き・子育て世帯のリアルな資産事情と目標値
30代世帯と一口に言っても、共働き(DINKS)、子育て世帯、あるいは片働き世帯によって家計構造は根本から異なります。世帯属性ごとにどの程度の資産を保有し、何を基準に目標設定すべきかを以下の比較表にまとめました。
| 世帯タイプ | 詳細・数値データ(中央値) | 一般的な基準・相場(目安) | 編集部の見解・評価 |
|---|---|---|---|
| 共働き・子なし(DINKS) | 450万〜600万円 | 手取りの25〜35%を貯蓄 | 人生最大の貯め期。ここで1000万円の土台を作れるかが将来を左右。 |
| 子育て世帯(未就学児〜小学生) | 200万〜350万円 | 手取りの10〜15%を貯蓄 | 保育料や時短勤務による収入減期。無理な目標より家計維持を最優先。 |
| 住宅ローン購入後(〜5年未満) | 150万〜250万円 | 生活防衛資金(手取り半年分) | 頭金拠出で一時的に激減しやすい時期。焦らず防衛資金の再構築が必要。 |
| 片働き・子育て世帯 | 180万〜280万円 | 手取りの10〜12%を貯蓄 | 固定費の徹底削減が必須。万一に備えた保険と流動性資金の確保が急務。 |
子育て世帯の貯金(30代)においては、教育費の積立が本格化する一方で、育児休業や時短勤務に伴う世帯年収の一時的低下が発生します。この時期に「周囲と比べて貯蓄が増えない」と悲観する必要はありません。高校・大学進学を迎える10年後を見据え、月々1万〜3万円でも着実に児童手当を全額積み立てる仕組みを整えることが現実的な解となります。
一方、ダブルインカムの強みを活かせる30代共働きの貯金額の理想としては、年間150万〜200万円ペースの積立が標準的な目安となります。この「ボーナスステージ」を逃さず資産のベースキャンプを築けるかどうかが、後々の住宅購入や子育ての選択肢を大きく広げます。
【実態検証】家計相談の現場とSNSから見えた「貯まらない家庭」の共通点
大手金融機関のFP相談現場やSNS上のコミュニティ検証を行うと、高収入でありながら貯金が全く増えない30代世帯には、極めて典型的な行動パターンが存在することが分かります。
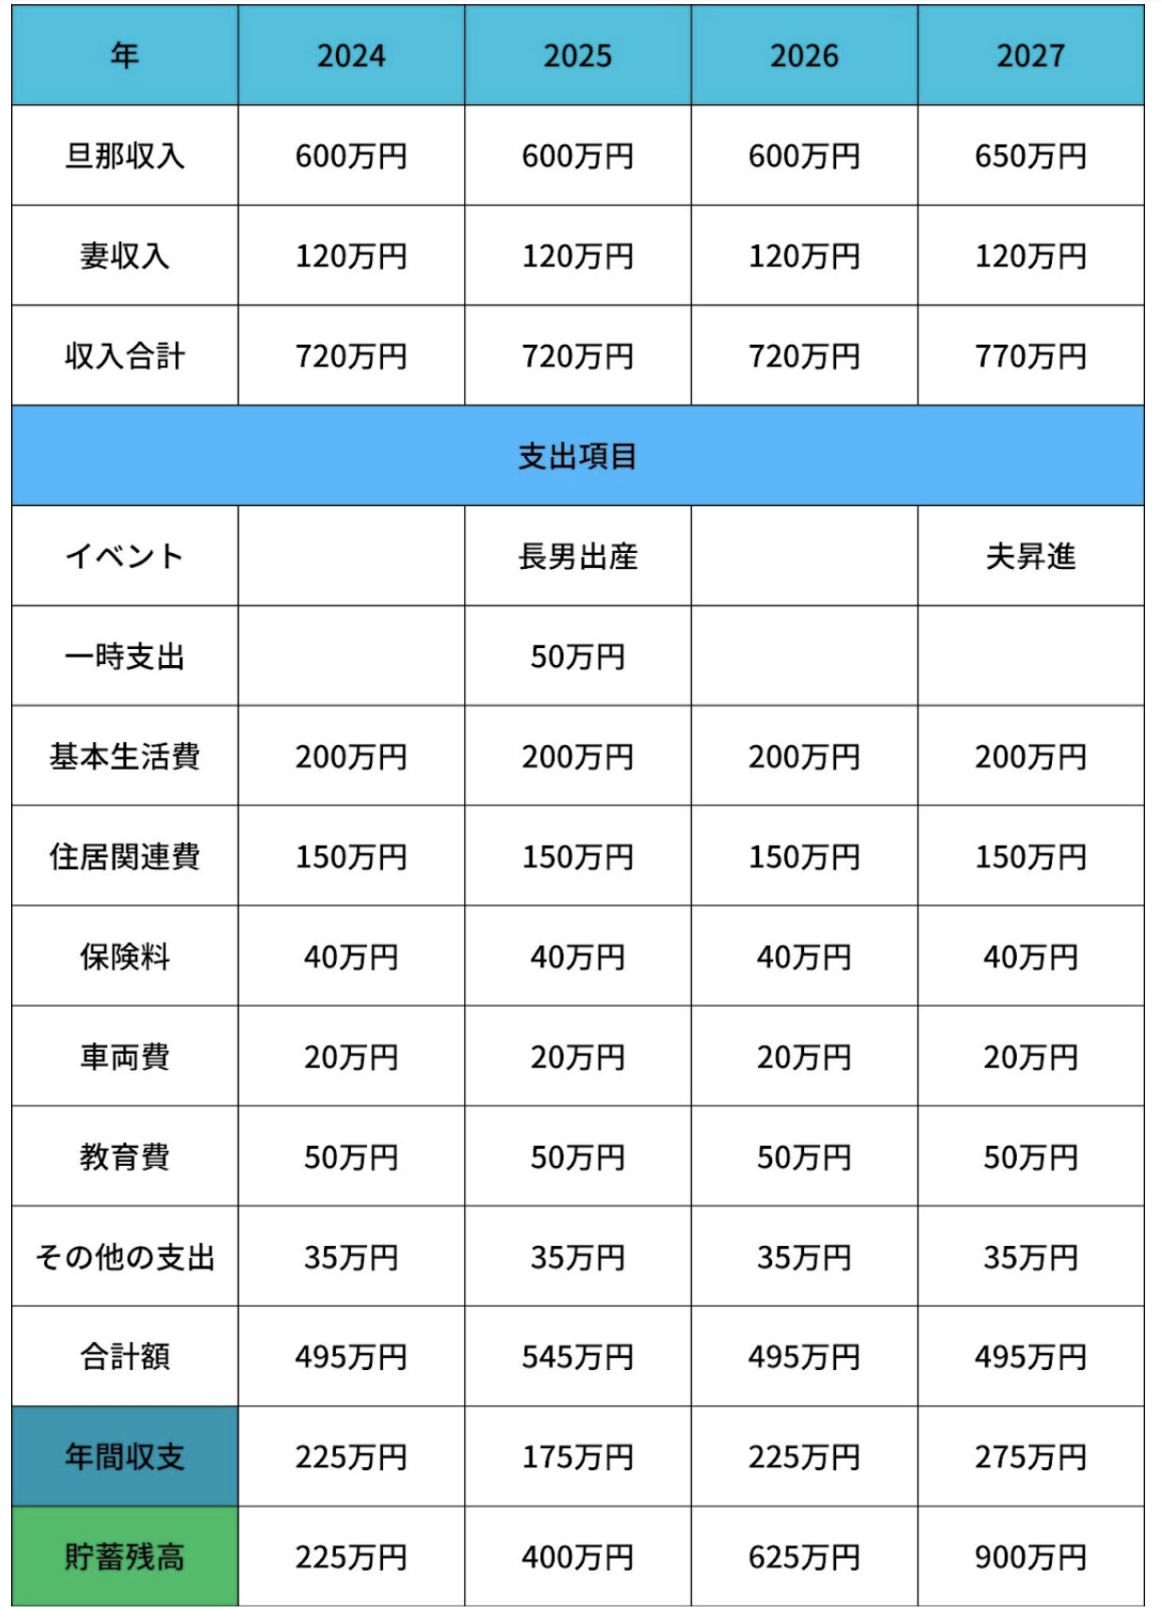
最大の問題は「夫婦別財布」による情報のブラックボックス化です。互いに生活費を一定額出し合い、残りは各自が自由に管理している家庭では、「相手が貯めてくれているはずだ」という根拠のない思い込み(モラルハザード)が頻発します。いざ住宅購入や出産の段階になって通帳を開示し合ったところ、双方とも貯蓄がほぼゼロだったという事例は後を絶ちません。
また、30代の住宅ローン頭金と貯金のバランスを誤るケースも目立ちます。金利上昇局面を恐れるあまり、手元の預貯金をほぼすべて頭金や諸費用に充当してしまい、引っ越し直後に家電故障や医療費などの突発的な出費に耐えられなくなるパターンです。住宅購入時であっても、最低限生活費の6ヶ月分に相当する生活防衛資金(約150万〜200万円)は絶対に手元に残さなければなりません。
【盲点と誤解】ネットの蓄財論に惑わされないための3つの真実
Web上にはさまざまな資産形成ノウハウが溢れていますが、30代夫婦の置かれた環境に照らし合わせると、かえって家計を危険に晒す誤解が散見されます。
第一の誤解は、「手取りの20%を必ず貯蓄に回すべき」という画一的な教条主義です。30代の手取り貯蓄率の目安として20%は確かに優等生的な数値ですが、未就学児が2人いる世帯や、親の介護・住宅取得直後の世帯にこれを強要すれば、日々の生活が困窮し夫婦関係の悪化を招きます。ライフステージに応じて「今は5%で維持し、復職後に25%へ引き上げる」といった柔軟な期間設計こそが本質です。
第二の誤解は、「貯金よりも全額投資に回すべき」という極端なリスクテイクです。近年、30代夫婦の新NISA・資産運用への関心は急増していますが、生活防衛資金が未完成のまま給与の余力をすべて株式インデックスファンドに投じているケースが見受けられます。相場急落時に急な医療費や車の買い替えが必要になった場合、損失を抱えた状態で資産を取り崩す羽目になります。「安全資産(現金預金)」と「リスク資産(投資信託)」の峻別は必須です。
第三の誤解は、「食費や日用品の極端な切り詰めが最善策」という思い込みです。日々の数十円単位の節約は精神的疲労が大きく、反動による衝動買い(リバウンド浪費)を引き起こします。削減すべきは意志の力を使わずに効果が続く「住居費、保険料、通信費、サブスクリプション、マイカー関連費用」といった固定費の聖域なき見直しです。
【2026年版アクションプラン】貯金ゼロから「資産1000万円」を最短で達成する黄金法則
30代世帯が資産形成の第一関門である「純資産1000万円」を達成するためには、根性論ではなく再現性の高いシステムを構築する必要があります。ここでは30代夫婦が貯金1000万円を達成する具体的な方法を3つのステップで提示します。
ステップ1:家計の完全可視化と共通ルールの策定
まずは世帯全体の資金の流れを一元化します。家計簿アプリ(夫婦おすすめ)として定評のある「マネーフォワード ME」や「OsidOri(オシドリ)」などを導入し、銀行口座やクレジットカード、証券口座を連携させます。プライベートの支出は一定の「お小遣い枠」として不可侵にしつつ、固定費や共同貯蓄の進捗はお互いにリアルタイムで把握できる環境を整えます。
ステップ2:先取り貯蓄の自動自動化
「給与が残ったら貯金する」という発想では一生お金は貯まりません。給与振込日の翌日に、目標貯蓄額(手取りの15〜20%)を自動で別口座(住信SBIネット銀行の目的別口座やあおぞら銀行などの好金利口座)へ自動振替する仕組みを構築します。「残ったお金はすべて使い切っても構わない」というルールにすることで、ストレスのない支出管理が実現します。
ステップ3:新NISAのつみたて投資枠を活用した長期運用
生活防衛資金(生活費の3〜6ヶ月分)が確保できたら、余剰資金を新NISAの「つみたて投資枠」に配分します。世界経済の成長を享受できる全世界株式(オルカン)やS&P500に連動する低コストインデックスファンドを対象に、毎月5万〜10万円規模の積立を淡々と継続します。仮に毎月7万円を年利5%で複利運用した場合、約9年強で資産1000万円に到達する計算となります。
【プロの結論】資産形成を加速させる家庭・挫折する家庭の明確な境界線
家計管理の成否を分ける本質は、単なる金融知識の多寡ではなく、「夫婦間の心理的バウンダリー(境界線)と合意形成プロセス」にあります。互いの金銭感覚の違いを否定せず、共通の将来像(いつまでに家を買うか、子どもにどんな教育を受けさせたいか、何歳でリタイアしたいか)を明確な言語として共有できている家庭は、困難な局面でもブレずに資産を拡大させていきます。
「相手が何にお金を使っているか分からない」「将来の資金計画について怖くて話し合えない」というコミュニケーションの断絶を放置することこそが、最大の資産形成リスクです。月1回、家計簿アプリの画面を見ながらカフェで前向きに将来を語り合う「マネーミーティング」の習慣を持つこと。それこそが、長期的な家計防衛における最も強固な土台となります。

【30代夫婦の貯金】に関するよくある質問(FAQ)
Q1:子どもが生まれたばかりで貯金ができません。どう対処すべきですか?
A1:乳幼児期は育児休業給付金や時短勤務で世帯収入が落ち込み、一時的な出費も増えるため、貯蓄ペースが鈍化するのは極めて自然です。この時期は「貯金を大きく増やす」ことよりも「家計を赤字にしないこと」と「児童手当に手を付けず別口座に全額保管すること」に集中してください。小学校入学以降に再び貯蓄体力を取り戻せば問題ありません。
Q2:新NISAと現金預金の比率はどのくらいがベストですか?
A2:30代子育て世帯の場合、まずは「手取り生活費の6ヶ月分〜1年分」および「数年以内に使う予定の使途確定金(頭金や車購入費)」を現金預金として死守してください。その防衛ラインを超えた余裕資金については、月々の積立投資に60〜70%、追加の現金積立に30〜40%といったバランスで配分するのが、相場変動時にも狼狽売りしない健全なポートフォリオです。
Q3:住宅ローンの頭金は貯蓄から全額出すべきですか?
A3:頭金を入れすぎて手元資金が枯渇するのは非常に危険です。低金利環境が続く限り、住宅ローン減税の恩恵や団信(団体信用生命保険)の保障機能を考慮すると、手元に十分な生活防衛資金を残した上で、頭金は物件価格の0〜10%程度に抑え、余剰資金を新NISA等の運用に充てる方が長期的な家計の安全性は高まります。
まとめ:我が家の現在地を知りブレない資産形成の一歩を踏み出そう
30代夫婦の貯蓄事情は、平均値約650万円という見かけの数字と、中央値約250万円という実態、そして約2割の貯蓄ゼロ世帯という三層構造に分かれています。他人のSNSや表面的な平均データに一喜一憂する必要はまったくありません。
重要なのは、現在の世帯年収と支出構造を冷静に直視し、「固定費の最適化」「先取り自動貯蓄」「共有家計簿アプリによる見える化」「新NISAによる長期分散投資」の仕組みを淡々と回し続けることです。今日から夫婦で未来に向けた対話を始め、ブレない家計基盤を築いていきましょう。 (出典: 30 代 夫婦 貯金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
