申告所得税及び復興特別所得税とは?通帳引き落としの正体と計算手順
春先の通帳記帳やオンラインバンキングの明細画面を開いた瞬間、「シンコクショトクゼイ」や「コクゼイ」という名義で見慣れない引き落とし記録を見つけ、思わず身構えた経験を持つ人は少なくありません。身に覚えのない不正請求や二重引き落としではないかと焦る声も散見されますが、これは確定申告を行った個人事業主や副業所得者、不動産売却益などを申告した納税者に対して正当に執行される国税の口座振替です。
国税庁の確定申告の手引きや税理士会の指針にも明記されている通り、私たちが春先に納める所得税は、本来の所得税に東日本大震災の復興財源である特別税が加算された「申告所得税及び復興特別所得税」として一体で処理されています。税額の正確な算出根拠、納付期限の猶予期間、さらには口座振替の手続きを行った納税者だけが享受できる仕組みまで、納税者が押さえておくべき実務上の全容を詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:通帳に見られる「シンコクショトクゼイトウ」などの引き落としは、確定申告で確定した税金の振替納税による正規の引き落とし。
- 要点2:税額は「基準所得税額×2.1%」を復興特別所得税として上乗せ合算し、法定納期限(通常3月15日)または振替日(4月中旬〜下旬)に納付する。
- 要点3:復興特別所得税は2037年まで課税が続く規定であり、期限を過ぎると延滞税が日割りで加算されるため口座残高の事前管理が必須。
【通帳の謎を解明】「申告所得税及び復興特別所得税」の正体と引き落としの仕組み
銀行明細に印字される「シンコクショトクゼイ」「シンコクショトクゼイトウ」「国税」「東京国税局」といった文字列の正体は、確定申告書を提出した際に選択した振替納税(口座振替)による自動引き落としです。
確定申告で算出される税金は、本来の所得に対して課される「所得税」と、東日本大震災からの復興施策に必要な財源を確保するために創設された「復興特別所得税」の2つで構成されています。国税庁の公式処理基準において、この2つは分離して納付するのではなく「申告所得税及び復興特別所得税」という単一の税目として合算請求されるルールが敷かれています。
多くの納税者が混乱する最大の原因は、確定申告書の提出期限と実際の引き落とし日(振替日)に約1ヶ月以上のタイムラグが存在する点にあります。通常の窓口納付や電子納税は法定納期限である3月15日(土日の場合は翌平日)までに納付を完了させなければなりませんが、事前に口座振替依頼書を提出している「振替納税」利用者に限り、例年4月中旬から4月下旬(4月20日前後〜23日頃)に指定口座から引き落としが実行されます。申告作業を終えて安心しきった頃に引き落とされるため、心当たりがないと勘違いするケースが後を絶ちません。
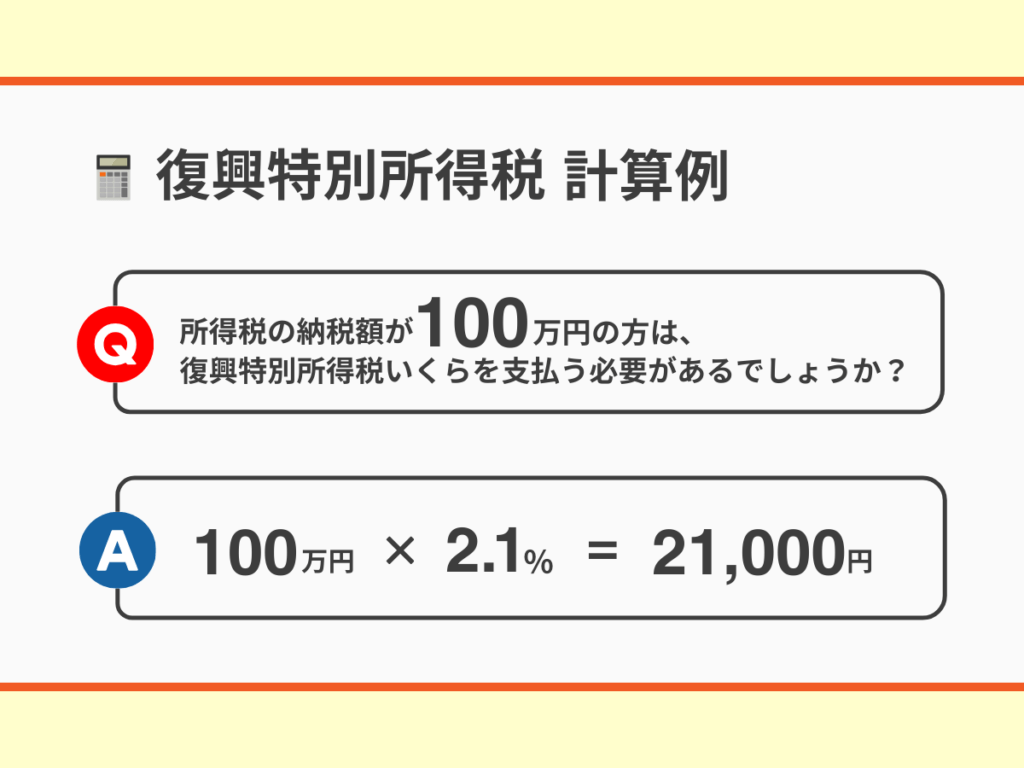
所得税と復興特別所得税の違いを整理すると、所得税が所得金額に応じて5%から最高45%まで段階的に上がる累進課税であるのに対し、復興特別所得税は算出された所得税額に対して一律2.1%を乗じる「付加税方式」を採っています。
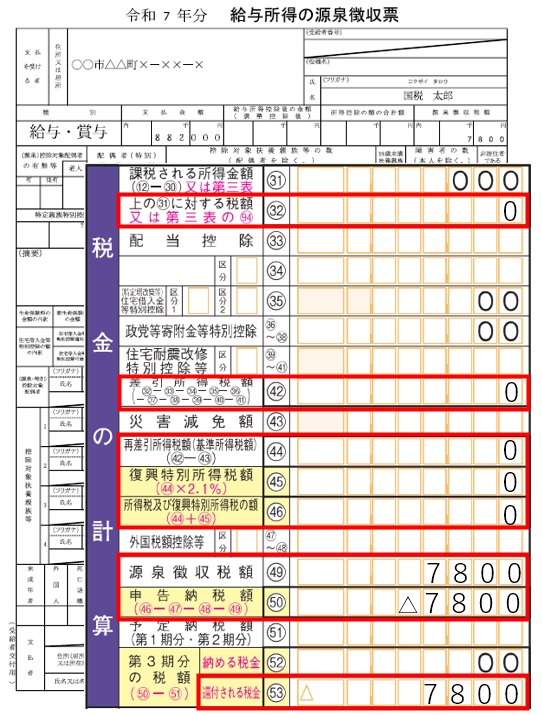
【2026年最新版】基準所得税額2.1%の計算方法と確定申告書の記入実例
税額の算出プロセスは、一見複雑に見えて極めて明確な数式で体系化されています。申告書を作成する際、復興特別所得税の計算は「課税所得全体」にかけるのではなく、各種控除を引いた後の「基準所得税額」に対して計算される点に注意が必要です。
国税庁の確定申告書記入例に基づく計算ステップは以下の3段階で完結します。
まず、1年間の総収入から必要経費を差し引いて「所得金額」を求め、そこから基礎控除、社会保険料控除、配偶者控除などの各種所得控除を差し引いて「課税される所得金額(1,000円未満切り捨て)」を導き出します。これに対応する税率(5%〜45%)を乗じ、控除額を引いたものが本来の所得税額です。住宅ローン控除や配当控除などの税額控除がある場合はここから差し引き、残った金額が「基準所得税額」となります。
次に、確定申告書の計算欄に沿って、基準所得税額に2.1パーセントを掛け合わせます(1円未満は切り捨て)。
最後に、「基準所得税額」と「復興特別所得税額(基準所得税額×2.1%)」を合算し、すでに給与や報酬から天引きされている源泉徴収税額や予定納税額を差し引くことで、最終的に納付すべき「申告所得税及び復興特別所得税」の納付確定額が算出されます。
たとえば、税額控除適用後の基準所得税額が300,000円であった場合、復興特別所得税額は「300,000円 × 2.1% = 6,300円」となります。したがって、国税として納める合計税額は306,300円です。e-Taxを利用して申告書を作成する場合はシステムが自動計算を行いますが、手書き申告や検算時にはこの2.1%の掛け忘れ・二重計算に十分注意を払う必要があります。
【比較データで一目でわかる】納付方法別のメリット・注意点と期限一覧
確定申告で確定した所得税等の納付手段は、デジタル化と決済プラットフォームの多様化に伴い複数の選択肢が用意されています。資金繰りやポイント還元の有無に応じた客観的な比較は以下の通りです。
| 納付手段 | 実際の納付日・引き落とし期日 | 手数料・コスト | 編集部の見解・評価 |
|---|---|---|---|
| 振替納税(銀行口座引落) | 4月中旬〜下旬(例年4月23日前後) | 無料 | 資金繰り猶予が約1ヶ月延びる最大の利点。残高不足による失効リスクに注意。 |
| e-Tax ダイレクト納付 | 即時納付 または 3月15日までの指定日 | 無料 | 自宅から即時完結可能。期日指定もできるため業務効率を最優先する層に最適。 |
| クレジットカード納付 | 3月15日までに決済サイトで手続き | 決済手数料(1万円ごとに約80円〜) | カード会社のポイント還元率が手数料を上回る場合や分割払い希望者に有効。 |
| スマホアプリ納付(Pay等) | 3月15日までに専用サイトで決済 | 無料(納付上限額30万円まで) | 手数料無料で手軽だが税額30万円以下の少額納税者に限定される。 |
| 金融機関・税務署窓口納付 | 3月15日(法定納期限) | 無料 | 納付書受領印(領収証書)がその場で即時発行される確実性が唯一の強み。 |
一般に知られていない盲点とネットの誤解|「いつまで課税?」と税制動向
ネット上の掲示板やSNSでは、復興特別所得税に対して「震災からかなりの年月が経過したのになぜ今も取られ続けているのか」「いつまで払い続けるのか」といった疑問が定期的に噴出します。
東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法に基づき、復興特別所得税の課税期間は平成25年(2013年)1月1日から令和19年(2037年)12月31日までの25年間と法律で明確に定められています。個人の給与天引きや確定申告においては、2037年分の所得税精算まで本税率が適用され続けます。
さらに税制改正論議において注目すべきは、防衛費増額に伴う財源確保の法案です。復興財源の総額を確実に確保しつつ別財源を捻出するため、現行の復興特別所得税の税率を1%引き下げる代わりに課税期間を最長で14年程度延長(2051年頃まで継続)し、引き下げた分と同等の新たな付加税を導入する枠組みが決定・議論されてきました。名前や枠組みの変更こそあれ、実質的な個人所得への付加税負担は当面の間、完全に終了することはありません。この構造を知らないと、毎年の確定申告で誤った税額を計算してしまう原因になります。
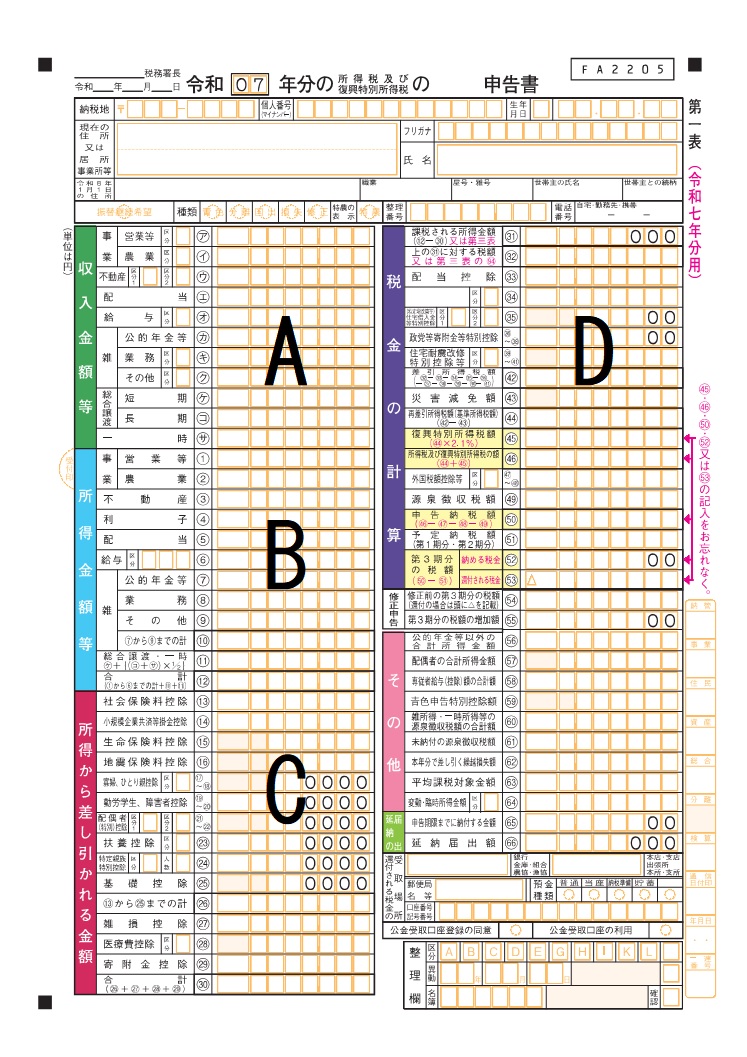
また、「申告所得税と復興特別所得税を別々に2回払わされている」という誤解も散見されます。確定申告書の第一表において、両者は一体として税額が合算され、一括で納付・引き落としされています。通帳の明細に1回しか引き落とし記録がないのは、二重請求ではなく合算して適正に処理されている証拠です。
【実態検証】納付期限を過ぎた場合のペナルティと予定納税の落とし穴
税務の現場で最もトラブルが多発するのが、振替納税指定口座の「残高不足」に伴う意図しない滞納事故です。
振替納税を利用している場合、4月の引き落とし日に口座残高が1円でも不足していると、再振替は行われません。その瞬間に「振替納税の権利」が喪失し、法定納期限である3月15日まで遡って未納扱いとなります。つまり、4月の引き落とし失敗が発覚した時点で、すでに約1ヶ月分の延滞税が発生した状態に陥ります。
国税の延滞ペナルティは、日割り計算で容赦なく加算されます。納期限の翌日から2ヶ月を経過する日までは原則年7.3%(延滞税特例基準割合により変動し年2.4%〜2.8%程度)、それを超えると原則年14.6%(特例割合により年8.7%〜8.9%程度)の高率な延滞税が課されます。税務署から督促状が届いて慌てて納付しても、余分な金銭的損失を被ることは避けられません。
さらに、前年分の確定申告における申告所得税及び復興特別所得税の金額(基準額)が15万円以上となった場合、税務署から「予定納税」の通知が届きます。これは当年分の所得税を前もって前納させる制度であり、第1期(7月)と第2期(11月)に基準額の3分の1ずつを納めなければなりません。前年に大きな売却益や一時所得があった個人事業主・投資家は、翌年に業績が下がっていても予定納税の義務が発生するため、キャッシュフローが急激に悪化する落とし穴が存在します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税理士や財務コンサルタントの現場知見から導き出される、納付手段の合理的な選び方は以下の通りです。
【振替納税が向いている人】
・事業資金のキャッシュフローを1ヶ月でも長く手元に残したい個人事業主
・手動での納税手続きを完全に自動化し、申告漏れ・納付忘れを防ぎたい人
・メインバンクに常に一定以上の運転資金や生活防衛資金をプールしている人
【振替納税を避けて別手段を選ぶべき人】
・口座残高の管理が苦手で、残高不足による即時滞納リスクを抱えやすい人
・クレジットカードのポイント還元率が高く、決済手数料を差し引いてもメリットを得られる人
・税額が30万円以下で、スマホ決済(PayPay等)の利便性を活用したい人
・金融機関の融資審査などで、4月を待たずに3月15日時点で領収証書が手元に必要な人
【申告 所得税 及び 復興 特別 所得税】に関するよくある質問(FAQ)
Q1:会社員で給与所得のみですが、通帳から「申告所得税」が引き落とされることはありますか?
A1:年末調整のみで完結している給与所得者の通帳から直接引き落とされることはありません。ただし、副業所得が20万円を超えて確定申告を行った場合、医療費控除やふるさと納税で追加納税が生じた場合、あるいは不動産・株式の譲渡益を申告して振替納税を選択した場合は、会社員であっても指定口座から引き落としが行われます。
Q2:確定申告書をe-Taxで提出した後、税務署から納付書が自宅に郵送されてきません。なぜですか?
A2:国税庁では納付書の事前送付を原則として廃止しています。振替納税を選択していない場合は、税務署からの通知を待つのではなく、自ら3月15日の法定納期限までにe-Taxダイレクト納付、クレジットカード決済、または金融機関窓口で納付書を自作して納める必要があります。
Q3:復興特別所得税の2.1%は、年間の総売上や年収全体に対して課税されるのですか?
A3:いいえ、総収入や年収全体にかかるわけではありません。経費や所得控除を差し引いて計算した「本来の所得税額(基準所得税額)」に対してのみ2.1%が乗じられます。例えば税額控除後の所得税が10万円であれば、復興特別所得税は2,100円となります。
まとめ:税制の仕組みを正しく把握し適切な資金計画を
通帳に記録される「申告所得税及び復興特別所得税」の引き落としは、確定申告の手続きを適切に行った結果として発生する合法的かつ計画的な国税の精算です。所得税に対して一律2.1%が付加される仕組みや、2037年まで継続する課税の背景を把握しておくことで、春先の支出に対する不安は解消されます。
振替納税を利用する際は、4月中旬の引き落とし日までに口座残高を確実に確保し、残高不足による意図しない延滞税の発生を防ぐことが資金管理における絶対条件です。税制の正確なロジックを理解し、自身の事業規模や決済スタイルに合わせた最適な納付手段を選択してください。 (出典: 申告 所得税 及び 復興 特別 所得税(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
