ファンドラップとは?「やめとけ」と囁かれる理由と手数料の罠を徹底検証
退職金の運用先を探すシニア層や、多忙で投資の勉強に時間を割けないビジネスパーソンを中心に、金融機関がこぞって提案しているのが「ファンドラップ」です。投資の専門知識がなくても、簡単なアンケートに答えるだけでプロに資産配分から実際の売買、定期的なメンテナンスまで一任できる仕組みは、一見すると非常に魅力的に映ります。
しかし、インターネット上の検索窓にサービス名を入力すると、「やめとけ」「大損した」「おすすめしない」といったネガティブな警告ワードがずらりと並ぶのが現実です。日本投資顧問業協会の統計などを紐解くと、ラップ業務の契約件数や残高は高水準を維持している一方で、契約後に「こんなはずではなかった」と後悔する利用者が後を絶ちません。なぜプロに任せる安心のサービスが、これほどまでに厳しい批判に晒されているのか、その構造的な背景と手数料のからくりを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ファンドラップの最大の落とし穴は、ラップ管理費用と投資信託の信託報酬が重なる「手数料の二重構造(年率2%〜3%前後)」にある。
- 要点2:一般的なインデックス投資信託と比べてコスト負担が極めて重く、長期運用における複利効果を著しく削ぎ落とす構造的デメリットが存在する。
- 要点3:ネット証券の低コストラップやロボアドバイザーが台頭する現在、対面型の高コストファンドラップが真に適しているのは「手数料を払ってでも対面相談の安心感を買いたい富裕層」に限られる。
【基礎知識】ファンドラップの仕組みと投資信託との決定的な違い
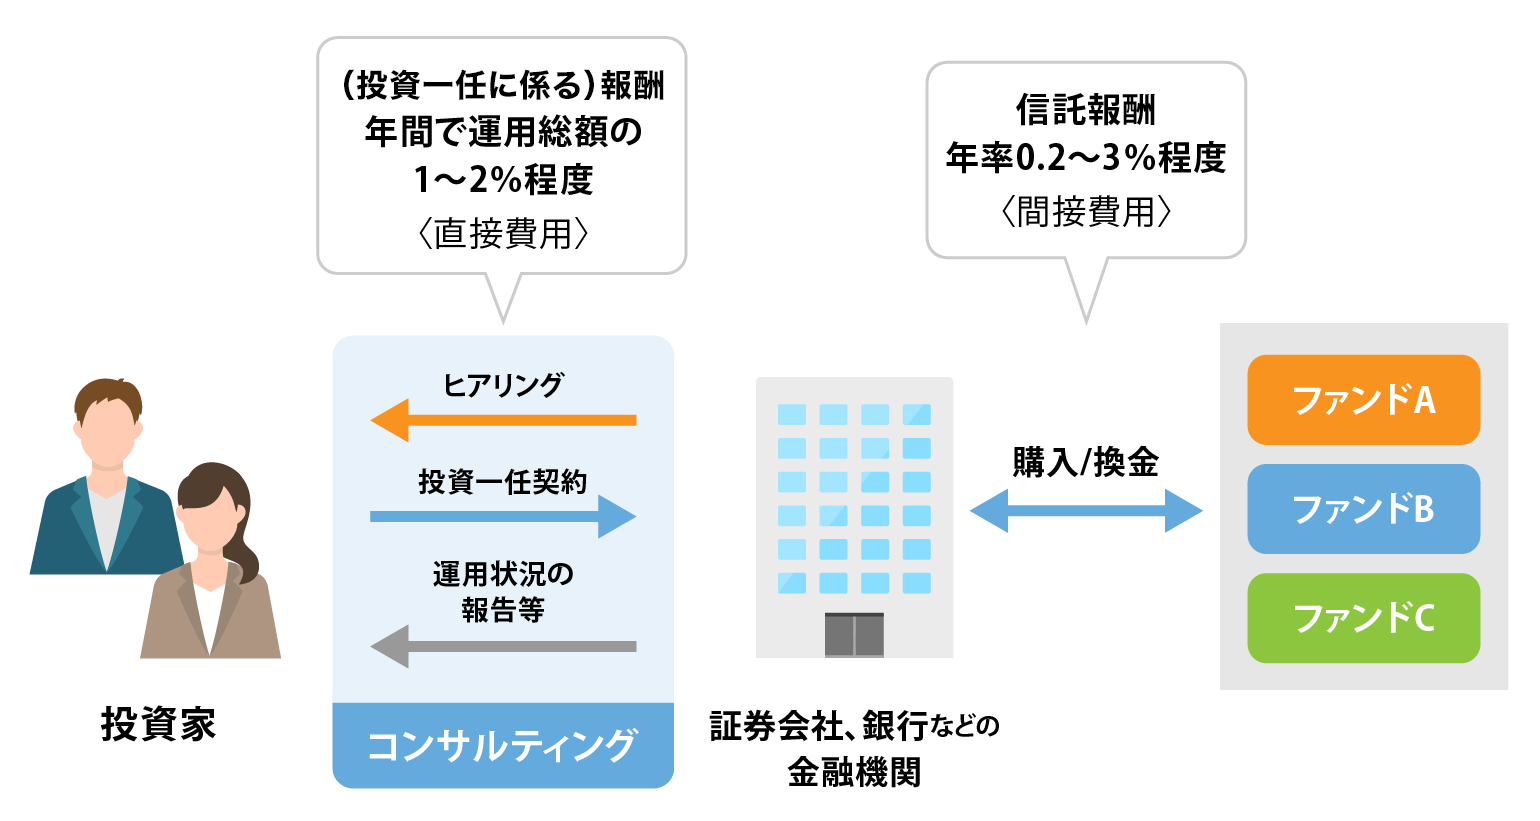
ファンドラップ(Fund Wrap)とは、投資家が証券会社や信託銀行などの金融機関と「投資一任契約」を結び、資産運用に関わる一切の判断と実務をプロに委任するサービスです。三井住友銀行などの主要金融機関が公開しているサービス概要によると、契約者が自身のリスク許容度や投資目的、運用期間に関するヒアリングに答えることで、最適な資産配分(ポートフォリオ)が自動的に提案され、複数の投資信託を組み合わせた運用がスタートする仕組みとなっています。
市場環境の変化に伴って特定の資産が値上がり・値下がりし、当初設定した配分比率が崩れた場合でも、プロ側が定期的に資産を売買して元の比率に戻す「リバランス」や、市場動向に応じた配分の見直し(リアロケーション)をすべて代行してくれる点が最大の特徴です。
ここで多くの初心者が疑問に抱くのが、「一般的な投資信託を自分で買うのと何が違うのか」という点です。ファンドラップと投資信託の違いは、端的に言えば「運用判断の主体」と「契約形態」にあります。
通常の投資信託は、投資家自身が「国内株式型」「全世界株式型」「先進国債券型」といった個別の商品を自分の意思で選び、買い付けや売却の注文を出します。日々の相場変動に応じたリバランスも、投資家本人が計算して実行しなければなりません。これに対してファンドラップは、投資信託という「箱」を複数選び、それらを組み合わせた資産管理パッケージ全体の運営を丸ごと金融機関に委任する契約形態をとっています。
つまり、ファンドラップ自体が特別な金融商品なのではなく、「複数の投資信託を組み合わせて自動運用してくれる有料の執事サービス」と捉えるのが本質を理解する近道です。

なぜ「やめとけ」「大損する」と批判されるのか?手数料の二重構造とデメリットの深層
ファンドラップの仕組み自体は理にかなっているように見えますが、投資経験者やファイナンシャルプランナー(FP)の間では「ファンドラップはやめとけ」という意見が根強く存在します。その決定的な要因が、運用利回りを容赦なく侵食する「手数料の二重構造」です。
対面型証券会社や信託銀行で提供されるファンドラップの手数料体系は、大きく分けて以下の2層で構成されています。
第一に、口座管理や資産配分の調整に対する対価として金融機関に支払う「ファンドラップ管理手数料(投資一任受任料)」です。これは預入資産に対して年率1.0%〜1.65%程度が固定で差し引かれます(金融機関によっては一部成功報酬型を選択できる場合もあります)。
第二に、実際に買い付けて運用する組み入れ投資信託に対して日々発生する「信託報酬」です。これが年率0.5%〜1.5%程度かかります。この2つを合算すると、トータルの運用コストは年率2.0%〜3.0%前後に達するケースが珍しくありません。
年率2.5%の手数料が長期運用に与える破壊的なインパクトを理解していないと、重大な損失リスクを背負い込むことになります。仮に運用利回りが年4%だった場合、手数料を引いた実質利回りはわずか1.5%に縮小します。さらに相場全体が下落した局面では、資産価値が目減りしているにもかかわらず毎年2%以上の固定コストが天引きされ続けるため、下落のスピードが加速して「ファンドラップで大損した」という失敗談につながるわけです。
現在、ネット証券等で購入できる低コストの全世界株式インデックスファンド(eMAXIS Slim全世界株式など)の信託報酬は年0.05%台にまで低下しています。年0.05%と年2.5%では、運用コストに50倍もの格差が存在します。1,000万円を20年間運用した場合、手数料の差額だけで数百万円単位の資産の開きが生じるという計算結果は、投資のプロであれば誰もが知る厳然たる事実です。
また、ファンドラップのデメリットとしては、NISA(少額投資非課税制度)の枠をフル活用しにくい点や、一般的な対面型サービスでは最低投資金額が300万円〜1,000万円と高額に設定されている点も挙げられます。手数料負けする確率が高い構造こそが、批判を集める最大の元凶と言えます。
【徹底比較】大手対面型 vs ネット証券・ロボアドバイザーの実力差
資産運用の一任サービスは、従来の対面型大手証券だけでなく、ネット証券が手掛ける低コストラップや、アルゴリズムを活用したロボアドバイザーへと選択肢が広がっています。各サービスの特徴とコスト構造を客観的なデータで比較します。
| サービス種別・代表例 | トータル年間手数料(目安) | 最低投資金額 | 対面相談・サポート | 編集部の見解・評価 |
|---|---|---|---|---|
| 大手対面型ファンドラップ (野村證券・SMBC等) | 年率 2.0% 〜 3.0% 程度 (管理費+組み入れ投信) | 300万円 〜 1,000万円 | ◎ 専任担当者による手厚い面談・提案 | コストは最上位。ネット操作が苦手で担当者との対話に価値を感じる高齢富裕層向け。 |
| ネット証券系ファンドラップ (楽天証券 楽ラップ / SBIラップ) | 年率 0.6% 〜 1.0% 程度 (SBIラップAI活用等は低水準) | 1万円 〜 10万円 | × 原則オンライン完結(チャット/電話) | 対面型の3分の1以下のコスト。少額から自動運用を試したい層に適した選択肢。 |
| ロボアドバイザー (WealthNavi / THEO等) | 年率 1.1% 程度 (海外ETF経費率含む) | 1万円 〜 10万円 | × 原則オンライン完結(自動リバランス) | 自動税金最適化機能(DeTAX)やNISA対応が充実。全自動化を好む若年〜中年層向け。 |
| インデックス投信の自力積立 (オルカン・S&P500等) | 年率 0.05% 〜 0.10% 程度 (購入・解約手数料0円) | 100円 〜 | × 自己管理(購入設定のみで放置可) | 最も資産効率が高い。リバランスの手間を許容できるなら圧倒的に推奨される王道。 |
野村證券のファンドラップをはじめとする大手金融機関のサービスは、手厚いヒアリングと担当者の対面コンサルティングを受けられる安心感があるものの、コスト水準は極めて高額です。一方で、楽天証券の楽ラップやSBI証券のSBIラップなどは、オンライン専用にすることで運営コストを削ぎ落とし、トータル費用を年率1%未満に抑えています。
さらに、WealthNaviに代表されるロボアドバイザーは、アルゴリズムによる自動リバランスや非課税枠の活用に対応しており、一任型サービスを求めるユーザーの乗り換え先として定着しています。

【実態検証】利用者のリアルな評判・口コミと利回り実績の実像
ファンドラップを実際に利用しているユーザーの評判や口コミを多角的に検証すると、満足している層と激しい後悔を口にする層との間で、評価が二極化している実態が浮かび上がってきます。
肯定的な評価を寄せるのは、主に70代以上の高齢富裕層や、退職金の一括管理を希望する顧客です。「店舗のブースで担当者が丁寧に市況を解説してくれるため精神的な安心感がある」「自分で株価を毎日チェックして一喜一憂するストレスから解放された」といった、精神的負担の軽減(認知的負荷の低減)を高く評価する声が目立ちます。
対照的に、ネガティブな口コミの大半は運用利回りの実績に対する不満です。SNSや知恵袋、マネー系コミュニティに寄せられた実体験の声を分析すると、以下のような生々しい証言が多数見受けられます。
「世界的な株高局面だったにもかかわらず、手元のファンドラップの年利回りはわずか2%台。同時期に子どもがネット証券で積み立てていたオルカン(全世界株式)は15%以上増えており、高い手数料を取られてリターンが削られている現実を知って愕然とした」
金融機関側が提示する運用報告書を見ると、表面上の運用成績がプラスになっていても、差し引かれた運用管理手数料や為替ヘッジコストを合算すると、インデックス指標(ベンチマーク)を大幅に下回っている事例が散見されます。「プロが一任運用するから市場平均より高いリターンが出る」という期待を抱いて契約した投資家ほど、手数料控除後の実績を見て失望する結果に陥っています。
一般に知られていない盲点と賢い解約タイミング
ファンドラップをすでに契約している投資家が直面するのが、「ファンドラップの解約タイミング」の難しさです。解約に際しては、一般的な投資信託の解約とは異なる特有の注意点が存在します。
第一に、契約解除から実際の資金化までに一定のタイムラグが生じる点です。ファンドラップ口座内では複数の国内外ファンドが運用されているため、解約を申し込んでからすべての投資信託が売却され、指定口座に現金が着金するまでに1週間から2週間程度の日数を要します。急な資金需要に対応しづらい点は見落とされがちなリスクです。
第二に、相場下落時に焦って途中解約することによる「損失の確定」です。含み損を抱えた状態でパニック解約すると、市場の回復局面の恩恵を受けられなくなります。
後悔のない解約を実行するための合理的なタイミングは、以下の3つの基準で判断するのが定石です。
1つ目は、市場の反発によって含み損が解消または縮小したタイミングです。高コストなファンドラップから、低コストなNISA成長投資枠やインデックスファンドへ資産を移し替える「リバランスの機会」として活用します。
2つ目は、毎年の手数料負担の総額を計算し、自分で運用した場合とのコスト差が許容できなくなった時点です。年間数百万円の運用残高がある場合、手数料だけで毎年十数万円が消えていくため、気づいた時点で早めに損切り・乗り換えを行う方が長期的な手取り額は多くなります。
3つ目は、まとまった出費(住宅購入、介護資金、事業資金など)が必要になった段階です。解約にかかる日数を逆算し、必要となる時期の1ヶ月前には手続きを開始するのが鉄則です。
【プロの結論】行動経済学から紐解く「おすすめできる人・できない人」の明確な境界線
行動経済学や投資心理学の視点からファンドラップというビジネスモデルを分析すると、このサービスの本質は「運用リターンの最大化」ではなく、「運用の意思決定に伴う心理的不安の外部委託」であると言えます。
人間には、損失を出したときに自分自身の判断ミスを責めたくないという「自己責任回避のバイアス」が存在します。年率2%〜3%もの高額な手数料は、金融工学的な付加価値に対する対価というよりも、「運用の判断責任をプロに肩代わりしてもらうための保険料」として機能しているのが実情です。この構造を理解した上で、利用すべき人と避けるべき人の条件は極めて明確に分かれます。
ファンドラップをおすすめできる人の条件
- 対面での対話や手厚いサポートに高いコストを支払う価値を感じる人:パソコンやスマートフォンの操作が苦手で、銀行や証券会社の窓口で担当者と顔を合わせて相談したい高齢層。
- 数千万円以上の資産があり、資産維持が目的の富裕層:積極的なリターン拡大よりも、相場急変時に債券や現金比率を高めるなどの保守的なリスク管理を丸投げしたい人。
- 認知能力の低下に備え、資産管理を自動化しておきたいシニア層:将来的に判断力が衰えた際にも、契約に基づいた規律ある運用を維持したい人。
ファンドラップを絶対に避けるべき人の条件(やめておくべき人)
- 20代〜50代の資産形成層・現役世代:長期積立投資による複利効果を最大化すべき世代にとって、年率2%を超える固定手数料は資産形成を著しく阻害する致命的な足かせとなります。
- 自分でネット証券の口座を開設・操作できる人:eMAXIS Slimシリーズなどの超低コスト投信を一本買い付けて放置(ほったらかし投資)するだけで、ファンドラップを上回る運用効率を容易に実現できます。
- 「プロに任せれば市場平均以上の高利回りが得られる」と誤解している人:ファンドラップの運用中身は標準的な投資信託の組み合わせであり、高コストな分だけ実質利回りはインデックス平均を下回る確率が高いのが現実です。
【ファンドラップとは】に関するよくある質問(FAQ)
Q1:投資信託とファンドラップでは、どちらの方が儲かりますか?
A1:長期的なトータルリターンで比較した場合、低コストなインデックス投資信託を自力で保有する方が手取り利益は多くなる可能性が極めて高いです。ファンドラップはプロが管理するものの、組み入れられる商品は既存の投資信託が中心です。年間2%前後の手数料差が複利で累積するため、同じ市場環境であれば低コスト投信の方が圧倒的に有利になります。
Q2:新NISA制度(つみたて投資枠・成長投資枠)でファンドラップは使えますか?
A2:金融機関によって対応が異なります。大手対面型ファンドラップではNISAの成長投資枠に一部対応した専用コースを新設する動きもありますが、選択肢が限られていたり、投資一任受任料の非課税メリットが限定的だったりします。一方で、ネット証券のSBIラップやロボアドバイザー(WealthNaviのおまかせNISAなど)はNISA枠を全自動で活用できる仕組みを整えています。
Q3:契約中のファンドラップで含み損が出ています。今すぐ解約すべきですか?
A3:市場全体が急落している最中に慌てて全額解約すると、底値での損切りとなってしまいます。ただし、「解約手数料がかからない」「乗り換え先としてより低コストな優良投信が決まっている」という状況であれば、低コストファンドへ資金を移すことで今後の回復局面におけるリターン効率を高めることが可能です。保有資産の手数料率を再確認し、冷静に乗り換え計画を立てることを推奨します。
まとめ:今後の動向と失敗しないための判断基準
ファンドラップは、資産運用の手間と精神的負担をすべてプロに丸投げできる便利なパッケージサービスです。しかし、その利便性の裏には「年率2%〜3%前後の重い手数料」という見過ごせないコストの壁が立ちはだかっています。
ネット証券の普及と情報アクセスの民主化が進んだ現代において、「窓口で勧められたから」という理由だけで安易にファンドラップを契約する行為は、貴重な将来資産を大きく目減りさせるリスクを伴います。
自身が金融機関に求めているものが「対面での手厚い接客と安心感」なのか、それとも「純粋な資産形成効率」なのかを客観的に見極めてください。もし後者であるならば、低コストな投資信託の積立や、より費用の抑えられたネット型一任サービスを選択することが、後悔しない資産運用の第一歩となります。 (出典: ファンド ラップ と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
