クレジット会社倒産で支払いは免除?残高やポイントの真相と徹底対策
日常生活のあらゆる場面に浸透したキャッシュレス決済。しかし、もし自身が日常的に利用しているクレジットカード会社や信販会社が突然、経営破綻に陥ったら何が起きるのでしょうか。「会社が倒産したのだから、残った利用残高の支払いはチャラになるのではないか」という淡い期待混じりの噂がSNS等で囁かれることもありますが、金融の現場における現実は決して甘くありません。
決済手数料の引き下げ圧力や不正利用対策費の増大、さらには金利環境の変化などを受け、信販・クレジット業界を取り巻く経営環境は激変しています。本稿では、クレジット会社が倒産した際に利用残高やポイント、信用情報にどのような影響が及ぶのか、その仕組みと法的な真実を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:クレジット会社が倒産しても利用残高やリボ払いの支払い義務は一切消滅せず、債権回収会社へ引き継がれる。
- 要点2:貯まっていたポイントは原則として即座に失効し、チャージバックや未着商品の返金補償も機能停止するリスクが高い。
- 要点3:カード会社破綻時の引き落とし不能による「意図せぬ延滞・信用情報への傷」を防ぐため、迅速な口座・請求管理が不可欠。
【噂の真相】クレジット会社が倒産しても「支払い免除」にならない法的根拠
ネット上の掲示板やSNSでは時折、「カード会社が潰れたら、今月の請求やリボ残高は払わなくて済むのでは?」という根拠のない噂が飛び交います。しかし、結論から申し上げれば、クレジットカード会社倒産によって利用者の支払い義務が消滅することは法的に100%あり得ません。
利用者がクレジットカードで買い物をした時点で、カード会社は加盟店に対して代金を立て替え払いしています。この時点で発生した「立替金返還請求権(利用者がカード会社に代金を支払う債務)」は、カード会社にとって立派な破産財団を構成する金融資産(売掛債権)となります。破産管財人や清算人は、倒産した会社の債権者(銀行や取引先など)へ配当を行うため、未回収の利用残高を1円単位まで徹底的に回収する法的義務を負っています。
実際の破綻処理においては、倒産したカード会社からカード会社倒産 債権回収会社(法務大臣の許可を受けたサービサー)へ債権が譲渡されるか、回収業務が委託されます。そのため、利用者の元には後日、管財人やサービサーから正式な支払い通知や振込用紙が届くことになります。「会社が消滅したから踏み倒せる」と考えて支払いを放置すると、遅延損害金が加算されるだけでなく、法的措置(給与や預金口座の差し押さえ)に発展するため極めて危険です。
特に注意が必要なのがクレジットカード会社破産におけるリボ払い残高や分割払い残高の扱いです。規約に基づき「期限の利益の喪失」が適用された場合、本来であれば複数回に分けて支払う予定だった残高について、一括返済を求められる可能性があります。管財人との協議により従来の分割スケジュールが維持されるケースもありますが、手元資金の急な準備を迫られるリスクは常に想定しておかなければなりません。
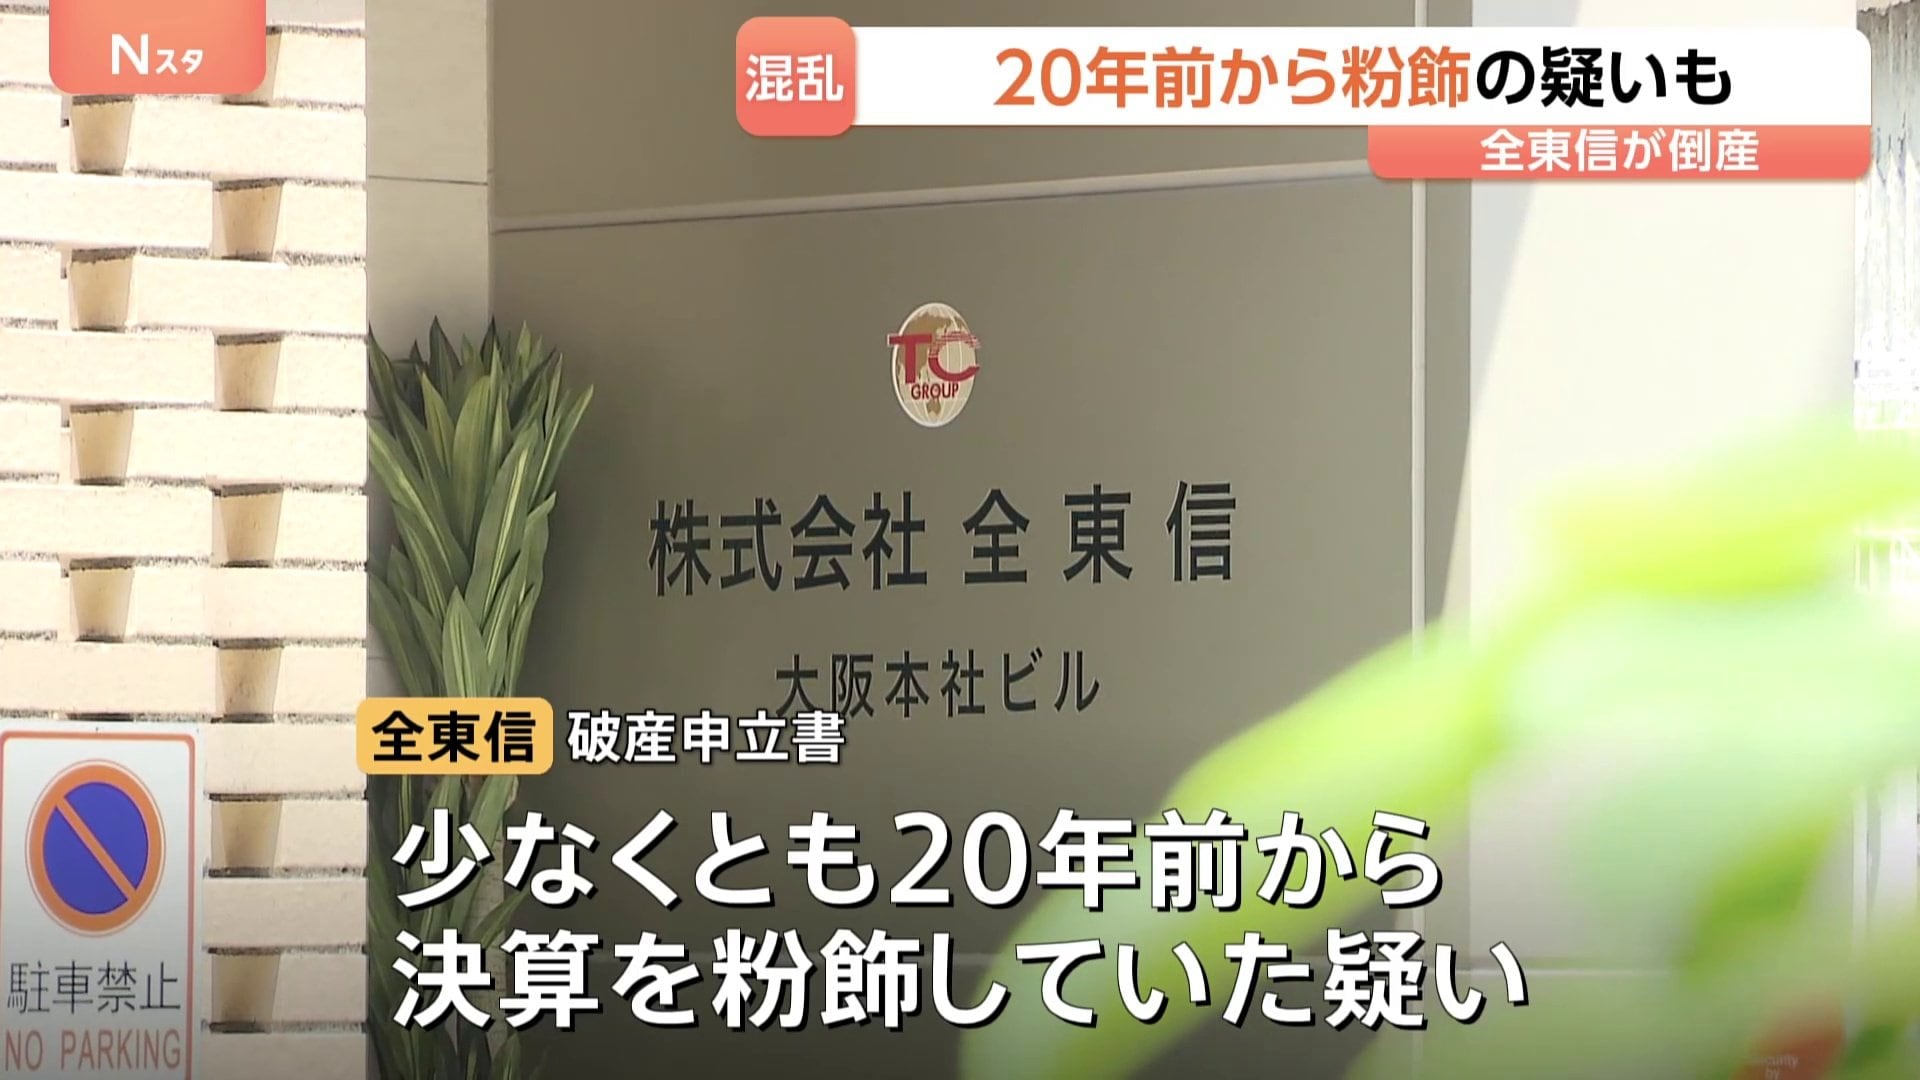
【実態検証】ポイント失効やチャージバックはどうなる?利用者が受ける直接的被害
支払い義務がそのまま残る一方で、利用者が享受していた特典や保護機能には極めて厳しい現実が待ち受けています。
最大の直接的損失となるのがクレジット会社倒産に伴うポイント失効です。カード利用で付与されるポイントは、法的にはカード会社が顧客に提供する「契約上のサービス(無担保の債権)」に過ぎず、銀行預金のように預金保険制度(ペイオフ)で保護されているわけではありません。カード会社が破産手続きに入った瞬間、ポイントプログラムは一方的に停止され、数十万ポイントを保有していても価値は事実上ゼロになります。破産債権として管財人に届け出る権利自体はありますが、一般債権者への配当率は数パーセント程度、あるいは配当ゼロで終わることが通例です。
さらに深刻なのが、カード会社倒産に伴うチャージバック返金機能の停止です。通常、購入した商品が届かない場合や詐欺被害に遭った際、利用者はカード会社を通じて決済を取り消す「チャージバック」を申請できます。しかし、カード会社自体が機能を停止している場合、国際ブランド経由の返金ルートが遮断され、被害金額の回収が絶望的になります。
ただし、一定の条件を満たす分割払いやリボ払いについては、割賦販売法に基づく「抗弁権の接続」を行使することが可能です。購入した商品に重大な欠陥があったり、販売業者が倒産してサービスが提供されない場合、利用者は支払停止の抗弁書を提出することで、以後の支払いを正当に拒絶できます。一括払い(マンスリークリア)には原則として抗弁権の接続が適用されないため、高額な役務契約(エステや語学スクールなど)の決済方法には十分な注意が必要です。
【客観データ比較】クレジット会社破綻時における各権利・ステータスの法的保護状況
クレジット会社が経営破綻した際、利用者の持つ権利や債務が法的にどのように扱われるのか、公的制度および一般的な破綻処理実務の基準に基づいて整理した比較表が以下となります。
| 項目・ステータス | 破綻時の法的扱い・詳細データ | 一般的な保護基準 | 編集部の見解・影響度 |
|---|---|---|---|
| 未決済の利用残高(一括) | 破産管財人またはサービサーへ100%返済義務が継続 | 支払い免除は一切なし | 【影響大】放置すると差し押さえや遅延損害金の対象 |
| リボ・分割払い残高 | 規約に基づく期限の利益喪失により一括請求のリスクあり | 管財人判断で分割継続の場合も | 【影響大】突然のまとまった資金需要に直面する危険 |
| 貯まった独自ポイント | 無担保債権のため破綻と同時に全額失効(価値喪失) | 預金保険(ペイオフ)対象外 | 【損失確実】大量保有者は実質的な資産喪失となる |
| 抗弁権の接続(分割購入分) | 割賦販売法第30条の4に基づき支払停止の主張が可能 | 2か月以上・3回以上の分割等 | 【救済あり】商品の未着・瑕疵時に利用者を法的に保護 |
| 信用情報機関(CIC等)の記録 | 正常終了なら完了記載。口座引落停止で放置すると延滞扱い | 契約終了後も最長5年間保有 | 【要注意】引き落とし口座変更の遅れで信用に傷がつく罠 |

【2026年最新動向】クレジット会社経営破綻の背景と加盟店を襲う連鎖リスク
なぜ盤石に見えるクレジットカード会社や信販会社が経営危機に陥るのでしょうか。近年の金融業界におけるクレジット会社倒産の理由と経緯を紐解くと、構造的な3つの要因が浮かび上がってきます。
第1に、国際ブランドによる決済手数料率(インターチェンジフィー)の引き下げ圧力です。公正取引委員会や政府による競争環境の透明化推進により、加盟店から得る手数料マージンが圧縮され、従来のビジネスモデルが限界を迎えています。第2に、不正利用対策(EMV 3-Dセキュア導入や不正検知システム)にかかる莫大なIT投資コストです。フィッシング詐欺の高度化に伴い、セキュリティ維持費を賄えない中小・独立系信販会社が脱落するケースが見られます。そして第3に、国内外の金利上昇に伴う調達コストの急増が、体力の乏しい事業者の資金繰りを直撃しています。
こうした破綻劇で最も深刻な被害を受けるのが、一般消費者以上に加盟店の売掛金未回収リスクです。
消費者がカードで買い物をした際、カード会社から加盟店への代金支払いは通常、締め日に応じて数週間から1か月後に行われます。もしその支払いサイクルの途中でカード会社や決済代行会社が経営破綻した場合、店舗側は商品をすでに渡しているにもかかわらず、売上代金が一切振り込まれないという事態に陥ります。特に薄利多売のEC事業者や中小小売店にとって、数百万円から数千万円規模の売掛金焦げ付きは、そのまま自社の連鎖倒産に直結する死活問題となります。
クレジット会社破綻が個人の信用情報に与える影響と盲点
クレジット会社が倒産した際、個人のクレジット会社倒産に伴う信用情報(CICやJICCなど)への影響は見落とされがちな盲点です。
通常、カード会社が清算されると、保有していた契約情報は「移管終了」や「契約終了」として処理され、適切に支払いを終えていれば事故情報(いわゆるブラックリスト)が付くことはありません。しかし、現場で頻発するのが「引き落とし口座の混乱による意図せぬ延滞」です。
破産手続きに伴い従来の自動引き落とし口座が凍結・停止された場合、管財人から指定の銀行口座への振り込み案内が届きます。これを「詐欺の手紙ではないか」と勘違いして放置したり、郵便物の確認を怠って期日を過ぎてしまったりすると、「利用者の過失による未払い」として信用情報機関に異動情報(延滞記録)が登録される恐れがあります。一度登録された異動情報は完済後も最長5年間残り続け、住宅ローンや他社カードの審査に致命的な悪影響を及ぼします。
また、破綻のニュースに便乗した「偽の債権回収会社を騙る架空請求詐欺」も発生します。不審な連絡があった場合は、記載された振込先に安易に入金せず、裁判所の破産事件番号や破産管財人の公式発表資料を照合する慎重さが求められます。
【プロの結論】決済リスクから身を守る「カード管理術」と判断基準
現代のキャッシュレス社会では、「便利さ」の裏にある金融機関の信用リスク(カウンターパーティーリスク)を意識した行動が不可欠です。特定の一社に過度に依存するライフスタイルは、万一の事態に生活インフラを麻痺させます。
【今すぐ見直すべき人のチェックリスト】
- 1つのカード会社のポイントを何年も使わずに数十万ポイント溜め込んでいる人
- 公共料金、携帯料金、家賃などすべての固定費決済を1枚のカードに集中させている人
- 高額なエステやスクールの長期契約を一括払いで決済している人
【推奨されるリスクヘッジ戦略】
- ポイントの即時利用・分散:ポイントは貯め込まず、毎月の支払いや共通ポイント、マイルへ定期的に交換・充当する。
- マルチカード体制の構築:大手メガバンク系、流通系、独立系など、資本系統の異なるカードを最低2枚保有し、決済ラインを二重化する。
- 固定費決済の速やかな切り替え準備:万一の破綻報道時には、即座にサブカードへ公共料金の引き落とし先を変更できる体制を整えておく。
【クレジット 会社 倒産】に関するよくある質問(FAQ)
Q1:カード会社が倒産したら、手元のカードは即座に使えなくなりますか?
A1:原則として即座、あるいは破産手続き開始決定の当日から利用停止となります。国際ブランド(Visa、Mastercard等)の決済ネットワークから加盟店データが遮断されるため、店頭やネットショッピングでの利用は一切できなくなります。
Q2:公共料金やサブスクの支払いに設定している場合はどうなりますか?
A2:カード会社からの決済が拒否されるため、各契約先で「未納」扱いとなります。電気・ガス・水道や通信費が止まるリスクがあるため、破綻が公表された段階で速やかに別のクレジットカードや口座振替への変更手続きを行ってください。
Q3:債権回収会社から手紙が届いた場合、本物かどうかどう見分ければいいですか?
A3:法務省のホームページに掲載されている「認可を受けた債権回収会社(サービサー)一覧」を確認してください。また、破産管財人名義の公式通知文書に記載された連絡先と、弁護士会情報等の一致を確認し、記載された口座へ振り込む前に公式窓口へ問い合わせるのが確実です。
Q4:チャージ済みのプリペイドカードや電子マネーの残高は返還されますか?
A4:資金決済法に基づく前払式支払手段として保全措置(発行保証金の供託など)が取られている場合、財務局等での所定の手続き(還付申出)を行うことで、一定期間後に残高の全額または一部が返還される制度があります。
まとめ:今後の動向と失敗しないための判断基準
クレジット会社や信販会社の倒産は、利用者にとって「借金が消える幸運」などではなく、「ポイント喪失や返金停止という実質的な不利益を被りながら、支払い義務と口座変更の手間だけが確実に残る」という極めて一方的なリスクです。
決済サービスの多様化が進む今だからこそ、ポイント還元率の高さだけに目を奪われるのではなく、運営企業の財務基盤や資本背景を見極める視点が欠かせません。日頃からポイントをこまめに消費し、決済手段を適切に分散しておくことこそが、予期せぬ金融トラブルから自身の資産と信用情報を守る最善の防衛策となります。 (出典: クレジット 会社 倒産(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
