年収500万の手取りはいくら?独身・既婚別の生活と2026年目安
給与明細を開いた瞬間、「額面は年収500万円に届いたのに、手元に残る金額が想像以上に少ない」と違和感を覚えた経験はないでしょうか。物価高や社会保険料の負担増が続く2026年現在、額面年収と実際に使える「手取り額」のギャップは、多くのビジネスパーソンにとって無視できない生活防衛のテーマとなっています。
年収500万円は国税庁の統計上、給与所得者全体の上位3割強に位置する堅実なポジションです。しかし、税金や社会保険料で差し引かれる金額は年間100万円を超え、独身か既婚・子持ちかによって可処分所得や生活感は劇的に変化します。手取りのリアルな計算内訳から、世帯別の生活シミュレーション、家賃や貯金の安全圏、さらには手取りを最大化する節税術まで、客観的データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収500万円の実質手取り額は年間約385万〜395万円(月額約24万〜32.5万円)であり、額面の約21〜23%が税金・社会保険料として差し引かれる。
- 要点2:独身一人暮らしなら標準的なゆとりを持てる一方、配偶者や子どもを扶養する単身インカム世帯では教育費や固定費の圧迫により家計管理の難易度が跳ね上がる。
- 要点3:適正家賃は月6.5万〜8万円(手取りの25〜30%)が安全圏であり、ふるさと納税やiDeCoを併用することで年間数万〜十数万円の可処分所得改善が可能となる。
【2026年最新】年収500万の手取り計算と税金・社会保険料のリアルな内訳
額面500万円の給与から実際に手元へ残る金額は、年間およそ385万〜395万円(手取り率約77〜79%)です。年間で約110万円前後の金額が、健康保険・厚生年金などの社会保険料および所得税・住民税として天引きされます。
手取り月額は、賞与(ボーナス)の有無や支給形態によって大きく変動します。ボーナスなしの年俸制(12分割)であれば手取り月額は約32万〜33万円となりますが、年2回・計3カ月分の賞与を含む一般的な企業形態(15分割相当)の場合、月々の手取りは約24万〜25万円、夏冬のボーナス手取りが各回約45万〜48万円という配分になります。
年間で差し引かれる主な控除内訳の概算は以下の通りです。
- 社会保険料(健康保険・厚生年金・雇用保険):約73万〜75万円
- 所得税(給与所得控除・基礎控除後):約13万〜15万円
- 住民税(前年所得ベースの均等割・所得割):約23万〜25万円
- 控除合計額:約110万〜115万円
給料から引かれる項目の中で最も大きな比重を占めるのは、所得税ではなく「社会保険料」です。額面の約15%相当が社会保険料として自動的に天引きされる構造を把握しておくことが、無理のない資金計画の第一歩となります。

独身・既婚・子持ちでどう変わる?生活レベルと世帯別シミュレーション
「年収500万の手取りは実際にいくら残る?税金や社会保険料で引かれるリアルな金額と、独身・既婚・子持ち別の生活レベルを徹底比較!」という疑問に対し、世帯構成ごとのリアルな家計収支を比較検証します。扶養控除や配偶者控除の有無、家族の人数によって、手取り額だけでなく毎月の固定費・生活費の負担感は全く異なります。
| 項目・世帯タイプ | 手取り目安(年額 / 月額) | 生活レベル・支出傾向 | 編集部の見解・評価 |
|---|---|---|---|
| 独身(一人暮らし) | 年額 約390万円 月額 約24.5万円(+賞与) | 家賃7〜8万円、食費5万円。 趣味や交際費に5万円以上使っても毎月3〜5万円の貯金が可能。 | 金銭的な自由度は非常に高い。無計画な浪費を避け、積立投資を早期開始できるかが将来の分岐点。 |
| 既婚(配偶者専業・子どもなし) | 年額 約398万円 月額 約25.5万円(+賞与) | 配偶者控除により手取りが数万円増加。家賃9〜10万円、食費6〜7万円。 外食過多でなければ年50万円以上の貯蓄が可能。 | 贅沢はできないが安定した暮らしが可能。将来の出産や住宅購入を見据えた固定費削減が必須。 |
| 既婚(配偶者専業・子ども1〜2人) | 年額 約405万円 月額 約26.0万円(+賞与) | 扶養控除や児童手当の支給あり。住居費・食費・教育費が膨らみ、毎月の収支はカツカツになりやすい。 | 単独インカムでは余力が乏しい。配偶者のパート・共働き化や、ボーナスを全額貯蓄に回す規律が求められる。 |
独身一人暮らし:自己投資と資産形成を両立できる快適ゾーン
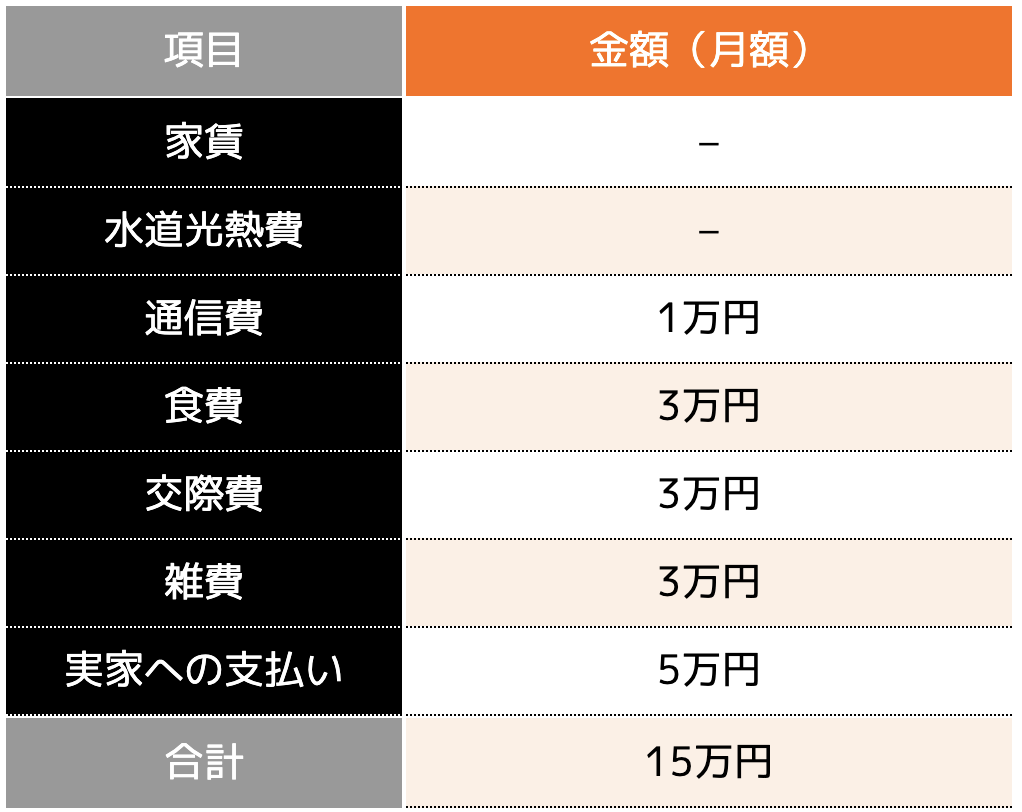
独身の場合、扶養控除などの税制優遇は受けられませんが、支出をコントロールしやすい点が最大の強みです。家賃を7万〜8万円程度に抑えれば、水道光熱費・通信費・食費を支払っても手元に8万〜10万円近くの裁量資金が残ります。趣味や外食を楽しみつつ、月々3万〜5万円を新NISAなどに無理なく回すことができる、経済的バランスの優れたステージです。
子持ちファミリー世帯:1馬力では家計管理の引き締めが不可欠
一方、片働きで子どもがいる世帯では状況が一変します。児童手当の給付や税制上の扶養控除があるとはいえ、ファミリー向け住居の家賃(10万〜13万円)や家族全員の食費・日用品費、将来の大学進学に向けた学資準備が毎月の給与に重くのしかかります。「年収500万円あるのに毎月赤字スレスレ」という声の多くは、この単独インカム・子持ち世帯から挙がっています。
【実態検証】年収500万円は勝ち組?日本人の割合と現場の生の声
国税庁が発表した「民間給与実態統計調査」の最新データを分析すると、日本の給与所得者の平均年収は約458万〜460万円で推移しています。年収500万〜600万円以下の層は給与所得者全体の約10.9%、そして「年収500万円以上」を得ている人の割合は全体の上位約33.5%に相当します。
性別で見ると、男性の約44%が年収500万円以上を達成しているのに対し、女性では上位約14%にとどまります。この数値を見る限り、年収500万円は日本社会全体において間違いなく上位3分の1に入る堅実な中所得者層です。
しかし、SNSや知恵袋などのコミュニティを検証すると、当事者の実感には異なる温度感が見受けられます。
- 30代独身男性(IT企業勤務):「額面500万円に乗ったときは嬉しかったが、毎月の手取り口座には24万円ちょっとしか振り込まれない。都内で一人暮らしをしていると、特別贅沢な生活をしている感覚は一切ない」
- 30代既婚女性(専業主婦・子ども2人):「夫の年収が500万円。周囲からは安定していると言われるが、子どもの習い事や食費の値上げでボーナスを使わないと年間収支が合わない。車検や冠婚葬祭などの急な出費に怯える日々」
「勝ち組」という言葉の響きと日常の生活感にズレが生じる根本的な原因は、近年の生活必需品の値上げと、額面上昇に伴う税金・社会保険料の累進的負担感にあります。「500万円という数字への過度な安心感」が、家計管理の油断を生み出す落とし穴となっています。
失敗しない家賃と貯蓄の適正比率|2026年版の安全圏マネープラン
年収500万円の家計防衛において、最も警戒すべきは「住居費の固定化」です。一度決めた家賃や住宅ローンは簡単に引き下げられないため、手取り額に基づいた厳格な安全基準を設定する必要があります。
適正家賃の目安:手取り月額の25〜30%以内に抑える
住居費は「額面の3分の1」ではなく、必ず「手取り月額の25〜30%」で計算するのが鉄則です。
- ボーナスあり(手取り月額約24.5万円):適正家賃は約6.1万〜7.3万円(上限8万円まで)
- ボーナスなし(手取り月額約32.5万円):適正家賃は約8.1万〜9.7万円(上限10万円まで)
都心部で家賃10万円を超える物件を借りてしまうと、毎月の手残り額が大幅に減少し、予期せぬ出費や冠婚葬祭に対応できなくなります。駅徒歩分数や築年数の条件を柔軟に見直し、固定費を圧迫しない住まい選びが資産形成の生命線となります。
貯金目安:年間60万〜80万円の積立が理想ライン
金融広報中央委員会の家計調査データを参照すると、年収500万円世帯の金融資産保有額は中央値で約350万〜450万円(平均値は約700万〜850万円)です。
毎月の手取りから15〜20%(月3.5万〜5万円)を先取り貯蓄し、ボーナスから年20万〜30万円を貯金に回すことで、年間70万円前後の蓄えを確実に築くことが可能です。このペースを維持できれば、5年で約350万円、10年で700万円超の資産基盤が形成されます。
一般に知られていない盲点とネットの誤解|「年収500万あれば安心」の罠
ネット上の情報や一般的なイメージには、家計を破綻させかねない危険な誤解が潜んでいます。代表的な2つのトラップを検証します。
誤解1:ボーナスを生活費の補填に組み込んでいる
毎月の手取り24万円で収支が赤字になり、「ボーナスが出たら補填すればいい」と考えている家庭は極めて高リスクです。会社の業績悪化や評価の変動で賞与が半減した瞬間、家計はショートします。ボーナスは最初から「存在しないもの」として毎月の手取り内で生活費を完結させ、賞与は全額貯金または投資へ回す仕組み作りが欠かせません。
誤解2:年収倍率だけで無理な住宅ローンを組んでしまう
「年収500万円なら借入可能額は4,000万円まで大丈夫」という金融機関の営業トークを鵜呑みにするのは危険です。金利上昇局面にある2026年現在、変動金利・固定金利を問わず、過大なローンは毎月の返済額を手取りの35%以上に跳ね上げます。年収500万円世帯における住宅ローンの安全な借入目安は、2,500万〜3,000万円程度にとどめるのが現実的な防衛策です。
手取りを最大化する節税戦略|ふるさと納税・iDeCoの実践法
税金や社会保険料で100万円以上が引かれる年収500万円層こそ、制度化された合法的な節税策をフル活用すべきです。実践するだけで、年間の可処分所得を確実に数万〜十数万円底上げできます。
1. ふるさと納税:実質2,000円で日用品や食費を大幅カット
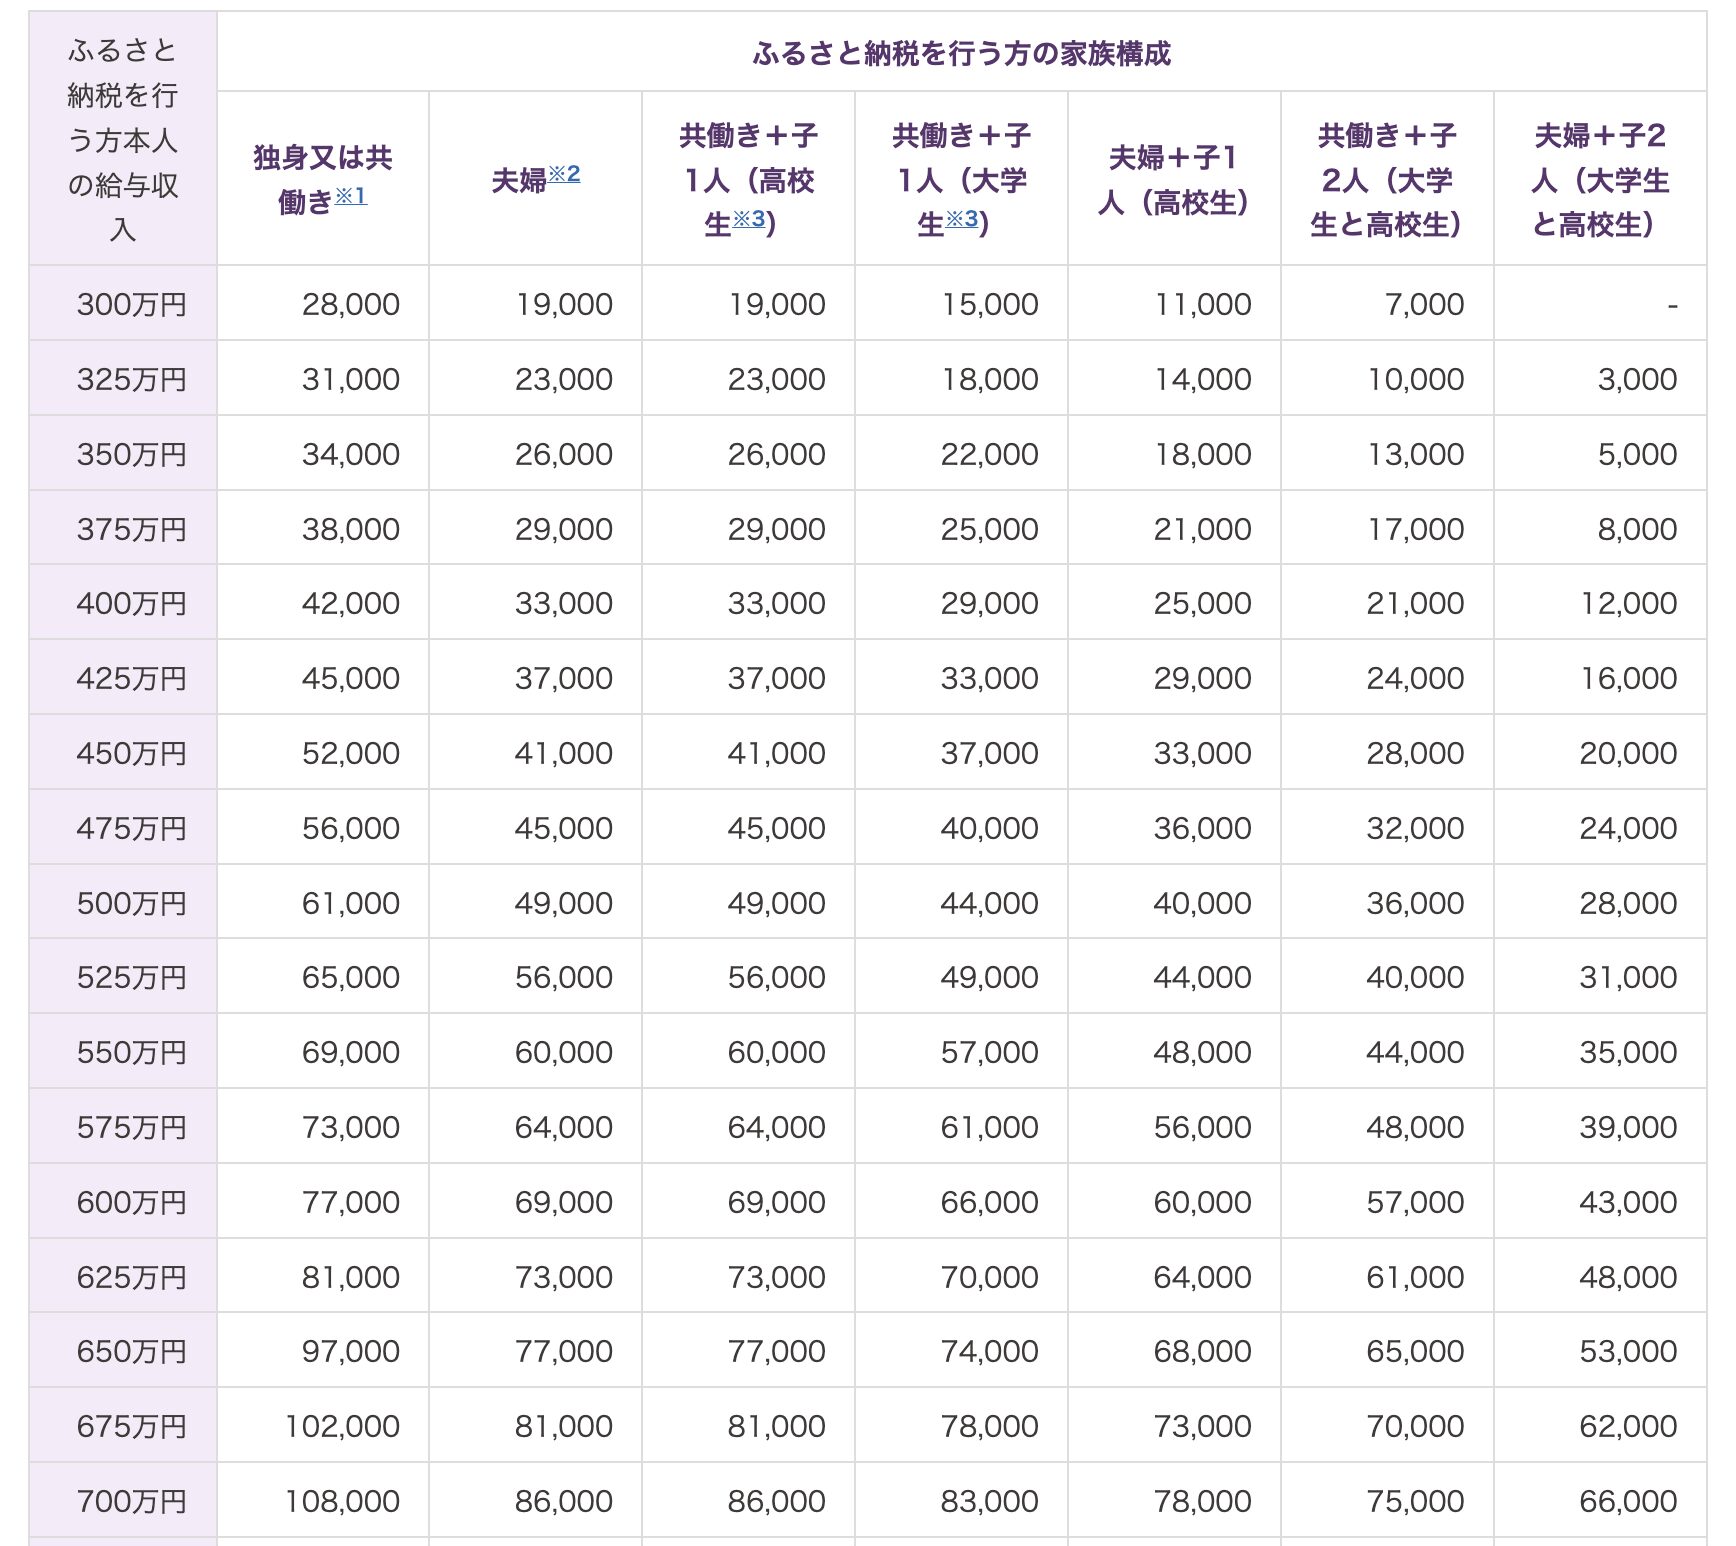
年収500万円におけるふるさと納税の控除上限額(自己負担2,000円を除いた上限目安)は以下の通りです。
- 独身・共働き世帯:約61,000円
- 夫婦(配偶者専業・子なし):約49,000円
- 夫婦+子ども1人(高校生):約40,000円
お米、肉、トイレットペーパーなどの必需品を返礼品として受け取ることで、翌年の住民税を前払いしつつ、日々の生活費を2万〜3万円相当節約することが可能です。
2. iDeCo(個人型確定拠出年金):掛金全額が所得控除
会社員がiDeCoで月額23,000円(年間27.6万円)を積み立てた場合、掛金の全額が所得控除の対象となります。年収500万円(所得税率10%+住民税率10%=計20%)であれば、年間約55,200円の税金がダイレクトに還付・軽減されます。老後資金の形成と現役時代の手取り防衛を同時に達成できる強力なツールです。
【プロの結論】年収500万で資産を伸ばせる人・生活が苦しくなる人の判断基準
年収500万円というステージは、生活のコントロール次第で「富裕層への足がかり」にも「慢性的金欠」にも分岐する重要な境目です。資産形成を加速させられる人と、手元にお金が残らない人の違いは明確です。
【資産を確実に伸ばせる人の条件】
- 毎月の生活費を「ボーナス抜きの月給手取り」だけで完全に黒字化している
- 家賃・光熱費・通信費などの固定費を手取りの45%以内に抑えている
- 新NISAやiDeCoなどの非課税・控除制度を自動引き落としで運用している
【生活が苦しくなる人の条件】
- 額面年収の感覚で買い物や外食のグレードを上げてしまっている
- 「手取り24万円」に対し、家賃9万円以上や毎月のカーローンを抱えている
- 給与天引き以外の貯蓄ルールを持たず、残ったお金だけを貯金しようとしている
【年収 500 万 手取り】に関するよくある質問(FAQ)
Q1:年収500万円でボーナスがない場合、毎月のリアルな手取り額はいくらですか?
A1:賞与なしの年俸制(12分割)の場合、月々の総支給額は約41.6万円です。ここから社会保険料(約6.2万円)、所得税(約1.2万円)、住民税(約2.0万円)が引かれ、毎月の手取り口座には約32万〜33万円が振り込まれます。
Q2:年収500万円の一人暮らしで、東京23区内に住む場合の家賃相場はどう考えるべきですか?
A2:手取り月額(賞与あり想定で約24.5万円)の30%である7.5万円前後が最も安全な水準です。都心近郊でセキュリティや設備を重視して8万〜8.5万円の物件を選ぶ場合は、自炊を増やして食費を抑えるなど、変動費のバランス調整が必須となります。
Q3:共働きで世帯年収1,000万円(夫500万+妻500万)の場合、1人で1,000万円稼ぐより手取りは多いですか?
A3:はい、大幅に多くなります。日本の税制は累進課税であるため、1人で年収1,000万円を稼ぐと手取りは約720万〜740万円まで減りますが、夫婦それぞれが年収500万円(手取り約390万円×2)を稼ぐ世帯の手取りは約780万円になります。年間で40万〜60万円近く手取りが多くなるため、世帯年収の観点でも「500万円×2」の共働きは非常に有利です。
まとめ:今後の動向と失敗しないための判断基準
年収500万円は、日本の労働市場において上位3割強の確固たる実績を示す水準です。しかし、額面と手取りの間には年間110万円以上の差が存在し、独身か家族持ちかによって家計のゆとりは劇的に異なります。
インフレや社会保険負担の増大が続く2026年の環境を乗り切るためには、「額面」ではなく「手取り月額約24万〜32万円」を基準とした現実的な固定費設計が欠かせません。適正家賃(手取りの25〜30%)の厳守、ボーナス頼みの家計脱却、そしてふるさと納税やiDeCoによる手取り最大化を実践することで、将来に向けた強固な資産形成を着実に進めることができます。 (出典: 年収 500 万 手取り(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
