2026年最新の退職金相場!大企業・中小の格差と手取り額の真実
長引く物価高や労働市場の流動化が進むなか、将来設計の大きな柱となる「退職金」のリアルな水準に注目が集まっています。長年勤め上げた会社から支払われる給付は、老後資金の要として期待される一方で、「自分の会社は平均より少ないのではないか」「転職した場合、どの程度減額されてしまうのか」という不安を抱えるビジネスパーソンは少なくありません。
厚生労働省や中央労働委員会、東京都産業労働局などが公表した最新統計を精査すると、企業規模や学歴、勤続年数による冷酷なまでの格差が浮き彫りになっています。本稿では、大企業と中小企業の給付実態から、自己都合と会社都合の支給差、さらには税制改正議論に伴う手取り額のシミュレーションまで、2026年現在の最新データを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:定年退職金の相場は大企業・大卒で約2,200万〜2,500万円、中小企業・大卒で約1,000万〜1,200万円と、企業規模によって1,000万円以上の開きが存在します。
- 要点2:自己都合退職時の支給額は会社都合に比べて3〜4割ほど減額される傾向があり、勤続年数が浅い段階での離職は極めて不利な算定基準が適用されます。
- 要点3:「退職所得控除の見直し」議論が進むなか、額面だけでなく実質手取り額の正確な把握と、退職金一本足打法からの脱却が必須となっています。
【2026年最新】大卒・高卒・企業規模別の退職金相場を徹底比較
退職給付の実態を把握する上で、避けて通れないのが「企業規模」と「学歴」による二重の構造格差です。中央労働委員会「賃金事情等総合調査」や厚生労働省「就労条件総合調査」、東京都産業労働局の公表資料をもとに、満勤勤続(定年退職)における最新の相場データを整理しました。
| 区分(企業規模・学歴) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大企業(資本金5億円以上・従業員1,000人超)大学卒 | 平均 2,230万〜2,510万円 | 定年退職時の一時金+確定拠出年金等の合算 | 高水準を維持するも、2000年代初頭の約3,000万円水準からは長期的低下傾向 |
| 大企業(資本金5億円以上・従業員1,000人超)高校卒 | 平均 1,850万〜2,080万円 | 勤続40年前後の現業・事務職モデル | 勤続年数の長さから手堅い給付額だが大卒とは約300万〜400万円の開き |
| 中小企業(従業員10〜299人)大学卒 | 平均 1,050万〜1,210万円 | 中退共(中小企業退職金共済)加入企業モデル | 大企業平均のほぼ半値。基本給連動型からポイント制への移行が進行 |
| 中小企業(従業員10〜299人)高校卒 | 平均 840万〜980万円 | 勤続35〜42年の満期退職モデル | 1,000万円の大台を割り込むケースが多く、早期からの自助努力が不可欠 |
学歴別退職金比較と企業規模のデータを精査すると、大企業の退職金平均が依然として2,000万円前後の高水準を誇る一方、中小企業の退職金相場は大卒であっても1,100万円前後に留まります。同じ40年間の労働であっても、属する企業の資本体力によって退職時の受取額に1,000万円超の格差が生じるのが厳然たる現実です。
全産業を通じた退職金平均額(大卒・定年退職)はおよそ1,800万円台後半と算出されますが、この数値を中央値と混同してはなりません。一部の超大手企業やインフラ企業が高額な支給で平均を押し上げているため、実質的な中央値はより低めに見積もる必要があります。

【勤続年数別の相場】自己都合と会社都合で生じる決定的な「減額率」の罠
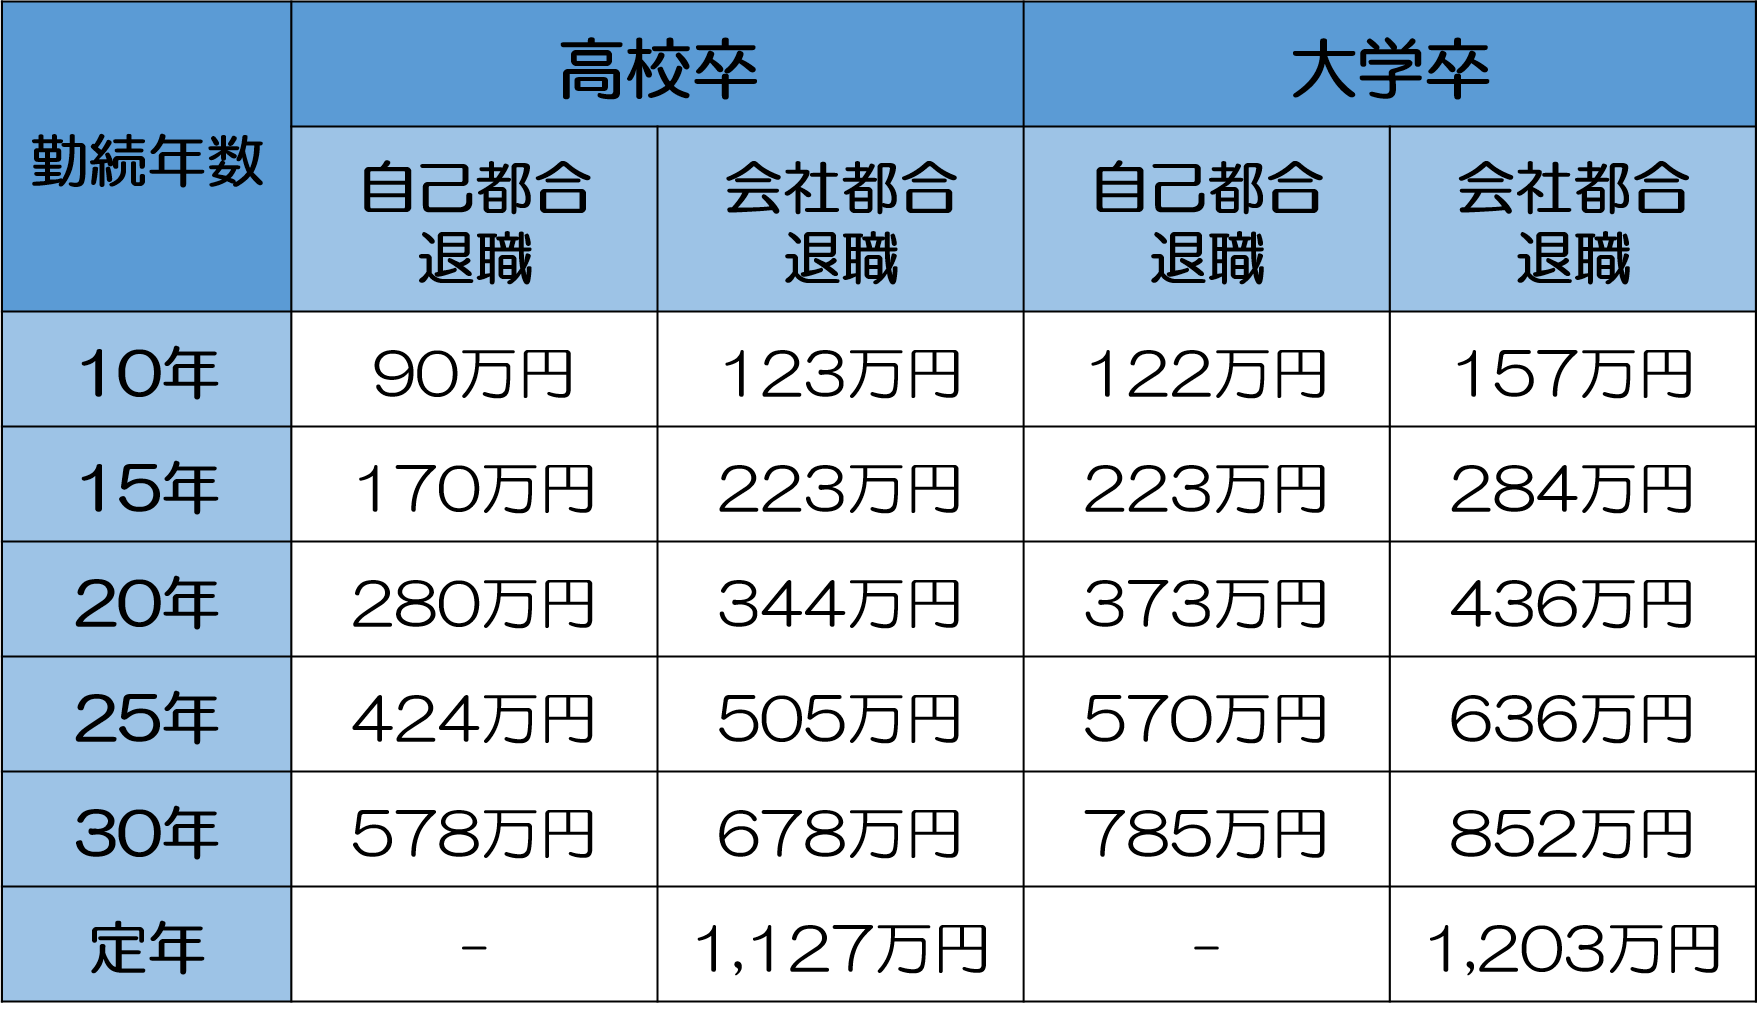
定年を待たずに退職する場合、支給額の計算ロジックは一変します。退職事由が「自己都合」か「会社都合(倒産・整理解雇・早期退職優遇制度等)」かによって、支給額に驚くべき乖離が発生します。
一般的な勤続年数別の相場(大卒・中小企業平均モデル)を見ると、その格差は顕著です。
- 勤続3年:自己都合 約10万〜20万円 / 会社都合 約25万〜40万円
- 勤続5年:自己都合 約30万〜50万円 / 会社都合 約60万〜90万円
- 勤続10年:自己都合 約100万〜150万円 / 会社都合 約180万〜250万円
- 勤続20年:自己都合 約350万〜480万円 / 会社都合 約550万〜700万円
- 勤続30年:自己都合 約800万〜950万円 / 会社都合 約1,050万〜1,200万円
多くの日本企業が採用する退職金規程において、自己都合退職の減額率は勤続年数が浅いほど厳しく設定されています。勤続10年未満の自己都合退職では、会社都合時の支給基準から40〜50%程度カットされるケースが珍しくありません。勤続20年を超えると自己都合係数が0.8〜0.9程度まで緩和される企業が増えるものの、満額支給となる定年退職や会社都合退職の相場と比較すると大幅な目減りは避けられません。
キャリアアップを目的とした自発的転職であっても、退職金制度上は「自己都合のペナルティ」が課される仕組みが今なお根強く残っています。転職時の年収アップ額を算出する際は、失われる退職金プレミアムを織り込んで比較検討しなければ、トータル生涯年収で思わぬ損失を被るリスクを孕んでいます。
【実態検証】公務員の退職手当相場と「退職金なし企業」25%超の二極化
民間企業の動向と並び、比較対象として取り沙汰されるのが公務員の給付水準です。人事院「国家公務員退職手当実態調査」および総務省公表資料によると、公務員の退職手当相場(定年退職・常勤職員)は国家公務員・地方公務員ともにおよそ2,100万〜2,200万円で推移しています。
公務員の給付額は法改正によって数年おきに民間大手水準へと引き下げ調整が行われてきたものの、中小企業民間平均と比較すれば依然として1,000万円近いアドバンテージを維持しています。倒産リスクが皆無である点も含め、極めて強固な老後資金基盤を形成していると言えます。
一方で、民間市場の現場ではもう一つの極端な現実が存在します。厚生労働省の統計調査によれば、退職金なし企業の割合は全企業中でおよそ25%〜30%に達しています。特に飲食・宿泊業、ITスタートアップ、サービス業の一部では、退職金制度そのものを設けていない企業が約4割にのぼるのが実情です。
SNSや知恵袋等のコミュニティ上でも、「30年勤めた会社に退職金規定自体が存在しなかった」「入社時の雇用契約書を見落としており、退職時に1円も出ないと知って呆然とした」という当事者の切実な書き込みが後を絶ちません。「正社員だから退職金は当然もらえる」という思い込みは危険であり、就業規則や退職金規程の有無をあらかじめ自らの目で確認することが極めて重要です。

【手取り計算シミュレーション】税金・社会保険料と「退職所得控除の見直し」の衝撃
退職金は提示された額面がそのまま口座に振り込まれるわけではありません。税金(所得税・住民税)が差し引かれます。ただし、長年の勤労報奨的な性格を持つため、給与所得に比べて税負担が大幅に優遇される「退職所得控除」が適用されます。
現在の退職所得および退職金の手取り計算は以下の計算式に基づきます。
【退職所得の計算式】
課税退職所得金額 = ( 収入金額 - 退職所得控除額 ) × 1/2
退職所得控除額の計算枠組みは、勤続年数によって2段階に分かれています。
- 勤続年数20年以下の部分:1年につき 40万円(最低80万円保障)
- 勤続年数20年超の部分:1年につき 70万円
たとえば、大卒・勤続38年で定年退職金相場の上位水準である額面2,200万円を受け取る場合を試算します。
- 控除額の計算:(40万円 × 20年)+(70万円 × 18年)= 800万円 + 1,260万円 = 2,060万円
- 課税退職所得金額:(2,200万円 - 2,060万円)× 1/2 = 70万円
この70万円に対して所得税・復興特別所得税および住民税(計約15%前後)が課税されるため、実質税額は約10万5,000円程度に抑えられ、手取り額は約2,189万円(手取り率約99.5%)という手厚い結果になります。
しかし、ここで注視すべきは2026年最新退職金動向として議論が進む退職所得控除の見直しです。政府の税制調査会では「勤続20年超で控除枠が年40万円から70万円へ跳ね上がる仕組みは、終身雇用を過度に優遇し、労働移動を阻害している」との指摘が長年なされており、勤続年数に関わらず一律40万円へ平準化する方向での改正議論が活発化しています。
仮に勤続38年で全期間一律40万円(控除額1,520万円)に見直された場合、課税退職所得は340万円へと跳ね上がり、税負担は一気に数十万円規模で増加します。「退職金はほぼ無税で手に入る」という過去の常識は、制度改正の行方次第で大きく変容しつつあります。
一般に知られていない盲点とネットの誤解|「退職金頼み」の老後設計が破綻する構造的リスク
情報空間には「退職金2,000万円+公的年金があれば老後は安泰」という固定観念が根強く残っていますが、専門的な経済・社会分析の視点から見ると、そこには3つの大きな盲点が存在します。
1. 基本給連動型の衰退と「ポイント制退職金」の落とし穴
かつての退職金は「退職時の基本給 × 勤続年数連動係数」で算出されていました。しかし現在の主流は、職務等級や人事評価実績を毎年積み立てる「ポイント制」や「確定拠出年金(企業型DC)」です。成果や評価が振るわなければ、勤続年数が長くても退職金ポイントは伸び悩み、「定年時に想定していた金額の7割程度にとどまった」という事態が頻発しています。
2. 早期退職バブルの終焉と黒字リストラの現実
「早期退職優遇制度に応募すれば数千万円の上乗せ金が手に入る」という言説も、職種や業界によって大きな格差が生じています。かつてのような一律の高額加算金を提示する企業は減少し、対象年齢や職種を厳格に絞り込んだ「戦略的再配置」としての募集が目立ちます。目先の割増退職金だけに釣られて退職し、再就職市場での給与下落によって生涯賃金を大きく落とすケースが後を絶ちません。
【プロの結論】早期退職優遇に乗るべき人・現職に踏みとどまるべき人の判断基準
退職金の上乗せや制度変更に直面した際、どのような基準でキャリアの決断を下すべきか。リスク耐性と市場価値の観点から明確な判断軸を提示します。
- 早期退職・転職に踏み切るべき人の条件:
- 50代以降も社外で即戦力として通じる専門スキルやポータブルスキルを保持している
- 退職金上乗せ分を消費に回さず、住宅ローン一括返済や堅実な運用資金に充てられる資産管理規律がある
- 社内での昇進余地が完全に頭打ちとなり、モチベーション低下が著しい
- 現職に踏みとどまり満期勤続を目指すべき人の条件:
- 自社の退職金規程が旧来の「長期勤続優遇型」であり、あと数年で支給係数が急上昇するステージにいる
- 特殊な社内業務に特化しており、同業他社や異業種へのスキル転用が難しい
- 教育費や親の介護など、今後数年間に確定した高額支出を控えている
【退職金相場】に関するよくある質問(FAQ)
Q1:勤続3年未満で退職した場合、退職金は1円も出ないのでしょうか?
A1:企業の退職金規程によりますが、受給資格を「勤続満3年以上」と定めている企業が全体の約5割〜6割を占めています。そのため、3年未満の早期離職では支給ゼロ、もしくは数万円程度の寸志にとどまるケースが一般的です。事前に就業規則の退職金規程を確認してください。
Q2:契約社員やパートタイム労働者でも退職金は支給されますか?
A2:同一労働同一賃金の原則により不合理な待遇差は是正されつつありますが、現行の多くの企業では非正規雇用者への退職金制度は適用外となっています。ただし、正社員と同様の職務内容・責任を長期間担っている場合や、就業規則に非正規向けの給付規定が明記されている場合は支給対象となることがあります。
Q3:勤務先が突然倒産した場合、未払いの退職金はどうなりますか?
A3:国の救済制度である「未払賃金立替払制度(労働者健康安全機構)」を活用することで、未払いの定期給与および退職金の一部(上限年齢に応じて最高296万円〜88万円の限度枠内、未払額の80%まで)が立替払いされます。全額回収は困難ですが、一定のセーフティネットが存在します。
まとめ:退職金神話に惑わされず自律的な資産形成とキャリア防衛を
2026年現在のデータを総括すると、退職金はもはや「定年まで勤め上げれば自動的に老後が保障される打ち出の小槌」ではありません。大企業と中小企業の間には1,000万円を超える相場格差が存在し、自己都合退職に伴う大幅な減額リスク、さらには退職所得控除の見直しという税制上の不確実性が横たわっています。
自社の退職金制度の算出方式を正確に把握した上で、確定拠出年金(iDeCoや企業型DC)やNISAなどを組み合わせた自律的な資産形成を並行させることが不可欠です。「退職金がいくら入るか」を受け身で待つのではなく、手取り額の実態を見据えたシビアなマネープランを組み立てることこそが、激変する時代を生き抜く確かな防衛策となります。 (出典: 退職 金 相場(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
