保証とは何か?保障・補償との違いと連帯保証人のリスクを徹底解剖
賃貸契約の書類や家電製品の取扱説明書、知人からの借金相談など、日常のあらゆる場面で目にする「保証」という二文字。当たり前のように使われている言葉ですが、その法的な効力や、「保障」「補償」との厳密な違いを正確に説明できる人は決して多くありません。「少し名前を貸すだけだから」と安易に署名・捺印した結果、他人の借金を背負わされ、長年築き上げた生活や資産を一瞬で失ってしまう悲劇は、2026年の現在も後を絶ちません。
法的な契約における保証とは、単なる精神的な応援や形式的な手続きではなく、自らの財産を担保に差し出す極めて重い「法主義的な約束」です。本稿では、混同されやすい同音異義語の整理から、保証人と連帯保証人に横たわる絶望的な格差、法改正を経た現在の最新ルールまで、第一線の取材現場で見えてきた実態をもとに詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「保証」は債務や品質の担保、「保障」は権利や状態の維持・保護、「補償」は損失や損害の埋め合わせを指し、法的な役割が根本から異なる。
- 要点2:「連帯保証人」には一般の保証人に認められている3つの権利(催告の抗弁権・検索の抗弁権・分別の利益)が存在せず、実質的に主債務者と同等の返済義務を負う。
- 要点3:民法改正により個人の「根保証」には極度額の合意が義務化され、事業融資でも経営者保証に依存しない慣行が定着しつつあるが、安易な個人保証の引き受けは依然として人生破滅の引き金になり得る。
【概念の真相】「保証」「保障」「補償」の決定的な違いと法的責任
日常会話では同じ「ホショウ」と発音される言葉ですが、漢字の表記ごとに法的性質と責任の所在は明確に分かれています。この違いを曖昧に捉えていると、契約書の文言を読み誤り、取り返しのつかない不利益を被ることになります。
まず「保証」とは、ある人が義務を果たさない場合に、別の人が代わりに果たすことや、商品・サービスの品質が確かであることを請け合う行為を指します。民法上の保証契約は、債務者(お金を借りた人など)が債務不履行に陥った際に、代わりに弁済する義務を負う法的な約束です。家電製品の購入時に付帯するメーカー保証もこの一種であり、一定の保証期間内に故障が生じた場合、無償修理などを担保する仕組みとして機能しています。
対して「保障」は、危害や損失を受けることなく、一定の良好な状態や権利を保つことを意味します。「社会保障」「安全保障」あるいは民間の医療保険で使われる「所得保障」などがこれに該当し、生存権や生活水準といった法的な権利・地位を将来にわたって保護する文脈で用いられます。
そして「補償」は、すでに発生してしまった金銭的・肉体的な損失や損害を、金銭などで埋め合わせる行為です。「労災補償」や「損害補償」「国家補償」が典型であり、違法または適法な行為によって生じたマイナスをゼロに戻すための賠償・補填措置を指します。

【データ比較】「保証」「保障」「補償」の相違点と責任範囲の一覧
それぞれの概念がどのような法的根拠に基づき、どの範囲で責任を負うのかを整理しました。契約書や規約を確認する際の客観的な判断材料として活用してください。
| 項目 | 詳細・法的根拠 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保証(ほしょう) | 民法第446条に基づく保証債務。主債務者が不履行の場合に代位弁済する義務。家電等の品質担保。 | 賃貸保証料:賃料の30%〜100% メーカー無償保証:1年〜3年 | 主債務者の破綻リスクを丸ごと背負う。極めて法的拘束力が強く、最も慎重さが求められる。 |
| 保障(ほしょう) | 日本国憲法第25条(生存権)や保険契約等に基づく権利・地位の維持および保護。 | 民間医療保険の給付金:日額5,000円〜1万円程度が標準 | 個人の生命や健康、権利を守る盾となる制度。自己のセーフティネット構築に直結する。 |
| 補償(ほしょう) | 労働基準法第75条以下、憲法第29条第3項(正当な補償)等に基づく実損填補の義務。 | 休業補償給付:給付基礎日額の60%(特別支給金を含め80%) | 生じた損失の穴埋め。過失の有無を問わず法的に定められた基準で回復を図る仕組み。 |
連帯保証人に潜む重大リスク|一般の保証人との決定的な3つの差
実務上の契約で最も大きなトラブル要因となるのが、単なる「保証人」と「連帯保証人」の混同です。世間ではどちらも「保証人」と一括りにされがちですが、法的な防御力には天と地ほどの差があります。
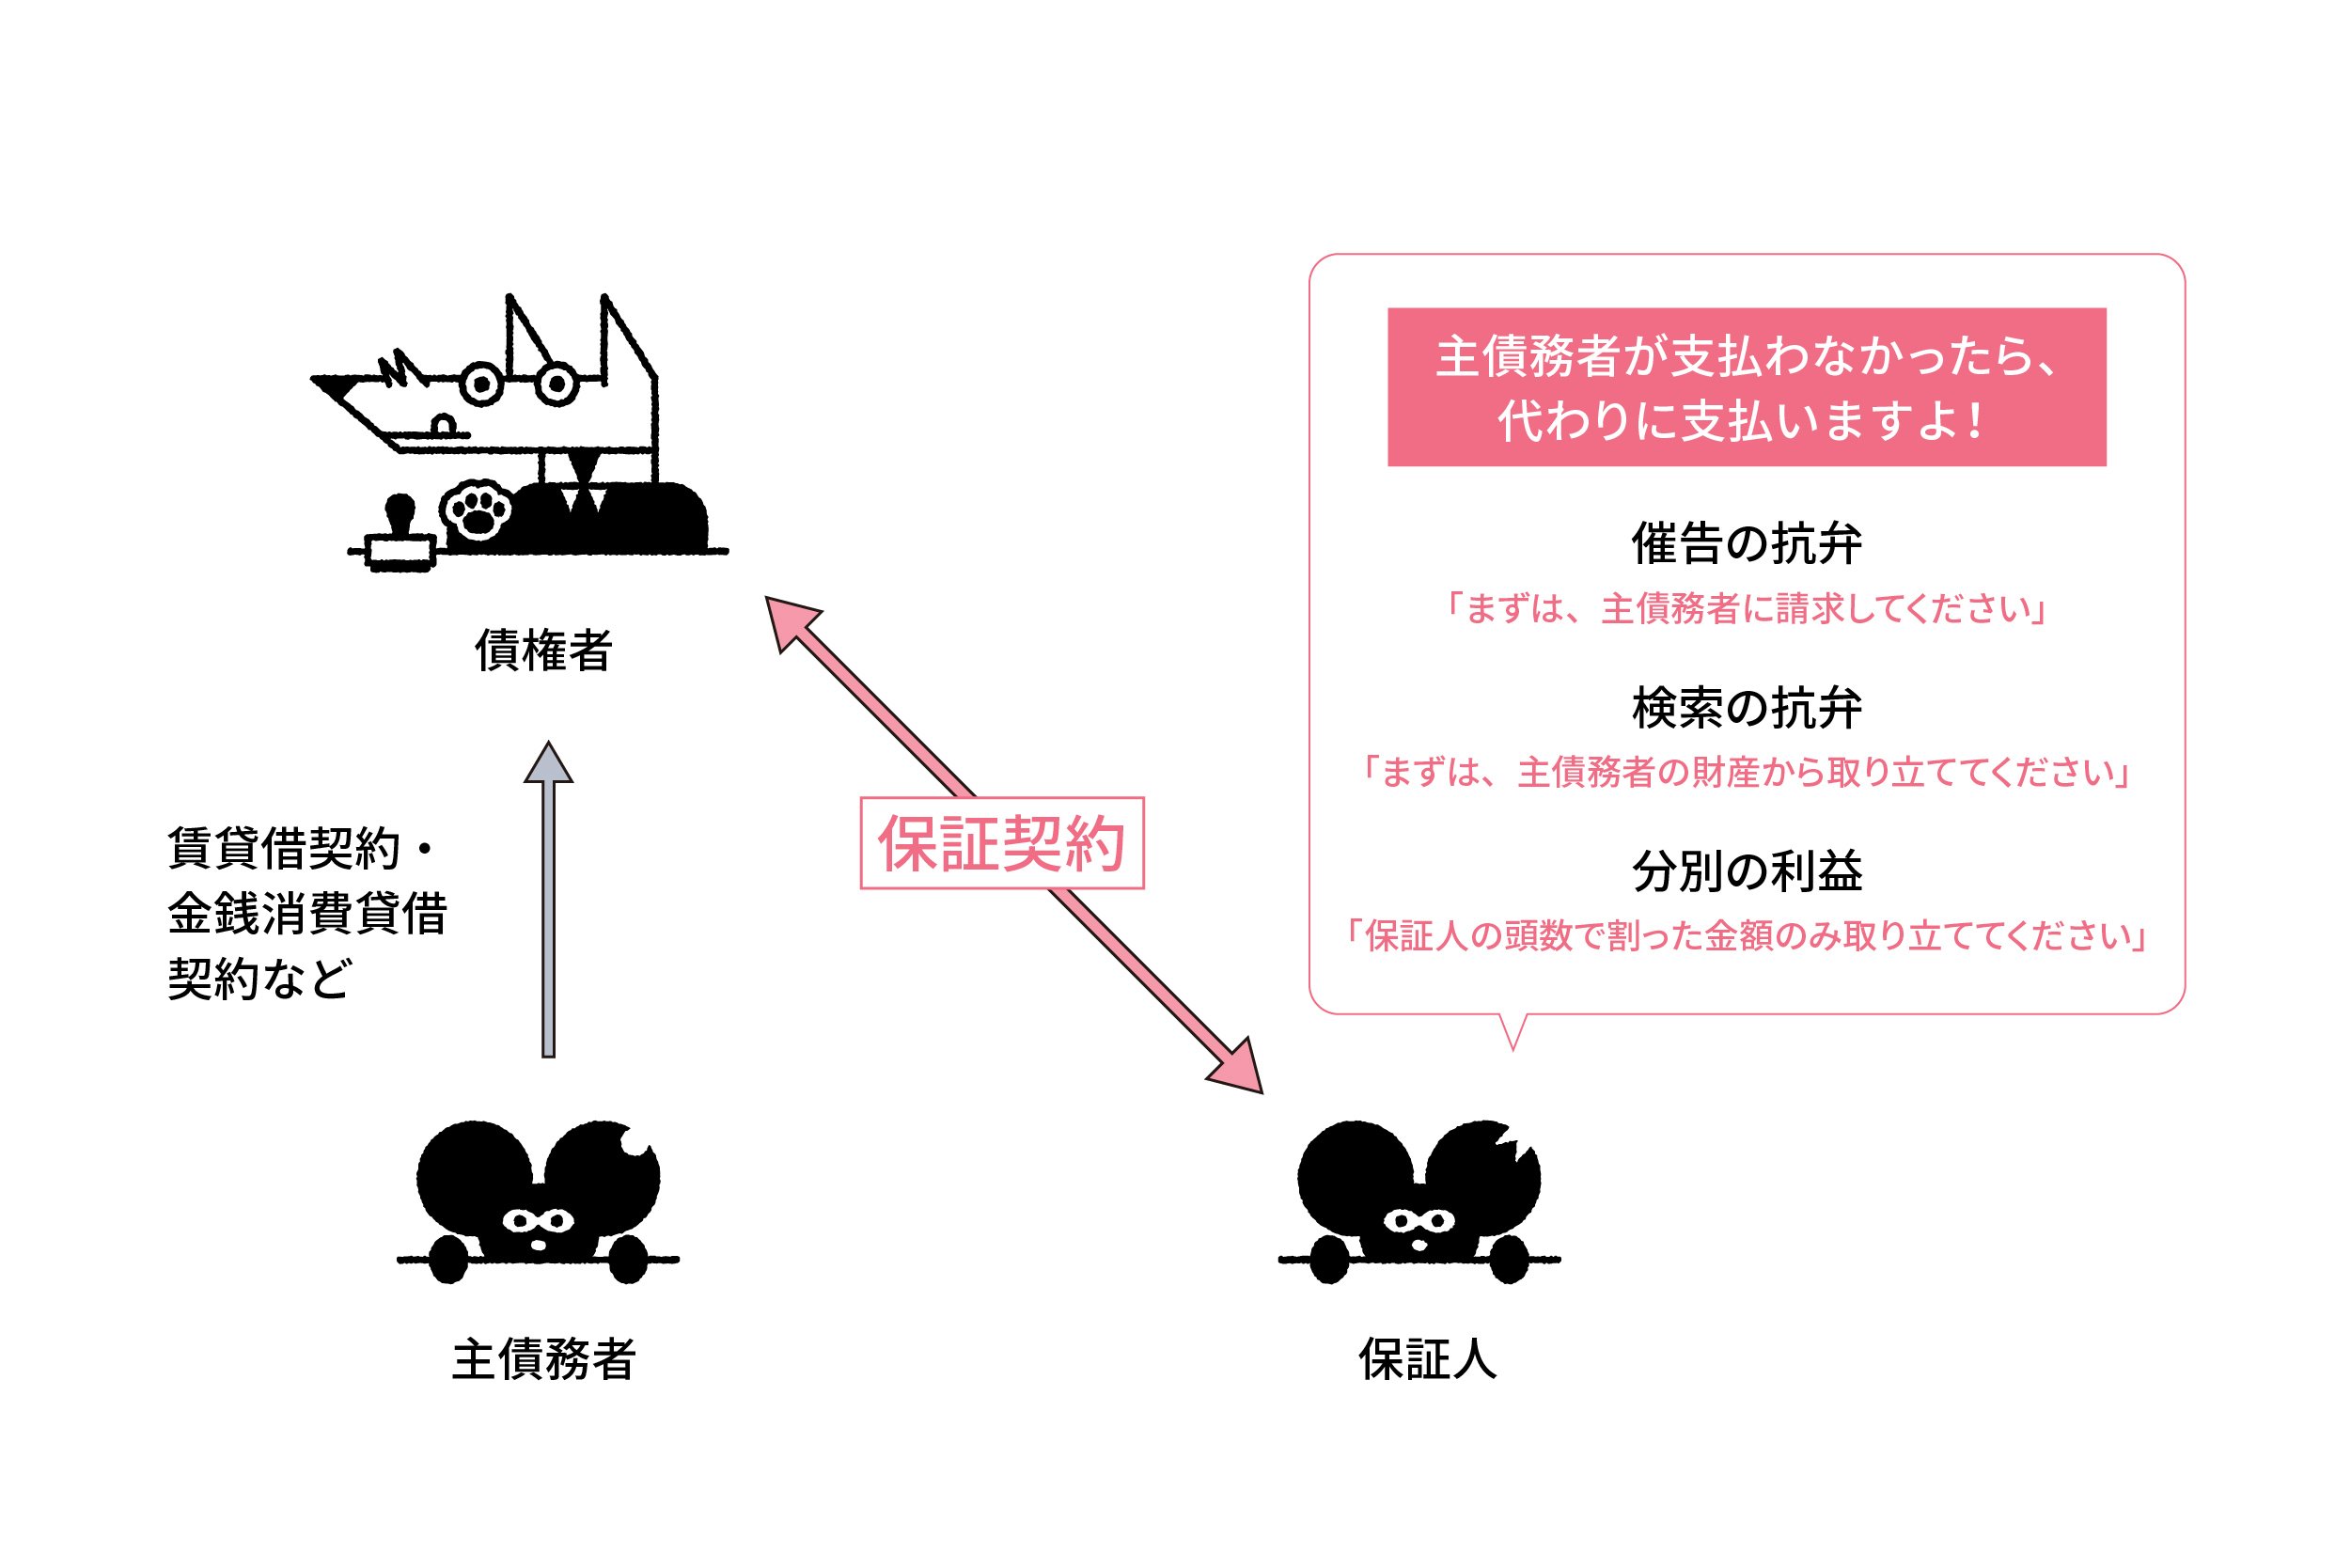
民法上、通常の保証人には自らを守るための強力な法的武器が3つ用意されています。第1に、債権者から突然請求された際に「まず主債務者に請求してください」と主張できる催告の抗弁権(民法第452条)。第2に、主債務者に返済能力や差し押さえ可能な財産があることを証明し、「先に本人の財産を差し押さえてください」と突っぱねられる検索の抗弁権(民法第453条)。そして第3に、保証人が複数人いる場合に頭数で責任を均等に分割できる分別の利益(民法第456条)です。
しかし、連帯保証人はこの3つの権利をすべて剥奪されています。つまり、主債務者が返済を滞納した場合、債権者はいきなり連帯保証人のもとへ全額の一括請求を行うことができ、連帯保証人は「まず本人に請求してほしい」とも「本人の給与を先に差し押さえてほしい」とも法的に主張できません。さらに、ほかに何人連帯保証人がいようとも、全額の請求に対して即座に応じる義務を負います。法律上、連帯保証人は「主債務者と全く同じサイフを持った当事者」として扱われるのです。

【民法改正と2026年の実務】個人保証の制限と「根保証」の極度額ルール
かつて日本では、親族や知人の借金を背負って自己破産や自死に追い込まれる事例が深刻な社会問題となっていました。こうした悲劇に歯止めをかけるため、法務省を中心に進められた民法改正が施行されて以降、保証制度の実務は大きく変貌を遂げています。
最大の改革は、将来発生する不特定の債務を包括して引き受ける根保証に関する規制です。個人が結ぶ包括根保証契約においては、あらかじめ支払いの限度額となる「極度額」を書面等で明確に定めなければ、保証契約そのものが無効となる厳格なルールが敷かれました。賃貸借契約で「親が息子の部屋の連帯保証人になったら、退去時の原状回復費用や家賃滞納で数千万円を請求された」といった無制限の責任追及は、極度額の定めがない限り法律上遮断されます。
また、中小企業の資金調達環境でも地殻変動が起きています。長らく日本企業の融資では経営者個人が借入金の連帯保証に入る「個人保証」が商慣習化していましたが、金融庁および中小企業庁による指針の徹底や、信用保証協会による保証料率の上乗せ選択制度などの運用が進展。法人と経営者の資産が明確に分離されている企業では、個人保証を求めない新規融資の比率が年々拡大しています。安易に個人の信用を人質に取る金融実務は、過去の遺物へと移行しつつあります。
【実態検証】「親族の頼みを断れず…」現場取材と手記から見る破滅の力学
制度がどれほど整えられても、現場における生身の人間のトラブルは消滅していません。法テラスの法律相談窓口や破産管財人の手記、各種コミュニティに寄せられる生々しい告白には、共通した心理的トラップが存在します。
「兄から『新規事業を立ち上げるが、形式上の保証人が1人足りない。形だけだから絶対に迷惑はかけない』と土下座されて実印を押した。3年後に兄の会社が倒産し、残った保証債務8,500万円の督促状が突然自宅に届いた。自宅は競売にかけられ、妻とは熟年離婚することになった」――こうした手記に記された悲痛な叫びは、決してフィクションではありません。
主債務者が口にする「迷惑はかけない」「形だけの実印だから」という言葉は、法的には何の効力も持たない単なる主観的願望にすぎません。債務者が金融機関や貸金業者から「追加の保証人を立てなければ融資できない」と告げられている時点で、その債務者の信用力はすでに限界に達しています。連帯保証人を頼まれた瞬間、その債務は高確率で破綻し、自分が肩代わりすることになる前提で判断しなければならないのです。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、保証に関する無責任な誤解が流布されています。これらを信じ込んで対処を誤ると、被害が致命的な段階まで拡大します。
最も悪質な誤解は、「主債務者が破産手続きをして免責されれば、保証人の義務も一緒に消える」という言説です。これは完全な誤りです。主債務者が自己破産して返済を法的に免除されても、保証の効力は主債務者の破産によって消滅しません。むしろ破産によって主債務者からの回収が不可能になった瞬間、債権者の刃は100%連帯保証人に向けられ、全額一括請求が行われます。
もう一つの盲点は、賃貸契約における「家賃保証会社」をめぐる誤認です。「毎月安くない保証料を支払っているのだから、家賃を滞納しても保証会社が代わりに払ってチャラにしてくれる」と思い込む賃借人が存在しますが、保証会社は慈善団体ではありません。保証会社が大家に家賃を立替払いした後は、求償権に基づき、遅延損害金を上乗せした督促が賃借人本人へと容赦なく行われます。保証料は「大家に対する滞納リスク担保」の対価であり、借主の支払いを免除する免罪符ではないのです。
【プロの結論】心理的バウンダリーと引き受け判断の絶対基準
日本社会には、血縁や親友関係を理由に理不尽な要求を断りきれない「甘え」や「情義」の構造が存在します。昭和・平成の時代から続く「家族なのだから助け合って当然」「友人を信じるのが美徳」という価値観が、健全な心理的バウンダリー(自他の境界線)を曖昧にし、共倒れの連鎖を生み出してきました。他人の債務を引き受けるか否かは、感情論ではなく冷徹なリスク管理として峻別すべきです。
保証の引き受けに関して、プロが提示する明確な判断基準は以下の通りです。
【引き受けてよい例外的なケース】
・請求された負債の全額を、明日その場で現金一括返済しても自らの生活・老後資金に一切支障をきたさない資産的余裕がある場合
・「その人にお金を全額寄付・贈与して二度と戻ってこなくても本望である」と心から納得できている場合
【絶対に引き受けてはならないケース】
・「絶対に迷惑はかけない」「名前を貸すだけで金は払わせない」と言われた場合(破綻の典型パターン)
・自分の収入や預貯金では肩代わりしきれない金額の連帯保証である場合
・親戚、兄弟、知人など、情に訴えかけて即決を迫られた場合
・主債務者の事業計画や資金使途、直近の決算書・確定申告書を正確に精査していない場合
【保証 と は】に関するよくある質問(FAQ)
Q1:賃貸物件を借りる際、保証会社を利用するのと連帯保証人を立てるのはどちらが良いですか?
A1:現在の不動産市場では、トラブル防止の観点から保証会社の利用が必須とされる物件が主流です。借主としては初回に月額賃料の30%〜100%程度の保証料や年間更新料(約1万円)が発生する金銭的負担はありますが、親族に重い法的責任を背負わせず、人間関係を健全に保つ上でも保証会社の利用を強く推奨します。
Q2:友人から「住宅ローンの連帯保証人になってほしい」と頼まれた場合、角を立てずに断る方法は?
A2:感情論で拒否するのではなく、「自家の家計方針」「外部の客観的ルール」を盾にするのが最も安全です。「我が家ではFPや弁護士から、いかなる理由でも家族以外の保証人になることを禁じられている」「自身も将来の住宅ローン融資を控えており、他者の保証人になると審査に通らなくなるため物理的に署名できない」と淡々と説明し、交渉の余地を残さない姿勢を徹底してください。
Q3:連帯保証人になっていた親が亡くなりました。その地位は子どもに相続されますか?
A3:原則として、連帯保証人の地位および保証債務は相続の対象となります。親が連帯保証人であったことを知らずに単純承認してしまうと、後日莫大な負債の請求が相続人に降りかかる恐れがあります。被相続人の借入状況や保証人履歴に懸念がある場合は、相続開始を知った日から3か月以内に家庭裁判所で「相続放棄」または「限定承認」の手続きを完了させる必要があります。
まとめ:不可逆な署名捺印の前に「自立の境界線」を見極める
契約書に実印を押し、印鑑証明書を添付する行為は、個人の人生において最も法的な重みを持つ不可逆な決断です。「保証」という言葉の裏には、主債務者のリスクを肩代わりし、自身の平穏な日常を差し出すという重大な責任が常に潜んでいます。
2026年の法制度において個人の根保証規制や事業融資の脱・個人保証が進んだとはいえ、一度成立した連帯保証契約の拘束力から逃れることは極めて困難です。「断ったら相手との関係が壊れるかもしれない」という一時的な恐れと、自分自身の人生の破滅を天秤にかけてはなりません。自立した個人として明確な境界線を引き、背負いきれないリスクには毅然として「ノー」を突きつけることこそが、自らと大切な家族を守る唯一無二の防衛策です。 (出典: 保証 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
