上皮内新生物とは?悪性との違いとステージ0の真相・保険金の最新常識
定期健康診断や人間ドックの精密検査、あるいは婦人科や消化器内科の診察室で、医師から「上皮内新生物が見つかりました」と告げられた瞬間、頭が真っ白になってしまう人は少なくありません。「がんの一種なのか」「命に関わる重病なのか」「これから抗がん剤治療が必要なのか」といった恐怖が次々と湧き上がるのが実情です。
医学的に見ると、上皮内新生物はいわゆる「ステージ0」に分類される極めて早期の病変です。適切な処置を行えば完治が望める状態である一方、患者を大きく悩ませるのが「医療保険やがん保険の給付金が下りるのか」という経済面の問題です。契約している保険の加入時期や約款の内容によって、満額支払われるケースもあれば、1円も受け取れずにトラブルに発展するケースも後を絶ちません。病理学的な真実から、手術費用、見落とすと損をする保険の落とし穴まで、現場取材をもとに詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:上皮内新生物は組織の表面を覆う「基底膜」の内側にとどまっているステージ0のがんであり、血管やリンパ管に入り込まないため原理的に浸潤や遠隔転移のリスクがない。
- 要点2:子宮頸がんの高度異形成(CIN3)や大腸ポリープの一部などが代表例であり、内視鏡や部分切除による処置でほぼ100%の根治が期待できる。
- 要点3:がん保険の給付金は契約年代によって大きく異なり、悪性新生物と同額が出る最新プランがある一方で、古い契約では10%〜50%への減額や不支給となる落とし穴が存在する。
【医学の真相】上皮内新生物とは何か?悪性新生物との決定的な違い
医学の世界において、身体の表面や臓器の内側を覆っている細胞の層を「上皮」と呼びます。この上皮組織から発生した異常な細胞のかたまりが、まだ上皮層の中にとどまっている状態を指す病名が上皮内新生物(上皮内がん / Carcinoma in situ: CIS)です。
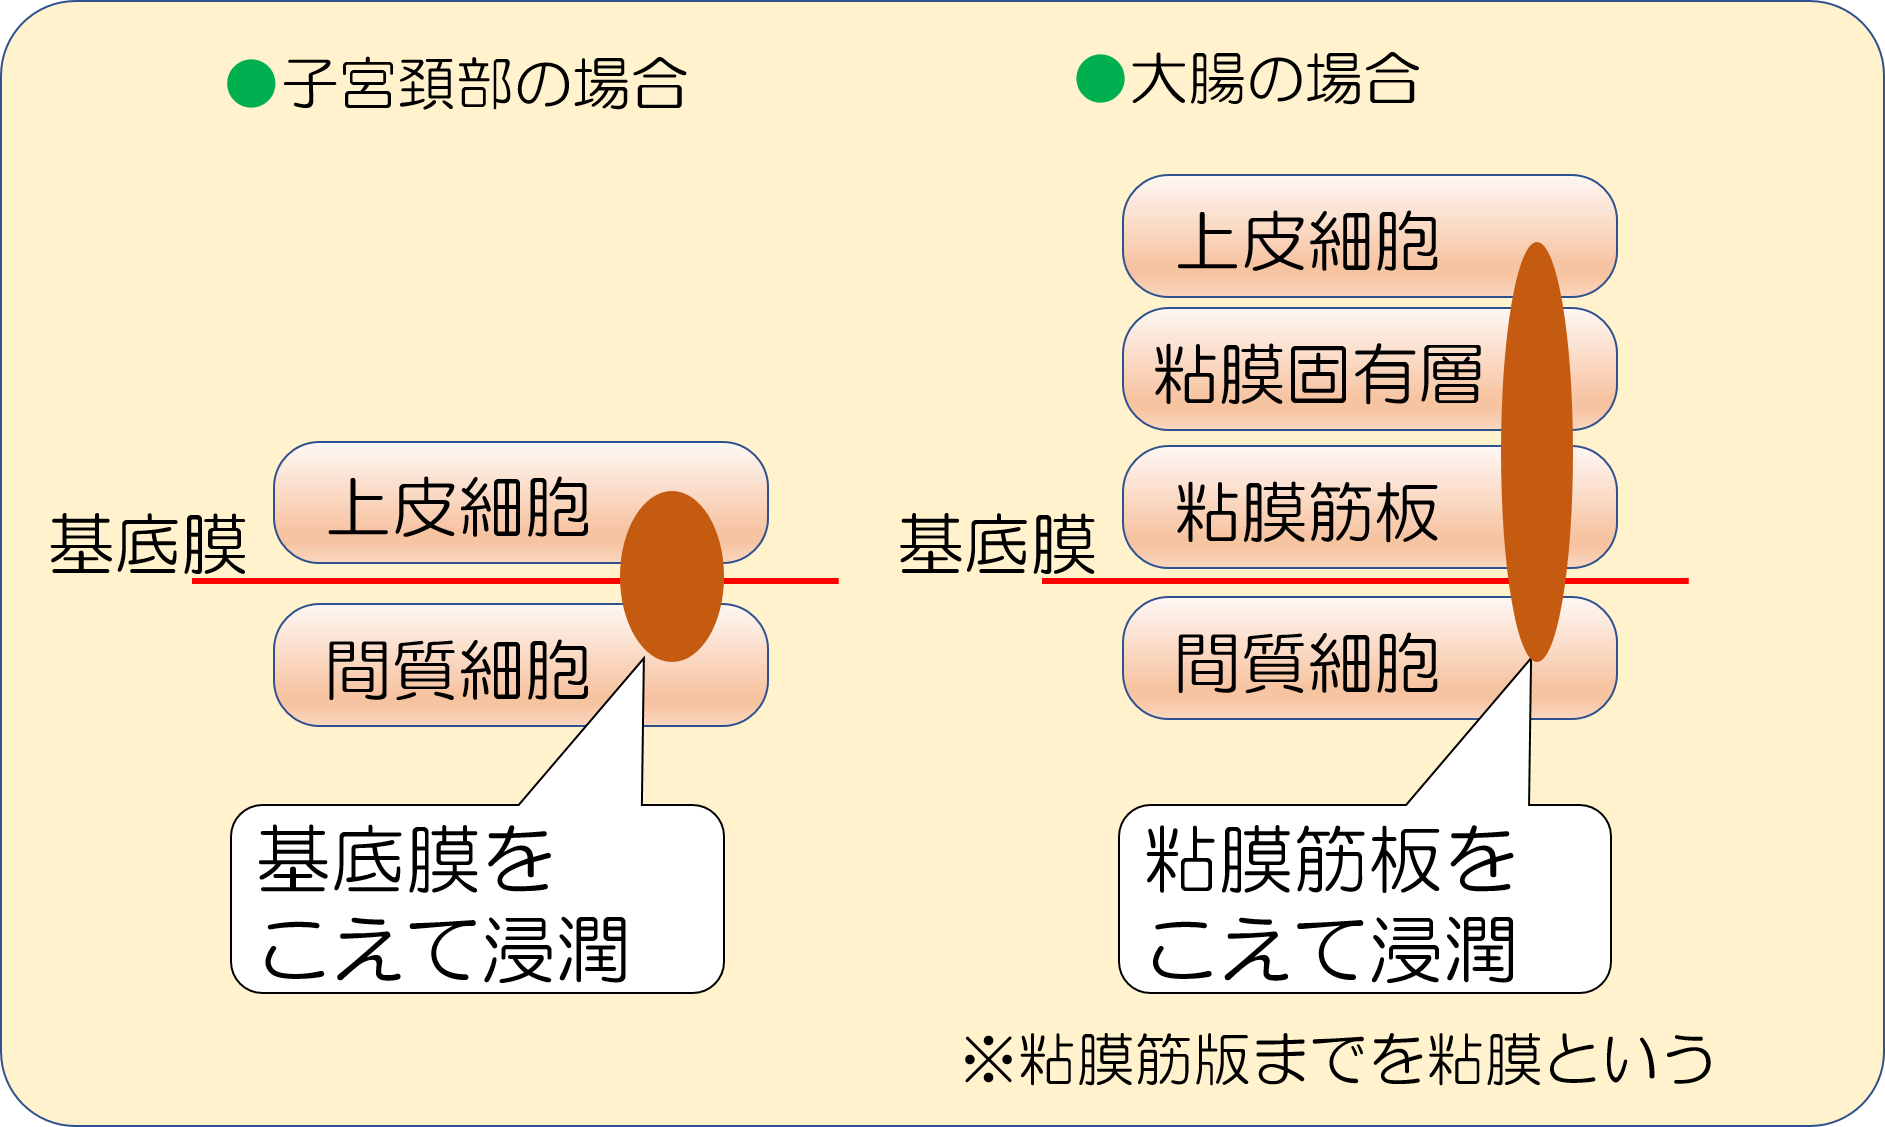
患者が最も混乱する上皮内新生物と悪性新生物の違いは、病理学的な境界線である「基底膜(きていまく)」を破っているかどうかにあります。上皮と、その下にある血管やリンパ管が走る「間質(結合組織)」の間には、わずか数十〜数百ナノメートルの薄い膜が存在します。これが基底膜です。
上皮内新生物はこの基底膜を越えていないため、組織内に張り巡らされた血管やリンパ管にがん細胞が接触していません。つまり、上皮内がんにおける浸潤・転移リスクは、医学の構造上「ほぼゼロ」と見なされます。他臓器へ飛んでいく足がかりがないためです。
これが基底膜を突き破って間質へと深く潜り込むと、正式な「悪性新生物(浸潤がん)」となり、ステージ1以上の診断が下されます。臨床の現場で上皮内新生物がステージ0と呼ばれる理由はここにあります。「細胞の顔つき自体は悪性腫瘍(がん)そのものであるものの、周囲の組織を破壊したり飛び火したりする能力をまだ発揮していない準備段階」と捉えると理解しやすいでしょう。

【部位別の特徴】子宮頸がん高度異形成や大腸ポリープに見る臨床現場のリアル
上皮内新生物は、全身のさまざまな上皮組織に発生しますが、特に発見頻度が高い部位が存在します。その代表格が「子宮頸部」と「大腸」です。
20代から40代の女性に急増しているのが、検診で発見される子宮頸がんの高度異形成です。ヒトパピローマウイルス(HPV)感染などを契機に細胞の異変が進み、軽度異形成(CIN1)、中等度異形成(CIN2)を経て、高度異形成および上皮内がん(CIN3)へと進行します。病理分類上、CIN3は上皮内新生物として扱われ、子宮頸部円錐切除術などの日帰り〜数日の短期入院手術で病変部を取り除く治療が標準的です。
実際に都内の大学病院で子宮頸部円錐切除術を受けた30代女性は、当時の心境を手記で次のように振り返っています。「医師から『上皮内がんです』と告げられた瞬間は、死の宣告を受けたように目の前が真っ暗になりました。しかし、病理検査の仕組みを丁寧に教わり、基底膜を越えていないと知ってようやく冷静になれました。傷口も小さく、手術の翌々日には退院できました」。
もう一つの典型例が消化器領域です。大腸の内視鏡検査で切除された大腸ポリープの診断書に、突如「上皮内がん(Tis)」と記載されて驚くケースが多発しています。大腸の粘膜層(上皮)にとどまるがんは、内視鏡的粘膜切除術(EMR)や内視鏡的粘膜下層剥離術(ESD)で綺麗に削り取れば、開腹手術や抗がん剤治療を要することなく治療が完了します。
このほか、乳房の乳管内にとどまる「非浸潤性乳管がん(DCIS)」や、膀胱の内視鏡検査で見つかる「表在性膀胱がん(上皮内がん)」なども上皮内新生物に含まれます。いずれも「早期発見・完全切除」が達成できれば、生命予後は極めて良好です。
【徹底比較】上皮内新生物と悪性新生物の治療・費用・予後の違い
患者が直面する現実的な違いを浮き彫りにするため、病理組織の性質から治療法、経済的負担に至るまでを比較表に整理しました。
| 比較項目 | 上皮内新生物(ステージ0) | 悪性新生物(ステージ1以上) | 取材班の分析・注意点 |
|---|---|---|---|
| 病変の深さ(基底膜) | 基底膜の内側にとどまる | 基底膜を破り間質へ浸潤 | 基底膜の破壊有無が医学的・法的な決定境界 |
| 転移・浸潤のリスク | なし(血管・リンパ管に未到達) | あり(リンパ節・他臓器への転移) | 転移リスクがないため全身化学療法は原則不要 |
| 主な治療法・入院期間 | 内視鏡切除、部分切除(日帰り〜数日) | 広範囲切除、抗がん剤、放射線(数週間〜数カ月) | 身体的負担と社会復帰までのスピードに大差 |
| 手術・治療費用の自己負担 | 約3万〜10万円(高額療養費適用前後は軽微) | 数十万〜百万円超(長期通院治療を含む) | 健康保険適用で上皮内の窓口負担は限定的 |
| 5年生存率・完治率 | ほぼ100%完治(切除断端陰性時) | 約15%〜90%(部位やステージによる) | 取り切れば命を落とす危険性は極小 |
| がん保険の一時金相場 | 0円 〜 同額(100万円など契約による) | 満額(100万〜200万円程度が主) | 契約時期によって保障格差が最も激しい領域 |
経済面を見ると、上皮内新生物の手術費用は公的医療保険(3割負担)の適用対象となるため、内視鏡手術や円錐切除術であれば、窓口負担は3万円〜8万円前後に収まるケースが多数を占めます。仮に短期入院を伴ったとしても、高額療養費制度を利用すれば月額の上限が定められているため、1回の処置で家計が破綻するような事態にはまず至りません。
また、上皮内新生物の完治と再発率に関して言えば、病変を取りきった(切除断端が陰性)後の予後は極めて良好で、5年相対生存率は各部位ともにほぼ100%です。ただし、同じ臓器の別の場所に新たな病変ができる「異時性多発」のリスクはあるため、術後も年1回程度の定期的なフォローアップ受診が推奨されます。
【保険の落とし穴】給付金が出ない・減額される理由と2026年最新の特約事情
医学的には「命の危険が極めて低く、軽微な治療で済む」という安心材料がある反面、トラブルが集中するのががん保険の給付金請求です。「がんと診断されたから100万円下りるはず」と思い込んでいた契約者が、保険会社からの通知を見て愕然とする事態が日常的に起きています。
保険金が減額される、あるいは上皮内新生物で保険金が出ない理由は、保険会社が定める約款上の定義にあります。生命保険業界では長年、「上皮内がんは命に関わらず、治療費も数十万円程度で済むため、莫大な一時金を支払う合理的理由が薄い」と判断されてきました。そのため、契約した時期によって以下のような保障格差が存在します。
- 2000年代前半以前の古い契約:「悪性新生物のみを保障対象」としており、上皮内新生物は給付金の支払い対象外(0円)。
- 2000年代半ば〜2010年代半ばの契約:上皮内新生物は「悪性新生物診断給付金の10%(10万円など)」または「50%(50万円など)」に大幅減額。
- 近年の最新契約:悪性新生物とまったく同額(100%)を保障するタイプが普及。
現在流通しているがん保険の診断給付金相場は、主契約の一時金として50万円〜100万円に設定されているのが一般的です。しかし、10年〜15年以上前に加入した保険を一度も見直していない場合、給付金請求書を出したあとに「お客様のご契約は上皮内新生物対象外特則がついており、給付金はお支払いできません」と断られる憂き目に遭います。
大手保険代理店のベテランコンサルタントは、近年の相談傾向についてこう証言します。「SNSやネット掲示板では『がん保険に入っていたのに1円も出なかった、詐欺だ』と憤る書き込みが散見されます。しかし詳しく証券を拝見すると、2005年頃に加入した終身型で、上皮内がんは対象外と約款に明記されている。現在では上皮内新生物を同額保障する医療特約が標準装備され、複数回の再発や通院まで手厚くカバーする商品が主流となっていますが、古い保障のまま放置している加入者が依然として多いのが実情です」。
一般に知られていない盲点とネットの誤解|告知義務と生命保険の再加入
上皮内新生物を経験した人が次に直面する高い壁が、その後の「保険の加入・見直し」です。ネット上には「上皮内新生物は完治するのだから、告知しなくてもバレない」「一度診断されたら二度と生命保険には入れない」という両極端な誤解が蔓延していますが、どちらも明確な誤りです。
第一に、生命保険や医療保険を申し込む際の告知義務期間は、通常「過去5年以内の診察・検査・治療・投薬」を対象としています。病理診断で上皮内新生物と確定し、手術を受けた事実は、完治したと医師から言われていても5年間は正確に告知しなければなりません。これを隠して加入すると「告知義務違反」に該当し、将来別の病気で入院した際にも保険金が支払われず、契約を強制解除される危険性があります。
第二に、「一度でも診断されたら一生涯ブラックリストに入る」というのも杞憂です。上皮内新生物は浸潤・転移の恐れがないため、病変を完全切除して一定期間(おおむね1年〜2年)が経過し、再発の兆候がなければ、一般の医療保険や死亡保険に「条件なし」または「特定部位不担保(当該臓器のみ一定期間保障対象外)」で加入できるケースが珍しくありません。
また、診断書の記載をめぐるトラブルも見逃せません。例えば子宮頸部の検査において、医師が病理結果を「異形成(CIN3)」とカルテに記載した際、保険会社の請求用紙にそのまま書くと「新生物(腫瘍)ではなく前がん病変の変性」とみなされ、保険会社によっては給付を渋る事態が生じます。「上皮内がん(CIS)」と病理学的に同義であることを明記した診断書を医師に依頼することが、適正な保険金受け取りの防衛策となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
上皮内新生物の告知を受けた患者コミュニティや相談現場を取材すると、医療技術の進歩によって早期発見が増えたからこその葛藤が浮き彫りになります。
「会社の検診で大腸ポリープを内視鏡切除し、後日クリニックから『病理検査の結果、上皮内がんでした。綺麗に取りきれたので治療完了です』とあっさり告げられました。本人はピンピンしているのに、家族に『がんと診断された』と伝えた瞬間、妻が泣き崩れてしまって……。家族への説明が一番難しかったです」(40代・IT企業勤務男性)
「子宮頸がんの高度異形成で手術。幸い保険金が100万円満額下りたため、手術費用の差額で手取りが大きくプラスになりました。ただ、がんサバイバー向けのコミュニティに参加したところ、重い抗がん剤治療に耐えている方々との温度差があまりにも激しく、自分が『がん患者』を名乗ることに強い罪悪感を抱いてしまいました」(20代・公認会計士女性)
このように、身体的なダメージが小さいがゆえに、「自分は本当にがんだったのか」という心理的アイデンティティの揺らぎや、周囲との温度差に悩む患者が非常に多いのが上皮内新生物のリアルな断面です。
【プロの結論】家族社会学・健康不安の視点から見出すべき教訓
家族社会学および健康心理学の観点から見ると、上皮内新生物の告知は家族間の「心理的バウンダリー(境界線)」を揺るがす契機になりやすい傾向があります。「がん」という強烈な記号が一人歩きすることで、家族がパニックに陥り、過剰な看病や民間療法の押し付け、行動制限といった「善意の共依存」が発生してしまうケースです。
ここで重要な教訓は、「言葉の響きに怯えず、病理組織の客観的事実を家族と共有する」ことです。基底膜を越えていないこと、転移リスクが原理的にないこと、術後の通院観察だけで日常生活を維持できることを正確に伝えることで、家庭内の不必要な不安連鎖を断ち切ることができます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
上皮内新生物の診断リスクに備え、現在のがん保険を見直すべきか否かの判断基準を提示します。
■ 今すぐ見直すべき人(最新の特約を検討すべき人)
- 2010年以前に契約したがん保険を継続しており、約款で上皮内新生物が「対象外」または「10%支給」になっている人
- 20代〜40代の女性(子宮頸部異形成のリスクが高く、早期発見時にまとまった給付金を手術・休業補償に充てたい人)
- 自営業・フリーランスなど、短期間の入院や自宅療養でも直接的な収入減につながる人
■ 保険の乗り換えに慎重になるべき人(現行維持を推奨する人)
- 過去5年以内に胃ポリープや大腸ポリープ、子宮頸部異形成などを指摘され、現在も経過観察中の人(新たな保険の引受基準に引っかかるリスクが高い)
- 古い保険であっても、悪性新生物になった際の一時金や入院日額の条件が現在の新商品より破格に手厚い「お宝保険」を保持している人
- 十分な自己資金(預貯金)があり、数万円〜十数万円程度の手術費用を保険に頼る必要がない人
【上皮内新生物とは】に関するよくある質問(FAQ)
Q1:上皮内新生物と診断されたら、死亡保険や医療保険に新たに加入できますか?
A1:加入できる可能性は十分にあります。一般的には手術で病変部を完全切除し、病理検査で取りきれたことが確認されてから1年〜2年程度が経過していれば、通常の保険に加入できるケースが多く見られます。直近で診断された場合でも、「特定部位不担保(当該臓器を一定期間除外する条件)」を付けるか、告知項目が緩やかな引受基準緩和型保険を選択することで加入が可能です。
Q2:大腸ポリープを切除したら「上皮内がん」と言われました。抗がん剤治療は必要ですか?
A2:原則として抗がん剤治療や放射線治療は必要ありません。上皮内新生物はリンパ管や血管がある層(粘膜下層深く)まで到達していないため、内視鏡手術でポリープごと切除されていれば治療は完了します。以後は主治医の指示に従い、1年後などに再発や新たなポリープの有無を確認する定期検査を受けることが基本となります。
Q3:保険会社に提出する診断書代は自己負担ですか?給付金が少額だと赤字になりませんか?
A3:医師に作成を依頼する診断書の費用(一般的に5,000円〜1万円程度)は自己負担となります。もし加入中の古い保険が「上皮内新生物の一時金一律1万円」や「対象外」となっている場合、診断書代を支払うと手元に残らない、あるいは赤字になる恐れがあります。保険会社へ診断書を依頼する前に、必ずカスタマーセンターへ電話し、「上皮内新生物の場合、自分の契約でいくら給付金が支払われるか」を試算してもらうことが賢明です。最近では、医療機関の発行する領収書や診療明細書のコピー提出だけで給付金を請求できる簡易請求サービスを導入している保険会社も増えています。
まとめ:正しい知識で恐れずに向き合う今後の備え
「上皮内新生物」という病名は、漢字の物々しさや「がん」という響きから患者に過度な恐怖を与えがちです。しかし、その実態は基底膜という生体バリアの内側にとどまった「超早期の病変」であり、現代の医療水準をもってすれば、過剰に恐れる必要のない病気です。
真に警戒すべきは、身体へのダメージよりも、むしろ「知らなかったことによる経済的・精神的な損失」です。自身が加入しているがん保険の約款を一度引き出しから取り出し、上皮内新生物に対して満額が出るのか、減額されるのかを確認しておくこと。そして、もし健康診断で異常を指摘されたとしても、パニックにならず冷静に病理診断の深さを主治医に確認すること。この2つの基本原則を押さえておくことこそが、自分と家族の生活を守る最良の盾となります。 (出典: 上皮 内 新 生物 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
