2026年公的年金の手取り額と法改正の真相|繰り下げ損益分岐点
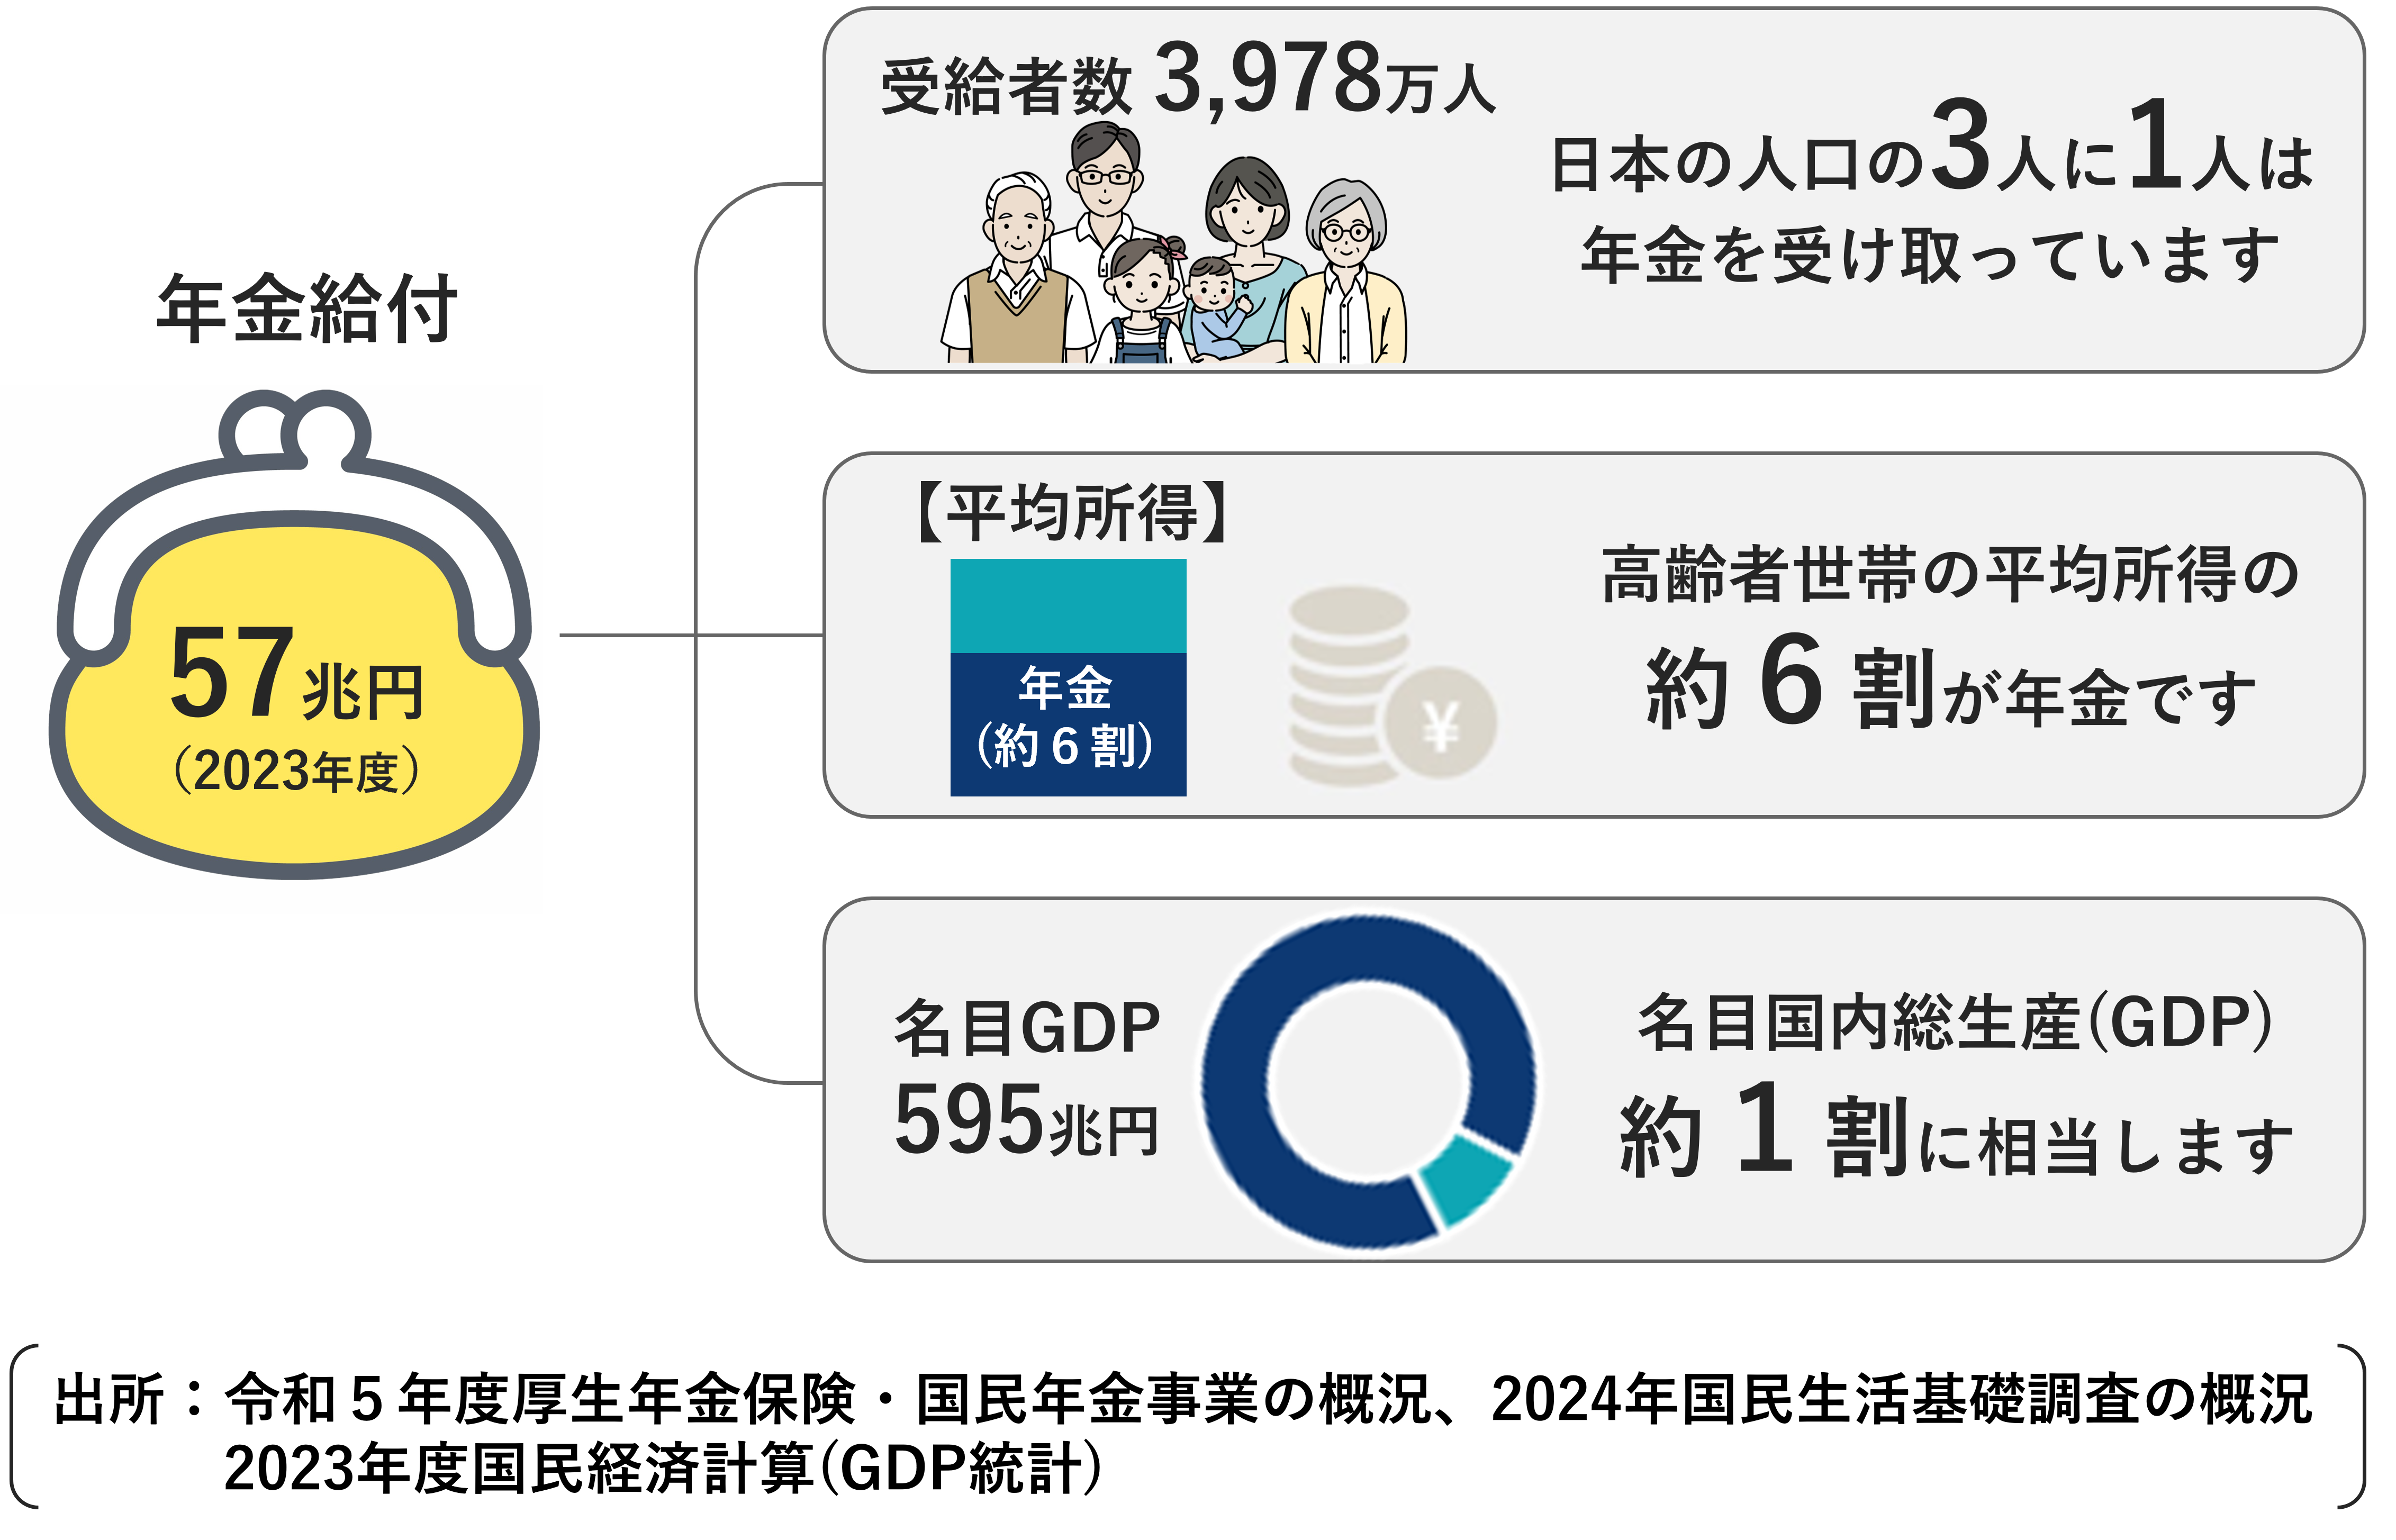
「物価高が続く中で、将来受け取れる年金は本当に足りるのか」「法改正によって年金受給額が大幅に減らされるのではないか」――少子高齢化の進展とともに、公的年金に対する将来不安や受給開始年齢に関する疑問の声は後を絶ちません。2026年を迎え、年金制度改革を巡る議論が一段と具体化する中、ネット上では一部の切り取り情報による誤解や過度な悲観論も飛び交っています。
公的年金は老後の生活設計における「最大の柱」であり、インフレヘッジ機能や終身保障を備えた強力な社会保険制度です。制度の構造や法改正の背景、受給のタイミングごとの損益分岐点を正しく把握していれば、過度な不安に振り回されることなく合理的な選択を下せます。本稿では、最新データに基づき、受給額のリアルな手取り相場から繰り下げ受給の損得、制度改正の真実まで徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の平均月額支給額は国民年金で約5.7万〜6.8万円、厚生年金(単身)で約14.5万〜15万円、モデル夫婦世帯で約22万〜23万円が目安。
- 要点2:「減額」の主因は物価上昇率より年金改定率を抑えるマクロ経済スライドであり、額面ではなく実質購買力の調整が進行中。
- 要点3:繰り下げ受給による増額率は1カ月あたり+0.7%で最大+84%(75歳受給)。損益分岐点は70歳受給で約82歳、75歳受給で約87歳となる。
【仕組みと相場】国民年金と厚生年金の違い・平均支給額のリアル
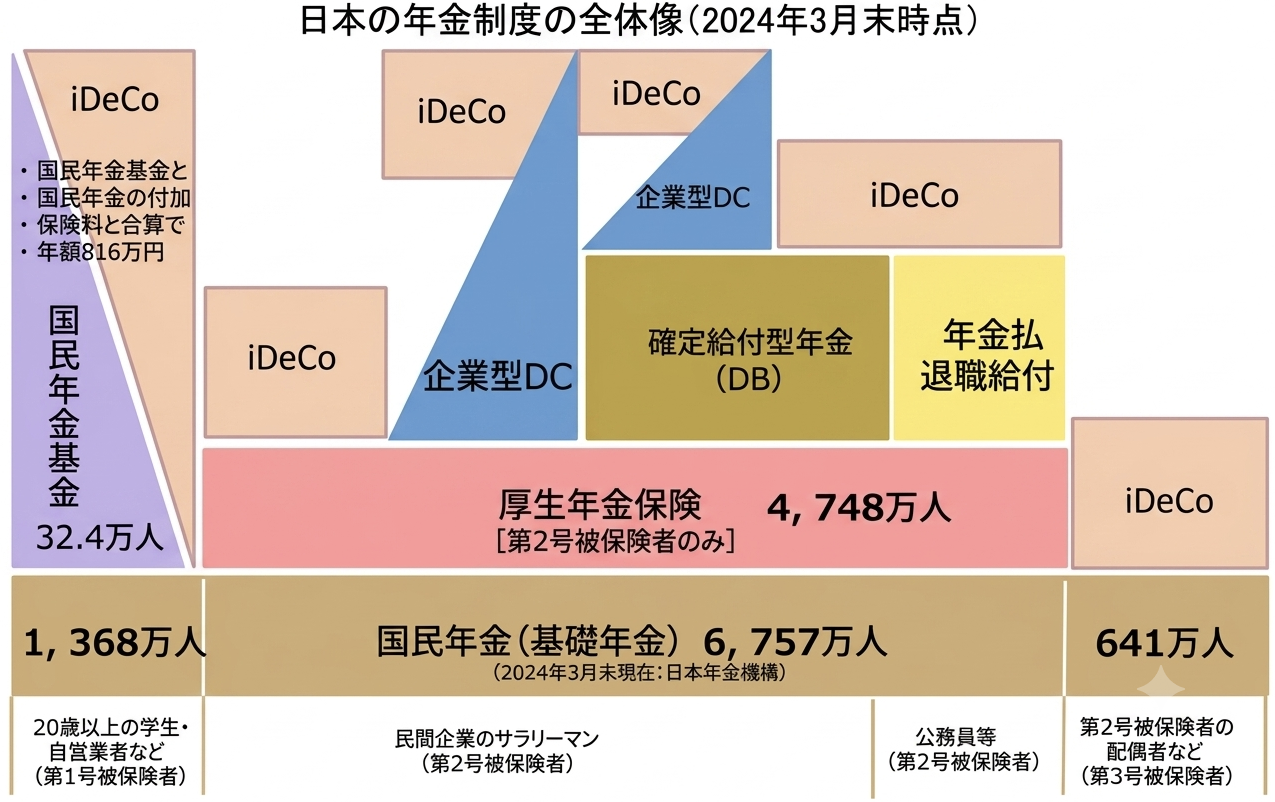
日本の公的年金制度は、すべての国民に共通する基礎部分と、会社員・公務員が上乗せで加入する報酬比例部分から成る「2階建て構造」をとっています。この基本構造を正しく理解することが、老後資金計画の第一歩となります。
1階部分にあたる国民年金(基礎年金)は、20歳以上60歳未満のすべての国内居住者が加入対象です。保険料は一律で、40年間の全期間納付した場合に満額(2026年度基準で月額約6万8,000円台)が支給されます。自営業者やフリーランス(第1号被保険者)、専業主婦・主夫(第3号被保険者)はこの基礎年金のみが基本となります。
一方、2階部分の厚生年金は、企業に勤務する会社員や公務員(第2号被保険者)が加入する年金です。保険料は給与・賞与に応じた労使折半(折半後の本人負担は18.3%の半分=9.15%)となり、現役時代の平均標準報酬額および加入月数に比例して受給額が決定されます。
| 項目 | 国民年金(基礎年金・1階) | 厚生年金(2階部分含む合計) | 編集部の見解・評価 |
|---|---|---|---|
| 対象者 | 20〜60歳のすべての居住者 | 会社員・公務員(要件を満たす短時間労働者) | 短時間労働者への適用拡大が進展中 |
| 保険料負担 | 定額(月額約1.7万円水準) | 標準報酬月額×18.3%(労使折半) | 会社折半の恩恵は非常に大きい |
| 平均受給額(月額) | 約5.6万〜5.8万円(満額は約6.8万円) | 男性:約16.3万円 / 女性:約10.8万円(全体平均約14.5万円) | 単身女性や自営業者は私的年金の併用が不可欠 |
| 受給要件 | 受給資格期間10年以上 | 基礎年金要件+厚生年金加入期間1カ月以上 | 過去の未納期間の追納確認が重要 |
厚生労働省の公表統計に基づくと、一般的な会社員男性と専業主婦の「標準的な夫婦モデル世帯」の公的年金支給額は月額約22.5万〜23万円程度となります。ただし、自身の正確な見込額を把握するには、日本年金機構から毎年誕生月に届く「ねんきん定期便」の読み解き方を知る必要があります。
50歳未満に送付される定期便に記載されているのは「これまでの加入実績に応じた年金額」であり、現時点での積立実績に過ぎません。これに対し、50歳以上の定期便には「現在の加入条件が60歳まで継続したと仮定した将来の見込額」が記載されているため、より実践的な資金シミュレーションのベースとして活用できます。

【法改正の真相】年金は本当に減額されるのか?2026年制度改革と財政検証の予測
SNSや一部報道で繰り返される「年金が実質的に大幅カットされている」という主張の背景には、制度上の調整弁であるマクロ経済スライドが存在します。年金額は原則として物価や現役世代の賃金上昇に合わせて改定されますが、少子化による現役世代の減少と平均余命の伸びを勘案した「スライド調整率」が差し引かれます。名目上の受給額面が前年より増額改定されたとしても、物価上昇率を下回る改定にとどまる場合、実質的な購買力は目減りすることになります。これが「年金減額」と表現される構造的理由です。
厚生労働省が実施する「財政検証」の将来予測によると、長期的な所得代替率(現役世代の手取り収入に対する年金給付水準の比率)は、経済成長シナリオに応じても法改正前の想定ラインである50%台を維持する試算が示されています。しかし、基礎年金部分の調整が長期化することによる給付水準低下への懸念から、2026年年金制度改革では抜本的な手当てが議論の焦点となっています。
主な改革ポイントと議論の動向は以下の通りです。
- 厚生年金の適用拡大:短時間労働者(パート・アルバイト)への厚生年金適用について、企業規模要件(従業員数)の段階的撤廃や「週所定労働時間20時間以上」の基準見直しを進め、セーフティネットの強化と2階部分の受給者拡大を図る。
- 基礎年金の拠出期間延長の議論:国民年金保険料の納付期間を現行の「20歳〜60歳未満(40年間)」から「20歳〜65歳未満(45年間)」へと5年延長し、将来の基礎年金受給水準を底上げする構想。保険料負担増への配慮から慎重な制度設計が模索されている。
- 在職老齢年金の支給停止基準の緩和・見直し:65歳以降も働き続ける高齢者の就業意欲を阻害しないよう、給与と年金の合計額が基準を超えると年金の一部がカットされる「在職老齢年金制度」の基準額(現行月額50万円)を62万円超へ引き上げる、あるいは制度自体の撤廃に向けた議論が進展。
「受給開始年齢が一律で70歳に引き上げられる」といった極端な言説は明確な誤解です。受給開始の原則は「65歳」に据え置かれたままであり、選択肢としての早期受給(繰り上げ)と遅延受給(繰り下げ)の幅が広がっているのが制度の現実です。
繰り下げ受給の損益分岐点は何歳?受給開始年齢の選択で失敗しない基準
公的年金は、受給開始時期を60歳から75歳までの間で自由に選択できます。標準の65歳より早く受け取る「繰り上げ受給」では年金が減額され、66歳以降に遅らせて受け取る「繰り下げ受給」では年金が恒久的に増額されます。
繰り下げ受給による増額率は1カ月あたり+0.7%です。1年間(12カ月)遅らせるごとに+8.4%、70歳まで5年間遅らせると+42.0%、上限である75歳まで10年間遅らせると最大+84.0%という強力な増額効果が得られます。一度増額された受給率は生涯変わることはありません。
| 受給開始年齢 | 増減率(基準65歳比) | 額面月額例(本来月15万円の場合) | 損益分岐点(65歳受給総額を超える年齢) |
|---|---|---|---|
| 60歳(最大繰り上げ) | -24.0%(月-0.4%) | 114,000円 | 80歳10カ月で65歳受給の累計に逆転される |
| 65歳(原則) | ±0.0%(基準) | 150,000円 | 基準点 |
| 70歳(繰り下げ) | +42.0%(月+0.7%) | 213,000円 | 81歳11カ月(受給開始から11年11カ月後) |
| 75歳(最大繰り下げ) | +84.0%(月+0.7%) | 276,000円 | 86歳11カ月(受給開始から11年11カ月後) |
額面上の累計受給額における損益分岐点は、受給を開始した時点からおおむね「11年11カ月後(約12年)」に訪れます。70歳から受給した場合は約82歳、75歳から受給した場合は約87歳を超えて生存することで、65歳から受給開始していた場合の総額を上回る計算です。
厚生労働省の「簡易生命表」によると、65歳男性の平均余命は約19.6年(84.6歳まで生存)、65歳女性の平均余命は約24.5年(89.5歳まで生存)です。統計的・平均的な寿命から見れば、70歳繰り下げは十分に元が取れる合理的な選択肢といえます。ただし、健康状態や家計の保有金融資産によって最適な選択は大きく異なります。
【手取りシミュレーション】公的年金等控除と税金・社会保険料が引かれる実態
年金受給において多くの人が見落としがちな盲点が、「額面金額=手元に入る現金ではない」という事実です。公的年金は「雑所得」として課税対象となり、所得税や住民税に加えて国民健康保険料(または後期高齢者医療保険料)や介護保険料が原則として源泉徴収(特別徴収)されます。
年金所得の計算時には公的年金等控除が適用されます。控除額の最低保障額は以下の通り設定されています。
- 65歳未満:年額60万円まで非課税(公的年金等収入が130万円以下の場合)
- 65歳以上:年額110万円まで非課税(公的年金等収入が330万円以下の場合)
年金の年間受給額に応じた手取り額の目安は下表の通りです。
| 年金年額(額面) | 天引き額(税・社会保険料合計) | 年間手取り見込額 | 手取り割合 |
|---|---|---|---|
| 120万円(月10万円) | 約5万〜7万円 | 約113万〜115万円(月約9.5万円) | 約94〜95% |
| 180万円(月15万円) | 約20万〜25万円 | 約155万〜160万円(月約13万円) | 約86〜88% |
| 240万円(月20万円) | 約35万〜42万円 | 約198万〜205万円(月約16.8万円) | 約82〜85% |
| 300万円(月25万円) | 約50万〜60万円 | 約240万〜250万円(月約20.4万円) | 約80〜83% |
受給額が増えるほど累進課税や保険料算定基準が上がるため、手取り率は80%〜85%前後まで低下します。繰り下げ受給によって額面年金額を84%増やしたとしても、税金や保険料の負担が増加するため、手取りベースでの損益分岐点は額面計算よりも1〜2年後ろ倒し(約13〜14年後)になる点に注意が必要です。
なお、公的年金等の収入金額が400万円以下であり、かつ公的年金等以外の所得が20万円以下である場合は「確定申告不要制度」が利用できます。ただし、多額の医療費を支払った場合の「医療費控除」や住宅ローン控除の適用を受けたい場合、源泉徴収税額の還付を受けるためには確定申告を行う必要があります。
【実態検証】受給者の生の声と現場目線で見えたリアルな落とし穴
年金事務所の相談現場やシニア世代のコミュニティでは、制度の事前理解が不足していたことによる後悔の声が散見されます。現場取材やアンケート調査から浮かび上がる典型的な失敗事例とリアルな実態を検証します。
① 加給年金の消滅トラップ
厚生年金に20年以上加入している受給者が65歳になった際、扶養する配偶者(65歳未満)がいる場合に上乗せ支給される「加給年金(年額約40万円)」。厚生年金本体を繰り下げ待機している間は、加給年金も受け取ることができません。繰り下げ増額分よりも、加給年金をもらい損ねるデメリットの方が大きくなるケースがあるため、年下配偶者がいる世帯は極めて緻密な試算が求められます。
② 繰り下げ待機中の資金ショートと心理的ストレス
「70歳まで年金を我慢して増やそう」と意気込んだものの、60代後半で想定外の病気や住宅修繕費用が発生し、預貯金を取り崩すスピードに耐えかねて途中で断念するケースです。年金は「長生きリスクへの保険」であるため、生活防衛資金が薄い状態での無理な繰り下げは、精神的な安定を著しく損なう結果を招きます。
③ 振込通知書を見た際の社会保険料ショック
「会社員時代と同じ感覚でいたら、年金から介護保険料や健康保険料がごっそり天引きされていて驚いた」という声は非常に多く聞かれます。特に退職初年度は前年の現役時代の高年収を基準に住民税・保険料が計算されるため、手取り額が想定を大きく下回り家計が一時的に逼迫する事態が多発しています。
【プロの結論】繰り下げ・受給戦略で「得する人」と「損する人」の判断基準
公的年金受給において「万人に共通する唯一の正解」は存在しません。置かれている資産状況、健康状態、就労形態に応じて最適解を選択することが不可欠です。
繰り下げ受給(66〜75歳)が向いている人
- 65歳以降も十分な勤労収入や不労所得がある人:生活費を給与で賄えるため、年金を繰り下げて生涯にわたる終身年金を最大化するのが有利。
- 長寿家系で健康状態に自信がある人:85歳以上まで元気に生活できる可能性が高い場合、増額による恩恵を最大限に享受できる。
- 現役時代からの預貯金・運用資産が潤沢にある人:インフレ耐性を持つ公的年金の基礎受給額を高めておくことで、資産寿命の延伸に寄与する。
原則受給(65歳)または繰り上げを検討すべき人
- 加給年金の受給対象となる年下配偶者がいる人:加給年金を満額受給しつつ、基礎年金部分のみを単独で繰り下げる「分割繰り下げ」などを選択するのが合理的。
- 持病や健康上の不安を抱えている人:平均余命まで生存する確率が低いと判断される場合、早期に受給を開始して生活の質を高める選択が賢明。
- 60代前半でリタイアし、無収入期間の預貯金枯渇を避けたい人:借入金や資産の急激な取り崩しを避けるため、減額を許容して60〜64歳での繰り上げを選択する実利がある。
【公的年金】に関するよくある質問(FAQ)
Q1:2026年の年金制度改革で、受給開始年齢は70歳や75歳に一律で引き上げられますか?
A1:一律の引き上げは行われません。受給開始の基準年齢は現行どおり「65歳」のまま維持されています。希望に応じて早期に受け取る「繰り上げ(60〜64歳)」や、遅らせて増額させる「繰り下げ(66〜75歳)」の受給開始幅が選択肢として整備されているのが制度の全貌です。
Q2:定年後も働きながら年金をもらう場合、給与いくらから年金が減額されますか?
A2:在職老齢年金制度により、給与(標準報酬月額+直近1年間の賞与の1/12)と公的年金(厚生年金月額)の合計額が基準額(月額50万円、2026年改革動向により緩和検討中)を超えると、超えた分の半額が厚生年金から支給停止されます。なお、国民年金(基礎年金)部分はいくら稼いでも全額支給されます。
Q3:「ねんきん定期便」に書かれている金額はそのまま銀行口座に振り込まれますか?
A3:振り込まれません。定期便に記載されている数値は「税引き前の額面金額」です。実際にはここから所得税、住民税、国民健康保険料(または後期高齢者医療保険料)、介護保険料が天引きされるため、実際の手取り額は額面の約80%〜88%程度になります。
Q4:年金受給者は毎年必ず確定申告をしなければいけませんか?
A4:公的年金等の収入金額の合計が400万円以下で、かつ他の所得が20万円以下であれば原則として確定申告は不要です(確定申告不要制度)。ただし、医療費控除の適用を受けたい場合や、年金から源泉徴収された所得税の還付を受けたい場合は、確定申告を行う必要があります。
まとめ:制度の真実を知り、賢い老後設計を
公的年金は、単なる貯金や投資商品ではなく、インフレや長寿リスクに対応した「国家規模の保険システム」です。マクロ経済スライドによる実質価値の調整や制度改革が進展する中でも、一生涯にわたって途切れることなく支給され続ける終身年金の価値は揺らぎません。
漠然とした減額の噂に怯えるのではなく、「ねんきん定期便」で正確な見込額を確認し、社会保険料や税金を差し引いた実際の手取り額を試算すること。そして自身の健康状態や資産状況を踏まえて最適な受給タイミングを選択することこそが、豊かなシニアライフを実現するための確かな処方箋となります。 (出典: 公 的 年金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
