雑所得とは?20万円ルールの落とし穴と事業所得との違い【2026最新】
副業解禁の流れが完全に定着し、会社員がスキルシェアやアフィリエイト、暗号資産取引で個人収入を得ることが当たり前となった2026年現在。確定申告の時期を迎えるたびに多くの人を悩ませるのが、「雑所得(ざつしょとく)」の扱いです。「副業の利益は雑所得でいいのか」「事業所得との境界線はどこにあるのか」「20万円以下なら本当に何もしなくていいのか」といった疑問や不安の声が、国税庁の相談窓口や税務ポータルに数多く寄せられています。
雑所得は、所得税法に定められた10種類の所得区分のうち「他の9種類に当てはまらない所得」を受け止める包括的なカテゴリーです。一見すると手軽な受け皿に見えますが、税率の仕組みや経費の処理、さらには住民税の申告漏れに伴う「会社バレ」のトラブルなど、知らずに放置すると大きな追徴リスクを背負う落とし穴が潜んでいます。本稿では、国税庁の最新通達や現場の税務指導データをもとに、雑所得の定義から計算手順、事業所得との違いまでを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:雑所得は給与や事業など9つの所得に属さない収入の総称で、原則として総合課税により最大55%(所得税45%+住民税10%+復興特別所得税)が適用される。
- 要点2:「副業20万円以下は確定申告不要」は所得税だけの特例であり、1円でも利益が出れば自治体への住民税申告義務が発生する点に注意が必要。
- 要点3:前々年の収入が300万円を超えると帳簿書類の保存義務が課されるなど、国税庁による適正申告の監視体制は年々厳格化している。
【基礎知識】雑所得とは何か?税率の仕組みと分類される主な収入
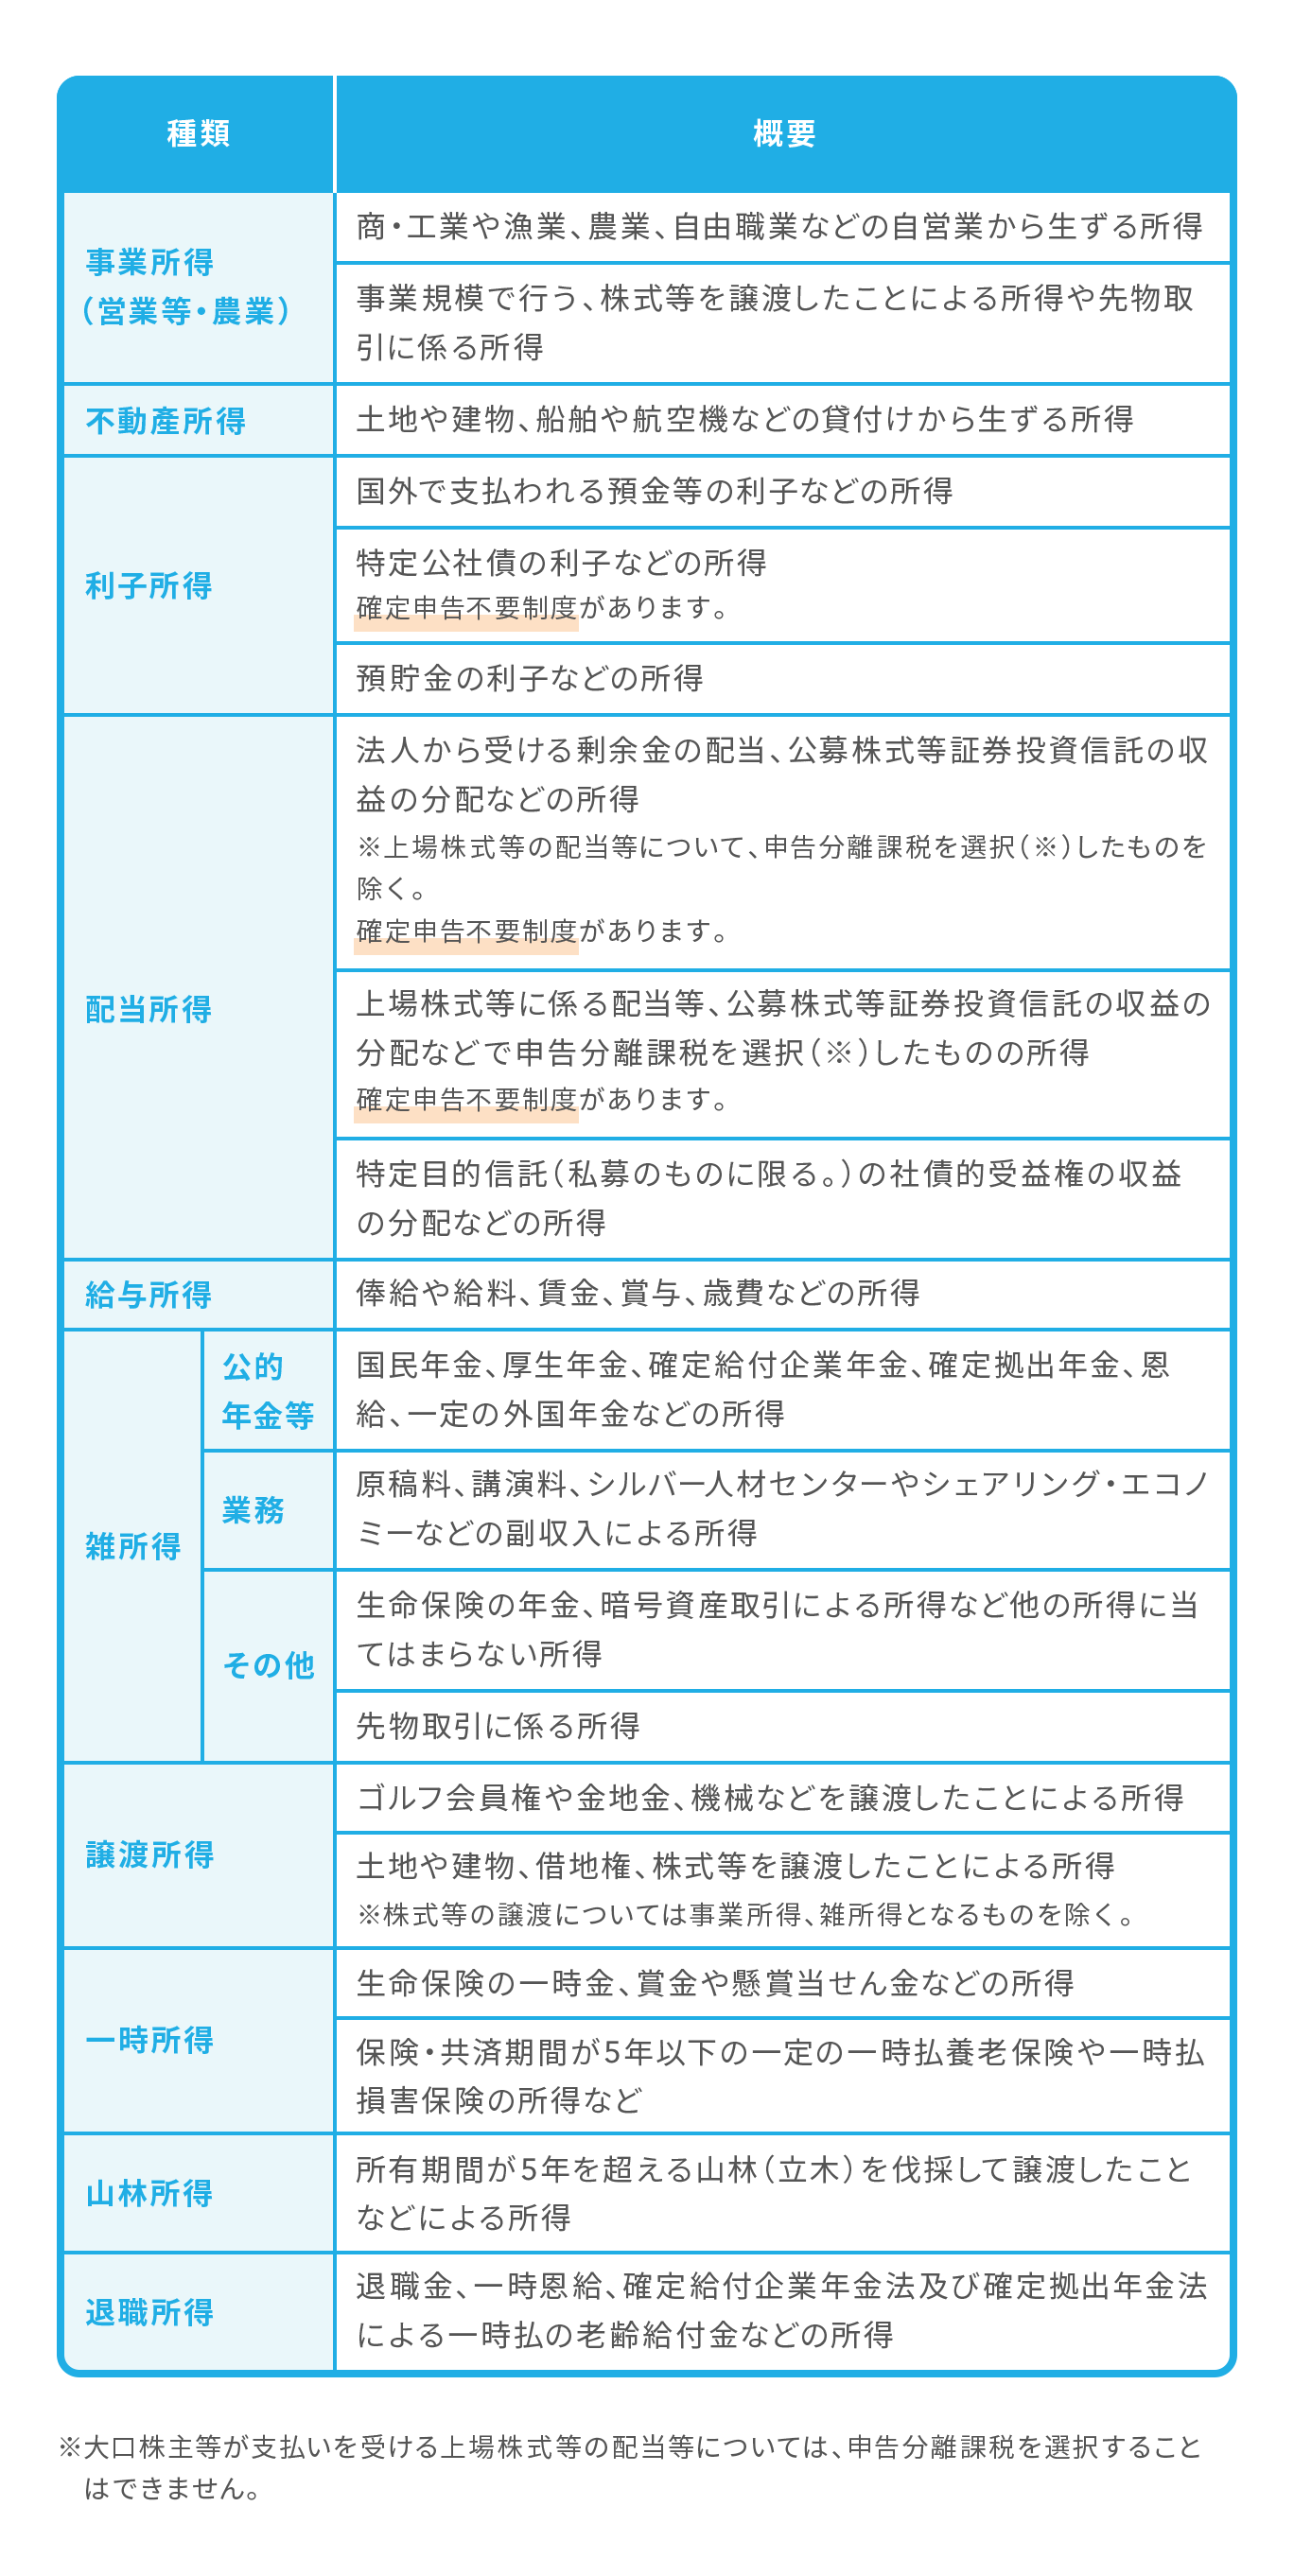
日本の所得税法では、個人の所得をその性質に応じて10種類(利子、配当、不動産、事業、給与、退職、山林、譲渡、一時、雑)に分類しています。このうち雑所得とは、他の9つの所得区分のいずれにも該当しないすべての所得を指します。いわば税法上の「受け皿」としての役割を担っています。
雑所得は、大きく以下の3つのグループに分類されて計算されます。
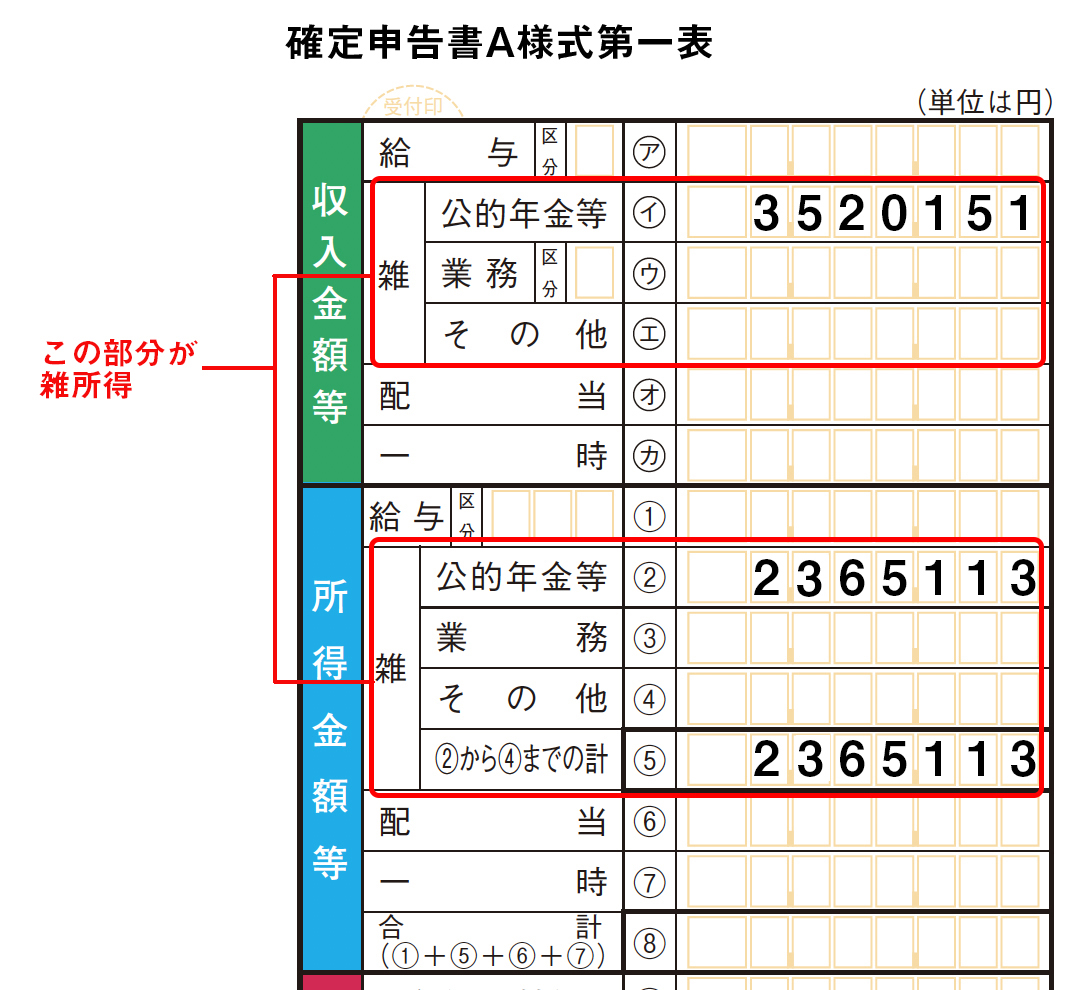
- 公的年金等:国民年金、厚生年金、共済年金、企業年金、確定拠出年金(iDeCo)の年金受給分など。これらには「公的年金等控除」が適用され、受給者の年齢や年金収入額に応じた控除額を差し引いて所得を算出します。
- 業務に係る雑所得:副業による原稿料、デザイン制作費、プログラミング開発費、Webライティング、配達代行の報酬、アフィリエイト収入など、営利を目的とした継続的な人的役務の提供による収入。
- その他の雑所得:暗号資産(仮想通貨)の売却益・交換益、海外FXの利益、個人年金保険(私的年金)の保険金、フリマアプリでの営利転売益など。
雑所得の税額計算は、原則として他の所得(給与所得など)と合算して税率を掛ける「総合課税」が適用されます。日本の所得税は累進課税制度を採用しているため、課税所得金額に応じて5%から45%の7段階で税率が上昇します。ここに一律10%の住民税と、2037年まで課される復興特別所得税(基準所得税額の2.1%)が加算されるため、高所得者の場合は実質的な最高税率が約55.9%に達します。
【2026年最新比較】雑所得と事業所得の違い|300万円基準の真相
副業や個人事業を行う上で最も議論となるのが、「雑所得と事業所得の違い」です。事業所得として認められると、青色申告特別控除(最大65万円)の適用や、赤字を給与所得など他の所得から差し引く「損益通算」、赤字の3年間繰越控除といった強力な税制上の優遇措置を受けられます。一方、雑所得にはこれらの優遇が一切なく、生じた赤字は切り捨てられ、他の黒字所得と相殺することはできません。
税負担の差が極めて大きいため、過去には副業の赤字を意図的に事業所得として申告し、給与所得の税金を不正に還付させる手口が横行しました。これを受け、国税庁は所得税基本通達を改正し、事業所得と雑所得の明確な判定基準を示しました。
ネット上では「年収300万円以下はすべて雑所得になる」という誤解が一部で見られますが、これは正確ではありません。公表された通達の骨子によると、判定の一次基準は「帳簿書類を適正に作成し、保存しているかどうか」です。帳簿書類の保存がある場合は、原則として収入金額にかかわらず事業所得として扱われます(著しく少額で営利性が認められない場合などを除く)。一方で、帳簿の保存がない場合は、前々年の収入金額が300万円を超え、かつ事業活動の客観的事実がない限り、雑所得として判定されます。
| 項目 | 雑所得 | 事業所得(青色申告) | 実務上の注意点・評価 |
|---|---|---|---|
| 特別控除 | なし(公的年金等控除を除く) | 最大65万円(e-Tax利用時) | 事業所得の方が手取り額を大幅に残しやすい。 |
| 損益通算(赤字相殺) | 不可(給与所得等と相殺不可) | 可能(給与所得等から赤字を控除) | 雑所得内部での相殺は可能だが他所得とは合算不可。 |
| 赤字の繰越控除 | 不可 | 最長3年間の繰越が可能 | 初期投資がかさむビジネスでは事業所得が有利。 |
| 帳簿・書類の保存 | 前々年収入300万円超で義務(5年) | 複式簿記での保存が必須(7年) | 2026年税務調査でも記帳実態が厳しく精査される。 |
| 該当する典型例 | 副業、暗号資産、公的年金、ポイ活 | 本業フリーランス、独立事業主 | 「社会通念上事業と呼べる規模・継続性」が判定の軸。 |
【実態検証】「20万円以下は申告不要」の落とし穴と会社バレのメカニズム
給与所得者(会社員や公務員)の間で広く知られているのが、「副業の利益が年間20万円以下であれば確定申告をしなくてよい」といういわゆる「20万円ルール」です。しかし、この特例の適用条件を正しく理解していないことによるトラブルが後を絶ちません。
税理士会や確定申告会場での相談実態を検証すると、特に多いのが「住民税の無申告」によるペナルティと「勤務先への副業発覚」です。
落とし穴1:住民税には20万円ルールが存在しない
20万円ルールは、あくまで「国の所得税」に関する事務簡素化のための特例措置に過ぎません。地方税法においてはこのような非課税枠は一切設けられておらず、副業の利益がたとえ1万円であっても、お住まいの市区町村へ住民税の申告書を提出する法定義務があります。所得税の確定申告を行えば自治体へデータが自動連携されますが、確定申告をスキップした場合は自ら役所へ申告を行わなければ、住民税の申告漏れ(脱税状態)となって延滞金が発生するリスクがあります。
落とし穴2:副業が会社にバレる決定的なルート
「雑所得なら会社に知られない」という思い込みも危険です。会社員に副業が発覚する最大の原因は、給与から天引きされる住民税の決定通知書です。
住民税の徴収方法には、会社の給料から天引きされる「特別徴収」と、自分で納付書を使って支払う「普通徴収」があります。副業分の住民税を特別徴収のままにしておくと、市区町村から本業の会社へ送られる通知書に「給与所得以外の所得合算額」が記載され、人事・経理担当者に「本業の給与水準に対して住民税額が不自然に高い」と気づかれます。副業の発覚を防ぐためには、確定申告書または住民税申告書の第二表にある「住民税の徴収方法の選択」で、必ず「自分で納付(普通徴収)」にチェックを入れる必要があります。
雑所得で落とせる経費の範囲と2026年最新の帳簿保存義務
雑所得の金額は、「総収入金額 - 必要経費」で算出されます。手取り額ではなく、売上から事業にかかった実費を差し引いた「所得(手残り利益)」に対して課税されます。そのため、正当な経費を漏れなく計上することが最大の節税策となります。
経費として計上できる主な品目
- 通信費・電気代(按分):副業で使用したインターネット回線代、スマートフォン利用料、作業部屋の電気代など。副業で使用した時間や面積の割合(家事按分比率)を論理的に算定して計上します。
- 機材・消耗品費:業務専用のパソコン、周辺機器、文具、配信用機材、作業机など(10万円未満のもの、または一括償却資産等の条件に合致するもの)。
- 交通費・取材費:クライアントとの打ち合わせのための電車代、カフェ代(会議費)、リサーチのための現地交通費や宿泊費。
- 情報収集・スキルアップ費:専門書籍代、有料メルマガ購読料、業務に直結するオンラインセミナーの受講費用。
前々年の収入で変わる「帳簿保存義務」と税務調査対策
業務に係る雑所得について、国税庁はコンプライアンス強化を進めています。前々年(2年前)の業務に係る雑所得の収入金額に応じて、以下の義務が法律上課されます。
- 前々年の収入金額が300万円超の場合:現金預金取引等関係書類(領収書、請求書、通帳のコピーなど)を5年間保存する義務が発生します。税務調査時にこれらの書類を提示できない場合、経費の計上が否認される恐れがあります。
- 前々年の収入金額が1,000万円超の場合:確定申告書を提出する際、総収入金額や必要経費の内訳を記載した「収支内訳書」などの書類を添付することが義務付けられています。
暗号資産(仮想通貨)取引における雑所得の計算ルール
近年の暗号資産市場のボラティリティに伴い、ビットコイン等の売買益やステーキング報酬を得る個人が増加しています。暗号資産取引によって得た利益は、原則として「その他の雑所得」に該当し、総合課税の対象です。
課税対象となるタイミングは、「日本円に出金したとき」だけではありません。以下の取引が発生した瞬間に損益が確定し、雑所得として認識されます。
- 暗号資産を売却して法定通貨(日本円・米ドル等)にしたとき
- 暗号資産で商品やサービスを購入・決済したとき(購入時点の暗号資産の時価と取得価額の差額が利益)
- 保有する暗号資産を別の暗号資産に交換したとき(交換元の暗号資産の売却と見なされる)
- DeFiやステーキング、レンディングで利息・リワードを獲得したとき
株式投資(特定口座での源泉徴収あり)のように一律約20.315%の申告分離課税が適用されるわけではなく、多額の利益が出た場合は最大約55%の高税率が課される点に細心の注意を払わなければなりません。
【プロの結論】雑所得申告で失敗しないための判断基準
副業や資産運用が軌道に乗ってきた際、どのように確定申告と向き合うべきか。判断基準を以下のように整理しました。
- 雑所得申告が向いている人:
- 副業収入が不定期であり、年間の売上が数百万円未満にとどまる人
- 複式簿記による記帳や決算書の作成に時間を割きたくない人
- 暗号資産取引や単発の原稿執筆、アンケートモニター、ポイ活などを主とする人
- 事業所得への移行を検討すべき人:
- 継続的な受託案件があり、毎月安定した売上が立っている人
- 帳簿書類を会計ソフト等で作成・保存し、青色申告控除(最大65万円)を受けたい人
- 将来的に会社を退職してフリーランスとして完全独立することを目指している人
【雑所得とは】に関するよくある質問(FAQ)
Q1:メルカリやヤフオクで不用品を売った売上は雑所得になりますか?
A1:自宅で不要になった衣服、家電、家具、本などの「生活用動産」を処分して得た売却益は、所得税法上非課税とされており、雑所得として申告する必要はありません。ただし、最初から転売目的で商品を仕入れて販売している場合や、1個(1組)の価額が30万円を超える貴金属・美術品などの売却益は課税対象(譲渡所得または雑所得)となります。
Q2:暗号資産で300万円の利益が出ましたが、FXで200万円の損失が出ました。相殺できますか?
A2:相殺できません。暗号資産の売買益は「総合課税の雑所得」ですが、一般的な国内FX取引(くりっく365等を含む)の損益は「申告分離課税の雑所得(先物取引に係る雑所得等)」に区分されます。課税方式が異なる雑所得同士は損益通算が認められていないため、暗号資産の利益300万円に対してそのまま総合課税が適用されます。
Q3:年金生活者ですが、年金以外にアルバイト収入や原稿料がある場合は申告が必要ですか?
A3:公的年金等の収入金額が400万円以下であり、かつ公的年金等に係る雑所得以外の所得金額が「年間20万円以下」である場合は、所得税の確定申告が不要となる「確定申告不要制度」が利用できます。ただし、所得税の申告が不要であっても、給与天引きされていない別の所得がある場合は住民税の申告が必要になるケースがあります。
Q4:前年が赤字だった場合、雑所得の損失を翌年に繰り越して今年の利益から引けますか?
A4:繰越控除はできません。雑所得の赤字は当年の他の所得(給与等)と相殺できないだけでなく、翌年以降への繰越も認められていません。赤字が生じた年の税金計算上、その損失は単にゼロとして扱われます。
まとめ:法改正を踏まえた2026年以降の正しい副業・資産運用スタンス
副業や個人ビジネスにおける「雑所得」は、正しく理解して活用すれば確定申告の手間を最小限に抑えられる便利な枠組みです。しかし、国税庁による監視の電子化・データ連携が進む現代においては、「20万円以下だから完全に何もしなくていい」「赤字だから申告しなくていい」といった自己判断が、後々の税務リスクを招く原因となります。
自身の副業規模が「業務に係る雑所得」にとどまるのか、それとも帳簿を作成して「事業所得」としてステップアップすべきなのかを客観的に見極めることが重要です。まずは領収書や取引履歴を日頃から整理し、正しい知識のもとで適正な申告を行うことが、持続的な資産形成と副業成功への最も確実な近道となります。 (出典: 雑 所得 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
