領収書とレシートの違いとは?税務調査で実は強い方の真相と最新ルール
ビジネスの現場や日々の買い物で「領収書をいただけますか?」と習慣のように頼んでいる方は少なくありません。しかし、税務調査の現場や経理実務の最前線では、「むしろ手書きの領収書よりもレシートの方が圧倒的に証拠能力が高い」という事実が常識になりつつあります。
インボイス制度や改正電子帳簿保存法の定着に伴い、経費精算や確定申告における証拠書類の扱いは劇的な変化を遂げました。形式ばかりにとらわれて手書き領収書をもらい、品目や取引実態が不明瞭なために税務調査で否認されるリスクを避けるためにも、両者の税法上の決定的な違いと2026年最新の経理実務ルールを正確に把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査における証拠能力は、購入品目や取引日時が機械的に印字されるレシートの方が手書き領収書より高いケースが多い。
- 要点2:インボイス制度下では「適格簡易請求書」の要件を満たすレシートであれば、宛名がなくても仕入税額控除の適用が可能。
- 要点3:電子帳簿保存法に対応したデジタル保存と適正な取引証明により、2026年の経費精算は「レシート重視」へとシフトしている。
【税務上の決定打】領収書とレシートの違いとは?実はレシートの方が証拠能力が高い真相
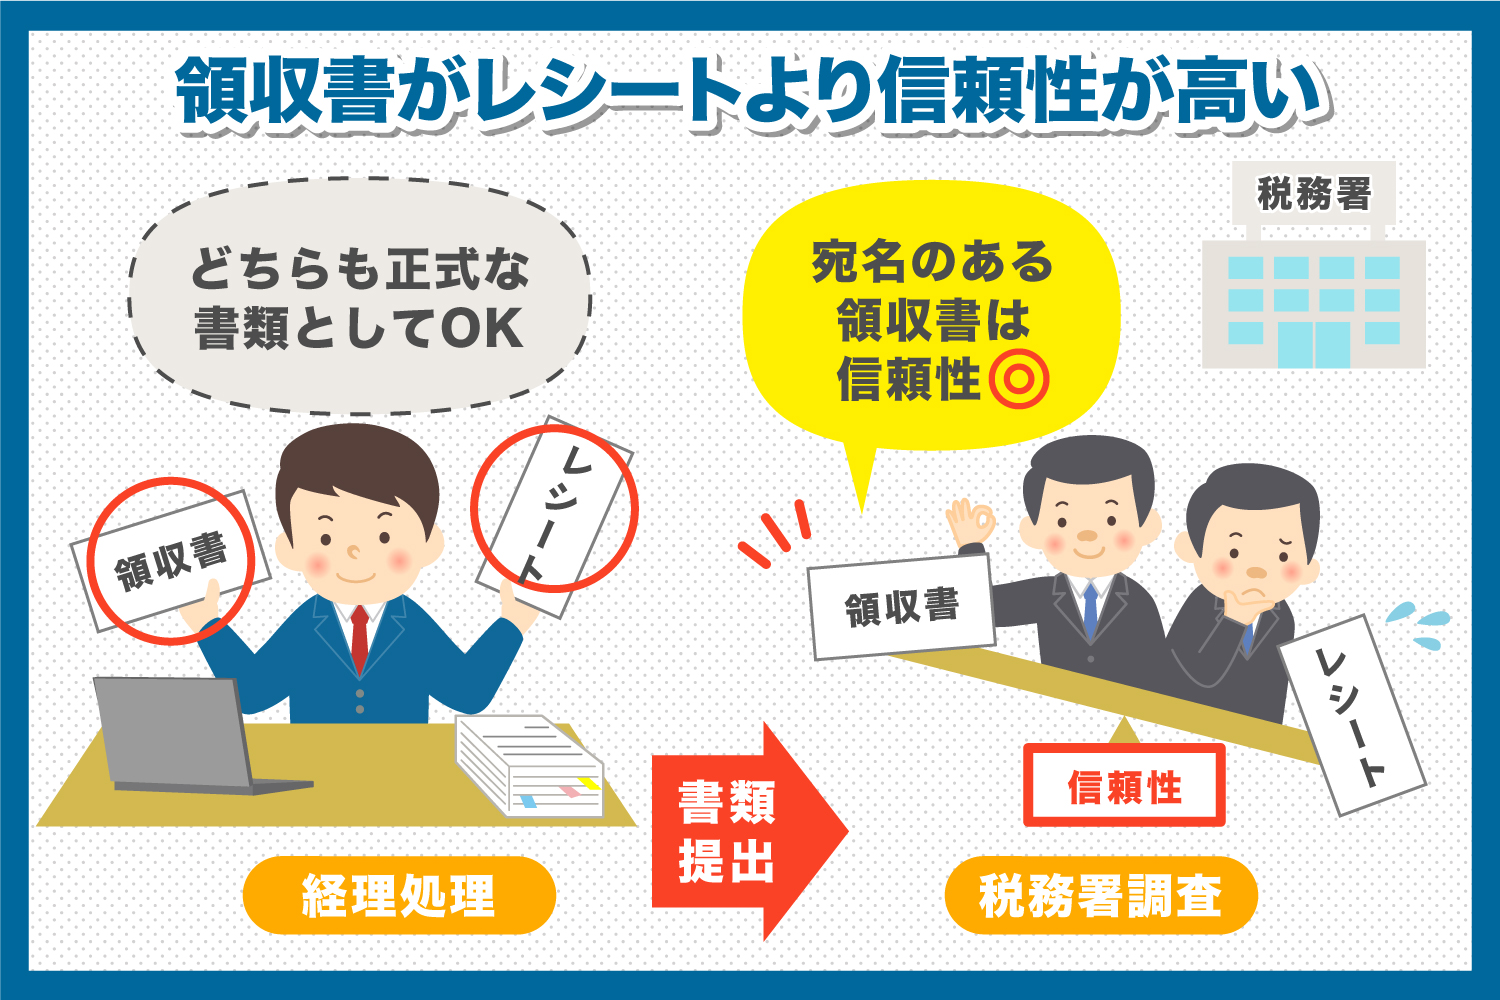
「経費で落とすなら手書きの領収書が必須」という固定観念は、長年日本のビジネスシーンに根強く残っていました。しかし、国税庁の税務調査官や税理士が着目するのは、書類の表題ではなく「取引の客観的な真実性」です。
一般的な手書きの領収書は、宛名に「上様」、但し書きに「お品代」と記載されるケースが多く見受けられます。この場合、具体的に何を何個購入したのか、本当に事業に必要な支出だったのかが書類単体では判別できません。これに対し、レジから自動出力されるレシートには、購入した個別商品の名称・単価・数量・取引時刻・店舗名・レジ番号に至るまで詳細なデータが改ざん不能な形で記録されます。
税務調査におけるレシートの証拠能力が極めて高く評価されるのは、POSシステムによって印字された取引明細に「私的な買い物の混入がないか」「事業関連性があるか」を一目で証明できる確証性があるからです。形式的な領収書よりも、詳細な内訳が記載されたレシートの方が、税務署に対する強力な反証資料として機能します。
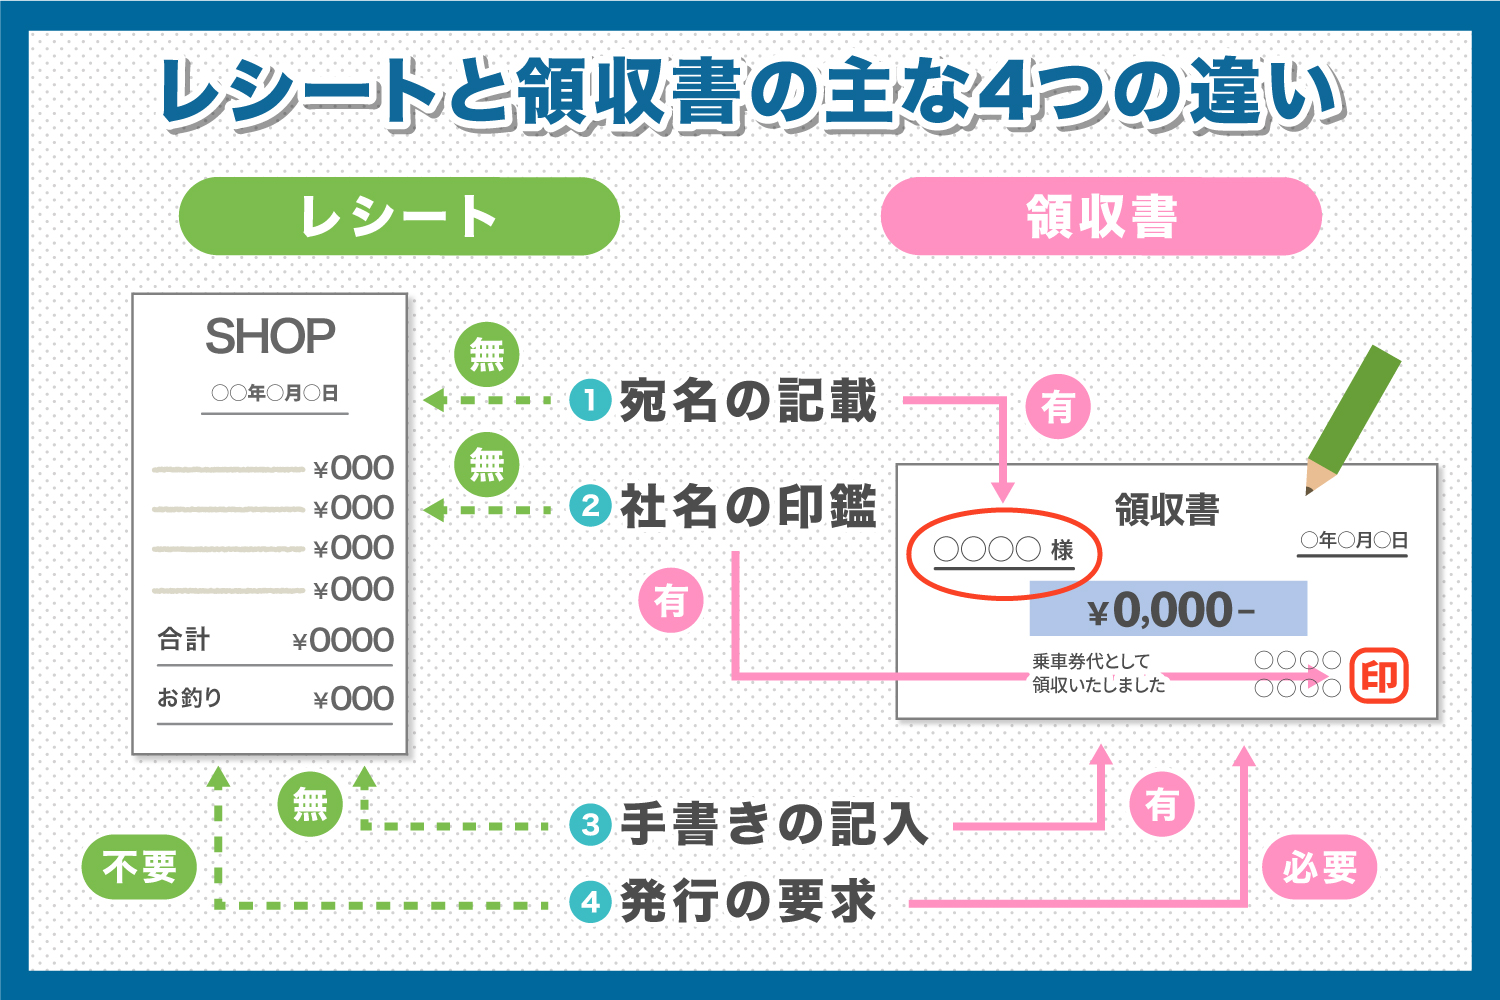
【徹底比較】領収書とレシートの税法上の違いとインボイス制度の要件
領収書とレシートの法的な位置づけを明確にするため、税法上の要件やインボイス制度(適格請求書等保存方式)における扱いを整理しました。
| 比較項目 | 手書き領収書 | POSレシート | 実務上の評価・留意点 |
|---|---|---|---|
| 記載内容の具体性 | 総額のみ、「お品代」など抽象的になりがち | 商品名・単価・個数・日時が自動印字 | 税務調査ではレシートの内訳情報が強力な証拠となる |
| 宛名の有無 | 会社名や屋号を指定して記入 | 原則として記載なし | 適格簡易請求書であれば宛名なしでも仕入税額控除が可能 |
| 改ざんリスク | 金額や但し書きの加筆・偽造リスクが残る | レジ連動のため後からの不正改変が極めて困難 | 社内不正防止および内部統制の観点からもレシートが有利 |
| インボイス対応 | 登録番号や税率区分の手書きが必要 | 登録番号・税率別消費税額が正確に自動印字 | 手書きの転記ミスや番号記載漏れを防ぎやすい |
消費税法における適格請求書等保存方式において、不特定多数の顧客に対して販売を行う小売業、飲食店業、タクシー業、写真業、旅行業などは「適格簡易請求書(簡易インボイス)」の交付が認められています。適格簡易請求書には「書類の交付を受ける者の氏名・名称(宛名)」の記載が義務付けられておらず、以下の項目が揃っていれば税法上完全に有効です。
①適格請求書発行事業者の氏名または名称および登録番号、②取引年月日、③取引内容(軽減税率対象である旨)、④税率ごとに区分して合計した対価の額、⑤税率ごとに区分した消費税額等または適用税率。これらが記載されたレシートは、正式な仕入税額控除の証明書として機能します。
【実態検証】経費精算や確定申告の現場で起きているトラブルと本音
企業の経理担当者や確定申告を行う個人事業主の現場では、手書き領収書への過信が原因となった差し戻しや税務トラブルが後を絶ちません。現場取材やSNS上のリアルな声を分析すると、共通する課題が浮き彫りになります。
「役員が高級文具店で『お品代』とだけ書かれた数万円の領収書を持ってきたが、社内監査で私物購入を疑われ差し戻しになった。結局レシートの再提出を求めたが捨ててしまっており、経費認定を断念せざるを得なかった」「手書き領収書のインボイス登録番号が1桁誤記載されており、仕入税額控除が否認されかけた」といった証言が相次いでいます。
また、店舗側における「レシート再発行不可」の原則についても理解が必要です。多くのPOSレジシステムでは不正防止の観点から再発行に厳しい制限を設けています。レシートを複数回発行できる状態にしてしまうと、1回の買い物で複数の人間が経費精算を行う「二重請求」や「架空経費の計上」につながる犯罪リスクがあるためです。一度受け取ったレシートは、紛失しないようその場で適切に保管する体制が求められます。
【ネットの誤解を暴く】「宛名なし領収書」は有効か?但し書き「お品代」が招く税務リスク
ネット上の情報や古い慣習の中には、「宛名のない領収書やレシートは経費として一切認められない」という誤解が根強く残っています。しかし、所得税法や法人税法において、宛名の有無だけで経費性が直ちに否定されることはありません。
所得税や法人税の経費算入で最も重要な要件は「その支出が事業遂行上直接必要であったか否か」です。宛名が空白であっても、購入した品目が業務用の専門書や消耗品であることが明らかなレシートであれば、業務関連性を客観的に証明できます。むしろ宛名が「株式会社〇〇」と正しく書かれていても、但し書きが「お品代」で内訳が分からない領収書の方が、税務調査官から「私的な贈答品や役員個人の日用品ではないか」という強い疑義を向けられます。
領収書の但し書きに「文房具代(ノート・替芯)」「取引先との打合せ飲食代(3名)」といった具体的な品目を記載する理由は、調査官への立証責任を果たすためです。抽象的な記載しか残せない手書き領収書に頼ることは、自ら税務リスクを引き寄せる行為に他なりません。
【2026年最新】電子帳簿保存法を踏まえたスマートな保存ルール
2026年現在のバックオフィス実務において、紙のレシートや領収書をファイルに糊付けして保管する作業は急速に姿を消しています。電子帳簿保存法のスキャナ保存要件が大幅に緩和されたことで、受け取ったレシートをスマートフォンのカメラで即座に撮影し、クラウド上で一元管理する運用が標準化しました。
税法上の保存期間は、確定申告後および事業年度終了後から原則7年間(法人で繰越欠損金がある場合は10年間)と定められています。紙の感熱紙レシートは、経年劣化や光・熱の影響によって数年で印字が薄れ、文字が消失するリスクを抱えています。税務調査が入った段階で文字が読めなくなっていれば、証拠書類としての効力を失いかねません。
受領後速やかにスキャンし、タイムスタンプの付与や検索要件(取引先・日付・金額)を満たした形で電子保存を行えば、原本の紙レシートは即座に破棄できます。2026年の最新経費管理では、レシートの品目情報をOCRで自動読み取りさせ、会計ソフトとシームレスに連携させるスタイルが最も安全かつ効率的なアプローチです。

【プロの結論】領収書をもらうべきケースとレシートで済ませるべき人の判断基準
実務において「領収書とレシートのどちらを選ぶべきか」は、相手先や支出の性質に応じた明確な判断基準で切り分けるのが鉄則です。形式的な見栄えではなく、組織のリスク管理と合理性の観点から選択してください。
▼ レシートで済ませるべきケース(推奨)
スーパー、ドラッグストア、コンビニ、ホームセンター、家電量販店、文具店、飲食店での日常的な支出。これらの店舗では、品目が詳細に印字されたレシートの方が私的流用の疑いを完全に排除できるため、社内精算でも税務調査でも圧倒的に有利です。余計な手書き領収書を発行してもらう必要はありません。
▼ 正式な領収書(または請求書)を求めるべきケース
取引先への冠婚葬祭費、慶弔見舞金、多額の研修費やコンサルティング費用、レジシステムが存在しない個人事業者からの役務提供など。レシートが機械的に発行されない取引や、契約内容に基づいた正式な代金授受を証明する場面では、発行者の署名・捺印・インボイス登録番号が明記された領収書や請求書を取り交わす必要があります。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:確定申告の経費にする場合、レシートだけで本当に問題ありませんか?
A1:全く問題ありません。むしろ商品名や数量、購入日時が詳細に印字されているレシートの方が、税務署に対して事業関連性を明確に証明できるため、手書きの領収書よりも証拠書類としての信頼性は高くなります。
Q2:飲食店で手書きの領収書をもらった場合、レシートは捨てても大丈夫ですか?
A2:レシートも一緒に保管しておくことを強く推奨します。手書き領収書に「ご飲食代」としか書かれていない場合、税務調査で参加人数や内訳を問われた際にレシートの明細が決定的な裏付け資料になるためです。
Q3:宛名が「上様」になっている領収書はインボイスとして認められますか?
A3:小売業や飲食業などが発行する「適格簡易請求書」であれば、宛名が空欄や「上様」であっても要件を満たします。ただし、通常の適格請求書が必要となる一般取引(卸売や製造業間など)では、正式な宛名が記載されていないと仕入税額控除が認められません。
Q4:クレジットカードで支払った場合、利用明細書はレシートの代わりになりますか?
A4:クレジットカードの利用明細書(Web明細含む)単体では、購入した商品・サービスの内訳や消費税率が記載されていないため、正式な領収書やインボイスの代わりにはなりません。必ず店舗から発行される「品名入りの利用控え(レシート)」をセットで保管してください。
まとめ:税務リスクをゼロにする経費精算・証拠書類の新常識
領収書とレシートをめぐる議論の本質は、「どちらが正しい形式か」ではなく「どちらが取引の客観的真実を雄弁に物語っているか」にあります。手書きの紙片に依存する時代は終わり、品目や税率区分が明瞭に印字されたレシートこそが、税務リスクを最小限に抑える最強のツールです。
インボイス制度や電子帳簿保存法が完全に定着した現在、不要な手書き領収書の発行を求めず、レシートをデジタル化して正確に管理することが、経理業務の効率化とコンプライアンス強化を同時に実現する最短ルートとなります。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
