非課税と不課税の違いとは?消費税の判定基準と仕訳ミスを防ぐ鉄則
日々の経理処理や確定申告の現場で、多くの実務担当者や個人事業主を悩ませるのが消費税の「非課税」と「不課税」の区別です。どちらも「消費税がかからない取引」という結果は同じに見えますが、税法上の成り立ちや計算構造における役割は根本から異なります。この違いを曖昧にしたまま会計ソフトへ入力していると、決算時の税額計算で重大な狂いが生じ、税務調査で追徴課税を招く事態にも発展しかねません。
インボイス制度(適格請求書等保存方式)が定着した2026年現在の税務環境において、消費税区分の正確なハンドリングは企業のコンプライアンス維持に直結する必須スキルです。国税庁が定める明確な判定基準、免税取引を含めた3者の相違点、そして現場でミスが多発する具体例と仕訳の勘所を、一次情報に基づいて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:不課税は「消費税の対象外(対価性なし)」、非課税は「本来は対象だが政策的配慮で課税しない」という根本的相違がある。
- 要点2:非課税売上は「課税売上割合」の分母に算入されるが、不課税取引は分母・分子の双方に一切含めないため納税額に直結する。
- 要点3:慶弔費・寄付金・受取配当金は不課税、土地売買・住宅家賃は非課税など、勘定科目ごとの正確な税区分マスターが必須となる。
【決定的な違い】国税庁が定める消費税の判定基準と課税対象外取引の境界線
消費税の課税関係を正しく判別するには、国税庁が定めている「国内において事業者が事業として対価を得て行う資産の譲渡等」という消費税の課税対象4要件を理解することが出発点となります。
まず「不課税取引(課税対象外取引)」とは、この4要件のうち1つでも満たさない取引を指します。代表的な基準が「対価性の有無」です。例えば、会社が取引先へ支払う慶弔費や香典、自治体や団体への寄付金などは、何か具体的なサービスや物品の提供を受けた見返りとして支払うものではありません。反対給付(対価)が存在しないため、そもそも消費税法の土俵に乗らない取引として「不課税」に分類されます。
これに対し「非課税取引」は、4要件をすべて満たしており、本来であれば課税されるべき取引です。しかし、消費税の「消費に対して広く公平に負担を求める」という性質に馴染まないもの(土地の譲渡・貸付や有価証券の譲渡、利息など)や、社会政策的な配慮(住宅の貸付、医療、介護、学校教育など)から、法律(消費税法第6条および別表第一)によって意図的に課税対象から除外されています。
つまり、土俵の外にいるのが「不課税」、土俵には上がったものの特別ルールで除外されているのが「非課税」という構造です。この概念の違いが、後述する決算時の税額計算において決定的な差を生み出します。
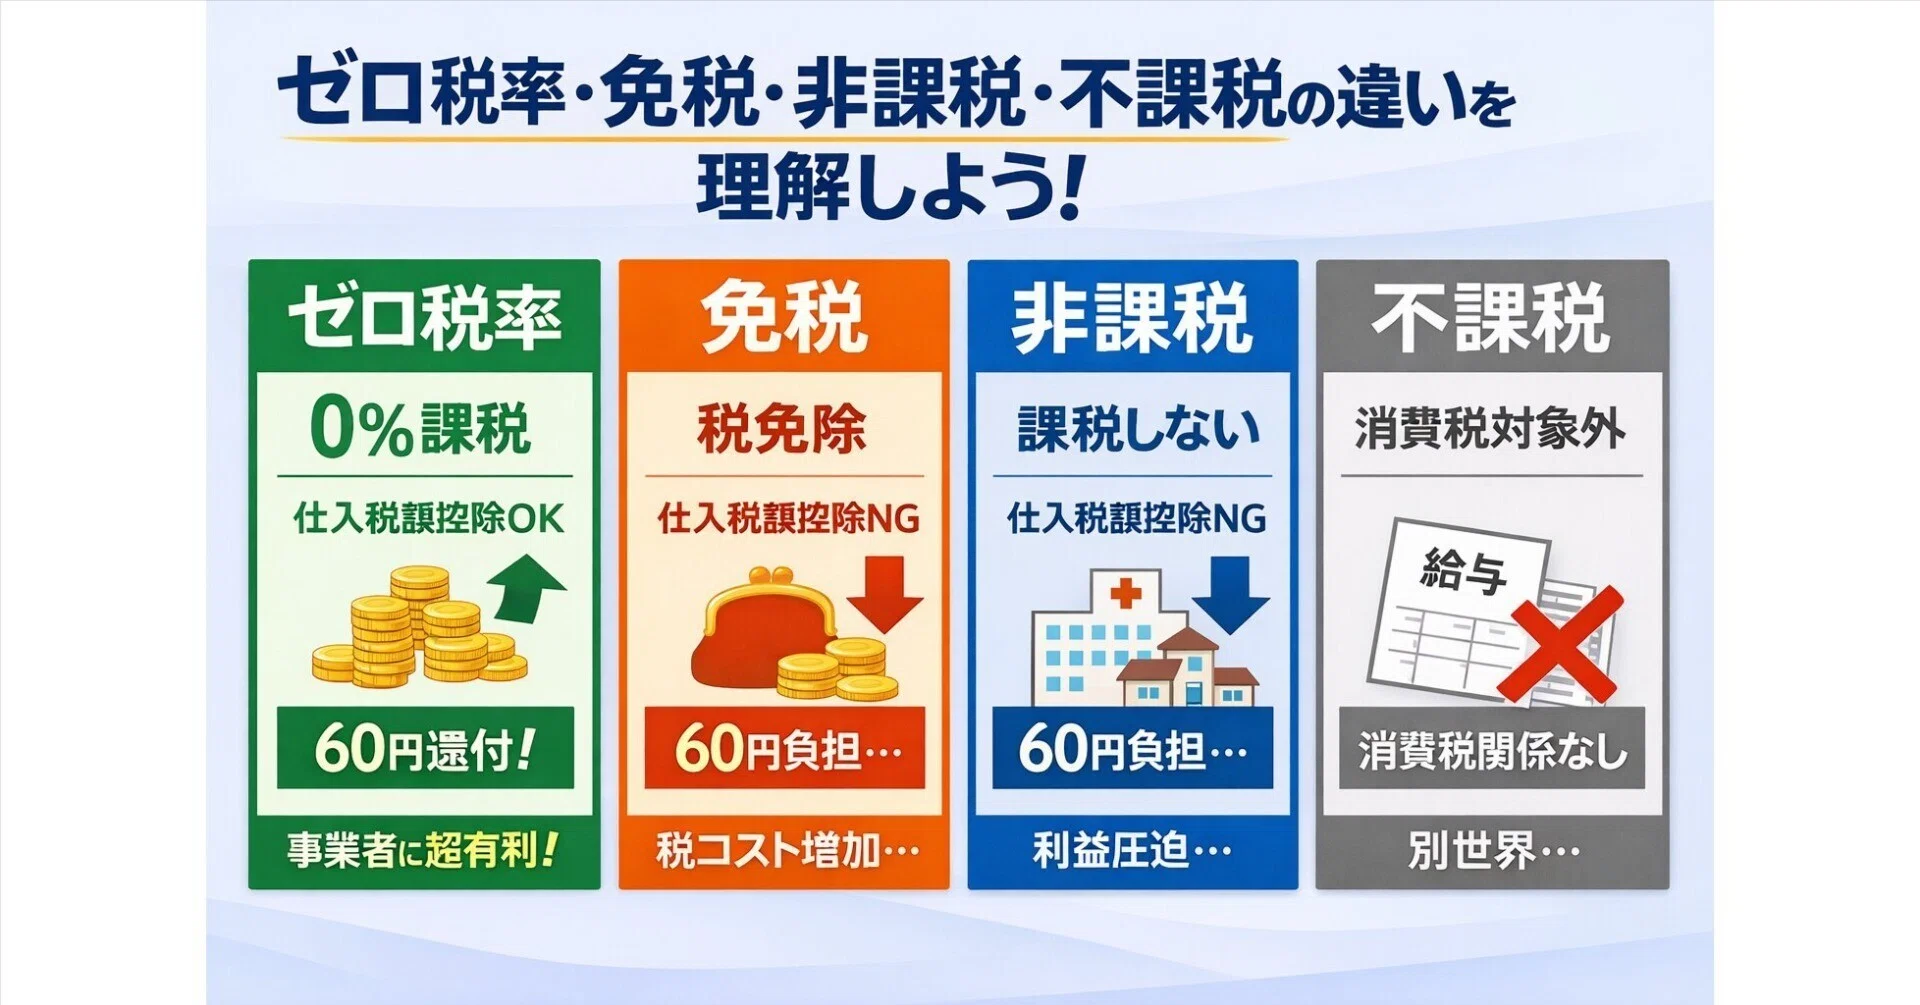
【一覧比較】非課税・不課税・免税の違いと具体例まとめ
消費税がかからない取引には、非課税と不課税に加え「免税(輸出免税など)」が存在します。これら3つの区分は、実務上の扱いが大きく異なります。
| 税区分 | 定義と性質 | 代表的な具体例一覧 | 課税売上割合への影響 |
|---|---|---|---|
| 不課税取引 | 課税の4要件を満たさない取引(対価性がない、国外取引など) | 慶弔費・見舞金、寄付金、受取配当金、公租公課(税金)、給与・賃金、減価償却費 | 分母・分子ともに含めない |
| 非課税取引 | 課税要件を満たすが、法および政策的配慮により課税しない取引 | 土地売買・賃貸、住宅家賃、商品券・プリペイドカード、預貯金利息、保険診療、学校授業料 | 分母にのみ算入する |
| 免税取引 (輸出免税) | 国内での消費ではないため、消費地課税主義に基づき税率0%を適用する取引 | 商品の輸出、国際輸送、非居住者に対する役務提供(コンサルティング等) | 分母・分子の双方に含める(課税売上扱い) |
輸出免税の適用要件においては、輸出証明書や税関の許可書などの厳格な書類保存が求められます。免税取引は「税率0%で課税されている」状態であるため、仕入れにかかった消費税の還付を受けることが可能です。これに対し、非課税売上に対応する仕入れの消費税は原則として還付されません。
【実態検証】経理現場で多発する仕訳ミスとインボイス制度下での深刻なリスク
大手上場企業から中小事業者まで、経理現場のヒアリングや税務指導の現場で頻繁に報告されるのが「勘定科目だけを見て税区分を機械的に判定してしまうエラー」です。
代表的な事例が住宅家賃と事業用家賃の混同です。不動産の賃貸借において、契約書上で「居住用」と明記されている社宅や社員寮の家賃は非課税仕入となります。しかし、オフィス、店舗、倉庫、駐車場(更地利用を除く)として借りている物件の家賃は、すべて10%の課税仕入です。同一の「地代家賃」という勘定科目で一括処理していると、システム上で課税区分が誤って設定され、消費税の申告漏れや過大申告を引き起こします。
また、インボイス制度の導入以降、適格請求書発行事業者以外の免税事業者からの仕入れに対する経過措置(80%控除・50%控除)の管理が加わったことで、現場の負担は急増しました。領収書や請求書に消費税額の記載がないからといって、安易に「不課税」や「非課税」として処理してしまうと、本来受けられるはずの仕入税額控除を逃すことになります。
現場の実務担当者からは「仕訳登録時のデフォルト設定を鵜呑みにして、補助科目の税区分見直しを怠っていた結果、中間申告で数十万円のズレが発覚した」といった声が後を絶ちません。仕訳入力時には、勘定科目名ではなく取引の実態と相手先の発行書類を検証するプロセスが不可欠です。
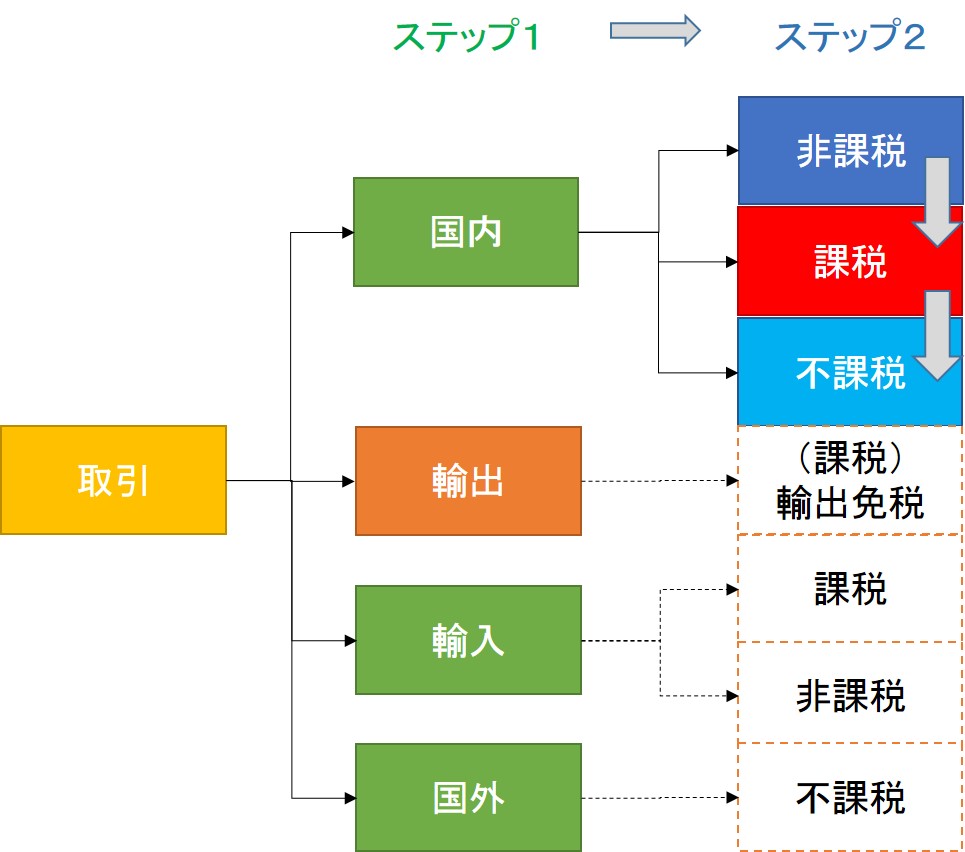
【税務の盲点】なぜ受取配当金は不課税で、住宅家賃は非課税なのか?
初学者が特に疑問を抱きやすいのが「なぜ受取配当金は不課税で、土地売買や住宅家賃は非課税に区分されるのか」という税法上のロジックです。
まず受取配当金が不課税とされる理由は、出資に対する利益の分配であり、株主側が企業に対して具体的な役務や資産を直接提供した対価ではないからです。資本の運用成果の還元に過ぎないため、消費税の基本要件である「資産の譲渡等の対価」に該当せず、不課税として処理されます。
一方、住宅の貸付が非課税とされる理由は、純粋な政策的判断に基づいています。住居は国民生活の根幹を成す基礎的インフラであり、家賃に消費税を課すと低所得者層ほど生活負担が重くなる「逆進性」が強まります。そのため、1991年の税制改正により、契約期間が1ヶ月以上の居住用賃貸は非課税と規定されました。
土地の売買や賃貸(借地権含む)が非課税である理由も明快です。土地は使用しても減耗・消滅しない「非減価償却資産」であり、資本の移転に過ぎず、富を消費する行為とはみなされないためです。このように、それぞれの取引が不課税なのか非課税なのかには、明確な法理と社会的背景が存在します。
【実務直結】課税売上割合の計算と仕入税額控除で大損しないための判定フロー
非課税と不課税の区別が最も重要になる局面は、決算時における課税売上割合の計算です。課税売上割合は、事業者が納付すべき消費税額を割り出す際の仕入税額控除(個別対応方式・一括比例配分方式)に直接影響します。
国税庁が定める課税売上割合の計算式は以下の通りです。
課税売上割合 = 課税売上高(税抜) + 輸出免税売上高 / [ 課税売上高(税抜) + 輸出免税売上高 + 非課税売上高 ]
この計算式において、不課税売上(受取配当金、補助金・助成金収入、損害賠償金など)は分母にも分子にも一切算入されません。しかし、もし不課税売上を誤って「非課税売上」として計上してしまうと、分母の数値だけが不当に膨らみ、課税売上割合が低下します。
課税売上割合が95%未満に落ち込むと、全額控除方式が使えなくなり、仕入にかかった消費税の一部しか控除できなくなります。その結果、本来納める必要のない多額の消費税を追加納付する事態に陥ります。課税・非課税・不課税の正確な判定フローを確立することは、企業のキャッシュフローを直接守る防衛策となります。

【プロの結論】会計ソフト任せの危険性と税務調査を乗り切る組織体制
現代のクラウド会計ソフトやAI-OCR技術は飛躍的に進化していますが、証憑の文脈や取引背景までを100%正確に自動判定することは不可能です。税務調査官が重点的にチェックするのは、まさにソフトが機械的に振り分けた「グレーゾーンの税区分」です。
税務調査で否認されやすい典型例として、以下のような項目が挙げられます。
- 同業者団体の会費・組合費:対価性のあるセミナー受講料や会報誌代が含まれている場合は課税、単なる維持管理費なら不課税。
- 解約違約金・損害賠償金:事務手数料的な実費補填は課税、本来得られるはずの逸失利益の補填は不課税。
- 海外事業者への業務委託:リバースチャージ方式の対象となる特定役務の提供に該当するかどうかの判定。
会計ミスを未然に防ぐためには、入力担当者個人に判断を委ねるのではなく、「判定に迷う科目の一覧表(タックス・マトリクス)」を社内で共有し、契約書の内容を必ず法務・税務視点で確認する業務フローを構築することが極めて健全な解決策となります。
【非課税 不課税 違い】に関するよくある質問(FAQ)
Q1:金銭の贈与や補助金・助成金を受け取った場合、消費税の区分は何になりますか?
A1:不課税取引(課税対象外)となります。国や自治体からの助成金・補助金、あるいは取引先からの見舞金などは、特定の役務や資産の提供に対する直接の対価ではないため、消費税の課税要件を満たしません。課税売上割合の計算時にも分母・分子の双方に含めません。
Q2:切手や印紙を購入した時点と使用した時点で、税区分はどう変わりますか?
A2:郵便切手や収入印紙の購入時は「非課税」です。ただし、切手を実際に郵便物へ貼って発送した時点で「課税仕入(通信費)」へと振り替えるのが原則的な処理です。なお、実務上は購入時に継続して課税仕入として処理する簡便法も広く認められています。
Q3:個人事業主が事業用口座の預金利息を受け取った場合、どのように仕訳しますか?
A3:預金利息は「非課税売上(受取利息)」として処理します。金融取引における利息は消費税法上で非課税と規定されています。なお、源泉徴収された所得税・復興特別所得税および利子割額を差し引いた純受取額ではなく、総額で計上した上で源泉税額を仮払税金等で処理します。
まとめ:消費税区分をマスターして適正な会計処理を実現する
消費税における「非課税」と「不課税」の識別は、単なる言葉の定義付けにとどまらず、企業の課税売上割合の算出や仕入税額控除の適用可否、ひいては最終的な納税額を大きく左右する重要な分岐点です。
対価性の有無を基準に課税要件を厳密にチェックし、法で定められた非課税項目と照らし合わせる論理的思考を身につけることで、経理実務の精度は格段に向上します。会計システムの自動化が進む今だからこそ、人間の専門的な判断力を活かした適正な税務処理を徹底してください。 (出典: 非課税 不課税 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
