個人の領収書の書き方完全解説!宛名・但し書きと2026年の必須要件
フリーランスや個人事業主として独立した直後、あるいは個人間での高額な売買や業務委託を行った際、誰もが一度は直面するのが「個人の領収書はどう書けば法的に有効なのか」という疑問です。法人のように専用の複写式伝票や角印を用意していない場合でも、市販の用紙や自作のフォーマットで問題なく通用するのか、不安を抱く方は少なくありません。
取引相手から「領収書をください」と言われたとき、記載漏れや形式の不備があると、相手先の経費精算が差し戻されるだけでなく、自身の税務処理や信用問題に直結します。2026年現在の税制やインボイス制度の運用ルールに即した、過不足のない正確な領収書作成の手順と法的ポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人の領収書は市販品や自作の手書きでも税法上の必須項目(日付・宛名・金額・但し書き・発行者情報)を満たせば完全に有効。
- 要点2:紙の発行で受取金額が5万円以上の場合は200円の収入印紙が必要だが、PDFなどの電子領収書なら金額にかかわらず印紙税は非課税。
- 要点3:インボイス発行事業者は登録番号や税率ごとの消費税額の記載が必須となり、免税事業者との記載区別が厳格に求められる。
【基本ルール】個人の領収書における必須項目と無効になるNG例
個人が発行する領収書であっても、税務上および民法上の証憑書類として成立させるためには、法律で定められた要件を満たす必要があります。民法第486条には受取証書の交付義務が明記されており、金銭を受け取った側には領収書を発行する法的な義務が存在します。実務において必ず記載すべき項目は以下の5点です。
第1に「発行年月日」です。金銭を実際に受領した正確な日付を西暦または和暦で記入します。納品日や請求書の発行日ではなく、「現金の授受があった日」または「銀行口座に着金した日」を記載するのが原則です。
第2に「宛名(受取人の氏名・名称)」です。ビジネス取引における領収書宛名個人名や企業名は、原則として略称を使わず正式名称で書きます。よく見られる「上様」という表記は、小売業や飲食業などの一部例外を除き、税務調査で取引の実態確認を求められた際に否認されるリスクがあります。個人事業主宛てであれば「屋号+個人名」または「個人フルネーム」、法人宛てであれば「株式会社〇〇」と正確に記載します。
第3に「金額」です。改ざんを防ぐための表記ルールを徹底します。金額の頭には「¥」または「金」、末尾には「-」や「也」を付け、3桁ごとにカンマを打ちます(例:¥110,000-)。数字の間にスペースを空けないことも改ざん防止の基本です。
第4に「但し書き」です。取引の実態を客観的に証明するための領収書但し書き書き方として、「お品代」といった曖昧な表現は避けるべきです。「Webサイト制作費として」「2026年3月度コンサルティング費用として」「撮影機材代(〇〇モデル)として」など、提供した役務や物品の具体的な名称を明記します。
第5に「発行者情報」です。個人事業主で屋号を持っていない場合でも、屋号なし領収書発行方法として自身の本名(フルネーム)、現住所、連絡先電話番号を記載すれば法的に何ら問題ありません。屋号がある場合は「屋号+氏名」を併記することで、取引先からの確認作業がスムーズになります。
| 項目 | 詳細・記載例 | 一般的な基準・NG例 | 編集部の見解・評価 |
|---|---|---|---|
| 宛名 | 株式会社〇〇 御中 / 山田太郎 様 | 「上様」、宛名空欄(無効リスク大) | 税務調査での客観性を担保するため正式名称が必須 |
| 金額 | ¥55,000-(税抜¥50,000、消費税¥5,000) | 記号なし、カンマなし(改ざん誘発) | 内訳(税抜金額・税額)の明記で印紙税の節約が可能 |
| 但し書き | デザイン制作費(案件名〇〇)として | 「お品代として」「お支払分として」 | 使途不明金扱いを防ぐため具体的な品名・業務名を記載 |
| 発行元 | 氏名(屋号)、住所、電話番号、登録番号 | 氏名のみ、住所非公開(連絡不能) | 屋号がなくても本名と実在する住所の記載で有効 |
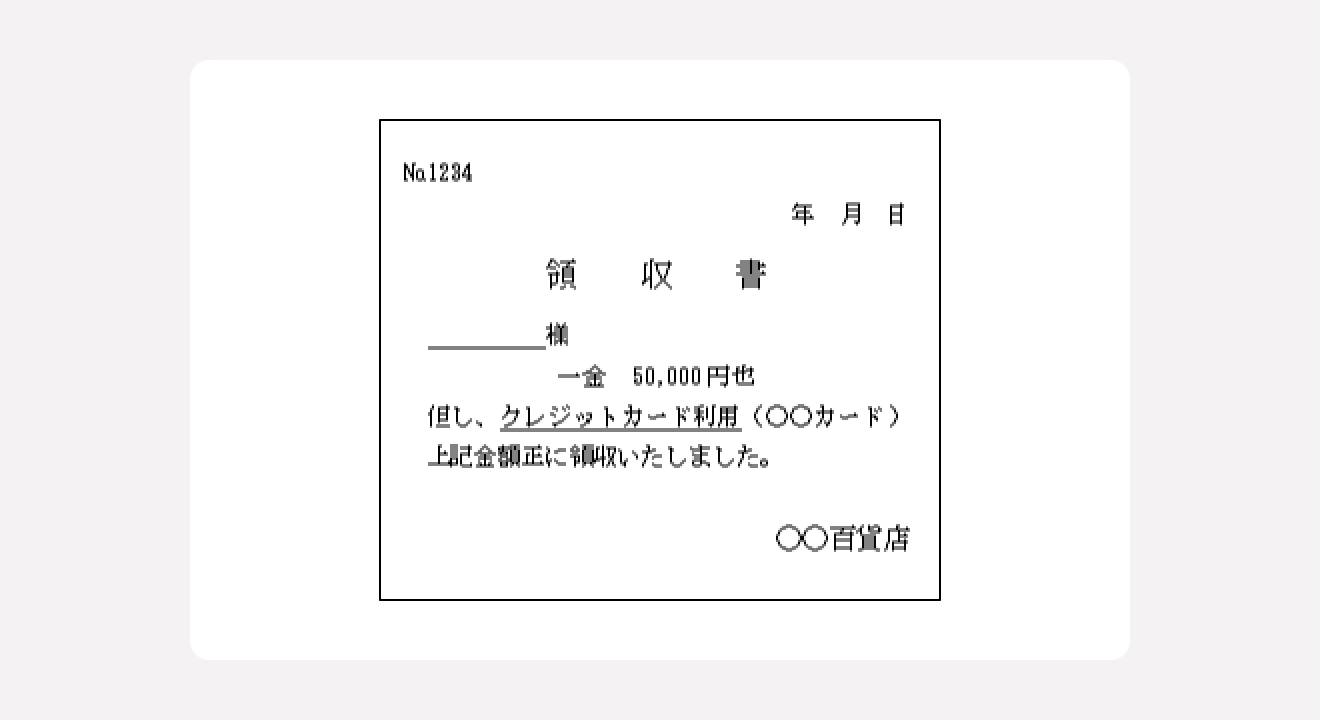
【税法上の分岐点】収入印紙5万円以上ルールと電子領収書PDF発行方法の特例
紙の領収書を発行する場合に避けて通れないのが印紙税の処理です。印紙税法に基づき、売上代金に係る受取金額が5万円以上(税抜)となる領収書には、原則として200円の収入印紙を貼付し、消印(割印)を押す義務が生じます。この収入印紙5万円以上ルールには、実務上押さえておくべき極めて重要な計算基準が存在します。
消費税の額が領収書上で明確に区分記載されている場合、印紙税の判定基準となる金額は「税抜金額」となります。たとえば、税込金額が「54,780円」であっても、内訳として「税抜金額:49,800円、消費税等:4,980円」と明記されていれば、受取金額は5万円未満と判定され、収入印紙を貼る必要はありません。逆に、税抜・税込の内訳が書かれておらず単に「54,780円」とだけ記載されている場合は、5万円以上の文書とみなされて200円の印紙が必要になります。
一方で、近年の経理現場で急速に普及しているのが電子領収書PDF発行方法です。国税庁の法令解釈通達において、印紙税は「現実に作成された紙の文書」を課税対象としています。そのため、PDFファイルをメール添付で送付したり、クラウドストレージ経由でダウンロードさせたりする電磁的記録での発行であれば、受取金額が100万円であっても1,000万円であっても印紙税は完全に非課税(0円)となります。
なお、電子発行した領収書を相手側が紙に印刷して保管した場合でも、作成行為そのものが電子空間で行われているため印紙の貼付義務は発生しません。コスト削減と発行業務の簡素化の観点から、個人事業主にとっても電子データによる交付が最も合理的な選択肢となっています。
【法的効力と押印】フリーランス領収書印鑑なし・手書きメモの真実
「個人の領収書に印鑑を押していないと無効になるのか」という疑問は、実務の現場で頻繁に聞かれます。結論から言えば、日本の税法および民法上、フリーランス領収書印鑑なしであっても領収書としての法的効力は完全に成立します。法律上の要件に「押印」は含まれていません。
一般的な私製領収書法的効力は、記載されている取引事実(誰が・いつ・誰に・いくらを・何の対価として支払ったか)によって担保されます。そのため、100円ショップ等で購入した市販の領収書や、白紙に手書きで必要項目を書き留めたものであっても、必要項目が揃っていれば正規の領収証として税務署に認められます。
ただし、法的に有効であることと、ビジネスマナーや相手企業の経理規定で受け入れられるかは別問題です。日本の商慣習上、印鑑が押されていない領収書は「未完成」「偽造リスクがある」と見なされ、相手企業の経理担当者から再発行を求められるケースが散見されます。認印や屋号入りの角印(電子領収書の場合は電子印鑑の画像)を押印しておくことは、無用な事務連絡や摩擦を回避するための実践的な防衛策と言えます。

【インボイス完全対応】適格請求書発行事業者登録番号と個人事業主の領収書書き方
仕入税額控除に関わる実務として、インボイス制度(適格請求書等保存方式)への対応は極めて重要な要素です。個人事業主であっても、税務署に適格請求書発行事業者の登録申請を行い、適格請求書発行事業者登録番号(「T」+数字13桁)を取得している場合は、発行する領収書にインボイスとしての要件を満たす必要があります。
登録事業者が発行する個人事業主の領収書書き方におけるインボイス制度領収書記載事項は、以下の項目を満たす必要があります。
- 領収書発行者の氏名または名称、および「登録番号(T+13桁)」
- 取引年月日
- 取引内容(軽減税率の対象である場合はその旨)
- 税率ごとに区分して合計した対価の額(税抜または税込)および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
なお、飲食店、小売業、タクシー業、写真業など、不特定多数の顧客を相手にする事業を営む個人事業主であれば、宛名の記載を省略できる「適格簡易請求書(簡易インボイス)」としての領収書発行が認められています。自身が免税事業者である場合は登録番号が存在しないため、従来の区分記載請求書の形式で発行し、相手方には免税事業者である旨をあらかじめ共有しておくことが取引上のトラブルを防ぐ鍵となります。
【実態検証】個人間取引領収書手書きやネットテンプレート活用時のリアル
フリマアプリの直接取引、個人レッスン、同人誌即売会、知人間での機材売買など、個人同士の現金取引においても領収書を求められる場面は多々あります。個人間取引領収書手書きを作成する際は、メモ用紙やノートの切れ端であっても前述の5項目(日付・宛名・金額・但し書き・発行者の本名と住所)を油性ボールペン等で正確に記入すれば、法的な受取証書として有効です。
自前のフォーマットを整備したい場合は、表計算ソフトやオンライン上で提供されている領収書テンプレート無料のファイルを活用するのが効率的です。ただし、テンプレートを選ぶ際には以下の落とし穴に注意する必要があります。
ネット上の古いテンプレートの中には、インボイス制度の記載項目(税率ごとの消費税内訳欄や登録番号欄)に対応していないものが多数放置されています。2026年のビジネス環境においては、適格請求書の書式に準拠したテンプレートを選択するか、請求書作成クラウドサービス(freee、マネーフォワード、Misoca等)の無料プランを利用して作成するのが最も確実です。
【プロの結論】取引規模と信頼関係から導く発行形式の選択基準
個人における領収書発行は、単なる事務作業ではなく「金銭授受の責任の所在を明確にし、相互の心理的境界線(バウンダリー)を引く行為」です。形式の不備や曖昧な但し書きは、将来的な税務トラブルのみならず、人間関係や取引関係の破綻を招く引き金になり得ます。
どのような発行方法を選択すべきか、以下の基準で判断することをお勧めします。
▼ 電子発行(PDF作成・クラウドツール)を選ぶべきケース:
・取引相手が法人または確定申告を行う個人事業主である場合
・取引金額が5万円を超え、印紙税(200円〜)のコストを削減したい場合
・インボイス登録事業者として、税計算や登録番号の記載ミスをゼロに抑えたい場合
▼ 手書き・紙の領収書で十分なケース:
・対面での現金受受がその場で完結する単発の個人間売買(受取金額5万円未満)
・相手がスマートフォンやPCでのデータ受け取りに不慣れな一般個人の場合
・突発的な金銭授受で、電子端末による即時発行が物理的に困難な環境

【領収 書 の 書き方 個人】に関するよくある質問(FAQ)
Q1:屋号を持っていない個人事業主ですが、領収書に本名だけを書いても有効ですか?
A1:完全に有効です。税法上、屋号の有無は領収書の効力に影響しません。発行者欄に「あなたの氏名(フルネーム)」「実在する現住所」「連絡先電話番号」が正しく記載されていれば、法人の経理でも税務署でも正規の領収書として問題なく受理されます。
Q2:フリーランスですが、領収書に印鑑を押さないと経費として認めてもらえませんか?
A2:法律上は印鑑がなくても経費として認められます。領収書の有効性は記載事項(日付・宛名・金額・但し書き・発行者)によって決まるためです。ただし、取引先企業の社内規定によって押印が必須とされている場合があるため、ビジネスマナーとして認印や屋号印を押すか、電子印影を付与しておくのが無難です。
Q3:PDFで作成した電子領収書をメールで送る場合、5万円以上でも収入印紙は不要ですか?
A3:不要です。印紙税法上の課税対象は「紙に印刷された文書」に限られます。電子メール送付やクラウド経由で交付される電磁的記録(PDF等)は作成行為が電子上で行われるため、受取金額の多寡にかかわらず印紙税は非課税となります。
Q4:市販の領収書に手書きする場合、但し書きを「お品代」と書くのはなぜダメなのですか?
A4:「お品代」という表記では、何に対する支払いなのか実態が確認できず、税務調査において使途不明金や私的流用を疑われるリスクが高まるためです。支払側の経費計上をスムーズにするためにも、「〇〇制作費として」「〇〇コンサルティング代として」など具体的な品目や役務内容を明記してください。
まとめ:2026年に求められる個人領収書の正確性とスマートな実務設計
個人の領収書作成において本質的に重要なのは、豪華な用紙や立派な印鑑ではなく、「取引の事実を客観的かつ過不足なく証明できる正確な記載」にあります。
日付、正式な宛名、改ざん防止処理を施した金額、具体的な但し書き、そして実在する発行者情報。これら基本の5項目を漏れなく記入することは、事業者としての最低限の信用基盤です。さらに、5万円以上の取引における収入印紙の節税ルールや、インボイス登録に応じた消費税額・登録番号の管理を徹底することで、取引先との信頼関係はより強固なものになります。
事務負担を最小限に抑えつつミスを防ぐためには、手書きの市販用紙に頼り続けるのではなく、適格請求書に対応した無料テンプレートやクラウドツールのPDF発行機能を賢く導入することが、今後の個人ビジネスにおける標準的なリスク管理と言えます。 (出典: 領収 書 の 書き方 個人(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
